מילון מונחים והגדרות
A
רכישה | התהליך שבו חברה אחת רוכשת חברה אחרת, כולה או חלקה, כדי להרחיב או לאחד את פעילותה.
הקפאת חשבון | הגבלה שמטיל מוסד פיננסי על חשבון, המונעת ביצוע כל עסקאות עד להסרתה.
הונאת השתלטות על חשבון | סוג של גניבת זהות שבו נוכל מקבל גישה בלתי מורשית לחשבון הבנק של הקורבן, לרוב כדי ליזום עסקאות בלתי מורשות.
רוכש סליקה (Acquirer) | מוסד פיננסי המעבד ומסלק עסקאות מטעם סוחרים ומאפשר להם לקבל תשלומים אלקטרוניים.
אגרות חוב מסוג Additional Tier 1 (AT1) | אגרות חוב בלתי מובטחות ובלתי מוגבלות בזמן (כלומר ללא מועד פירעון) המונפקות על ידי מוסדות פיננסיים לצורך הגדלת בסיס ההון העצמי שלהם.
שירותי ייעוץ | הכוונה מקצועית שבנקי השקעות מעניקים ללקוחות בנושאים פיננסיים שונים, כגון מיזוגים, רכישות וגיוס הון.
צבירה | שירות המאחד מידע על חשבונות פיננסיים ממוסדות שונים, ומאפשר למשתמשים לצפות בכל חשבונותיהם במקום אחד.
קרנות אלטרנטיביות | קרנות המשקיעות בניירות ערך לא מסורתיים (כלומר שאינם מניות), כגון נדל"ן, סחורות והלוואות ממונפות.
אמצעי תשלום חלופי (APM) | דרך תשלום לא מסורתית, העוקפת בדרך כלל את מערכות הבנקאות המסורתיות, כגון ארנקים ניידים או פלטפורמות תשלום מקוונות.
תעודת פיקדון אמריקאית (ADR) | תעודה סחירה שהנפיק בנק אמריקאי המייצגת מניה או מניות של חברה שאינה אמריקאית. תעודות פיקדון אמריקאיות נסחרות בשווקים הפיננסיים בארה"ב כמו מניות רגילות, ומאפשרות למשקיעים לרכוש מניות של חברות זרות.
הפחתת חוב (אמורטיזציה) | הקטנה הדרגתית של החוב באמצעות תשלומי קרן וריבית מתוכננים לאורך תקופה מוגדרת.
Anjouan Offshore Finance Authority (AOFA) | הרשות הרגולטורית של האי האוטונומי אנז'ואן, איחוד הקומורו, המעניקה רישיונות לבנקים בינלאומיים ולמוסדות פיננסיים אחרים שהוקמו בו ומפקחת עליהם. International Finance Bank LTD הוא בעל רישיון ובפיקוח של AOFA.
מניעת הלבנת הון (AML) | מערך של תקנות, נהלים וחוקים שנועדו למנוע יצירת הכנסות באמצעות פעילות בלתי חוקית, כגון סחר בסמים או מימון טרור.
קצבה | סדרת תשלומים הנעשים במרווחים שווים. לדוגמה, תשלום פנסיה שנתי.
ממשק תכנות יישומים (API) | קבוצת כללים ופרוטוקולים המאפשרים ליישומי תוכנה לתקשר ולשתף נתונים.
ארביטראז' | קנייה ומכירה בו-זמנית של ניירות ערך, מטבעות או סחורות בשווקים שונים כדי לנצל הפרשי מחירים ולהפיק רווחים.
בינה מלאכותית (AI) | מערך כלים ותוכנות שהופכים תוכנה ל"חכמה" דיה, עד שמשקיף חיצוני יסבור כי פלטה נוצר בידי אדם.
נכס | כל משאב שבבעלות חברה או בשליטתה, שניתן להשתמש בו ליצירת ערך כלכלי חיובי.
הקצאת נכסים | אסטרטגיית השקעה המאזנת בין סיכון לתשואה באמצעות התאמת שיעור כל נכס לפי סבילות הסיכון של המשקיע, יעדי ההשקעה שלו ואופק הזמן.
נייר ערך מגובה נכסים (ABS) | נייר ערך פיננסי המגובה בקבוצת נכסים, כגון משכנתאות, הלוואות או חוב בכרטיסי אשראי, אשר נוצר באמצעות איגום תזרימי המזומנים של נכסים אלה וארגונם מחדש לניירות ערך חדשים הניתנים למכירה למשקיעים.
נייר מסחרי מגובה נכסים (ABCP) | מכשיר חוב לטווח קצר המונפק על ידי חברת ייעוד (SPV) ומגובה בתיק נכסים בסיסיים, כגון משכנתאות, הלוואות רכב או חייבי כרטיסי אשראי, ומהווה מקור מימון ליוצרי הנכסים.
ניהול נכסים | ניהול מקצועי של נכסים פיננסיים, כגון מניות, אג"ח ומזומן, עבור לקוחות במטרה להשיג יעדי השקעה מוגדרים.
מבנה נכסים | מיטוב מבנה הנכסים לצורך מיטוב העלויות והפחתת הסיכונים.
נכסים תחת ניהול (AUM) | השווי הכולל בשוק של כל ההשקעות או הנכסים שחברה או ברוקר מנהלים.
הצפנה א-סימטרית | מערכת קריפטוגרפית המשתמשת בזוג מפתחות – מפתח ציבורי ומפתח פרטי – להצפנה ולפענוח של נתונים.
Automated Clearing House (ACH) | מערכת תשלומים אלקטרונית מרכזית המעבדת ומסלקת קבוצות של עסקאות זיכוי וחיוב, ומשמשת בדרך כלל לתשלומים בסכומים נמוכים או חוזרים, כגון משכורות, גמלאות ביטוח לאומי או תשלומי חשבונות.
אימות זהות | תהליך אימות זהותם של משתמש, התקן או מערכת, כדי להבטיח את הלגיטימיות של עסקה או של תקשורת.
מערכת תשלומים אוטומטית (APS) | טכנולוגיה המאפשרת עיבוד אוטומטי של תשלומים חוזרים, כגון חשבונות שירותים או החזרי הלוואות, באמצעות העברה אלקטרונית של כספים מחשבונו של המשלם לחשבונו של המקבל.
B
מאזן תשלומים (BOP) | רישום של כל העסקאות הכלכליות בין תושבי מדינה אחת לשאר העולם במהלך תקופה מוגדרת, בדרך כלל שנה.
מאזן | דוח כספי המציג תמונת מצב של נכסי החברה, התחייבויותיה והונם העצמי של בעלי המניות בנקודת זמן מסוימת.
המחאה בנקאית | הוראת תשלום שמוציא בנק מטעם משלם, המורה לבנק אחר לשלם סכום מוגדר למוטב, ובדרך כלל משמשת לעסקאות בהיקף גדול.
ערבות בנקאית | התחייבות של בנק לכסות את חובות החייב כלפי הנושה במקרה שהחייב אינו עומד בהתחייבויותיו החוזיות.
קיבול בנקאי (Bankers' Acceptance) | מכשיר חוב לטווח קצר שמנפיקה חברה ושבנק ערב לו, ומשמש בעיקר בעסקאות סחר בינלאומי.
קוד מזהה בנק (BIC) | הקוד בן 8 או 11 התווים (ISO 9362) המזהה מוסד פיננסי בתשלומים בינלאומיים, המכונה לעיתים קוד SWIFT. הוא מזהה את הבנק ולא חשבון בודד.
Basel III | מערך של תקנות בנקאיות בין-לאומיות שפיתחה ועדת באזל לפיקוח על הבנקאות, במטרה לחזק את החוסן והיציבות של המערכת הבנקאית העולמית, לרבות דרישות הון ונזילות מחמירות יותר, יחס מינוף וכרית הון אנטי-מחזורית.
הוועדה לפיקוח על הבנקאות של באזל (BCBS) | גוף רגולטורי עולמי המספק המלצות והנחיות לענף הבנקאות במטרה לקדם יציבות פיננסית ולשפר את שיטות ניהול הסיכונים.
נקודת בסיס (bp) | יחידת מידה השווה ל-0.01% או ל-1/100 של נקודת אחוז, המשמשת לעיתים קרובות לתיאור שינויים בשיעורי ריבית או באחוזים פיננסיים אחרים.
שוק דובי | שוק המאופיין בירידת מחירים, פסימיות ותחושה שלילית בקרב המשקיעים, המסומן בדרך כלל בירידה של 20% או יותר מהשיאים האחרונים.
ריבית ייחוס | ריבית התייחסות המשמשת לתמחור מוצרים פיננסיים ונגזרים שונים, כגון הלוואות, אג"ח או החלפות ריבית, והעשויה להתבסס על ריבית המדיניות של הבנק המרכזי, על ריבית בין-בנקאית או על ריבית הנקבעת בשוק.
מוטב | האדם או הגוף שאמור לקבל את כספי התשלום, הנקוב בהוראת התשלום יחד עם החשבון שיש לזכות.
מרווח בין הצעת קנייה להצעת מכירה (Bid-ask spread) | ההפרש בין המחיר הגבוה ביותר שקונה מוכן לשלם (bid) לבין המחיר הנמוך ביותר שמוכר מוכן לקבל (ask) עבור נייר ערך.
אימות ביומטרי | תהליך אבטחה המסתמך על מאפיינים פיזיים או התנהגותיים ייחודיים, כגון טביעות אצבע, זיהוי פנים או דפוסי קול, לאימות זהותו של משתמש לצורך גישה מאובטחת למערכת או להתקן.
טכנולוגיית בלוקצ'יין | פנקס חשבונות מבוזר המתעד עסקאות על פני התקנים מרובים, ומבטיח אבטחת נתונים וחוסר שינוי באמצעות טכניקות קריפטוגרפיות.
מניות בלו-צ'יפ | מניות של חברות מבוססות בעלות היסטוריה של רווחים יציבים, דיבידנדים אמינים וביצועים פיננסיים איתנים.
אגרות חוב | ניירות ערך בעלי הכנסה קבועה, שמנפיקים תאגידים, ממשלות או גופים אחרים, המייצגים הלוואה ממשקיעים, אשר מקבלים תשלומי ריבית תקופתיים ואת החזר הקרן במועד הפדיון.
BOT | בנה-הפעל-העבר (Build-Operate-Transfer): קבלן פרטי בונה ומפעיל למשך תקופת הזיכיון לפני העברת הנכס למדינה.
בניית ספר הזמנות | תהליך שבו משתמשים בנקי השקעות כדי להעריך את מידת העניין של משקיעים ולקבוע את המחיר שבו תוצע הנפקה חדשה של ניירות ערך, כגון IPO.
שווי ספרים | שווי הנכסים נטו של החברה, המחושב כסך הנכסים בניכוי סך ההתחייבויות, המכונה גם הון עצמי של בעלי המניות.
בנק גישור | בנק זמני שמוקם בידי רגולטור פיננסי כדי לשמר את הפונקציות החיוניות של בנק הנקלע לקשיים, עד למציאת פתרון קבוע, כגון מיזוג או רכישה.
ברוקר-דילר | חברה הקונה ומוכרת ניירות ערך עבור לקוחות (כברוקר) ועבור חשבונה שלה (כדילר); חייבת להיות רשומה ב-SEC ולעמוד בדרישות רגולטוריות ספציפיות.
בנקאות בודהיסטית | בנקאות בודהיסטית אינה מבוססת כמו בנקאות אסלאמית, יהודית או נוצרית, אך קיימות יוזמות פיננסיות המבוססות על עקרונות בודהיסטיים. עקרונות אלה מדגישים התנהגות אתית, אחריות חברתית והימנעות מפגיעה ביצורים חיים. פרקטיקות בנקאיות בודהיסטיות עשויות להתמקד במימון זעיר, בפיתוח קהילתי ובהשקעות ידידותיות לסביבה.
שוק שוורי (Bull market) | שוק המאופיין בעליית מחירים, אופטימיות ותחושה חיובית בקרב משקיעים, בדרך כלל עלייה מתמשכת של 20% או יותר מהשפל האחרון.
תוכנית המשכיות עסקית (BCP) | תוכנית מקיפה המתווה את ההליכים שארגון יפעל לפיהם במקרה של שיבוש או אסון, כדי להבטיח את המשכיות הפעילויות והשירותים הקריטיים.
צד הקנייה (Buy-side) | צד בענף הפיננסי הכולל משקיעים מוסדיים, כגון קרנות נאמנות, קרנות פנסיה וחברות ביטוח, הרוכשים ומנהלים השקעות עבור לקוחותיהם.
C
איגרת חוב ניתנת לפדיון מוקדם | איגרת חוב שהמנפיק רשאי לפדות (לקרוא לפדיון) לפני מועד פירעונה, בדרך כלל במחיר שנקבע מראש, ובכך מאפשר למנפיק למחזר חוב אם הריבית יורדת.
אפקט קנטילון | התצפית כי כסף חדש שנוצר מיטיב עם המקבלים המוקדמים על חשבון המקבלים המאוחרים, שכן המחירים מתאימים עצמם באופן לא אחיד במשק.
יחס הלימות הון (CAR) | מדד לחוסנו הפיננסי של בנק, המבוטא כשיעור של הונו מתוך נכסיו המשוקללים בסיכון, ומשמש להבטחת כך שלבנקים יהיה הון מספק לספיגת הפסדים אפשריים ולתמיכה בפעילותם.
הוצאות הון (CapEx) | השקעות שחברה מבצעת בנכסים ארוכי טווח, כגון מקרקעין, מפעלים וציוד, וצפויות להניב הכנסות לאורך תקופה ממושכת.
שווקי הון | שווקים פיננסיים שבהם נקנים ונמכרים חוב לטווח ארוך, הון עצמי וניירות ערך אחרים, לרבות בורסות לניירות ערך ושווקים מחוץ לבורסה.
מבנה ההון | תמהיל המימון של חברה באמצעות חוב והון עצמי קובע את שיעור הכספים המגויסים ממקורות חוב ומקורות הון עצמי. הוא משפיע על פרופיל הסיכון של החברה ועל עלות ההון שלה.
עסקת כרטיס לא נוכח (CNP) | עסקת תשלום המתבצעת כאשר הכרטיס הפיזי אינו נוכח בעת העסקה, כגון ברכישות מקוונות או טלפוניות.
ערך אימות כרטיס (CVV) | מאפיין אבטחה בכרטיסי אשראי וחיוב, המורכב מקוד בן 3 או 4 ספרות ומשמש לאימות אותנטיות הכרטיס בעסקאות ללא נוכחות הכרטיס.
מקדמה במזומן | הלוואה לטווח קצר הנלקחת באמצעות כרטיס אשראי או מסגרת אשראי, בדרך כלל בכפוף לריביות ולעמלות גבוהות.
שווי מזומנים | השקעות לטווח קצר ובנזילות גבוהה שניתן להמיר בקלות למזומן בסיכון מזערי, כגון שטרי אוצר או קרנות כספיות.
תזרים מזומנים | תנועת הכספים אל העסק וממנו, המשקפת את פעילותו התפעולית, פעילות ההשקעה ופעילות המימון של החברה.
CAT-DDO | Catastrophe Deferred Draw-down Option – מסגרת אשראי מותנית של הבנק העולמי המופעלת עם הכרזה על אסון.
מטבע דיגיטלי של בנק מרכזי (CBDC) | מטבע דיגיטלי המונפק ישירות על ידי בנק מרכזי ומייצג אמצעי תשלום חוקי בצורה אלקטרונית, עם יכולות תכנות אפשריות.
CHAPS | מערכת הסילוק ברוטו בזמן אמת לתשלומים בסכומים גבוהים בליש"ט, המופעלת על ידי הבנק המרכזי של אנגליה.
חיוב חוזר (Chargeback) | תהליך לביטול עסקת תשלום, המופעל בדרך כלל על ידי הבנק של בעל הכרטיס עקב מחלוקת או פעילות במרמה.
אפשרות העמלות (OUR, SHA, BEN) | ההוראה הקובעת מי נושא בעמלות הבנקים של תשלום בינלאומי: OUR, השולח משלם את כל העמלות והסכום המלא אמור להגיע ליעדו; SHA, השולח והנהנה משלמים כל אחד את עמלות הבנק שלו; BEN, כל העמלות מנוכות מהסכום המועבר.
בנקאות נוצרית | אף שבנקאות נוצרית אינה מוגדרת באופן ברור כמו בנקאות אסלאמית או יהודית, מוסדות פיננסיים פועלים לפי עקרונות נוצריים. מוסדות אלה מדגישים לעיתים קרובות השקעות אתיות ואחראיות חברתית, ונמנעים מענפים הסותרים ערכים נוצריים, כגון הימורים, אלכוהול וטבק. הם עשויים גם לתת עדיפות לפיתוח קהילתי וליוזמות צדקה. בנקים ואיגודי אשראי נוצריים מסוימים בארצות הברית ובאירופה מקדמים את הרעיון של "בנקאות מקראית", המרתיעה מפני ריבית קצוצה ומעודדת חלוקת רווחים ומתן אשראי אתי.
סליקה | תהליך של העברה, התאמה ואישור של פרטי עסקאות פיננסיות בין הצדדים לעסקה, לרוב באמצעות בית סליקה המנהל את החלפת הכספים וניירות הערך ומצמצם את הסיכונים הכרוכים בעסקאות.
בית סליקה | צד נגדי מרכזי (CCP) הנכנס בין הקונים למוכרים בשוק, מנהל את חילופי הכספים וניירות הערך ומבטיח את ביצוע התחייבויות הצדדים לעסקה, וכך מצמצם את סיכון הצד הנגדי ומגדיל את יעילות תהליך הסילוק.
Clearing House Interbank Payments System (CHIPS) | מערכת תשלומים לסכומים גדולים בארצות הברית המעבדת ומסדירה תשלומים בדולרים אמריקאיים בין בנקים משתתפים, המופעלת בידי The Clearing House Payments Company L.L.C.
Clearstream | מוסד פיקדון מרכזי לניירות ערך וספק שירותי סליקה ושמירת נכסים בינלאומיים השייך לקבוצת Deutsche Börse, שמושבו בלוקסמבורג ובפרנקפורט.
בטוחה | נכסים או רכוש המשועבדים להבטחת פירעונה של הלוואה.
התחייבות חוב מגובת בטחונות (Collateralised Debt Obligation, CDO) | מוצר פיננסי מובנה המאגד סוגים שונים של חוב, כגון משכנתאות או אגרות חוב קונצרניות, ומארגן מחדש את תזרימי המזומנים לניירות ערך חדשים בעלי פרופילי סיכון שונים, אשר ניתן למכור למשקיעים.
התחייבות הלוואה מובטחת (CLO) | סוג של מוצר פיננסי מובנה המאגד תיק של הלוואות ממונפות, כגון הלוואות תאגידיות או הלוואות סינדיקטיביות, ומנפיק מקטעים של ניירות ערך בעלי פרופילי סיכון ותשואה שונים, וכך מאפשר למשקיעים לקבל חשיפה לתיק ההלוואות הבסיסי.
ניירות מסחריים (CP) | מכשיר חוב לטווח קצר ולא מובטח שמנפיק תאגיד, המשמש בדרך כלל למימון צורכי ההון החוזר שלו או התחייבויות אחרות לטווח קצר.
תקן הדיווח המשותף (CRS) | תקן ה-OECD להחלפה אוטומטית של מידע על חשבונות פיננסיים בין רשויות המס. מוסדות פיננסיים משתתפים מזהים את תושבות המס של בעלי החשבונות ומדווחים על חשבונות המוחזקים בידי תושבי חוץ.
מניות רגילות | סוג של בעלות הונית בתאגיד, המייצג זכות לחלק מנכסי החברה ורווחיה; בעלי מניות רגילות נהנים בדרך כלל מזכויות הצבעה.
אשראי צרכני | סוג של אשראי הניתן לצרכנים למטרות אישיות, ביתיות או משפחתיות, כגון כרטיסי אשראי, הלוואות אישיות או משכנתאות.
תשלום ללא מגע | אמצעי תשלום המאפשר למשתמשים לבצע עסקאות באמצעות הצמדה או הנפת כרטיס, טלפון חכם או התקן התומך בתשלום ללא מגע בסמוך למסוף נקודת מכירה תואם.
אגרות חוב להמרה | סוג של אגרת חוב הניתנת להמרה במספר מוגדר של מניות רגילות של המנפיק, לפי שיקול דעתו של מחזיק האגרה, בדרך כלל במועדים מסוימים ובתנאים מסוימים.
מערכת בנקאית מרכזית | פלטפורמה טכנולוגית מרכזית המשמשת בנקים לניהול פעילויותיהם העסקיות המרכזיות, כגון קבלת פיקדונות, עיבוד הלוואות וניהול חשבונות.
מימון תאגידי | תחום הפיננסים העוסק בתהליכי קבלת ההחלטות הפיננסיות ובאסטרטגיות של תאגידים, לרבות מבנה ההון, השקעות ומדיניות דיבידנדים.
חשבונות קורספונדנטיים | הידועים גם כחשבונות נוסטרו וווסטרו, הם חשבונות ייעודיים שמוסדות פיננסיים מקימים זה אצל זה כדי להקל על עסקאות חוצות גבולות ושירותי בנקאות בינלאומיים. כמומחה בנקאות, חיוני להבין את תפקידם ואת פעולתם של חשבונות קורספונדנטיים במערכת הפיננסית העולמית
בנק קורספונדנט | בנק המנהל חשבונות עבור בנק אחר ומבצע או מקבל תשלומים בשמו, בדרך כלל במטבע זר או בתחום שיפוט שבו לבנק האחר אין גישה ישירה למערכת התשלומים המקומית.
עלות ההון | שיעור התשואה שמשקיע דורש כדי להקצות כספים להשקעה, המשקף את עלות ההזדמנות ואת הסיכון הכרוך בהשקעה.
צד נגדי | הצד האחר המעורב בעסקה פיננסית, כגון קונה או מוכר, מלווה או לווה.
אג"ח מכוסה | נייר ערך חוב שמנפיק מוסד פיננסי, הנתמך בתיק נכסים איכותיים, כגון משכנתאות או הלוואות למגזר הציבורי, הנשארים במאזן המנפיק. אג"ח מכוסות מעניקות למשקיעים רמת ביטחון גבוהה יותר ולרוב נושאות ריבית נמוכה מזו של חוב בלתי מובטח.
תשלום כיסוי | התשלום בין בנק לבנק המממן העברת לקוח כאשר לשני הבנקים אין חשבונות זה אצל זה; לפי ISO 20022 הוא נשלח כהודעת pacs.009 COV לצד העברת האשראי של הלקוח.
החלפת סיכון אשראי (CDS) | נגזר פיננסי המאפשר לצד אחד (הקונה) להעביר את סיכון האשראי של ישות ייחוס, כגון מנפיק אג"ח או לווה, לצד אחר (המוכר) תמורת תשלומים תקופתיים. במקרה של כשל בפירעון או אירוע אשראי של ישות הייחוס, על המוכר לפצות את הקונה.
שיפור אשראי | טכניקה המשמשת בעסקאות מימון מובנה לשיפור איכות האשראי של נייר ערך או של מאגר נכסים, כגון מתן בטוחות וערבויות נוספות, רכישת ביטוח אשראי או הכפפת זכויות התשלום של טרנשים מסוימים, וכך הפחתת סיכון ההפסד למשקיעים והורדה אפשרית של עלות המימון למנפיק.
מסגרת אשראי | אפשרות לקבל קו אשראי,
מסגרת אשראי | מסגרת אשראי, הידועה גם כקו אשראי, היא הסדר מימון גמיש המסופק על ידי מוסד פיננסי, כגון בנק או איגוד אשראי, ומאפשר ללווה לגשת לכספים עד לתקרה שנקבעה מראש, לפי הצורך. זוהי צורה של אשראי מתחדש, בדומה לכרטיס אשראי. יחידים, עסקים או ממשלות יכולים להשתמש בה כדי לממן צרכים לטווח קצר או לנהל תנודות בתזרים המזומנים. כמומחים, חשוב להדגיש את המאפיינים העיקריים והשיקולים של מסגרת אשראי:
דירוג אשראי | הערכה של איתנותו הפיננסית של לווה או של סיכון הכשל בפירעון של מכשיר חוב, המובעת בציון באותיות או בציון מספרי, ומסופקת על ידי חברת דירוג אשראי, כגון Standard & Poor’s, Moody’s או Fitch Ratings.
סיכון אשראי | הסיכון שלווה או צד נגדי לא יעמוד בהתחייבויותיו הפיננסיות, דבר הגורם להפסד למלווה או לבעל מכשיר החוב.
הסדר חוצה מטבעות | תהליך הסדרתה של עסקה הכרוכה בשני מטבעות או יותר, בדרך כלל באמצעות בנק קורספונדנט או מערכת להסדר מט"ח.
החלף מטבעות צולב (Cross-Currency Swap) | חוזה נגזר פיננסי שבו שני צדדים מסכימים להחליף תשלומי קרן וריבית במטבעות שונים לאורך תקופה מוגדרת, ולרוב משמש לניהול סיכון מט"ח, לגידור השקעות בנכסים זרים או לגיוס כספים במטבע זר.
CSDs | מסלקות מרכזיות לניירות ערך (CSDs) הן תשתיות פיננסיות המנהלות ומעבירות ניירות ערך, בדרך כלל באמצעות רישום בספרים ולא באמצעות תעודות פיזיות. הן ממלאות תפקיד נוטריוני בהנפקת ניירות ערך ושומרות על שלמותם של ניירות הערך שהונפקו לאורך מחזור חייהם. המסלקות שומרות תעודות באופן מאובטח ומבצעות באופן סדיר התאמה בין סך ניירות הערך שהונפקו לבין ההחזקות של כל אחד מהמשתתפים. בדרך כלל, זהות המשקיעים הסופיים אינה ידועה למסלקות, שכן בנקים לשמירת נכסים מחזיקים בניירות הערך בחשבונות מרוכזים. עם זאת, במדינות מסוימות, כגון יוון ופינלנד, המסלקות מנהלות חשבונות ברמת המשקיע הסופי בשל דרישות הדין (שווקים של החזקה ישירה).
CSDR | תקנה בדבר מאגרי ניירות ערך מרכזיים. מטרת ה-CSDR להתאים היבטים מסוימים של מחזור הסליקה ושל משמעת הסליקה, ולקבוע דרישות אחידות למאגרי ניירות ערך מרכזיים (CSD) המפעילים מערכות סליקה של ניירות ערך ברחבי האיחוד האירופי. ה-CSDR ממלאת תפקיד מרכזי במאמצי ההרמוניזציה האירופית בשלב שלאחר המסחר, ומשפרת את התנאים המשפטיים והתפעוליים לסליקה חוצת גבולות באיחוד האירופי. תקנה (EU) מס' 909/2014 של הפרלמנט האירופי והמועצה מיום 23 ביולי 2014 בדבר שיפור סליקת ניירות ערך באיחוד האירופי ובדבר מאגרי ניירות ערך מרכזיים, המתקנת את הוראות 98/26/EC ו-2014/65/EU ואת תקנה (EU) מס' 236/2012 (CSDR), פורסמה בעיתון הרשמי ב-28 באוגוסט 2014 ונכנסה לתוקף ב-17 בספטמבר 2014.
עסקת החלף מטבעות | חוזה נגזר פיננסי שבו שני צדדים מסכימים להחליף תשלומי קרן וריבית במטבעות שונים לאורך תקופה מוגדרת, המשמש לעיתים קרובות לניהול סיכון מטבע חוץ, לגידור השקעות בנכסים זרים או לגיוס כספים במטבע זר.
שומר נכסים | מוסד פיננסי, כגון בנק או חברת נאמנות, המחזיק ומשמר את נכסי הלקוחות, לרבות ניירות ערך, מזומנים או נכסי ערך אחרים, ומספק שירותים שונים, כגון סילוק עסקאות, ניהול רישומים או דיווח.
קריפטוגרפיה | אבטחה והגנה על מידע באמצעות קודים, צפנים ואלגוריתמים להצפנה ולפענוח של נתונים.
בדיקת נאותות לקוח (CDD) | התהליך של איסוף ואימות מידע אודות לקוח לשם הערכת פרופיל הסיכון שלו והבטחת ציות לתקנות למניעת הלבנת הון (AML) ולתקנות "הכר את הלקוח שלך" (KYC).
D
פריצת נתונים | אירוע אבטחה שבו אנשים בלתי מורשים משיגים גישה לנתונים רגישים או סודיים, דבר העלול להוביל לגניבת זהות, להונאה או לתוצאות שליליות אחרות.
Data Encryption Standard (DES) | אלגוריתם מפתח סימטרי להצפנת נתונים דיגיטליים, ששימש בהרחבה בעבר אך נחשב כיום בלתי מאובטח עקב ההתקדמות בכוח המחשוב.
DBFO | תכנון-הקמה-מימון-הפעלה – שותפות ציבורית-פרטית משולבת שבה המגזר הפרטי מתכנן, בונה, מממן ומפעיל את הנכס.
אגרות חוב ללא בטוחה (Debentures) | סוג של מכשיר חוב לטווח ארוך ללא בטוחה, הנתמך באיתנותו הכללית ובמוניטין של המנפיק ולא בבטוחה ספציפית.
מימון באמצעות חוב | תהליך גיוס הון באמצעות לקיחת הלוואות מגופים מלווים או ממשקיעים, בדרך כלל על ידי הנפקת אגרות חוב, הלוואות או מכשירי חוב אחרים.
הסדר חובות | תהליך שבו לווה או מנפיק של מכשירי חוב מנהל משא ומתן על תנאים חדשים או מתוקנים לגבי התחייבויות החוב שלו, כגון הארכת מועדי פירעון, הפחתת ריבית או המרת חוב להון, לרוב בתגובה למצוקה פיננסית או לשם שיפור הפרופיל האשראי שלו.
יחס חוב להון | יחס פיננסי המודד את שיעור חובותיה של חברה ביחס להונה העצמי, ומשמש להערכת המינוף הפיננסי שלה ופרופיל הסיכון שלה.
כשל פירעון | אי עמידתו של לווה בהתחייבויות החוב שלו, כגון תשלומי ריבית או קרן, העלול להוביל לצעדים משפטיים או להפסד למלווה.
אספקה כנגד תשלום (DvP) | שיטת סליקה שבה ניירות ערך נמסרים רק אם התשלום מבוצע בו-זמנית, כך שאף צד אינו חשוף לסיכון של מסירה ללא קבלת תשלום.
Depository Trust Company (DTC) | המאגר המרכזי לניירות ערך של ארצות הברית, חלק מ-Depository Trust & Clearing Corporation (DTCC), המחזיק ניירות ערך במשמרת ומבצע סילוק של העברות בין המשתתפים בו.
נגזרת | חוזה פיננסי שערכו נגזר מביצועיו של נכס בסיס, מדד או ריבית ייחוס, כגון מניות, אגרות חוב, סחורות, מטבעות או שיעורי ריבית, המאפשר למשקיעים לנהל סיכונים, לספקל בתנועות מחירים או להשיג חשיפה לפלחי שוק מסוימים.
הוראת קבע בחיוב (Direct Debit) | תשלום אלקטרוני ביוזמת הנפרע, מכוח הרשאה שניתנה על ידי המשלם; בין בנקים הוא מועבר באמצעות הודעת ISO 20022 מסוג pacs.003. התשלום מעביר כספים מחשבון הבנק של המשלם לחשבון הבנק של הנפרע. הוראת קבע בחיוב משמשת בדרך כלל לתשלומים חוזרים, כגון חשבונות שירותים, פרמיות ביטוח או תשלומי הלוואה.
ריבית הניכיון | שיעור הריבית שבו בנק מרכזי מלווה כספים למוסדות פיננסיים זכאים לטווח קצר, ולרוב משמש ככלי מדיניות מוניטרית להשפעה על שיעורי הריבית בשוק, על תנאי האשראי ועל היצע הכסף.
פיזור | אסטרטגיית ניהול סיכונים הכוללת הקצאת השקעות בין סוגי נכסים, ענפים או אזורים גאוגרפיים שונים, במטרה להפחית את הסיכון הכולל של התיק ולשפר את ביצועיו ארוכי הטווח באמצעות צמצום השפעתן של תנודות במחירי נכסים בודדים.
מימוש החזקות (Divestiture) | מכירה או סילוק של עסק, חטיבה או נכס, בדרך כלל לשם ייעול הפעילות, גיוס הון או התמקדות ביכולות הליבה.
חתימה דיגיטלית | טכניקה קריפטוגרפית המשמשת לאימות האותנטיות והשלמות של מסמך או הודעה דיגיטליים, באמצעות יצירת קוד ייחודי המבוסס על המפתח הפרטי של השולח ועל תוכן ההודעה.
הפקדה ישירה | העברה אלקטרונית של כספים ישירות לחשבון הבנק של הנמען, המשמשת לרוב לתשלום שכר, להחזרי מס או לתשלומי קצבאות.
תשלום (Disbursement) | הוצאה או חלוקה של כספים, בדרך כלל מבנק, מממשלה או ממוסד פיננסי ללקוח או למוטב.
דיבידנדים | תשלומים קבועים שתאגיד מעביר לבעלי מניותיו, בדרך כלל במזומן או במניות נוספות, המייצגים חלק מרווחי החברה.
חוק דוד-פרנק | חוק פדרלי אמריקאי שנחקק בעקבות המשבר הפיננסי של 2008, שמטרתו לשפר את היציבות והשקיפות של המערכת הפיננסית ולהגן על צרכנים מפני נהלים פיננסיים פוגעניים.
הורדת כספים | מונח המשמש בתרמיות להעברת כסף לכאורה באמצעות העברת קובץ או שרת. לא ניתן להוריד כספי בנק: כסף נע אך ורק כחיוב וזיכוי בחשבונות המתנהלים בבנקים או בבנקים מרכזיים.
DSCR (יחס כיסוי שירות החוב) | תזרים מזומנים ÷ שירות החוב המתוכנן. הפרה מפעילה סחיפת מזומנים/כשל פירעון
DSRA | חשבון רזרבה לשירות חוב – רזרבה במזומן ממומנת מראש בגובה שירות החוב של 3 עד 12 חודשים.
בדיקת נאותות | הערכה מקיפה של עסק, נכס או השקעה, המבוצעת על ידי קונה או משקיע פוטנציאלי כדי להעריך את שוויים ולחשוף סיכונים אפשריים.
מערכת תשלומים עמידה | מערכת תשלומים המתוכננת להמשיך לפעול בתקופות של לחץ או הפרעה, ומבטיחה את השלמתן בזמן של פונקציות תשלום וסליקה קריטיות.
E
EBITDA (רווח לפני ריבית, מסים, פחת והפחתות) | מדד פיננסי למדידת הביצועים התפעוליים של חברה, המחושב כהכנסות בניכוי הוצאות תפעוליות, ללא ריבית, מסים, פחת והפחתות.
ECA | סוכנות אשראי לייצוא – מבטח בגיבוי ממשלתי של סחר חוצה גבולות והלוואות לפרויקטים. בדרך כלל מכסה עד 95% מהסיכון המסחרי ועד 100% מהסיכון המדיני בהתאם לתנאי הסדר ה-OECD.
חילופי נתונים אלקטרוניים (EDI) | חילופי מסמכים עסקיים, כגון חשבוניות, הזמנות רכש או הודעות משלוח, בין מחשב למחשב בפורמט אלקטרוני סטנדרטי, באופן המצמצם תקשורת מבוססת נייר.
העברת כספים אלקטרונית (EFT) | מערכת המאפשרת העברת כספים בין חשבונות בנק באמצעים אלקטרוניים, כגון העברות בנקאיות, הפקדות ישירות או בתי סליקה אוטומטיים, ומספקת שיטה מהירה, מאובטחת וחסכונית לעיבוד תשלומים ולניהול תזרימי מזומנים.
שוק מתפתח | מדינה או שוק הנמצאים בתהליך מעבר מכלכלה מתפתחת לכלכלה מפותחת, המאופיינים בצמיחה כלכלית מהירה, שילוב גובר במערכת הפיננסית העולמית ושיפור ברמת החיים, אך גם ברמות סיכון ותנודתיות גבוהות יותר בהשוואה לשווקים מפותחים.
עיבוד סוף יום (EOD) | תהליך עדכון והתאמה של רישומים פיננסיים, עסקאות ויתרות בתום יום עסקים.
בדיקת נאותות מוגברת (EDD) | האימות הנוסף הנדרש לגבי לקוחות ועסקאות בסיכון גבוה, כגון אנשים בעלי חשיפה פוליטית או תחומי שיפוט בסיכון גבוה, מעבר לבדיקת הנאותות הרגילה של לקוחות בנוגע לזהות, למקור הכספים ולמקור העושר.
מימון באמצעות הון עצמי | תהליך גיוס הון על ידי מכירת זכויות בעלות בחברה, בדרך כלל באמצעות הנפקת מניות, למשקיעים הנוטלים על עצמם רמה מסוימת של סיכון בתמורה לתשואה פוטנציאלית.
חשבון נאמנות | חשבון שבו צד ניטרלי מחזיק כספים או נכסים עד להתקיימות תנאים מוסכמים, ולאחר מכן משחרר אותם לצד הזכאי.
ESG | סביבה, חברה, ממשל תאגידי – גורמים לסינון פיננסי בר-קיימא ולתכנון מדדי ביצוע.
Euroclear | מאגר ניירות ערך מרכזי בינלאומי שמושבו בבריסל, המסלק ומחזיק בשמירת נכסים אגרות חוב, מניות וקרנות עבור מוסדות פיננסיים ברחבי העולם.
Euro Interbank Offered Rate (EURIBOR) | ריבית ייחוס המייצגת את הריבית הממוצעת שבה קבוצת בנקים אירופיים מוכנה להלוות זה לזה כספים בלתי מובטחים בשוק הבין-בנקאי באירו.
עודפי רזרבות | סכום הרזרבות שבנק מחזיק מעבר לדרישות הרזרבה המינימליות שקבע הבנק המרכזי, אשר ניתן להשתמש בו למתן אשראי או למטרות השקעה.
קרן סל (ETF) | סוג של קרן השקעות המחזיקה תיק מגוון של ניירות ערך, כגון מניות, אג"ח או סחורות, ונסחרת בבורסה, ומאפשרת למשקיעים לקבל חשיפה לפלחי שוק, למדדים או לאסטרטגיות השקעה מסוימים, תוך נזילות ושקיפות של נייר ערך רשום למסחר.
זכות יתר מופרזת | היתרונות המצטברים למנפיקי מטבעות רזרבה בינלאומיים, ובמיוחד היכולת להפיק רווחי הנפקה (seignorage) בינלאומיים ולממן גירעונות באמצעות הנפקת מטבע.
סילוק מורחב | הסדר סילוק המאפשר תקופת סילוק ארוכה מזו של מחזור הסילוק הסטנדרטי, ונהוג בעסקאות ניירות ערך מורכבות או בלתי נזילות.
F
Federal Deposit Insurance Corporation (FDIC) | סוכנות ממשלתית אמריקאית המעניקה ביטוח פיקדונות להגנה על מפקידים במקרה של קריסת בנק, עד לתקרות מוגדרות.
Fedwire Funds Service | מערכת סליקה ברוטו בזמן אמת לתשלומים בדולר אמריקאי, המופעלת על ידי בנקי הפדרל ריזרב; התשלומים סופיים ובלתי חוזרים לאחר סליקתם.
עמלות | אלה כוללות את החיובים הכספיים המוטלים בגין פתיחת החשבון, תחזוקתו ועסקאות שונות הנוגעות אליו. הדבר כולל, בין היתר, את עמלת הפעלת החשבון, העמלה השנתית לאחר מכן וכל חיוב הקשור לעסקאות או לשירותים.
FF&C | Full Faith and Credit – התחייבות ריבונית בלתי מותנית להחזר.
כוח המשימה הפיננסי (FATF) | ארגון בין-ממשלתי המפתח ומקדם מדיניות ותקנים למאבק בהלבנת הון, במימון טרור ובאיומים נלווים לשלמות המערכת הפיננסית הבינלאומית.
מינוף פיננסי | שימוש בכספים שהושאלו כדי להגדיל את התשואה הפוטנציאלית על ההשקעה, דבר העלול להגביר רווחים והפסדים; מכונה גם "גירינג" או "מינוף".
דיכוי פיננסי | מדיניות המכוונת חסכונות לממשלה בתשואה הנמוכה מתנאי השוק באמצעות דרישות רגולטוריות, אינפלציה או מניפולציה בשיעורי הריבית - צורה של הפקת סיניורג' מרומזת.
תשתית שוק פיננסי (FMI) | מערכת המאפשרת סליקה, התחשבנות או רישום של תשלומים, ניירות ערך, נגזרים או עסקאות פיננסיות אחרות, כגון מערכות תשלומים, מאגרי ניירות ערך מרכזיים, מערכות להתחשבנות בניירות ערך, צדדים נגדיים מרכזיים או מאגרי עסקאות.
מידול פיננסי | תהליך יצירת ייצוגים מתמטיים של הביצועים הכלכליים והסיכויים של חברה, פרויקט או השקעה, תוך שימוש בהנחות ובתרחישים שונים.
מועצת היציבות הפיננסית (FSB) | גוף בין-לאומי שהוקם על ידי ה-G20 במטרה לקדם יציבות פיננסית, לנטר ולהעריך פגיעויות במערכת הפיננסית העולמית, לתאם את גיבושה ויישומה של מדיניות רגולטורית ופיקוחית, ולחזק את שיתוף הפעולה בין רשויות לאומיות וארגונים בין-לאומיים.
הכנסה קבועה | סוג השקעה המשלם זרם הכנסה קבוע או צפוי, כגון ריבית או דיבידנדים, לאורך תקופה מוגדרת, לרבות אג"ח, מניות בכורה או קצבאות; נחשבת בדרך כלל לפחות מסוכנת ויציבה יותר מהשקעות במניות.
ניירות ערך בעלי הכנסה קבועה | מכשירי חוב המשלמים למשקיעים ריבית קבועה במהלך תקופה מוגדרת, כגון אגרות חוב, שטרות או מניות בכורה.
Foreign Account Tax Compliance Act (FATCA) | חקיקה אמריקאית המחייבת מוסדות פיננסיים זרים לזהות חשבונות המוחזקים בידי אנשים אמריקאים ולדווח עליהם לרשות המסים האמריקאית, במישרין או באמצעות רשות המסים הלאומית שלהם.
שוק המט"ח (FX) | השוק הגלובלי למסחר במטבעות, לרבות שוק הספוט, שוק הפורוורד ושוק האופציות, המאפשר למשתתפים להמיר מטבע אחד באחר, לספקלט על תנועות בשער החליפין או לגדר סיכון מטבע חוץ.
חוזה פורוורד | הסכם הנערך במשא ומתן פרטי בין שני צדדים לקנייה או למכירה של נכס מוגדר, כגון סחורה, מטבע או נייר ערך, במחיר שנקבע מראש ובמועד עתידי, ומשמש לרוב לניהול סיכוני מחיר או לגידור השקעות.
חוזה עתידי | הסכם סטנדרטי הנסחר בבורסה בין שני צדדים לקנייה או למכירה של נכס מוגדר, כגון סחורה, מטבע או נייר ערך, במחיר שנקבע מראש ובמועד עתידי. משמש לרוב לניהול סיכוני מחיר, לספקולציה על מגמות שוק או להשגת חשיפה למקטעי שוק מסוימים.
G
G20 | פורום בינלאומי של ממשלות ונגידי בנקים מרכזיים של 19 כלכלות מרכזיות והאיחוד האירופי, העוסק בסוגיות כלכליות ופיננסיות עולמיות ושואף לקדם יציבות פיננסית וצמיחה כלכלית בת קיימא.
תקנת הגנת המידע הכללית (GDPR) | תקנה של האיחוד האירופי המסדירה את עיבוד המידע האישי והטיפול בו, מקנה ליחידים שליטה רבה יותר במידע שלהם וקובעת תקני הגנת מידע מחמירים עבור ארגונים.
משמורן גלובלי | מוסד פיננסי, כגון בנק או חברת נאמנות, המספק שירותי שמירת נכסים ושירותים נלווים למשקיעים מוסדיים, למנהלי נכסים או למוסדות פיננסיים אחרים בקנה מידה עולמי, לרבות שמירת נכסים, הסדרת עסקאות, ניהול רישומים, דיווח או השאלת ניירות ערך.
בנק בעל חשיבות מערכתית גלובלית (G-SIB) | בנק גדול ומקושר, הנחשב בעל חשיבות מכרעת למערכת הפיננסית העולמית, ואשר כישלונו עלול לגרום להשלכות שליליות משמעותיות על המשק הרחב. בנקים מסוג G-SIB כפופים לדרישות רגולטוריות ולפיקוח נוספים, במטרה להבטיח את יציבותם וחוסנם.
הנפקה לציבור (IPO) | תהליך הצעת מניות של חברה פרטית לציבור לראשונה באמצעות הנפקה ראשונית לציבור (IPO).
מודל הכספים הזמינים (Good Funds Model) | מודל סילוק שבו העברת הכספים נחשבת סופית ובלתי הפיכה לאחר שהבנק המקבל אישר את זמינות הכספים, ובכך מצטמצם הסיכון לכשל בסילוק.
מוניטין (Goodwill) | נכס בלתי מוחשי המייצג את שוויים של שמה הטוב של החברה, המותג שלה, קשרי הלקוחות שלה וגורמים לא פיזיים אחרים התורמים ליכולת ההשתכרות שלה.
gpi | SWIFT gpi, או Global Payments Innovation, הוא שירות שהציגה Society for Worldwide Interbank Financial Telecommunication (SWIFT) כדי לשפר ולייעל עסקאות תשלום חוצות גבולות. SWIFT היא רשת הודעות פיננסית עולמית המאפשרת למוסדות פיננסיים להחליף באופן מאובטח מידע הנוגע לסוגים שונים של עסקאות פיננסיות, לרבות הוראות תשלום, מסחר בניירות ערך ועסקאות אוצר.
מערכת סילוק ברוטו | מערכת תשלומים שבה עסקאות בודדות מסולקות על בסיס אחד-לאחד, ללא קיזוז או קיבוץ, ומשמשת בדרך כלל לעסקאות בהיקף גבוה או רגישות לזמן.
H
הנחת שווי (Haircut) | ניכוי המופחת משווי השוק של נכס בטוחה בעת קביעת זכאותו או היקף האשראי שניתן להעמיד כנגדו, ומשקף את הסיכון להפסד בשל תנודות מחיר, חוסר נזילות או גורמים אחרים.
קרן גידור | סוג של קרן השקעות אלטרנטיבית המשתמשת במגוון רחב של אסטרטגיות השקעה ומכשירים, כגון מניות בפוזיציות ארוכות/קצרות, אסטרטגיות מבוססות אירועים או מאקרו גלובלי, במטרה להניב תשואות מוחלטות, תוך התמקדות בביצועים מתואמי סיכון ובשימור הקרן.
מסחר בתדירות גבוהה (HFT) | סוג של מסחר אלגוריתמי הכולל ביצוע מהיר של מספר רב של עסקאות, לעיתים בשברירי שנייה, במטרה לנצל פערי מחיר קטנים או חוסר יעילות בשוק.
השתלטות עוינת | ניסיון בלתי מוזמן של חברה או משקיע לרכוש שליטה בחברה אחרת, לרוב באמצעות הצעת רכש או מאבק על ייפויי כוח, ללא אישור דירקטוריון חברת היעד.
I
ICSID | פורום בוררות של הבנק העולמי | פסקי הבוררות ניתנים לאכיפה עצמית במדינות החברות
העברת כספים מיידית | מערכת העברת כספים אלקטרונית בזמן אמת המאפשרת העברה מיידית וסופית של כספים בין חשבונות, הנמצאת בשימוש לעיתים קרובות בעסקאות קמעונאיות או בעסקאות בהיקף נמוך.
דוח רווח והפסד | דוח כספי המסכם את הכנסותיה, הוצאותיה, רווחיה או הפסדיה של חברה בתקופה מסוימת, ומשמש להערכת ביצועיה הפיננסיים.
מדד | מדד סטטיסטי או נקודת ייחוס העוקבים אחר ביצועיה של קבוצת נכסים מסוימת, כגון מניות, איגרות חוב או סחורות, המשמש לעיתים קרובות כנקודת התייחסות לתמחור מוצרים פיננסיים, לבניית תיקי השקעות או להערכת ביצועי השקעות.
הנפקה ראשונית לציבור (IPO) | המכירה הראשונה של מניות החברה לציבור, באמצעות בורסה או שוק מעבר לדלפק (OTC), המאפשרת לחברה לגייס הון, לגוון את בעלי מניותיה ולהגביר את חשיפתה ואת אמינותה.
מדיניות יעד אינפלציה | אסטרטגיה מוניטרית שבה הבנק המרכזי קובע שיעור אינפלציה מוגדר כיעדו ומתאים את פעולותיו המוניטריות כדי להשיג ולשמר יעד זה.
שימוש במידע פנים | הפרקטיקה הלא חוקית של מסחר בניירות ערך על בסיס מידע מהותי שאינו פומבי, שהושג מתוקף תפקידו או קשריו של אדם עם החברה.
מערכת להעברת כספים בין-בנקאית | מערכת המאפשרת העברת כספים בין בנקים, ומאפשרת לבנקים להסדיר זה מול זה עסקאות תשלום.
החלפת ריבית (Interest Rate Swap) | חוזה נגזר פיננסי שבו שני צדדים מסכימים להחליף תשלומי ריבית על סכום קרן מוגדר, בדרך כלל באמצעות החלפה של ריבית קבועה בריבית משתנה.
בנק מתווך | בנק הממוקם בין הבנק השולח לבנק המקבל בתשלום בינלאומי, בדרך כלל בנק קורספונדנט של אחד מהם, והעשוי לנכות עמלות משלו אלא אם חלה אפשרות העמלות OUR.
מספר חשבון בנק בינלאומי (IBAN) | מערכת מספור בינלאומית אחידה לחשבונות בנק, שנועדה להקל על העיבוד האוטומטי של עסקאות חוצות גבולות ולהפחית את הסיכון לטעויות.
מספר זיהוי ניירות ערך בינלאומי (ISIN) | קוד אלפאנומרי ייחודי בן 12 תווים המזהה נייר ערך מסוים, כגון מניה או אג"ח, ומשמש להקלה על סליקה וסילוק של עסקאות בניירות ערך.
נזילות תוך-יומית | זמינות כספים בתוך מוסד פיננסי במהלך יום עסקים אחד, שניתן להשתמש בהם לעמידה בהתחייבויות תשלום וסליקה בזמן אמת.
בנקאות השקעות | ענף במגזר השירותים הפיננסיים המספק פתרונות ייעוץ, מימון וניהול סיכונים לתאגידים, לממשלות או למוסדות אחרים, ובכלל זה מיזוגים ורכישות, גיוס הון, חיתום ניירות ערך או מימון מובנה.
דירוג השקעה (Investment Grade) | דירוג אשראי המצביע על רמת סיכון נמוכה לכשל פירעון באג"ח או בנייר ערך חוב אחר, הנקבע בדרך כלל על ידי סוכנויות דירוג אשראי כגון Standard & Poor’s, Moody’s או Fitch Ratings.
IP/IP (IPIP) | פרוטוקול אינטרנט לפרוטוקול אינטרנט: העברה ישירה של נתונים מכתובת IP אחת לאחרת, בדומה לחיבור בין שרתים, לדואר אלקטרוני או להעברת קובץ באמצעות FTP. שידור IP/IP נושא הודעות או קבצים בלבד; כספים מועברים רק עם סליקת תשלום בחשבונות המתנהלים בבנקים או בבנק מרכזי.
מימון אסלאמי | מערכת פיננסית העומדת בעקרונות החוק האסלאמי (שריעה), האוסר תשלום או קבלה של ריבית (ריבא), עסקאות ספקולטיביות (גראר) או השקעות בפעילויות מסוימות, כגון הימורים, אלכוהול או גידול חזירים, ומעודדת חלוקת סיכונים, מימון מגובה נכסים והשקעה אתית.
ISO 20022 | תקן בינלאומי להחלפת נתונים אלקטרונית בין מוסדות פיננסיים, המספק מסגרת משותפת לפיתוח הודעות ומבטיח תאימות ויכולת פעולה הדדית בין מערכות תשלומים.
J
בנקאות יהודית | נוהלי הבנקאות היהודית מבוססים על עקרונות ההלכה, גוף הדינים היהודי הכולל, וכוללים איסורים על ריבית (גביית ריבית על הלוואות) בין יהודים. הבנקאות היהודית המסורתית נשענת על הרעיון של "היתר עסקה", הסכם שותפות המאפשר לשני הצדדים לחלוק ברווחים ובהפסדים במקום לגבות ריבית על הלוואות. כך מובטח שעסקאות פיננסיות מתבצעות בהתאם לאתיקה ולערכים היהודיים.
אגרות חוב זבל (Junk bonds) | אגרות חוב בעלות תשואה גבוהה וסיכון גבוה, שמנפיקות חברות או ממשלות בעלות דירוג אשראי נמוך יותר, ומציעות תשואות גבוהות יותר כפיצוי למשקיעים על סיכון כשל הפירעון המוגבר.
K
טלקס מאומת במפתח (KTT) | הודעת טלקס המאומתת באמצעות מפתח בדיקה שהוסכם בילטרלית בין שני בנקים. שימשה להודעות תשלום וערבות בטרם הפכה הודעת SWIFT מאומתת לתקן, ומשמשת כיום רק בהסדרים בילטרליים מוגבלים.
הכר את הלקוח שלך (KYC) | תהליך אימות זהותו של לקוח והערכת פרופיל הסיכון שלו, במסגרת ציות המוסד הפיננסי לתקנות למניעת הלבנת הון (AML) ולבדיקת נאותות לגבי לקוחות (CDD).
KPI | מדד ביצוע מרכזי (Key Performance Indicator) – מדד כמותי (למשל CO₂ /ק״ג, שיעור נשים בהנהגה) הקשור לתמחור ההלוואה.
L
מערכת תשלומים לסכומים גבוהים (LVPS) | מערכת תשלומים המטפלת בעיקר בעסקאות בסכומים גבוהים ובעלות דחיפות זמן בין מוסדות פיננסיים, ובדרך כלל מציעה סילוק ברוטו בזמן אמת ורמה גבוהה של אבטחה ואמינות.
L2L | ספר לספר (Ledger to ledger) מתייחס להעברת כספים בין חשבונות המתנהלים באותו מוסד פיננסי, או מחשבונות נוסטרו במוסדות אחרים אל הלקוח המקבל. העברות אלה מתבצעות בדרך כלל באופן פנימי, ללא צורך במערכות סליקה או סילוק חיצוניות. עסקאות ספר לספר מהירות וחסכוניות בדרך כלל יותר מהעברות בין מוסדות פיננסיים שונים, שכן הן עוקפות בנקים מתווכים וספקי שירות צד שלישי. סוג זה של העברה נפוץ בעסקאות בין חשבונות בבעלות אותו יחיד או גוף, או בהעברות בין סניפים שונים של אותו בנק.
הילך חוקי | מטבע שיש חובה על פי דין לקבלו לסילוק חובות, ובכך נוצר ביקוש כפוי ללא תלות באיכותו או באמון בו.
מינוף | שימוש בכספים שהושאלו לשם הגדלת התשואה הפוטנציאלית על השקעה או הגברת ההשפעה של החלטות פיננסיות, כגון במקרה של בנק המשתמש בפיקדונות או בכספים אחרים שהושאלו כדי להעניק הלוואות או להשקיע בניירות ערך. מינוף עשוי להגדיל הן רווחים והן הפסדים.
רכישה ממונפת (LBO) | רכישת חברה או חלק משמעותי מנכסיה באמצעות סכום גדול של כספים שאולים, לרוב בביטחון נכסי החברה הנרכשת.
כתב אשראי (LC) | מכשיר פיננסי המונפק על ידי בנק או מוסד פיננסי מטעם קונה, ומבטיח תשלום למוכר עם מילוי תנאים מסוימים. נעשה בו שימוש נפוץ בסחר בינלאומי להפחתת הסיכונים הכרוכים בעסקאות חוצות גבולות ובהבדלים בין מערכות משפטיות.
LIBID | London Interbank Bid Rate – ריבית ייחוס להצעת פיקדונות בשוק הבינבנקאי בלונדון, ששימשה בעבר להיוון.
LIBOR (London Interbank Offered Rate) | ריבית ייחוס שבה מוכנים פאנל של בנקים גלובליים מובילים להלוות זה לזה כספים בלתי מובטחים בשוק הבין-בנקאי בלונדון, ששימשה באופן נרחב כריבית ייחוס למגוון מוצרים פיננסיים ונגזרים. LIBOR הופסקה: קביעות הדולר האמריקאי האחרונות הסתיימו ב-30 ביוני 2023 (קביעות סינתטיות עד 30 בספטמבר 2024), והיא הוחלפה בריביות נטולות סיכון כגון SOFR, SONIA ו-€STR.
פירוק | התהליך שבו נכסי החברה מומרים למזומן, בדרך כלל לצורך פירעון חובות או חלוקת התמורה לבעלי המניות, ולרוב כתוצאה מפשיטת רגל או חדלות פירעון.
נזילות | היכולת לקנות או למכור נכס פיננסי במהירות מבלי לגרום לשינוי משמעותי במחירו או לשאת בעלויות עסקה משמעותיות, המשקפת את יעילות השוק ואת קלות ההמרה של נכסים למזומן.
סיכון נזילות | הסיכון שאדם או מוסד לא יוכלו לעמוד בהתחייבויותיהם הפיננסיות במועד פירעונן, עקב חוסר יכולת להמיר נכסים למזומן או לגייס מימון במהירות ובעלות סבירה.
LLCR (יחס כיסוי אורך חיי ההלוואה) | הערך הנוכחי נטו של המזומנים החופשיים ÷ יתרת ההלוואה. בוחן את החוסן המצטבר; הפרה ⇐ הזרמת הון עצמי לתיקון
הלוואה | הלוואה היא הסדר שבו מלווה מעמיד כספים לרשות לווה, בהסכמה שהלווה יחזיר את הכספים, בתוספת ריבית ועמלות ככל שהן חלות, במהלך תקופה שנקבעה מראש.
סינדיקציית הלוואות | התהליך שבו מעורבים מספר מלווים במתן חלקים מהלוואה אחת ללווה יחיד, תוך פיזור הסיכון ומתן אפשרות למימון פרויקטים או עסקאות רחבי היקף.
M
מרווח ביטחון (Margin) | סכום הבטוחה, המבוטא כאחוז משוויו בשוק של מכשיר פיננסי, הנדרש להבטחת הלוואה, מסגרת אשראי או פוזיציית נגזרים, ומגן על המלווה או על הצד הנגדי מפני סיכון להפסד הנובע מתנודות במחירים, מאירועי אשראי או מגורמים אחרים.
שווי שוק | השווי הכולל בשוק של המניות במחזור של חברה, המחושב על ידי הכפלת מחיר המניה במספר המניות במחזור.
עושה שוק | מתווך פיננסי המציג באופן רציף מחירי קנייה ומכירה לנייר ערך, ובכך מאפשר מסחר ומספק נזילות לשוק.
חשבון ראשי | רישום של עסקאות פיננסיות המשקף את הזכויות וההתחייבויות הפיננסיות של בעל החשבון ושל הבנק המרכזי זה כלפי זה, ובו נקבעות יתרות הפתיחה והסגירה. ניהול הרזרבות מתבצע באמצעות החשבון הראשי, אלא אם מוסד התקשר בהסדר מעבר (pass-through) עם בנק קורספונדנט.
דרישת מרווח (Margin Call) | דרישה מצד ברוקר או מוסד פיננסי להפקדת כספים או ניירות ערך נוספים לשם שמירה על רמת הון עצמי נדרשת בחשבון מרווח, המופעלת בדרך כלל כאשר שווי החשבון יורד מתחת לסף מוגדר.
שווי שוק | השווי הכולל בשוק של המניות במחזור של חברה, המחושב על ידי הכפלת מחיר המניה במספר המניות במחזור.
תשתית שוק | המערכות, המוסדות וההסדרים המאפשרים את המסחר, הסליקה, ההסדר והדיווח של עסקאות פיננסיות, כגון בורסות, פלטפורמות מסחר, בתי סליקה או מערכות תשלום.
עושה שוק | מתווך פיננסי המציג באופן רציף מחירי קנייה ומכירה של נייר ערך, ובכך מאפשר מסחר ומספק נזילות לשוק
סיכון שוק | הסיכון להפסד פיננסי עקב תנודות בשווי נכסים או ניירות ערך כתוצאה משינויים בתנאי השוק, כגון שערי ריבית, שערי חליפין או מחירי מניות.
שטר לזמן בינוני (MTN) | נייר ערך חוב המונפק באופן רציף או בחלקים במסגרת תוכנית, בדרך כלל לתקופת פירעון של שנה עד עשר שנים, המאפשר למנפיק לגייס כספים בגמישות לפי הצורך.
מיזוגים ורכישות (M&A) | התהליך של איחוד, רכישה או מימוש של חברות או נכסים להשגת יעדים אסטרטגיים, כגון צמיחה, גיוון או חיסכון בעלויות.
שער אמצע השוק | נקודת האמצע בין מחיר הקנייה למחיר המכירה של מטבע בשוק הבין-בנקאי, כפי שהיא מוצגת במנועי חיפוש ובשירותי נתונים פיננסיים. הבנקים ממירים תשלומי לקוחות בשער משלהם, הכולל מרווח מעל שער אמצע השוק.
יתרת מינימום | סכום מינימום או יתרת מינימום – סכום הכסף המינימלי שבנק רשאי לדרוש שיימצא בחשבונך בכל עת. לעיתים, אם סכום הכסף בחשבונך נמוך מיתרת המינימום הנדרשת, ייתכן שתחויב בעמלה, או שהחשבון ייחסם, או שהשלמות התפעולית שלו תוגבל. יתרה מכך, מוטלת על בעלי החשבון החובה לוודא קיום יתרת מינימום, כפי שנקבע, לתקופה שאינה פחותה משנים-עשר חודשים.
תשלום מינימום | תשלום מינימום הוא הסכום שאתה חייב לשלם מדי חודש על חוב.
MLA | Mandated Lead Arranger – בנק שמבנה הלוואה, מחתים אותה ומארגן אותה בסינדיקציה.
תשלום באמצעות מכשיר נייד | סוג של תשלום אלקטרוני המבוצע באמצעות מכשיר נייד, כגון טלפון חכם או טאבלט, ועשוי לכלול שימוש בארנק דיגיטלי, באפליקציה לנייד או בטכנולוגיית תשלום ללא מגע.
בסיס כסף | המטבע במחזור בתוספת יתרות הרזרבה של הבנקים המוחזקות בבנק המרכזי – היסוד שממנו מתרחב היצע הכסף הרחב יותר באמצעות בנקאות ברזרבה חלקית.
מימוש כספי (Monetisation) | קבלת מזומן או אשראי כנגד מכשיר פיננסי, למשל באמצעות נטילת הלוואה כנגד ערבות בנקאית או היוון שלה. הצעות למימוש כספי של מכשירים מושכרים או שאינם ניתנים לאימות הן מאפיין נפוץ של הונאה פיננסית.
שוק הכסף | מקטע בשוק הפיננסי העוסק במכשירי חוב לטווח קצר, כגון אג"ח ממשלתיות לטווח קצר, ניירות מסחריים או תעודות פיקדון, ומספק מקור לנזילות ואמצעי להשקעת עודפי כספים עבור משתתפים כגון בנקים, תאגידים או ממשלות.
מכשירי שוק הכסף | ניירות ערך חוב לטווח קצר ובסיכון נמוך, בעלי מועד פירעון של שנה אחת או פחות, כגון אגרות חוב קצרות טווח של משרד האוצר, ניירות מסחריים ותעודות פיקדון.
קרן כספית (MMF) | סוג של קרן נאמנות המשקיעה בניירות חוב קצרי טווח ואיכותיים, כגון שטרי אוצר או שטרי מסחר, במטרה להעניק למשקיעים אפשרות השקעה בסיכון נמוך המציעה נזילות ושימור הקרן.
MT103 | הודעת SWIFT MT ששימשה בעבר להעברות אשראי בודדות של לקוחות. בתשלומים חוצי גבולות היא הוחלפה בהודעת ISO 20022 מסוג pacs.008.
MT199 | הודעת SWIFT בפורמט חופשי מקטגוריית תשלומי הלקוחות (קטגוריה 1). בין בנקים זהו ערוץ ה-MT הרגיל לאישור בניסוח פרטני, למשל כי חשבון מתנהל על שם לקוח מסוים. היא אינה מעבירה כספים; מאז המעבר ל-ISO 20022 בנובמבר 2025 Swift רואה בהודעות MTn99 הודעות שהוצאו משימוש אך עדיין נתמכות.
MT760 | הודעת SWIFT המשמשת להנפקת ערבות לפי דרישה או כתב אשראי עומד בין בנקים. זוהי הודעת הנפקה; מסמך שרק מצטט MT760 אינו הוכחה לקיומה של ערבות.
MT799 | הודעת SWIFT מאומתת בפורמט חופשי מקטגוריית מימון הסחר (קטגוריה 7), המשמשת בעיקר בעסקאות כתבי אשראי, ערבויות ו-SBLC למסירת מידע שעבורו לא קיים סוג הודעה ייעודי יותר. היא אינה מעבירה כספים ואינה יוצרת בפני עצמה ערבות או מוכיחה קיומם של כספים; מחויבותו של הבנק השולח תלויה בנוסחה.
קיזוז רב-צדדי | תהליך המאחד ומקזז מספר התחייבויות תשלום בין קבוצת משתתפים, וכתוצאה ממנו נוצר סכום נטו יחיד לתשלום או לקבלה עבור כל משתתף, דבר העשוי להפחית את מספר העסקאות ואת הסיכונים והעלויות הכרוכים בהן.
קרנות נאמנות | כלי השקעה משותפים המגייסים כספים ממשקיעים פרטיים ומשקיעים אותם בתיק מגוון של ניירות ערך, בניהולו של מנהל השקעות מקצועי.
N
Near Field Communication (NFC) | טכנולוגיית תקשורת אלחוטית קצרת טווח המאפשרת העברת נתונים בין מכשירים, כגון טלפונים חכמים, מחשבים לוחיים או מסופי תשלום, ומשמשת בדרך כלל לתשלומים ללא מגע או ליישומי העברת נתונים.
רווח נקי | סך הכנסותיה של חברה בניכוי הוצאותיה, מסים ועלויות, המייצג את הרווח או ההפסד שלה לתקופה מסוימת; מכונה גם "השורה התחתונה" או "רווחים נטו".
מערכת סילוק נטו | מערכת תשלומים שבה עסקאות נצברות ומקוזזות זו כנגד זו לפני סילוקן, בדרך כלל במרווחי זמן קבועים או בסוף יום העסקים, ובכך מצטמצם היקף הכספים שיש להעביר בין המשתתפים.
חשבונות עסקאות נטו | חשבונות עסקאות נטו כוללים את סך חשבונות העסקאות (פיקדונות לפי דרישה, חשבונות ATS, חשבונות NOW/שטרי משיכה של חברי קופה, והעברות טלפוניות והעברות מורשות מראש), בתוספת קיבולים בלתי כשירים והתחייבויות שהנפיקו חברות קשורות שמועד פירעונן בתוך פחות משבעה ימים, בניכוי יתרות לפי דרישה המגיעות ממוסדות פיקדון בארצות הברית ופריטי מזומן שבהליכי גבייה. לעניין דוח FR 2900, חשבונות עסקאות נטו מחושבים כסכום סעיפים A.3 ו-AA.1 בניכוי סכום סעיפים B.1 ו-B.2. הוראות הדיווח של FR 2900 מגדירות את כל סוגי הפיקדונות הללו.
הלוואה שאינה מניבה (NPL) | הלוואה שבה הלווה נמצא בכשל או לא שילם תשלומי קרן או ריבית מתוכננים במשך תקופה מוגדרת, בדרך כלל 90 יום ויותר, דבר המצביע על הסתברות גבוהה יותר לכשל אשראי.
חשבונות נוסטרו | הידועים גם כחשבונות נוסטרו וווסטרו או חשבונות קורספונדנטיים, הם חשבונות ייעודיים שמוסדות פיננסיים מנהלים זה אצל זה כדי להקל על עסקאות חוצות גבולות ושירותי בנקאות בינלאומיים. כמומחה בנקאות, חשוב להבין את תפקידם ואת אופן פעולתם של חשבונות קורספונדנטיים במערכת הפיננסית העולמית
O
בנקאות פתוחה (Open Banking) | מערכת המאפשרת לבנקים ולמוסדות פיננסיים אחרים לשתף נתוני לקוחות באופן מאובטח עם ספקי צד שלישי, כגון חברות פינטק או בנקים אחרים, באמצעות ממשקי תכנות יישומים (API), ובכך מאפשרת פיתוח מוצרים ושירותים פיננסיים חדשים והגברת התחרות בשוק.
פעולות בשוק הפתוח (OMO) | רכישה או מכירה של מכשירים פיננסיים, כגון ניירות ערך ממשלתיים או הסכמי רכש חוזר, בידי בנק מרכזי בשוק הפתוח, במטרה להשפיע על היצע הכסף, על שיעורי הריבית ועל תנאי האשראי במסגרת מדיניותו המוניטרית.
שולי רווח תפעולי | מדד פיננסי המודד את הרווחיות התפעולית של חברה כאחוז מסך הכנסותיה, ומחושב על ידי חלוקת הרווח התפעולי בסך ההכנסות.
אופציות | נגזרים פיננסיים המקנים לרוכש את הזכות, אך לא את החובה, לקנות או למכור נכס בסיס במחיר מוגדר עד למועד מסוים או במועד זה.
שוק מעבר לדלפק (OTC) | שוק מבוזר לסחר במכשירים פיננסיים, כגון מניות, אג"ח או נגזרים, ישירות בין קונים למוכרים, ללא שימוש בבורסה או בפלטפורמת מסחר מרכזית.
P
pacs.008 | הודעת ISO 20022 להעברת אשראי של לקוח בין בנקים, אשר החליפה את MT103 בתשלומים חוצי גבולות.
pacs.009 | הודעת ISO 20022 להעברת אשראי בין מוסדות פיננסיים, המשמשת לתשלומים בין בנקים; בגרסת COV היא נושאת את הכיסוי לתשלום של לקוח.
סוכן תשלומים (Paymaster) | סוכן, לרוב בנק או משרד עורכי דין, המקבל כספים מעסקה ומחלק אותם לצדדים הזכאים להם מכוח הסכם סוכן תשלומים.
תשלום | העברת כספים מצד אחד לאחר תמורת סחורות או שירותים, או לשם מילוי התחייבות פיננסית.
מערכת תשלומים | מערך של מכשירים, הליכים וכללים המאפשר העברת כספים בין משתתפים, כגון יחידים, עסקים או מוסדות פיננסיים, ומספק מנגנון לסליקה, לסילוק ולסופיות של עסקאות, ומקדם את היעילות, הבטיחות והיציבות של המערכת הפיננסית.
Payment Card Industry Data Security Standard (PCI DSS) | קבוצת תקני אבטחה שנועדה להגן על נתוני בעלי כרטיסים ולהבטיח עיבוד, אחסון והעברה מאובטחים של מידע על כרטיסי תשלום בידי סוחרים, ספקי שירות ומוסדות פיננסיים.
שער תשלומים | שירות טכנולוגי המאפשר לסוחרים לקבל תשלומים אלקטרוניים, כגון כרטיסי אשראי או ארנקים ניידים, באמצעות העברה מאובטחת ועיבוד של נתוני העסקה בין הלקוח, הסוחר והבנק הסולק.
מערכת תשלומים | מערך של מכשירים, נהלים וכללים המשמשים להעברת כספים בין צדדים, ובדרך כלל כרוך בשימוש במנגנון סליקה וסילוק להשלמת עסקאות.
PCG | ערבות אשראי חלקית | ניתנת לתשלום בעת אי-קיום מצד הריבון; ערבות נגדית רב-צדדית מפחיתה את הסתברות הכשל
הלוואות עמית-לעמית (P2P) | סוג של פלטפורמת הלוואות מקוונת המקשרת ישירות בין לווים למלווים, ללא תיווך של מוסד פיננסי מסורתי, ומאפשרת ללווים לקבל הלוואות בריבית שעשויה להיות נמוכה יותר, ולמלווים להשיג תשואות גבוהות יותר על השקעותיהם.
מסוף נקודת מכירה (POS) | מכשיר המשמש סוחרים לקבלת תשלומים אלקטרוניים, כגון כרטיסי אשראי, כרטיסי חיוב או ארנקים ניידים, באמצעות קריאת פרטי התשלום של הלקוח והעברת נתוני העסקה לאישור ולסילוק.
איש ציבור (PEP) | אדם המכהן או שכיהן בתפקיד ציבורי בכיר, כגון ראש מדינה, שר, שופט בכיר או בעל תפקיד בכיר בחברה בבעלות המדינה, וכן בני משפחתו ומקורביו הקרובים. אנשי ציבור כאמור כפופים לבדיקת נאותות מוגברת.
ניהול תיק השקעות | התהליך של בחירה, ניטור והתאמה של תמהיל השקעות להשגת יעד השקעה מוגדר או פרופיל סיכון-תשואה מוגדר, לרבות הקצאת נכסים, בחירת ניירות ערך, ניהול סיכונים והערכת ביצועים.
PPP | שותפות ציבורית-פרטית – מסגרת חוזית המשלבת פיקוח ציבורי עם הון פרטי ו/או הפעלה על ידי גורם פרטי.
מניית בכורה | נייר ערך הוני המשלם בדרך כלל דיבידנד קבוע ובעל זכות קדימה על נכסים ורווחים לעומת מניה רגילה, אך בדרך כלל אינו מקנה זכויות הצבעה.
כרטיס נטען מראש | סוג של כרטיס תשלום הנטען בסכום כספי מסוים, שניתן להשתמש בו לביצוע רכישות או למשיכת מזומן עד גובה היתרה הזמינה, ללא צורך בבדיקת אשראי או בחשבון בנק מקושר.
PRG | ערבות סיכון חלקי – ערבות רב-צדדית המכסה אירועי סיכון מדיני.
PRI | ביטוח סיכונים פוליטיים – ביטוח מפני הפקעה, אי-המרתיות של מטבע וכדומה.
יחס מחיר לרווח (P/E) | יחס שווי המחושב על ידי חלוקת מחיר השוק של מניה ברווח למניה, ומשמש להערכת השווי היחסי של מניית החברה.
עושה שוק ראשי | מוסד פיננסי המורשה לקנות ולמכור ניירות ערך ממשלתיים ישירות מול בנק מרכזי, וממלא תפקיד מרכזי ביישום המדיניות המוניטרית ובתפקודו של שוק ניירות הערך הממשלתיים.
שוק ראשוני | השוק שבו מונפקים ניירות ערך חדשים, כגון מניות, אג"חים או מכשירים פיננסיים אחרים, ונמכרים למשקיעים, לרוב באמצעות הצעה פומבית או הצעה פרטית, ומאפשרים למנפיק לגייס הון, לגוון את מבנה הבעלות או למחזר את חובו.
ריבית פריים | ריבית ייחוס שבה משתמשים בנקים לתמחור הלוואות ומוצרי אשראי שונים, כגון משכנתאות או הלוואות אישיות, המבוססת בדרך כלל על ריבית היעד של הבנק המרכזי או על הריבית שבה בנקים מלווים ללקוחותיהם בעלי יכולת האשראי הגבוהה ביותר.
הון פרטי (Private Equity) | סוג של השקעה אלטרנטיבית הכוללת רכישה ישירה או עקיפה של אחזקות בבעלות בחברות או בנכסים שאינם סחירים בציבור, במטרה ליצור רווחי הון באמצעות שיפור הביצועים התפעוליים שלהם, ארגון מחדש פיננסי או מיצוב אסטרטגי מחדש, ומכירתם או רישומם למסחר בבורסה בהמשך.
הקצאה פרטית | מכירת ניירות ערך ישירות למספר מוגבל של משקיעים מוסדיים או כשירים, ולא באמצעות הצעה לציבור, בדרך כלל לצורך גיוס הון או הסדר חוב.
מימון פרויקטים | מימון של פרויקטי תשתית ארוכי טווח וכבדי הון, כאשר הכספים מסופקים בדרך כלל על ידי קונסורציום מלווים בהתבסס על תחזיות תזרים המזומנים של הפרויקט.
שטר חוב | חוזה כתוב בין לווה למלווה, שהוא בעיקרו התחייבות של הלווה לשלם למלווה.
הוכחת יכולת פיננסית (POF) | ראייה, לרוב דף חשבון בנק או מכתב מהבנק המנהל את החשבון, לכך שלאדם או לישות מצויים הכספים הנדרשים לעסקה. הוכחת יכולת פיננסית מעידה על זמינות הכספים בתאריך מסוים; היא אינה חוסמת את הכספים ואינה מחייבת אותם.
תשקיף | מסמך משפטי המספק מידע מפורט על הצעת ניירות ערך, כגון הנפקה ראשונית לציבור (IPO) או הנפקת אג"ח, לרבות הדוחות הכספיים של החברה, צוות הניהול וגורמי הסיכון.
הנפקה לציבור | הנפקה ומכירה של ניירות ערך לציבור הרחב, בדרך כלל באמצעות הנפקה ראשונית לציבור (IPO) או הנפקה משנית, לגיוס הון עבור חברה או ממשלה.
Q
הרחבה כמותית (QE) | סוג של מדיניות מוניטרית בלתי קונבנציונלית שבה בנק מרכזי רוכש כמויות גדולות של נכסים פיננסיים, כגון אגרות חוב ממשלתיות או ניירות ערך מגובי משכנתאות, מהשוק, במטרה להוריד ריביות, להגדיל את היצע הכסף ולעודד פעילות כלכלית.
R
קרן להשקעות במקרקעין (REIT) | סוג של כלי השקעה המחזיק, מנהל או מממן נכסי נדל"ן מניבים, כגון מרכזי קניות, בנייני משרדים או מתחמי מגורים, ומחלק את מרבית הכנסותיו לבעלי המניות בדמות דיבידנדים, ובכך מאפשר למשקיעים חשיפה לשוק הנדל"ן תוך נזילות וגיוון.
סילוק ברוטו בזמן אמת (RTGS) | סוג של מערכת תשלומים המעבדת ומסלקת עסקאות תשלום בודדות בזמן אמת, ומבטיחה העברת כספים מיידית וסופית בין הצדדים, ומשמשת בדרך כלל לעסקאות בהיקף גבוה או רגישות לזמן.
רה-קפיטליזציה (Recapitalization) | תהליך שינוי מבנה ההון של חברה באמצעות הנפקה, רכישה חוזרת או המרה של ניירות ערך של חוב והון, לרוב במטרה לשפר את היציבות הפיננסית או למטב את עלות ההון.
התאמה | תהליך השוואה ואימות של רישומים פיננסיים, עסקאות או יתרות חשבון, במטרה להבטיח דיוק ועקביות, המתבצע לעיתים קרובות בסוף יום עסקים או בתום תקופה חשבונאית.
ניירות ערך רשומים | ניירות ערך הרשומים ברשות ניירות הערך של ארצות הברית (SEC), הכפופים לפיקוח רגולטורי ולדרישות גילוי.
Regulation D (Reg D) | מערך כללים של ה-SEC החל על הנפקות פרטיות, המאפשר לחברות לגייס הון ממשקיעים מוסמכים מבלי לרשום את ההנפקה ב-SEC.
העברת כספים (Remittance) | העברת כספים מצד אחד לאחר, בדרך כלל בין מדינות או בין יחידים, כגון כאשר עובד שולח כסף למשפחתו במדינה אחרת.
הסכם רכישה חוזרת (ריפו) | הסדר מימון לטווח קצר שבו לווה מוכר נייר ערך, כגון אגרת חוב ממשלתית או נייר ערך מגובה משכנתאות, למלווה בהסכמה לרכוש אותו בחזרה במחיר ובמועד מוגדרים, וכך נוצרת למעשה הלוואה מובטחת.
תשואה להון עצמי (ROE) | מדד פיננסי הבוחן את רווחיות החברה כשיעור מההון העצמי של בעלי המניות, ומחושב על ידי חלוקת הרווח הנקי בהון העצמי של בעלי המניות.
תשואה על ההשקעה (ROI) | מדד לרווחיות של השקעה, המחושב על ידי חלוקת הרווח או ההפסד נטו בהשקעה הראשונית, ולעיתים קרובות מובע באחוזים.
רפו הפוך (הסכם רכישה חוזרת הפוך) | הסדר מימון לטווח קצר שבו צד אחד רוכש מצד אחר נכס פיננסי, כגון אג"ח ממשלתי או אג"ח קונצרני, תוך התחייבות למכור אותו בחזרה במחיר מוגדר ובמועד עתידי מוגדר, ובכך מעמיד למעשה הלוואה כנגד בטוחת הנכס.
דרישת רזרבה | הסכום המזערי של רזרבות, בדרך כלל במזומן או בפיקדונות בבנק מרכזי, שמוסד פיננסי נדרש להחזיק כשיעור מפיקדונות מסוימים. בנקים מרכזיים מסוימים העמידו אותה על אפס (הפדרל ריזרב של ארה"ב מאז מרץ 2020); הבנק המרכזי האירופי מחיל שיעור של 1%.
בנקאות קמעונאית | מתן שירותים פיננסיים לצרכנים פרטיים, כגון חשבונות פיקדון, הלוואות, משכנתאות או כרטיסי אשראי, להבדיל מבנקאות תאגידית או מוסדית.
ניהול סיכונים | התהליך של זיהוי, הערכה ובקרה של הסיכונים השונים העלולים להשפיע על הביצועים, היציבות או השלמות של מכשיר פיננסי, תיק השקעות או מוסד פיננסי, לרבות סיכון שוק, סיכון אשראי, סיכון תפעולי או סיכון נזילות, ויישום אמצעי הפחתה מתאימים, כגון פיזור, גידור או ביטוח.
נכסי סיכון משוקללים (RWA) | מדד לנכסי הבנק, המותאם לפרופיל הסיכון שלהם, המשמש לחישוב דרישות ההון הרגולטוריות של הבנק; נכסים בעלי סיכון גבוה יותר מחייבים כרית הון גדולה יותר לספיגת הפסדים אפשריים.
רוד שואו | סדרת מצגות שמנהלי חברה מציגים בפני משקיעים פוטנציאליים, בדרך כלל במהלך הנפקה לציבור או הנפקת אג"ח, כדי לעורר עניין ולהסביר את הזדמנות ההשקעה.
RTGS | סליקה ברוטו בזמן אמת (Real-Time Gross Settlement, RTGS) היא מערכת לעיבוד ולסליקה של עסקאות פיננסיות בהיקף גבוה על בסיס זמן אמת. בניגוד למערכות תשלום אחרות, שעשויות להשתמש בסליקה נטו, ב-RTGS כל עסקה נסלקת בנפרד ומיידית, ללא איגוד או קיזוז מול עסקאות אחרות.
Rule 144 | Rule 144 היא תקנה שאוכפת רשות ניירות הערך של ארצות הברית (SEC), והיא קובעת הנחיות למכירה חוזרת לציבור של ניירות ערך מוגבלים וניירות ערך של בעלי שליטה. ניירות ערך מוגבלים הם ניירות ערך שהוצעו באופן פרטי ונרכשו במישרין או בעקיפין מהמנפיק או מגורם קשור למנפיק, ואילו ניירות ערך של בעלי שליטה הם ניירות ערך המוחזקים בידי גורם קשור לחברה המנפיקה, כגון דירקטור, נושא משרה או בעל מניות מהותי. Rule 144 קובעת תנאים מסוימים שבהם ניתן למכור ניירות ערך אלה לציבור, כדי להבטיח שוק מסודר ושקוף ולמנוע הפצה בלתי חוקית של ניירות ערך שאינם רשומים. התנאים העיקריים שנקבעו ב-Rule 144 הם אלה:
- תקופת החזקה: לגבי ניירות ערך מוגבלים, על המשקיעים להחזיק בהם תקופה מסוימת לפני מכירתם. עבור חברות מדווחות לפי Securities Exchange Act of 1934, תקופת ההחזקה היא שישה חודשים. עבור חברות שאינן מדווחות, תקופת ההחזקה היא שנה. דרישה זו מסייעת להבטיח שניירות ערך מוגבלים לא ישמשו להפצה בלתי חוקית או למניפולציה בשוק.
- מידע ציבורי עדכני: לחברה המנפיקה חייב להיות מידע הולם ועדכני הזמין לציבור. בחברות מדווחות הכוונה היא שעליהן לעמוד בדרישות הדיווח ל-SEC (כגון דוחות 10-K, 10-Q ו-8-K). חברות שאינן מדווחות חייבות להעמיד לרשות הציבור מידע מסוים, לרבות תיאור העסק, דוחות כספיים ומידע על צוות הניהול.
- הגבלות על היקף המסחר: מספר ניירות הערך שיחיד רשאי למכור בכל תקופה של שלושה חודשים כפוף להגבלות. לגבי צדדים קשורים, הכמות שניתן למכור היא הגבוהה מבין 1% מהמניות המונפקות מאותו סוג או היקף המסחר השבועי הממוצע בארבעת השבועות שקדמו למכירה. מי שאינו צד קשור אינו כפוף להגבלות היקף לאחר שעמד בדרישות תקופת ההחזקה.
- עסקאות ברוקראז' רגילות: המכירות חייבות להתבצע באמצעות עסקאות ברוקראז' רגילות, ואסור לברוקרים לגייס הוראות לרכישת ניירות הערך.
- הגשת טופס 144: בעלי שליטה וקשורים חייבים להגיש ל-SEC הודעה בטופס 144 אם המכירה המתוכננת בתקופה של שלושה חודשים עולה על 5,000 מניות או שמחיר המכירה המצטבר שלה עולה על 50,000 דולר.
חשוב לציין ש-Rule 144 אינו חל על מי שאינם גורמים קשורים (non-affiliates) המוכרים ניירות ערך בלתי מוגבלים, שכן ניתן למכור אותם ללא כל הגבלה.
באמצעות מתן מסגרת ברורה למכירת ניירות ערך מוגבלים וניירות ערך של בעלי שליטה, Rule 144 מסייעת לשמור על אמון המשקיעים בשוק ומבטיחה ציות לדיני ניירות הערך הפדרליים.
S
אישור שמירה (SKR) | אישור שמנפיק בנק או מפעיל כספת, המאשר כי הוא מחזיק בנכסים מוגדרים, כגון מתכות יקרות, יהלומים או ניירות ערך, בשמירה עבור המפקיד.
SDG | יעד פיתוח בר-קיימא – יעדי האו"ם לפיתוח עולמי.
שוק משני | השוק שבו נסחרים בין משקיעים ניירות ערך שהונפקו קודם לכן, כגון מניות, איגרות חוב או מכשירים פיננסיים אחרים, לרוב באמצעות בורסה, שוק מעבר לדלפק או מערכת מסחר חלופית, ומספק מנגנון לגילוי מחירים, לנזילות ולהעברת סיכון.
ניירות ערך | מכשירים פיננסיים המייצגים זכויות בעלות, התחייבויות חוב או זכויות אחרות, כגון מניות, אגרות חוב או אופציות, הניתנים לסחר בשווקים פיננסיים.
רשות ניירות הערך והבורסות (SEC) | הסוכנות הפדרלית האמריקאית האחראית על הסדרת שווקי ניירות הערך, על הגנת המשקיעים ועל שמירת שווקים הוגנים ותקינים.
השאלת ניירות ערך | העברה זמנית של נייר ערך מצד אחד (המשאיל) לצד אחר (הלווה), בדרך כלל כנגד בטוחה ועמלה, בהסכמה כי נייר הערך יוחזר במועד שנקבע או לפי דרישה. השאלת ניירות ערך יכולה להעמיד נזילות לשוק וליצור הכנסה נוספת למשאיל.
איגוח | התהליך של איגום סוגים שונים של מכשירי חוב, כגון משכנתאות, הלוואות לרכב או חייבים בגין כרטיסי אשראי, ואריזתם לניירות ערך סחירים הניתנים למכירה למשקיעים, תוך פיזור סיכון כשל הפירעון ומתן מקור מימון למעמידי ההלוואות הבסיסיות.
סיניוראז' | הרווח הנובע מהנפקת מטבע, המחושב כהפרש בין ערכו הנקוב לעלות ייצורו, או באופן רחב יותר כהטבה הכלכלית הנצברת לרשויות המוניטריות מיצירת כסף.
צד המכירה (Sell-side) | חלק בענף הפיננסי המתמקד ביצירת הנפקות חדשות של ניירות ערך, בחיתומן ובהפצתן, וכן במתן שירותי מחקר ומסחר ללקוחות מוסדיים.
SEPA | אזור התשלומים האחיד באירו, שבו מבוצעות העברות אשראי והוראות קבע בחיוב ישיר באירו לפי כללים ותקנים משותפים במדינות ה-EU וה-EEA, בשווייץ, בבריטניה ובכמה מדינות נוספות.
העברת אשראי מיידית ב-SEPA (SCT Inst) | העברת אשראי באירו בתוך SEPA המזוכה אצל המוטב תוך שניות, בכל שעה ביממה. ספקי שירותי תשלום באזור האירו נדרשים להציע אותה במחיר שאינו גבוה מזה של העברת אשראי רגילה.
שרת-לשרת (S2S) | מונח לחיבור שרתים של שני מוסדות לצורך חילופי הודעות. חיבור שרתים נושא מידע בלבד; לא מועברים כספים אלא אם התשלום נסלק בחשבונות בבנקים או בבנק מרכזי.
סילוק | התהליך של העברת הבעלות על מכשיר פיננסי, כגון מניה, אגרת חוב או נגזר, מהמוכר לקונה, ותשלום הסכום המתאים מהקונה למוכר, בדרך כלל באמצעות בית סליקה או שומר נכסים, תוך הבטחת סופיות העסקה ושלמותה.
סיכון סילוק | הסיכון שצד אחד לעסקה יעמוד בהתחייבויות התשלום או המסירה שלו, אך הצד שכנגד לא יעמוד בהתחייבויותיו, ובכך ייגרם הפסד לצד הראשון. סיכון סילוק עשוי לנבוע מגורמים שונים, כגון בעיות תפעוליות, אילוצי נזילות או כשל של משתתף בעסקה.
מכירה בחסר | מכירת מכשיר פיננסי שאינו בבעלות המוכר, מתוך ציפייה שמחירו ירד, כך שניתן יהיה לרכשו בחזרה במחיר נמוך יותר ולהרוויח מההפרש; משמשת לעיתים קרובות לספקולציה על ירידות בשוק, לגידור פוזיציות ארוכות או לניצול הזדמנויות ארביטראז'.
Society for Worldwide Interbank Financial Telecommunication (SWIFT) | רשת מסרים גלובלית המאפשרת למוסדות פיננסיים להחליף ביניהם מידע פיננסי באופן מאובטח, כגון הוראות תשלום, דפי חשבון או עסקאות בניירות ערך, באמצעות פורמטים ופרוטוקולים סטנדרטיים.
SOE | State-Owned Enterprise – חברה המוחזקת במלואה או ברובה בידי הממשלה.
פיצול (Spin-off) | הקמת חברה עצמאית מיחידה עסקית או מחטיבה קיימת, בדרך כלל באמצעות חלוקת מניות הישות החדשה לבעלי המניות של חברת האם.
מרווח (Spread) | ההפרש בין מחיר הקנייה (Bid) למחיר המכירה (Ask) של מכשיר פיננסי, כגון מניה, אגרת חוב או מטבע, המשקף את עלות המסחר ואת נזילות השוק; או ההפרש בין התשואות או שיעורי הריבית של שני מכשירים או מועדי פירעון שונים, המשקף את הסיכון היחסי או את ערכם היחסי של הנכסים.
שער חליפין מיידי | שער החליפין שבו ניתן לקנות או למכור מטבע חוץ לאספקה מיידית, המשקף את מחיר השוק הנוכחי.
SPV | ישות ייעודית (Special-Purpose Vehicle) – ישות מוגנת מפני פשיטת רגל, המוקמת לצורך גיוס חוב לפרויקט.
SQS | Sovereign & Quasi-Sovereign (דסק ריבונים וגופים מעין-ריבוניים) – יחידת הכיסוי של IFB Bank עבור מדינות, רשויות מקומיות וחברות בבעלות המדינה.
מטבע יציב (Stablecoin) | נכס קריפטוגרפי שנועד לשמור על ערך יציב ביחס לנכס ייחוס, בדרך כלל מטבע כגון הדולר האמריקאי, באמצעות החזקת רזרבות או באמצעות מנגנונים אחרים.
כתב אשראי עומד (SBLC) | התחייבות בלתי חוזרת של בנק לשלם למוטב אם לקוחו אינו עומד בהתחייבות חוזית. הוא משמש כערבות ובדרך כלל נתבע רק במקרה של כשל.
מסגרות קבועות | מסגרות של הבנק המרכזי המאפשרות למוסדות פיננסיים כשירים ללוות או להפקיד כספים על בסיס לילי, בדרך כלל בריבית קנס, כדי לנהל את צורכי הנזילות שלהם ולתמוך ביישום המדיניות המוניטרית.
אופציות מניות | חוזים המקנים לעובדים את הזכות, אך לא את החובה, לרכוש מספר מסוים של מניות החברה שלהם במחיר שנקבע מראש, לעיתים קרובות כחלק מהתגמול.
פיצול מניות | הגדלת מספר המניות הקיימות של חברה באמצעות הנפקת מניות נוספות לבעלי המניות הקיימים, לרוב כדי להפוך את המניה לנגישה יותר למשקיעים קטנים.
עיבוד רציף (STP) | תהליך אוטומטי לטיפול בעסקאות פיננסיות, מיוזמתן ועד סליקתן, ללא צורך בהתערבות ידנית, המצמצם את הסיכון לטעויות ומגביר את היעילות.
מימון מובנה | מגזר בענף השירותים הפיננסיים העוסק ביצירה, בהפצה ובניהול של מכשירים פיננסיים מורכבים, כגון ניירות ערך מגובי נכסים, אג"ח מגובות חוב (CDO) או נגזרי אשראי, שנועדו לתת מענה לצורכי משקיעים מסוימים, להעביר סיכונים או לייעל את השימוש בהון ובמקורות המימון.
עסקת החלף (סוואפ) | חוזה נגזר פיננסי שבו שני צדדים מסכימים להחליף תזרימי מזומנים או משתנים פיננסיים אחרים, כגון ריביות, מטבעות או סחורות, לתקופה מוגדרת, ולרוב משמש לניהול סיכונים, גידור השקעות או ספקולציה על מגמות שוק.
SWIFT gpi | שירות של SWIFT למעקב אחר תשלומים חוצי גבולות מקצה לקצה לפי UETR, המציג היכן התשלום נמצא, אילו עמלות נוכו ומתי הוא נזקף.
Swiss Interbank Clearing (SIC) | מערכת הסליקה ברוטו בזמן אמת לתשלומים בפרנק שוויצרי, המופעלת על ידי SIX Interbank Clearing מטעם הבנק הלאומי של שוויץ.
הלוואה סינדיקטית | הלוואה גדולה הניתנת על ידי קבוצת מלווים, בדרך כלל בנקים או מוסדות פיננסיים אחרים, ללווה יחיד, ומשמשת לעיתים קרובות למימון פרויקטים או עסקאות גדולים.
מוסד פיננסי בעל חשיבות מערכתית (SIFI) | מוסד פיננסי שכשלונו או מצוקתו עלולים להסב השלכות שליליות משמעותיות על יציבות המערכת הפיננסית ותפקודה ועל הכלכלה הרחבה, בשל גודלו, קשריו ההדדיים או מורכבותו. מוסדות SIFI כפופים לדרישות רגולטוריות ולפיקוח נוספים כדי להבטיח את יציבותם וחוסנם.
T
T2 | מערכת הסליקה ברוטו בזמן אמת שבה משתמשים הבנק המרכזי האירופי והבנקים המרכזיים של מדינות גוש האירו לעיבוד תשלומי אירו בסכומים גבוהים בין בנקים ומוסדות פיננסיים אחרים.
הצעת רכש | הצעה פומבית של משקיע או חברה לרכוש מספר מוגדר של מניות של חברה אחרת במחיר מסוים, לרוב כחלק מניסיון השתלטות.
Tether (USDT) | מטבע יציב (stablecoin) שהונפק על ידי Tether Limited ונועד לשמור על ערך של דולר ארה"ב אחד, ונסחר במספר בלוקצ'יינים, ובהם Ethereum (ERC-20).
פיקדון לתקופה קצובה | חשבון פיקדון המחייב החזקת הכספים לתקופה מוגדרת, לרוב תמורת ריבית גבוהה יותר, ועם קנסות על משיכה מוקדמת.
ערך הזמן של הכסף | העיקרון שלפיו דולר היום שווה יותר מדולר בעתיד בשל פוטנציאל ההשתכרות שלו, המשמש בחישובים פיננסיים להיוון תזרימי מזומנים עתידיים לערכם הנוכחי.
תשואה כוללת | הרווח או ההפסד הכולל על השקעה, לרבות השינוי בשווי השוק שלה, ההכנסה שנוצרה ממנה, כגון ריבית או דיבידנדים, וכל רווח או הפסד אחר, ממומש או שאינו ממומש, כשהם מבוטאים כאחוז מסכום ההשקעה ההתחלתי.
מימון סחר | מימון עסקאות סחר בינלאומיות, לרבות מתן אשראי לטווח קצר, כתבי אשראי ומימון יצוא/יבוא, לצורך הקלה על חילופי סחורות ושירותים חוצי גבולות.
עלות עסקה | העלויות הכרוכות בביצוע, בסליקה ובסילוק של עסקה פיננסית, כגון דמי שירות, עמלות או מרווחים בין מחירי הקנייה והמכירה.
U
הנהנה הסופי (UBO) | האדם הטבעי שבסופו של דבר מחזיק בחברה, בנאמנות או בישות אחרת או שולט בהן, במישרין או בעקיפין, ואשר זהותו חייבת להיקבע לפי כללי איסור הלבנת הון.
UNCITRAL | ועדת האו"ם לדיני סחר בינלאומי | כללים גמישים לבוררות אד-הוק; פסקי הבוררות ניתנים לאכיפה לפי אמנת ניו יורק
חתם | מוסד פיננסי, כגון בנק להשקעות, הנוטל על עצמו את הסיכון בהבאת הנפקה חדשה של ניירות ערך לשוק, רוכש את ניירות הערך מהמנפיק ומוכר אותם מחדש למשקיעים.
חיתום | התהליך שבו מוסד פיננסי, כגון בנק או חברת ביטוח, מעריך את הסיכון של לווה, מנפיק או מבוטח פוטנציאלי וקובע אם להעניק אשראי, לספק מימון או להוציא פוליסת ביטוח, לרוב תמורת עמלה או דמי תיווך.
מזהה עסקה ייחודי מקצה לקצה (UETR) | מזהה ייחודי בן 36 תווים הצמוד לתשלום במועד יצירתו ומועבר ללא שינוי דרך כל בנק בשרשרת, כך שניתן לעקוב אחר התשלום מהשולח ועד למוטב.
V
הערכת שווי | התהליך לקביעת השווי הנוכחי של נכס, כגון חברה, נייר ערך או נכס מקרקעין, על בסיס גורמים פיננסיים וכלכליים, וכן תנאי שוק.
ערך בסיכון (VaR) | מדד סטטיסטי להפסד הפוטנציאלי בשווי תיק השקעות או השקעה בתקופת זמן מוגדרת וברמת ביטחון נתונה, המשמש להערכת הסיכון להפסד פיננסי הנובע מתנודתיות בשוק או מהתפתחויות שוק שליליות. מוסדות פיננסיים משתמשים במדד VaR באופן נפוץ להערכה ולניהול של חשיפתם לסיכוני שוק.
מזומן בכספת | מטבעות ושטרות בבעלות מוסד קבלת פיקדונות. ניתן להשתמש בממוצע האחזקות בסוף היום של מזומן בכספת בתקופת החישוב כדי לעמוד בחלק מדרישת הרזרבה של המוסד בתקופת השמירה המקבילה, או בכולה.
הון סיכון | סוג של הון פרטי הכולל מימון חברות או פרויקטים בשלב מוקדם בעלי פוטנציאל גבוה, במטרה לייצר רווחי הון מצמיחתם, מפיתוחם ומיציאה מהם בסופו של דבר, כגון מיזוג, רכישה או הנפקה ראשונית לציבור, לרוב בענפים חדשניים כגון טכנולוגיה, ביוטכנולוגיה או אנרגיה נקייה.
תנודתיות | מדד לעוצמת התנודות במחיר או בתשואה של מכשיר פיננסי, מדד או שוק, המשמש לעיתים קרובות כאינדיקטור לסיכון, לאי-ודאות או לסנטימנט המשקיעים, ומחושב כסטיית תקן, כטווח האמת הממוצע (average true range) או בשיטות סטטיסטיות אחרות.
חשבון ווסטרו | חשבון שבנק מנהל עבור בנק אחר, מנקודת מבטו של הבנק המחזיק בו; אותו חשבון הוא חשבון נוסטרו עבור הבנק שבבעלותו.
W
כתבי אופציה | מכשירים פיננסיים המקנים לבעליהם זכות, אך לא חובה, לרכוש מספר מוגדר של מניות החברה במחיר שנקבע מראש בתוך תקופה מסוימת.
WHO | ארגון הבריאות העולמי.
בנקאות סיטונאית | מתן שירותים פיננסיים לתאגידים גדולים, למוסדות או לגופים ממשלתיים, להבדיל מצרכנים פרטיים, לרבות אשראי תאגידי, בנקאות השקעות, ניהול נכסים או מסחר בניירות ערך.
העברה בנקאית | העברה אלקטרונית של כספים בין בנקים או מוסדות פיננסיים, הנעשית לרוב עבור סכומים גבוהים או עסקאות רגישות לזמן, ומעובדת בדרך כלל באמצעות מערכת או רשת תשלומים.
הון חוזר | מדד לחוסנה הפיננסי לטווח הקצר של חברה וליעילותה התפעולית, המחושב כנכסים שוטפים בניכוי התחייבויות שוטפות.
הפחתת ערך (Write-down) | הקטנת הערך בספרים של נכס כדי לשקף את ירידת שוויו בשוק, לרוב עקב ירידת ערך, התיישנות או שינויים שליליים אחרים בערכו.
Y
תשואה | ההכנסה שמניב מכשיר פיננסי, כגון ריבית או דיבידנדים, המבוטאת באחוזים ממחירו בשוק או מערכו הנקוב, ומשמשת לעיתים קרובות כמדד לביצועיו, לסיכון הכרוך בו או לערכו היחסי, ומושפעת מגורמים שונים, כגון תנאי שוק, איכות אשראי או התקופה לפדיון.
עקום תשואות | ייצוג גרפי של היחס בין שיעורי הריבית או התשואות על אגרות חוב באותה איכות אשראי אך בפדיונות שונים, כגון אגרות חוב ממשלתיות, המשמש לעיתים קרובות כאינדיקטור לציפיות השוק לגבי שיעורי ריבית עתידיים ותנאים כלכליים.
Z
אג"ח ללא קופון | סוג של אגרת חוב שאינה משלמת ריבית תקופתית או קופונים, אך נמכרת בהנחה ביחס לערכה הנקוב, ומעניקה למשקיע תשואה בדמות עליית ערך הקרן במועד פדיון האג"ח.
ראו גם:
- מילון מונחים Bundesbank
- מילון מונחים Bank of England
- מילון מונחים ECB
- מילון מונחים בנק הפדרל ריזרב
- מילון מונחים BIS
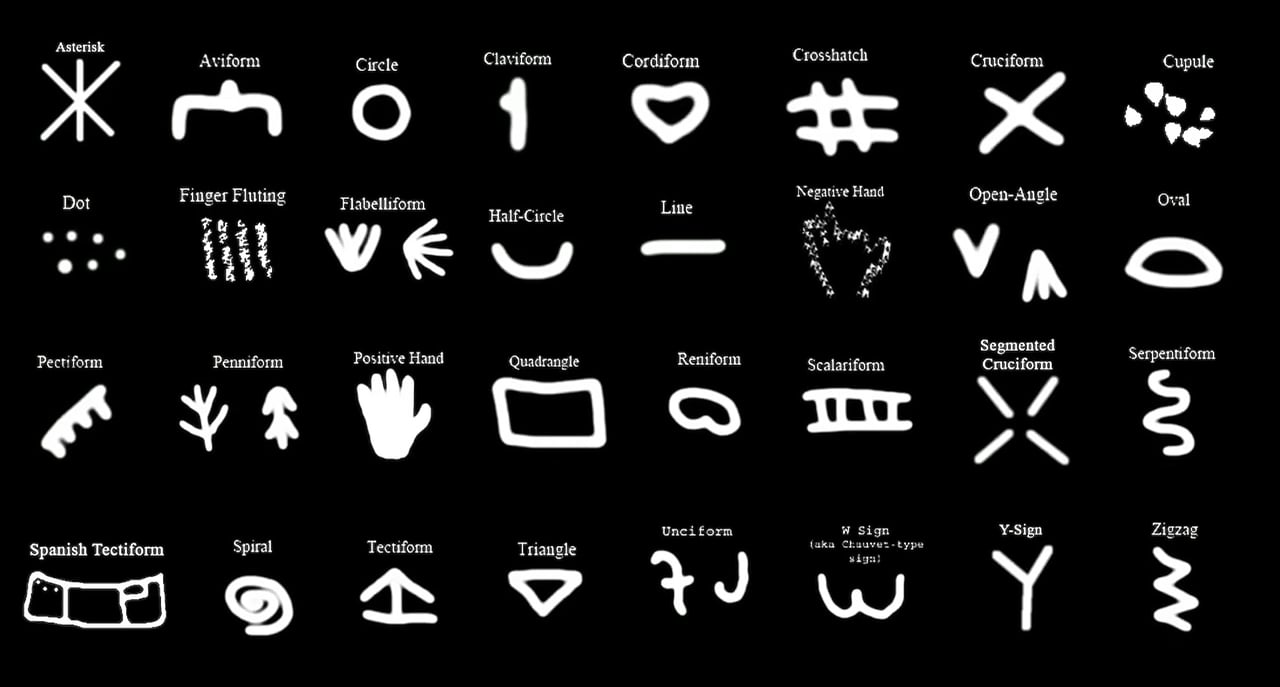
סמלים גרפיים מופיעים באמנות של עידן הקרח באירופה מלפני כ-30,000 עד 40,000 שנה, אף שחריטות גאומטריות עתיקות בהרבה, בנות כ-100,000 שנה, ידועות מאפריקה. סימנים אלה אינם דוגמאות מבוססות לשפה כתובה.
מערכות הכתב הידועות הקדומות ביותר הופיעו במסופוטמיה ובמצרים בסביבות 3300–3200 לפנה"ס, בדמות כתב פרוטו-יתדות וכתב חרטומים קדום.
הכתב האלפביתי השמי הקדום, המיוצג בכתובות פרוטו-סינאיות ופרוטו-כנעניות, התגבש במהלך האלף השני לפני הספירה. על פי הפרשנות המחקרית המקובלת, יוצריו התאימו סימנים מצריים נבחרים לייצוג עיצורים באמצעות הצליל הפותח בשמותיהם השמיים, עיקרון המכונה אקרופוניה. מסורת אלפביתית זו הולידה בהמשך את הכתב הפיניקי ואת כתבים קרובים, ובהם העברית העתיקה, שהפכה לברת הבחנה בראשית האלף הראשון לפני הספירה.