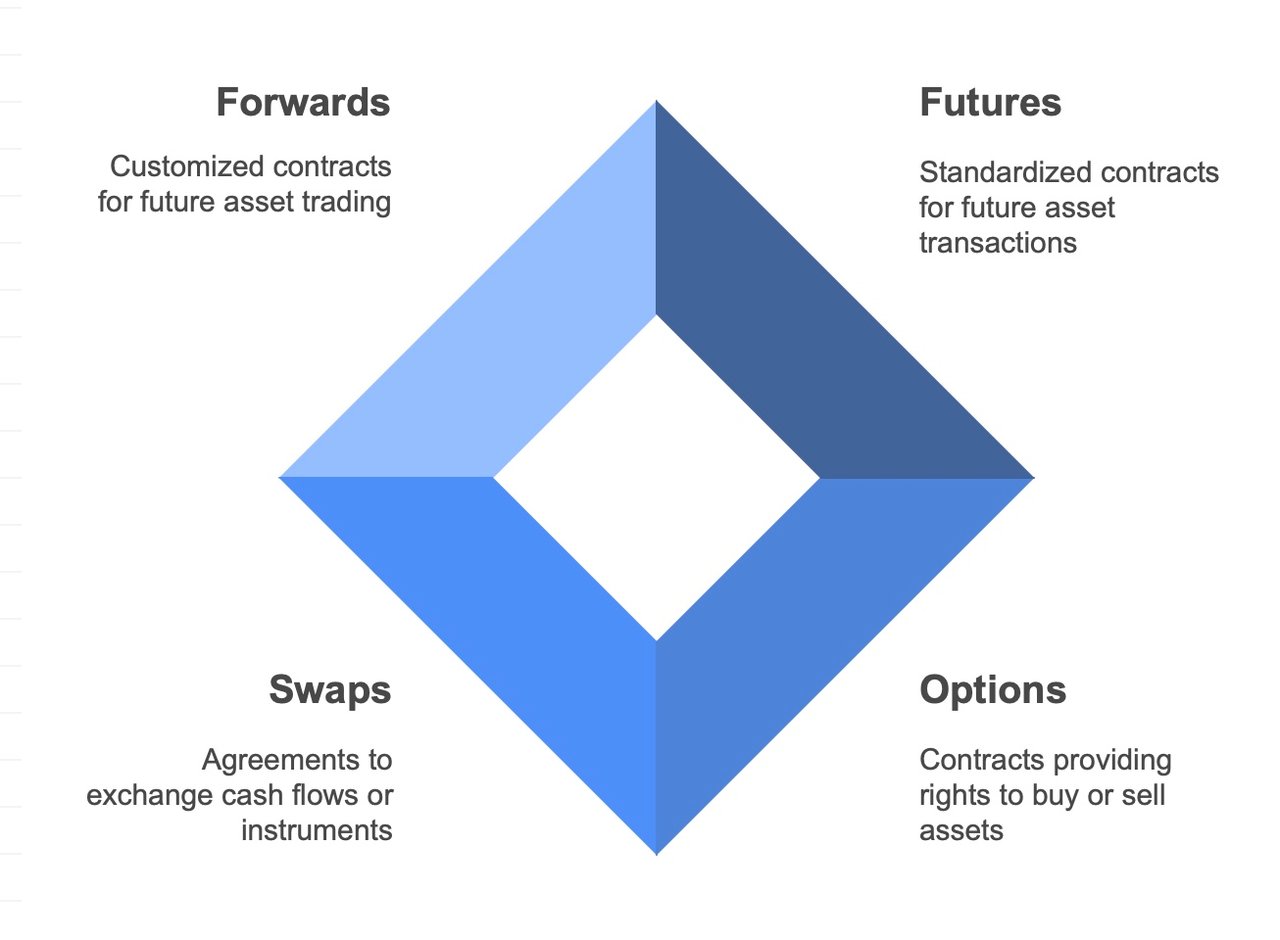
נגזרים פיננסיים
חוזים עתידיים, אופציות ועסקאות פורוורד
מסחר בחוזים עתידיים ובאופציות
מסחר בשווקים הפיננסיים כולל מכשירים מסוגים שונים, ושניים מהנפוצים שבהם הם חוזים עתידיים ואופציות. מוצרים נגזרים אלה משמשים לגידור סיכונים, להימור על תנועות מחירים עתידיות ולקבלת גישה לשווקים או לנכסים שקשה לסחור בהם בדרך אחרת. להלן מדריך מלא לאופן ביצוע מסחר בחוזים עתידיים ובאופציות:
מסחר בחוזים עתידיים
מסחר בחוזים עתידיים כרוך בעסקאות בחוזים עתידיים, שהם הסכמים לקנות או למכור נכס בסיס במחיר שנקבע מראש ובמועד עתידי. התהליך כולל בדרך כלל את השלבים הבאים:
- ניתוח שוק: משמעו הבנת הדינמיקה של שוק החוזים העתידיים הספציפי שבו אתם מעוניינים, לרבות הגורמים הפונדמנטליים והטכניים המשפיעים על המחירים.
- הקמת חשבון: מסחר בחוזים עתידיים מחייב חשבון תיווך מתמחה, למשל אצלנו, אצל חברה המציעה שירותי מסחר בחוזים עתידיים.
- בחירת חוזה: כל חוזה עתידי מייצג כמות ואיכות מוגדרות של נכס שיסופק במועד עתידי. סוחרים בוחרים חוזים על פי חודש האספקה והמחיר.
- נקיטת פוזיציה: סוחרים יכולים לנקוט עמדת לונג (רכישת חוזה בציפייה לעלייה במחיר) או עמדת שורט (מכירת חוזה בציפייה לירידה במחיר).
- מרווח ומינוף: מסחר בחוזים עתידיים כרוך בהפקדת סכום מרווח ולא בהפקדת מלוא שווי החוזה. הדבר מאפשר מינוף, כלומר שליטה בהיקף גדול של נכס באמצעות סכום הון קטן יחסית.
- ניהול פוזיציה: לאחר כניסה לפוזיציה, על סוחרים לעקוב אחר העסקאות שלהם ולהתאים אותן בהתאם לתנודות בשוק.
- סגירת הפוזיציה: מרבית חוזי העתיד נסגרים לפני מועד האספקה באמצעות ביצוע הפעולה ההפוכה לעסקה המקורית.
מסחר באופציות
מסחר באופציות עוסק בחוזי אופציה, המקנים לקונה את הזכות, אך לא את החובה, לקנות (אופציית קנייה) או למכור (אופציית מכירה) נכס בסיס במחיר מוגדר לפני מועד מסוים.
- ניתוח שוק: בדומה למסחר בחוזים עתידיים, הבנת הדינמיקה של השוק חיונית למסחר באופציות.
- הקמת חשבון: מסחר באופציות מחייב אף הוא חשבון מסחר בניירות ערך, למשל אצלנו, אך ייתכן שיידרשו הרשאות נוספות בשל מורכבות המסחר באופציות.
- בחירת החוזה: חוזי האופציות מציינים את מחיר המימוש (המחיר שבו ניתן לקנות או למכור את נכס הבסיס) ואת מועד התפוגה. סוחרים בוחרים חוזים בהתאם לתפיסתם את השוק ולאסטרטגיה שלהם.
- מיצוב: רכישת אופציית קול (call) כאשר צפויה עלייה במחיר, או רכישת אופציית פוט (put) כאשר צפויה ירידה במחיר. סוחרים יכולים גם למכור או "לכתוב" אופציות, אך הדבר כרוך בסיכון מוגבר.
- ניהול פוזיציות: על הסוחרים לפקח מקרוב על פוזיציות האופציות שלהם ולבצע התאמות בהתאם לשינויים בתנאי השוק.
- סגירת הפוזיציה: ניתן לסגור אופציות על ידי מכירת החוזה אם רכשתם אותו במקור, או על ידי רכישה חוזרת של החוזה אם כתבתם אותו במקור. לחלופין, ניתן להניח לאופציות לפוג, או, אם הן בתוך הכסף, לממש אותן לצורך רכישה או מכירה של נכס הבסיס.
סוחרים מרוויחים במסחר בחוזים עתידיים ובאופציות אם תחזיותיהם לגבי כיוון השוק מתממשות. עם זאת, סוגי מסחר אלה כרוכים בסיכון משמעותי ועשויים שלא להתאים לכל המשקיעים. חשוב להבין את הסיכונים ולגבש אסטרטגיית מסחר מושכלת לפני תחילת הפעילות.
בשווקים הפיננסיים, אופציות רכש (call) ואופציות מכר (put) הן סוגים של חוזים נגזרים המקנים לבעליהם את הזכות, אך לא את החובה, לרכוש או למכור נכס בסיס במחיר שנקבע מראש לפני מועד מסוים או במועד זה. ההבחנה בין האופציות הללו ובין אופן הטיפול בהן במשפט האירופי ובמשפט האמריקאי נוגעת בעיקר לסגנון האופציה, ובפרט למועד שבו ניתן לממשה.
אופציות קול:
- אופציית רכש (Call): מקנה לבעליה את הזכות לרכוש נכס בסיס במחיר מוגדר (מחיר מימוש) בתוך פרק זמן מסוים.
אופציות מכר:
- אופציית מכר (Put Option): מקנה לבעליה את הזכות למכור נכס בסיס במחיר מוגדר בתוך פרק זמן מסוים.
ההבדל העיקרי בין האפשרויות נעוץ בזכויות שהן מקנות:
- אופציית רכש (call) משמשת כאשר המשקיע צופה עלייה במחיר נכס הבסיס.
- אופציית מכר (Put) משמשת משקיע המצפה לירידה במחיר נכס הבסיס.
דין אירופי לעומת דין אמריקאי:
ההבחנה המרכזית בין אופציות אירופיות לאמריקאיות אינה נקבעת על פי הדין כשלעצמו, אלא על פי תנאי חוזי האופציות עצמם, המתוקננים על ידי הבורסות שבהן הם נסחרים.
- אופציות בסגנון אירופי: ניתנות למימוש רק במועד הפקיעה, ולא לפני כן. הדבר חל הן על אופציות קול והן על אופציות פוט. אופציות אירופיות עוסקות באופן המימוש ולא במיקום גיאוגרפי, והן יכולות לחול על חוזים הנסחרים בכל מקום בעולם.
- אופציות בסגנון אמריקאי: ניתנות למימוש בכל עת עד תאריך הפקיעה ועד בכלל. גמישות זו מאפשרת למחזיק האופציה לנצל שינויים במחיר נכס הבסיס הפועלים לטובתו בכל שלב במהלך חיי החוזה.
מסגרת משפטית ורגולטורית:
אף שההבדל בין אופציות אמריקאיות לאירופיות נוגע בעיקר לאופן המימוש, הסחר במכשירים פיננסיים אלה כפוף לפיקוח רגולטורי שנועד להבטיח נוהלי מסחר הוגנים, שלמות השוק והגנה על המשקיעים. בארצות הברית מפקחות על שווקי האופציות רשות ניירות הערך (SEC) והרשות לסחר בחוזים עתידיים בסחורות (CFTC). באירופה, אף שלכל מדינה גוף רגולטורי משלה, חקיקת האיחוד האירופי – MiFID II ו-MiFIR, ו-EMIR לגבי נגזרים – מעמידה משטר רגולטורי מתואם במדינות החברות.
השלכות למשקיעים:
- גמישות: אופציות אמריקאיות מעניקות גמישות רבה יותר ומאפשרות למשקיעים להגיב לשינויי שוק במהירות רבה יותר.
- עלות הפרמיה: הגמישות הנוספת של אופציות בסגנון אמריקאי הופכת אותן לרוב ליקרות יותר מאופציות בסגנון אירופי.
- שימוש אסטרטגי: הבחירה בין אופציות אמריקאיות לאירופאיות עשויה להשפיע באופן ניכר על אסטרטגיית ההשקעה ועל ניהול הסיכונים.
אף שעקרונות אופציות הקנייה והמכירה משותפים בעולם כולו, ההבחנה בין אופציות אירופאיות לאמריקאיות נעוצה בסגנון המימוש שלהן ולא בהבדלים בין החוק האירופי לחוק האמריקאי. על משקיעים להבין הבדלים אלה כדי להתאים את אסטרטגיות המסחר שלהם לסובלנות הסיכון ולתחזית השוק שלהם.
מסחר בעסקאות אקדמה (פורוורד)
מסחר בחוזי אקדמה (forwards) הוא כלי מרכזי המאפשר למשקיעים, לתאגידים ולמוסדות פיננסיים לגדר סיכונים, לסחור למטרות ספקולטיביות על בסיס ציפיות לתנועות מחירים עתידיות ולהבטיח רכישת סחורות או נכסים פיננסיים במחירים שנקבעו מראש. אף שסוג זה של מסחר בנגזרים מוכר למשקיע הקמעונאי פחות ממכשירי נגזרים אחרים, כגון חוזים עתידיים (futures) ואופציות, הוא ממלא תפקיד מכריע במערכת הפיננסית העולמית. מאמר זה בוחן את מהות המסחר בחוזי אקדמה, את מנגנוניו, את שימושיו, את יתרונותיו ואת הסיכונים הגלומים בו, ומציג תמונה מקיפה של חשיבותו האסטרטגית.
הבנת המסחר בעסקאות אקדמה (Forwards)
מסחר בעסקאות פורוורד כרוך בהסכם חוזי בין שני צדדים לרכישה או למכירה של נכס במחיר מוגדר בתאריך עתידי. שלא כמו חוזים עתידיים (פיוצ'רס), הסחירים בבורסות וסטנדרטיים, חוזי פורוורד הם הסכמים מחוץ לבורסה (OTC) המותאמים לדרישות הצדדים המתקשרים. התאמה אישית זו מאפשרת גמישות רבה יותר, אך מציבה גם סיכון אשראי, שכן אין בית סליקה מרכזי שיבטיח את העסקה.
מאפיינים ומנגנונים עיקריים
- התאמה אישית: ניתן להתאים חוזי אקדמה (forward) לכל סחורה, מטבע או מכשיר פיננסי, ולקבוע להם כל סכום ותקופה.
- סילוק: סילוקו של חוזה אקדמה יכול להתבצע באמצעות מסירה פיזית של הנכס או באמצעות סילוק במזומן.
- תמחור: מחיר האקדמה נקבע במועד תחילת החוזה, והוא מושפע מגורמים כגון המחיר המיידי (ספוט), הריבית חסרת הסיכון והזמן עד לפדיון.
יישומים אסטרטגיים
- גידור: אחד השימושים העיקריים בחוזי אקדמה הוא גידור מפני תנודתיות במחירים. באמצעות נעילת מחירים של סחורות, מטבעות או נכסים אחרים, יכולות חברות להגן על עצמן מפני תנועות שליליות במחירי השוק.
- ספקולציה: סוחרים עשויים להשתמש בחוזי אקדמה (forwards) כדי להמר על תנועות מחיר עתידיות של נכסים, מתוך מטרה להפיק רווח משינויים צפויים.
- ארביטראז': מבצעי ארביטראז' מנצלים פערי מחירים בין שווקים או מכשירים שונים באמצעות חוזי אקדמה כדי לנעול רווחים נטולי סיכון.
יתרונות המסחר בעסקאות אקדמה (פורוורד)
- ניהול סיכונים: באמצעות נעילת מחירים לעסקאות עתידיות, חוזי פורוורד יכולים להפחית באופן ניכר את חוסר הוודאות הנובע מתנודות במחירי השוק.
- יעילות עלויות: חוזי אקדמה (פורוורד) אינם כרוכים בדרך כלל בתשלומים מראש (מלבד דרישות מרווח ביטחון אפשריות), ולכן הם אמצעי חסכוני להבטחת מחירים עתידיים או לגידור מפני תנודות בהם.
- גמישות: היכולת להתאים אישית את תנאי עסקאות האקדמה מאפשרת לצדדים להתאים את העסקאות במדויק לחשיפה הפיננסית שלהם או ליעדי ההשקעה שלהם.
סיכונים ושיקולים אינהרנטיים
- סיכון צד נגדי: היעדר בית סליקה מרכזי בשוק ה-OTC משמעו סיכון שאחד הצדדים לא יעמוד בהתחייבויותיו.
- סיכון נזילות: יציאה מחוזה אקדמה לפני מועד הפירעון עשויה להיות קשה, ולעיתים יידרש משא ומתן על הסכם חדש עם צד אחר.
- סיכון שוק: אם תנאי השוק נעים נגד עמדתו של צד בחוזה פורוורד, הדבר עלול להביא להפסדים ניכרים, במיוחד מכיוון שחוזים אלה ממונפים לעיתים קרובות.
התמצאות בסביבה הרגולטורית
הפיקוח הרגולטורי על חוזי אקדמה (forward) משתנה מתחום שיפוט אחד למשנהו, ומתמקד בעיקר בהגברת שקיפות השוק ובצמצום הסיכון המערכתי. הרפורמות שנערכו בעקבות המשבר הפיננסי של 2008 הדגישו את הצורך בדיווח על עסקאות בנגזרים מחוץ לבורסה (OTC), לרבות חוזי אקדמה, כדי להגביר את שקיפות העסקאות בפני הרגולטורים ולצמצם את סיכון הצד שכנגד.
בקצרה
מסחר בחוזי אקדמה (פורוורד) מעמיד לרשות המשתתפים בשוק כלי מדויק לניהול סיכונים פיננסיים, לספקולציה על שינויים עתידיים במחירים ולקיבוע מחירים של סחורות ונכסים אחרים. שימוש אסטרטגי בחוזי אקדמה מחייב הבנה מעמיקה של מנגנוני הפעולה שלהם, יתרונותיהם והסיכונים הכרוכים בהם, וכן מעקב שוטף אחר הסביבה הרגולטורית. עם המשך התפתחותם של השווקים הגלובליים, המסחר בחוזי אקדמה יוסיף להיות מרכיב חיוני באסטרטגיות הפיננסיות של תאגידים, משקיעים ומוסדות פיננסיים ברחבי העולם, תוך שמירה על האיזון העדין שבין הזדמנות לסיכון.
רשויות ניירות ערך משתפות פעולה בינלאומית באמצעות הארגון הבינלאומי של רשויות ניירות הערך (IOSCO), שמזכר ההבנות הרב-צדדי שלו קובע חילופי מידע בחקירות חוצות גבולות של ניצול לרעה של השוק. IFB עצמו הוא בעל רישיון ובפיקוח של Anjouan Offshore Finance Authority (AOFA).