El sistema bancario en la sombra en Europa, Estados Unidos y Asia
Estructuras, funciones e implicaciones sistémicas
1. Definición conceptual y función económica
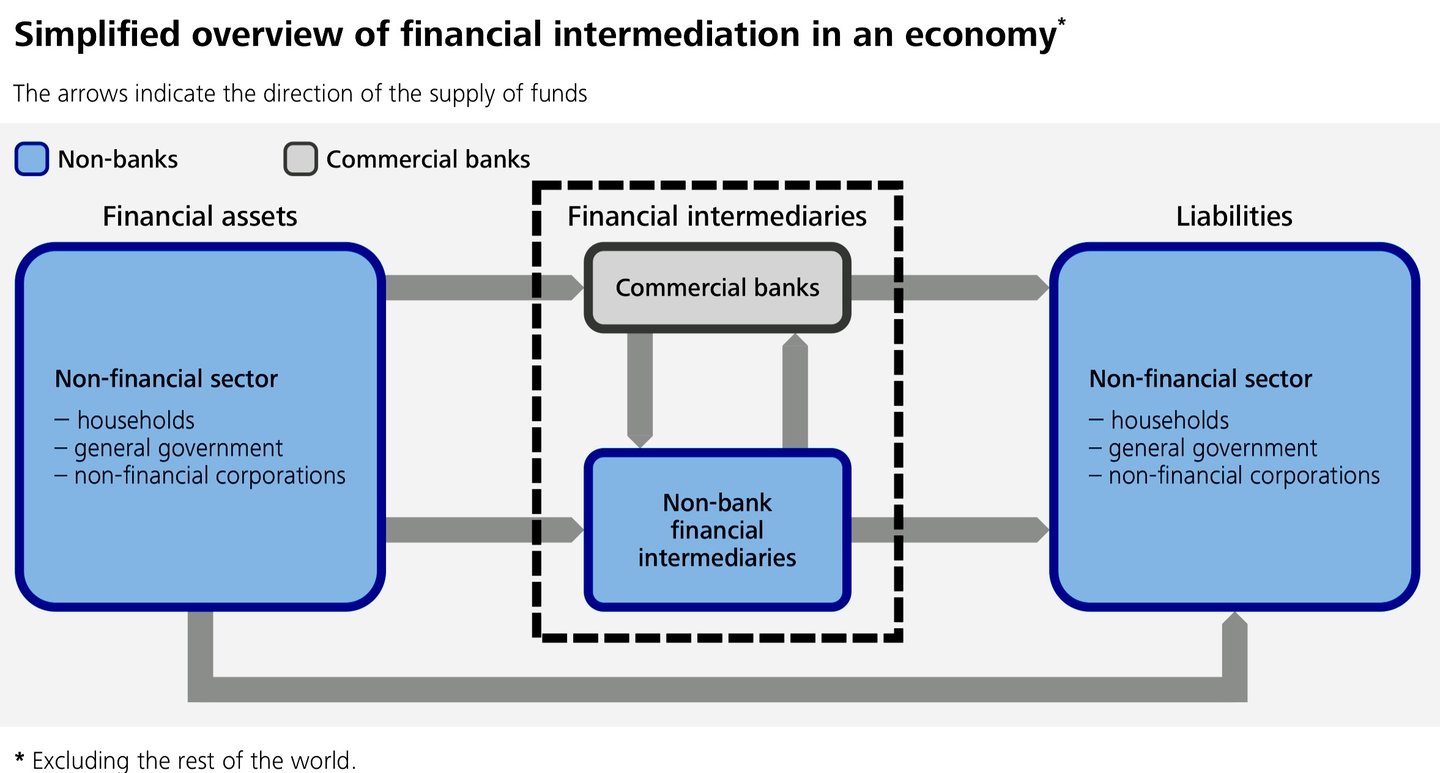
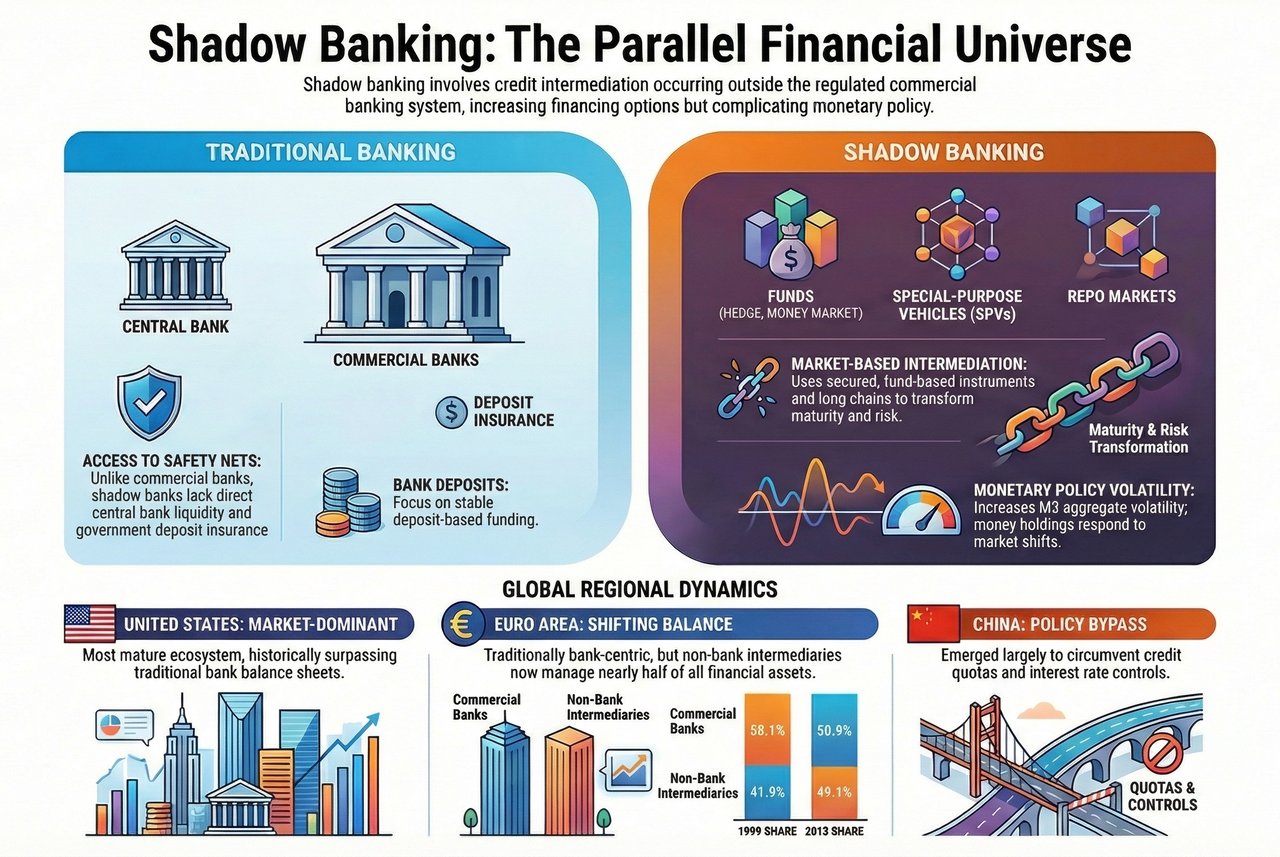
El sistema bancario en la sombra, denominado desde 2018 por el Consejo de Estabilidad Financiera intermediación financiera no bancaria (NBFI), se refiere a las actividades de intermediación crediticia realizadas fuera del perímetro del sector bancario comercial regulado. Abarca las entidades y actividades que llevan a cabo transformación de vencimientos, de liquidez y de riesgos sin acceso directo a la liquidez del banco central, al seguro de depósitos ni a la totalidad de la regulación prudencial aplicable a los bancos.
Los componentes esenciales suelen incluir:
- Fondos del mercado monetario
- Fondos de inversión y fondos de cobertura
- Vehículos de propósito especial (SPV) y vehículos de titulización
- Mercados de repos y de préstamo de valores
- Sociedades financieras y determinadas actividades de seguros y fondos de pensiones
Desde una perspectiva económica, la banca en la sombra desempeña una función complementaria a la de la banca tradicional al ampliar los canales de financiación, mejorar la eficiencia asignativa y atender la demanda de financiación basada en el mercado. Desde una perspectiva sistémica, introduce opacidad, apalancamiento y prociclicidad.
2. Europa: sistemas centrados en la banca con una intermediación basada en el mercado en expansión
Características estructurales
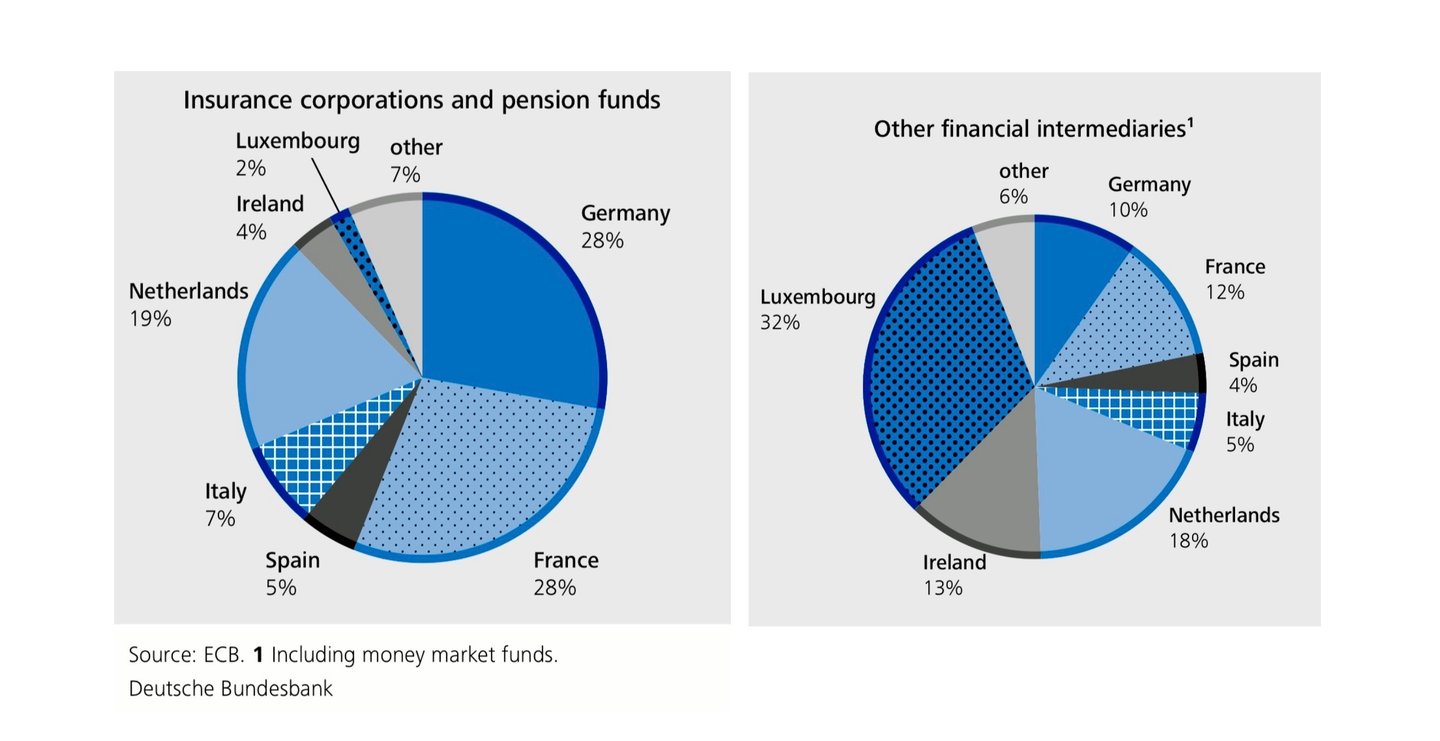
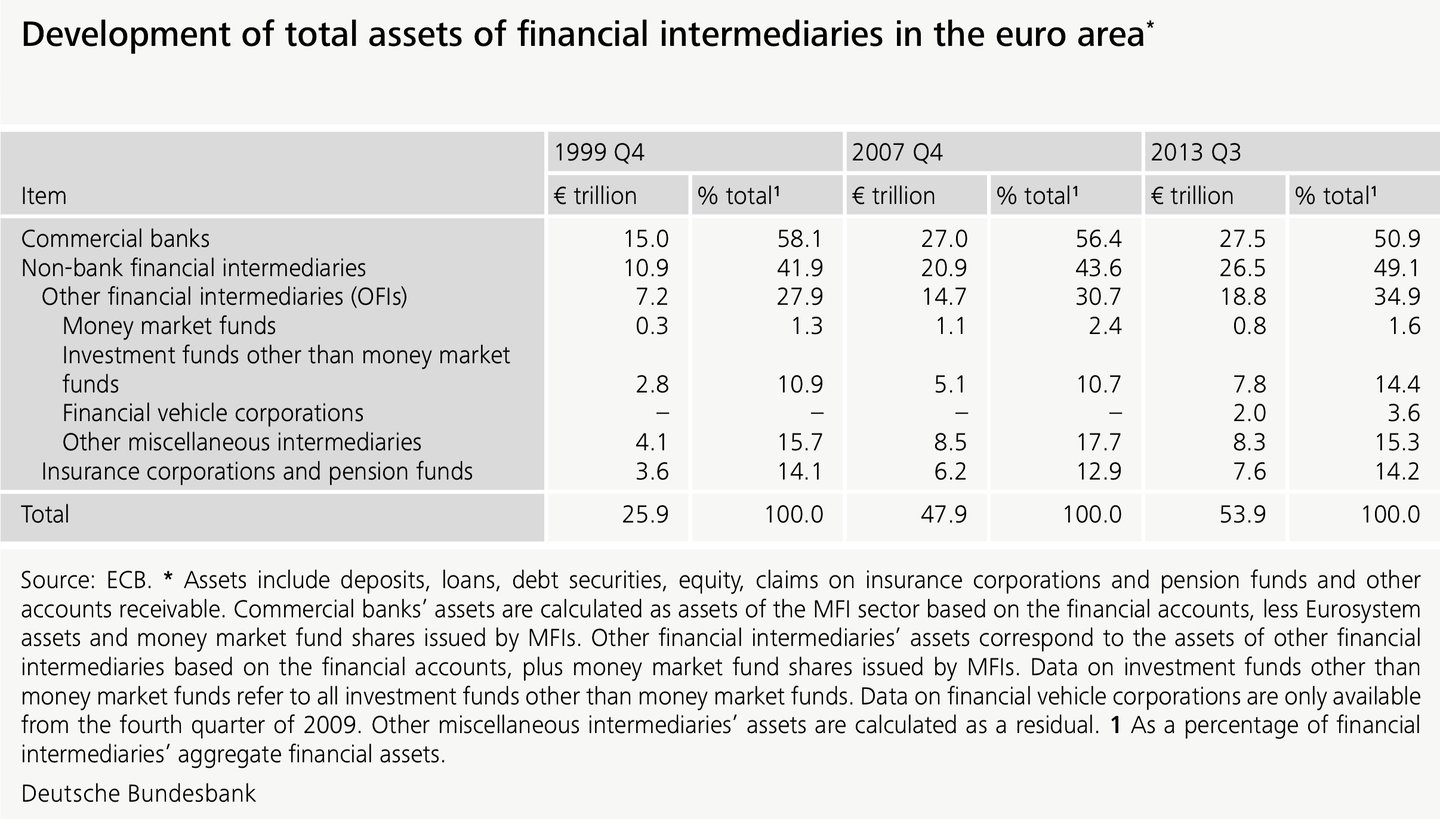
El sistema financiero europeo sigue estando predominantemente basado en la banca, en particular dentro de la zona del euro. No obstante, la banca en la sombra se ha expandido de forma significativa desde finales de los años noventa, principalmente a través de:
- Fondos de inversión (especialmente domiciliados en Luxemburgo e Irlanda)
- Vehículos de titulización
- Estructuras de financiación mayorista basadas en repos
Europa opera desde hace tiempo bajo un modelo de banca universal. En consecuencia, actividades que en Estados Unidos se clasificarían como «banca en la sombra» pueden residir legalmente dentro de grupos bancarios y aparecer en balances regulados, lo que dificulta su medición y comparación.
Implicaciones para la política monetaria y la estabilidad
Según los análisis del Deutsche Bundesbank y del Banco Central Europeo, la banca en la sombra en Europa:
- Debilita el contenido informativo de los agregados monetarios tradicionales
- Altera la transmisión monetaria al desplazar la financiación hacia los precios de los activos en lugar del crédito bancario
- Aumenta la interconexión entre los bancos y los intermediarios no bancarios, especialmente a través de repos y titulizaciones
El análisis del Bundesbank indica que los depósitos en poder de intermediarios financieros no bancarios guardan una correlación más estrecha con los precios de los activos que con la actividad económica real, lo que aumenta la volatilidad de agregados como el M3.
3. Estados Unidos: la financiación basada en el mercado como modelo dominante
Características estructurales
Estados Unidos representa el ecosistema de banca en la sombra más maduro y de mayor relevancia sistémica a escala mundial. Entre sus características principales se encuentran las siguientes:
- Un sistema bancario históricamente fragmentado
- Mercados de capitales profundos
- Fuerte dependencia de la titulización y de la financiación mediante repos
Antes de la crisis financiera de 2007-2009, los pasivos brutos del sistema bancario en la sombra de Estados Unidos (unos 20 billones de USD en el máximo de 2007-2008) superaban los del sistema bancario tradicional (unos 14 billones de USD), según un estudio del Banco de la Reserva Federal de Nueva York (Pozsar et al., 2010).
Los componentes principales incluyen:
- Intermediarios-operadores (broker-dealers) financiados mediante repos a un día
- Vehículos (conduits) de papel comercial respaldado por activos
- Fondos del mercado monetario que funcionan como sustitutos de depósitos
Experiencia de la crisis y respuesta regulatoria
La crisis financiera mundial puso de manifiesto que la banca en la sombra estadounidense era vulnerable a dinámicas de retirada masiva análogas a las de los bancos, pero sin la protección de un prestamista de última instancia. El colapso de los mercados de financiación mayorista obligó a una intervención extraordinaria del Sistema de la Reserva Federal.
Las reformas posteriores a la crisis (Ley Dodd-Frank, reforma de los fondos del mercado monetario, supervisión reforzada de los repos) han reducido algunas vulnerabilidades, pero no han revertido el predominio estructural de la intermediación basada en el mercado.
4. Asia: crecimiento influido por el Estado con divergencia regional
China: la banca en la sombra como vía para eludir la política
En China, la banca en la sombra surgió principalmente como respuesta a:
- Cupos de crédito
- Controles de los tipos de interés
- Restricciones regulatorias aplicables a los bancos de titularidad estatal
Los instrumentos principales incluyen:
- Productos de fideicomiso (trust)
- Productos de gestión patrimonial (WMP)
- Préstamos encomendados y vehículos fuera de balance
A diferencia de los sistemas occidentales, la banca en la sombra china está estrechamente entrelazada con los objetivos del Estado y con garantías implícitas, lo que genera riesgo moral en lugar de un mero arbitraje regulatorio. Las periódicas campañas de endurecimiento regulatorio, en particular la normativa de gestión de activos de 2018, han reducido su crecimiento, pero no han eliminado el sistema.
Japón y Asia emergente
- El sector de la banca en la sombra de Japón es relativamente reducido, con una participación significativa de inversores institucionales en lugar de vehículos opacos.
En las economías emergentes de Asia, la banca en la sombra sigue siendo de menor tamaño, pero crece con rapidez al compás del desarrollo de los mercados de capitales.
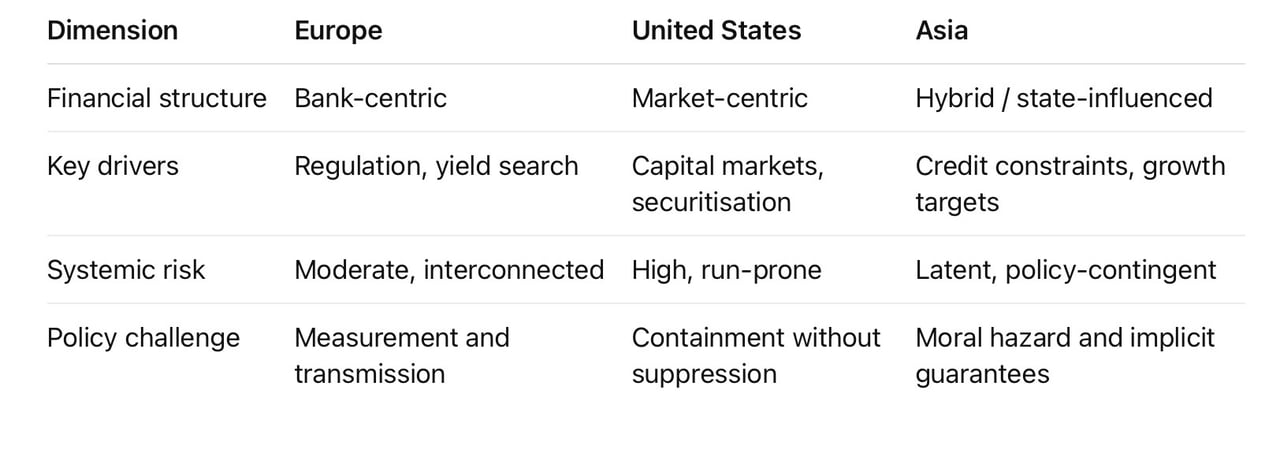
5. Evaluación comparativa
6. Implicaciones estratégicas y de política
En todas las regiones, la banca en la sombra:
- Diluye la eficacia de la política monetaria centrada en los bancos
- Aumenta la dependencia de los canales de precios de los activos
- Amplifica los ciclos financieros mediante un apalancamiento procíclico
El reto estratégico para los reguladores no es la eliminación, sino la contención:
- Reducción del arbitraje regulatorio
- Mejora de la cobertura estadística
- Aplicar las herramientas macroprudenciales de forma proporcionada a bancos y entidades no bancarias
La banca en la sombra no es una anomalía, sino una característica estructural del capitalismo financiero moderno. Los intentos de suprimirla por completo tienden a trasladar el riesgo en lugar de eliminarlo. El objetivo racional es una integración disciplinada en la arquitectura financiera general.
En resumen
El sistema bancario en la sombra refleja fuerzas económicas duraderas: la demanda de liquidez, de rentabilidad y de flexibilidad del balance. Su configuración varía en Europa, Estados Unidos y Asia, pero su relevancia sistémica es universal. Una política adecuada exige precisión, no prohibición.