
La ilusión del palé de efectivo
Códigos QR falsos, sellos electrónicos y el mito de los USD en poder de un banco listos para su conversión
Resumen ejecutivo
La supuesta operación con «palés de efectivo en USD» se ha convertido en una tipología recurrente del fraude financiero internacional. Suele presentarse a través de corredores, intermediarios, apoderados o supuestos facilitadores que afirman tener acceso a grandes cantidades de efectivo físico en dólares estadounidenses almacenado en palés, cajas, baúles, cámaras acorazadas, almacenes o presuntas instalaciones bancarias.
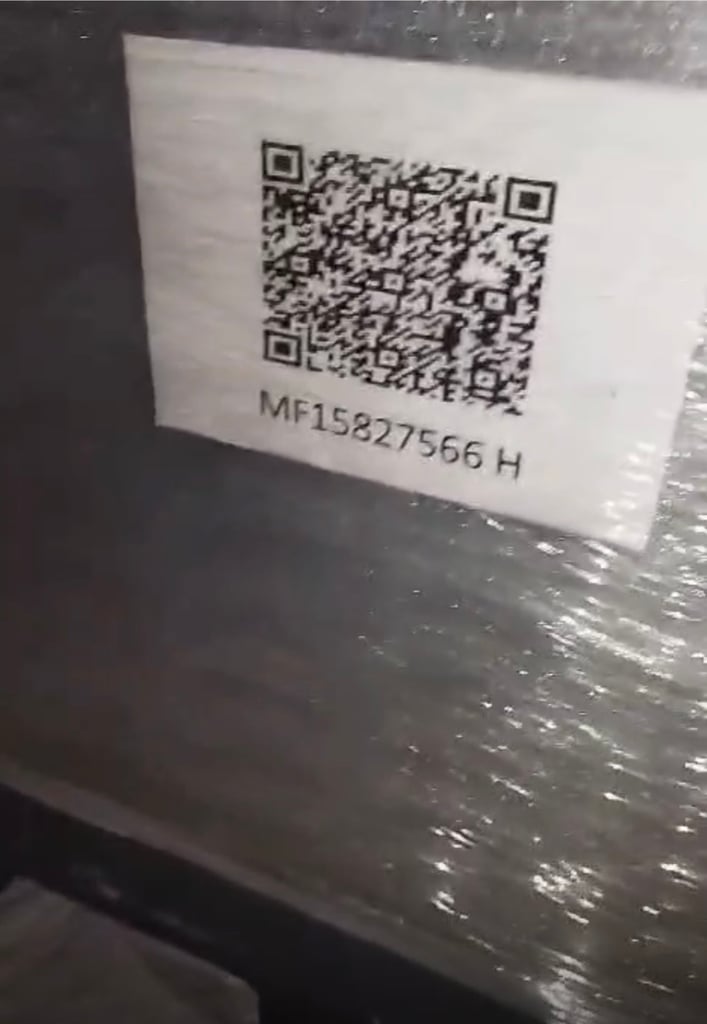
La presentación suele ser teatral. Se afirma que el efectivo está protegido mediante dispositivos electrónicos, códigos QR, precintos numerados, códigos de barras, recibos de bóveda, certificados de custodia, seguridad armada y logística por parte del banco. La operación prometida suele ser rápida: supuestamente el efectivo será inspeccionado, aceptado y convertido en USDT, EUR, AED u otro activo de liquidación líquido.
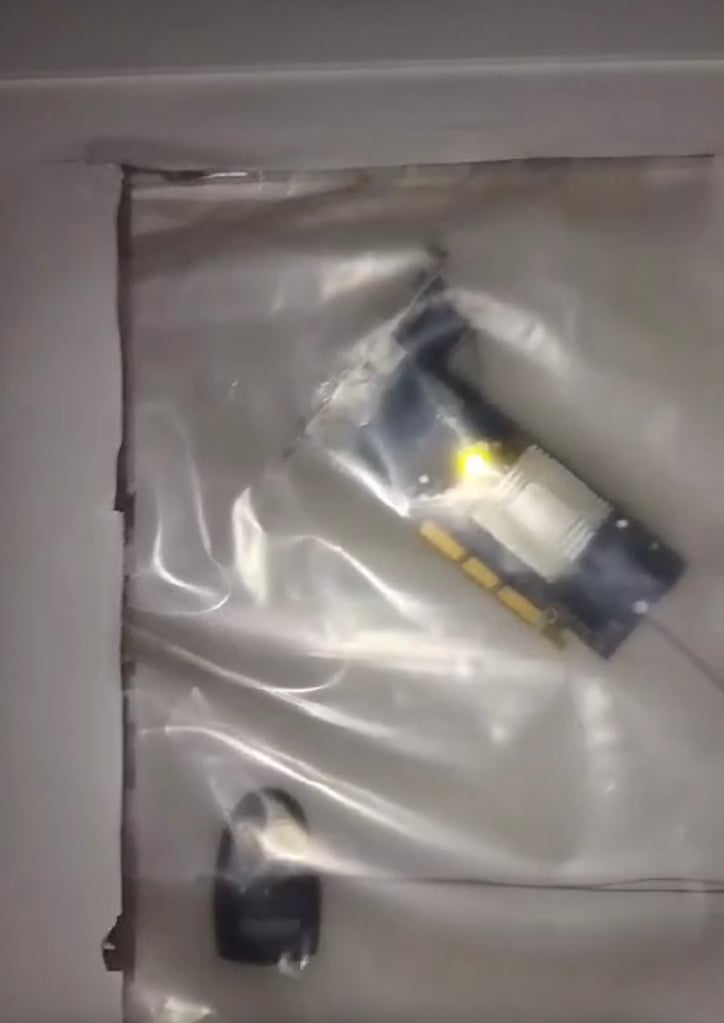
La realidad es otra. Un código QR no acredita la titularidad del efectivo. Un precinto de plástico no establece la procedencia legal. Un dispositivo electrónico no crea bancabilidad. Una fotografía de palés envueltos no demuestra que los billetes sean auténticos, de procedencia lícita, declarados, transferibles o de titularidad legítima.
En las finanzas reguladas, la evidencia visual no constituye prueba. La verificación institucional sí lo es.
La narrativa habitual
El esquema habitual de los «palés de efectivo» sigue un patrón reconocible:
- Un intermediario presenta a un mandante que supuestamente posee grandes cantidades de efectivo físico en USD.
- Se describe que los fondos están embalados en palés, cajas o baúles.
- Se afirma que cada palé contiene 50 millones de USD, 100 millones de USD o más.
- Supuestamente, el efectivo se encuentra en un banco, una cámara acorazada o una instalación segura.
- El presentador afirma que los palés están protegidos mediante códigos QR, precintos electrónicos o dispositivos de seguimiento.
- Según se afirma, el propietario desea la conversión inmediata en USDT u otro activo digital.
- El corredor pregunta si pueden procesarse uno, dos, tres o más palés por día.
- El beneficiario final no se revela de inmediato.
- El origen de los fondos se explica de forma vaga.
- El banco o custodio actual no tramita la operación por sí mismo, sin una explicación satisfactoria.
Esta combinación constituye una señal de alerta de primer orden.
No prueba automáticamente la existencia de fraude. Sin embargo, sitúa la operación en una categoría de alto riesgo que exige una verificación completa en los ámbitos bancario, jurídico, aduanero, de AML, fiscal y de custodia antes de que cualquier institución seria pueda plantearse intervenir.
Los códigos QR no autentican el efectivo
Un código QR adherido a un palé constituye una prueba débil y fácilmente malinterpretable.
Puede dar lugar a:
- un sitio web oficial auténtico, como el de la Reserva Federal, utilizado únicamente como señuelo;
- una página de seguimiento falsa;
- un repositorio de documentos autogenerado;
- un portal de verificación falso;
- una referencia logística sin relación con el efectivo;
- un sitio web fraudulento de suplantación de identidad (phishing);
- ninguna fuente de verificación significativa en absoluto.
Un código QR no prueba:
- la existencia del efectivo;
- el importe del efectivo;
- la estructura de denominaciones;
- la autenticidad de los billetes;
- titularidad legítima;
- origen de los fondos;
- origen del patrimonio;
- declaración aduanera;
- aceptación bancaria;
- ausencia de riesgo de sanciones;
- transferibilidad;
- convertibilidad en USDT.
Un código QR es simplemente un puntero legible por máquina. No constituye una confirmación bancaria, ni una confirmación de custodia, ni un documento de título jurídico, ni sustituye a la diligencia debida.
Existe asimismo una dimensión de ciberseguridad. El personal, los banqueros, los responsables de cumplimiento normativo y los intermediarios no deben escanear a la ligera códigos QR desconocidos. Los códigos QR pueden redirigir a los usuarios a sitios web maliciosos, páginas de suplantación de identidad (phishing) o infraestructuras de captura de credenciales. Cuando un código QR forme parte de la presentación de una operación financiera, debe considerarse no fiable hasta que se examine en un entorno técnico controlado.
Los dispositivos electrónicos y los precintos de seguridad son mera escenografía, no prueba de procedencia
Las presentaciones fraudulentas o poco fiables de palés de efectivo recurren con frecuencia a la gramática visual de la seguridad:
- palés retractilados;
- baúles metálicos;
- cerraduras electrónicas;
- etiquetas adhesivas con código QR;
- etiquetas adhesivas numeradas;
- precintos de plástico;
- dispositivos intermitentes;
- personal de seguridad;
- puertas de cámara acorazada;
- máquinas contadoras;
- vídeos escenificados;
- fotografías de fajos de billetes.
Estos elementos resultan persuasivos para quienes carecen de conocimientos especializados, pues imitan la custodia institucional. Sin embargo, carecen de valor probatorio en términos bancarios.
Un dispositivo electrónico fijado a un palé puede mostrar que alguien fijó un dispositivo a un palé. Nada más.
No acredita que el contenido sean billetes auténticos. No acredita que el efectivo se haya adquirido lícitamente. No acredita que el efectivo haya superado el control aduanero. No acredita que el titular actual tenga facultades para operar. No acredita que el efectivo no esté inmovilizado, en disputa, robado, falsificado, pignorado o ya rechazado por un banco.
El teatro de la seguridad no debe confundirse con una prueba jurídica.
La cuestión decisiva: si el efectivo está en un banco, ¿por qué el banco no lo procesa?
Una de las preguntas más importantes en todo supuesto caso de palés de efectivo es también la más sencilla:
Si los palés ya se encuentran en un banco, ¿por qué dicho banco no procesa los fondos?
Un banco regulado que mantiene legítimamente efectivo de origen lícito para un cliente legítimo debería, por lo general, estar en condiciones de:
- identificar al titular de la cuenta o al beneficiario final;
- realización de comprobaciones KYC y AML;
- aceptar fondos en custodia en la cuenta;
- emisión de una confirmación formal de custodia;
- gestionar operaciones de cambio, remesa o liquidación;
- explicando cualquier negativa a tramitar la transacción.
Si supuestamente el banco mantiene el efectivo pero se niega a procesarlo, surge una grave preocupación en materia de cumplimiento normativo.
Entre las posibles explicaciones se cuentan:
- el efectivo no se encuentra realmente depositado en un banco regulado;
- los fondos se encuentran bajo custodia en una cámara acorazada privada, y no bajo custodia bancaria;
- la documentación es defectuosa;
- el beneficiario final no supera el proceso de KYC;
- el origen de los fondos no es creíble;
- faltan las declaraciones de aduanas;
- los billetes son falsos o se sospecha que lo son;
- los fondos están bloqueados, en disputa o sujetos a investigación;
- el intermediario carece de autoridad legal;
- la supuesta confirmación de custodia es falsa;
- el banco ya ha rechazado la operación.
Por ello, la expresión «dentro de un banco» resulta insuficiente. La cuestión relevante no es dónde se encuentran físicamente las cajas, sino si los fondos son aceptados legalmente, documentados, verificados y transferibles a través del sistema financiero regulado.
La viabilidad física no equivale a la viabilidad bancaria
Afirmar que un palé contiene 100 millones de USD no es físicamente imposible si el efectivo se compone íntegramente de billetes de 100 USD.
Un billete de los Estados Unidos pesa aproximadamente un gramo. Por lo tanto, USD 100 millones en billetes de USD 100 representan un millón de billetes, con un peso aproximado de una tonelada métrica antes de contar el embalaje, las cajas, las cintas, el envoltorio de seguridad y los materiales de las paletas.
Por tanto, el problema no es, en lo esencial, de carácter mecánico. El problema es institucional.
Las verdaderas cuestiones son:
- ¿De dónde salió un millón de billetes de 100 USD?
- ¿De qué banco fueron retirados?
- ¿Quién es su propietario?
- ¿Por qué siguen siendo físicos?
- ¿Por qué se trasladaron en lugar de transferirse por vía electrónica?
- ¿Por qué paso aduanero ingresaron en la jurisdicción?
- ¿Qué registros fiscales, contables y comerciales los respaldan?
- ¿Se ha autenticado cada billete?
- ¿Por qué se convierten en un activo virtual en lugar de depositarse de forma convencional?
Un palé puede ser físicamente verosímil y, aun así, no ser comercialmente financiable.
La conversión de efectivo a USDT es una vía de conversión de alto riesgo
La conversión propuesta de efectivo físico en grandes cantidades a USDT u otra moneda estable (stablecoin) aumenta de forma sustancial el perfil de riesgo.
Una operación de este tipo combina varios elementos de alto riesgo:
- efectivo físico a granel;
- posible movimiento transfronterizo de efectivo;
- reclamaciones de posesión de tipo al portador;
- presentación por parte de un corredor o intermediario;
- custodia poco clara;
- titularidad real poco clara;
- conversión rápida en un activo virtual transferible;
- posible movimiento al margen de los circuitos bancarios convencionales.
Esto no significa que toda operación de efectivo a USDT sea ilegítima. Significa que toda operación de esa índole debe tratarse desde el principio con diligencia debida reforzada.
Ninguna institución responsable debe confirmar tipo, volumen, plazo, liquidación o compromiso alguno antes de que se hayan verificado de forma independiente el cliente, el efectivo, la custodia, el origen de los fondos, el origen del patrimonio, la trazabilidad aduanera y el canal de liquidación de activos virtuales.
Señales de alerta habituales
Los siguientes indicadores son especialmente graves:
- La operación es presentada por un intermediario y no por el titular real.
- El beneficiario final no se revela de inmediato.
- El importe es muy elevado, pero la documentación es escasa.
- Los fondos se describen como «palés», «cajas», «baúles», «efectivo bloqueado» o «carga asegurada».
- El presentador se apoya en fotografías, vídeos, códigos QR o sellos.
- El banco o la cámara acorazada actual no procesa el efectivo por sí mismo.
- La ubicación de custodia alegada es imprecisa.
- No se revela el nombre del banco.
- Se afirma que el efectivo se encuentra en Dubái, Turquía, África Occidental o en una zona franca, sin los debidos registros aduaneros.
- Quien presenta la operación pregunta en primer lugar por el tipo, el volumen, el calendario o la comisión.
- El origen de los fondos se describe en términos genéricos.
- No se facilita ningún justificante de retiro bancario.
- No se facilita declaración aduanera.
- No se facilita ningún rastro fiscal ni contable.
- No se ofrece ningún protocolo independiente de autenticación de notas.
- Los billetes serían, supuestamente, de «serie antigua», de «emisión especial», «bloqueados», «diplomáticos», «humanitarios» o «garantizados».
- La cadena de intermediarios es larga y opaca.
- El titular, según se alega, no puede comparecer directamente.
- La liquidación propuesta se realiza en USDT u otro activo de transferencia rápida.
- La operación se presenta como urgente.
Una única señal de alerta puede tener explicación. Un conjunto de señales de alerta no la tiene.
La falsa tranquilidad de los «recibos bancarios» y los «certificados de bóveda»
Muchas presentaciones de palés de efectivo incluyen documentos con denominaciones como:
- recibos de custodia;
- certificados de cámara acorazada;
- confirmaciones de depósito;
- resguardos de almacén;
- cartas de custodia;
- certificados de libre deuda;
- certificados antiterroristas;
- certificados de origen;
- Hojas de verificación con código QR;
- certificados de seguro;
- documentos logísticos.
Estos documentos pueden tener apariencia formal. Con frecuencia no constituyen una prueba de calidad bancaria.
La distinción fundamental se establece entre un documento exhibido por un intermediario y una confirmación recibida directamente de una institución autorizada a través de un canal verificable.
Una institución seria no se basará en archivos PDF reenviados por WhatsApp o correo electrónico. Exigirá la confirmación directa del banco emisor, del custodio autorizado, de la autoridad aduanera, de la aseguradora, del auditor o de la entidad regulada pertinente.
Qué exige una verificación real
Una operación creíble con palés de efectivo requiere, como mínimo, lo siguiente:
- Identidad completa del beneficiario final principal.
- Documentos societarios si el titular es una sociedad.
- Justificación del origen de los fondos.
- Acreditación del origen del patrimonio.
- Registros de retiradas bancarias.
- Declaraciones aduaneras de exportación e importación.
- Ubicación exacta de custodia actual.
- Denominación y condición regulatoria del banco o del custodio autorizado.
- Confirmación directa de custodia por parte del banco o del custodio.
- Confirmación de que el efectivo ha sido contado, es auténtico, está disponible y no se encuentra bloqueado.
- Cuadro de denominaciones.
- Metodología de control por número de serie o por lote, cuando proceda.
- Evidencia de que la parte ordenante tiene facultades legales para actuar.
- Cadena completa de intermediarios.
- Estructura de comisiones.
- Datos de control de sanciones de todas las partes.
- Registros fiscales y contables.
- Procedimiento de autenticación independiente.
- Explicación de por qué el banco o custodio actual no tramita el efectivo por sí mismo.
- Análisis jurídico de la conversión propuesta a USDT u otro activo virtual.
Sin estos documentos, el asunto no está lo suficientemente maduro para debatir la fijación de precios, la logística o la ejecución.
Debe comprobarse el número de serie de cada billete
En cualquier supuesta operación con palés de efectivo en USD, la inspección por muestreo es insuficiente. La verificación no puede limitarse a fotografías, vídeos, unos pocos fajos seleccionados al azar, un código QR, una lista de embalaje o la garantía verbal de un responsable de la cámara acorazada.
Cuando se presenta efectivo físico en USD en grandes cantidades, cada billete debe ser contado, autenticado y verificado por su número de serie.
Este proceso debería incluir:
- lectura automática o captura manual del número de serie de cada billete;
- conciliación del número de billetes con el importe declarado;
- verificación denominación por denominación;
- detección de números de serie duplicados dentro del mismo lote;
- detección de formatos de número de serie imposibles, mal formados o incoherentes;
- comparación de los números de serie con las alertas disponibles sobre billetes falsificados;
- comparación con listas de efectivo robado, de robos, de embargos, de sanciones, de autoridades policiales o de referencias adversas, cuando el acceso a las mismas sea legalmente posible;
- revisión de patrones de secuenciación sospechosos, rangos repetidos o lotes ensamblados de forma artificial;
- confirmación de que el año de serie, el identificador del Federal Reserve Bank, la denominación y las características de seguridad son coherentes;
- generación de una pista de auditoría completa que muestre quién contó, escaneó, verificó y aprobó los billetes.
Un palé genuino de efectivo en USD debe superar la verificación billete por billete. No basta con afirmar que el palé está precintado, etiquetado, provisto de marcado electrónico o de código QR. La cuestión no es si el paquete parece seguro, sino si cada billete que contiene es auténtico, lícito, limpio, contado, trazable y aceptable para el sistema financiero regulado.
Debe entenderse también que no existe ninguna base de datos pública mágica que legitime de forma instantánea el efectivo. Es posible que bancos, bancos centrales, procesadores de efectivo, autoridades policiales, aseguradoras o proveedores de servicios de seguridad conserven datos de referencias adversas a los que no se pueda acceder públicamente. Por consiguiente, el proceso de verificación debe ser realizado por un banco autorizado, un procesador de efectivo autorizado, un custodio regulado o una autoridad competente, y no por un corredor, un intermediario o un «agente de verificación» privado.
Si no es posible registrar y comprobar los números de serie, el efectivo no debe considerarse bancable. Si el titular se niega a la verificación individual de los billetes, la operación debe rechazarse.
Por qué los intermediarios son con frecuencia el punto débil
Muchos casos de «cash-pallet» fracasan porque el intermediario no controla la operación.
El intermediario puede tener:
- ausencia de relación directa con el titular;
- sin poder de representación;
- sin mandato verificado;
- ausencia de acceso al custodio;
- ausencia de control sobre los documentos;
- carece de facultades para negociar;
- falta de conocimiento del origen de los fondos;
- incapacidad para responder a preguntas básicas de cumplimiento normativo.
En la banca, la proximidad a un rumor no constituye un mandato. Una cadena de presentaciones no es autoridad. La expectativa de una comisión no es título sobre los fondos.
Cuando no pueda revelarse la identidad del mandante, la operación no debe llevarse a cabo.
Conclusión institucional
Las supuestas operaciones con paletas de efectivo en USD se sitúan en la confluencia del riesgo de efectivo a granel, el riesgo de custodia, el riesgo de falsificación, el riesgo de intermediarios, el riesgo aduanero, el riesgo AML y el riesgo de activos virtuales.
Los códigos QR, las cerraduras electrónicas, los precintos, los vídeos y las fotografías de cámaras acorazadas no reducen estos riesgos. En muchos casos incrementan la sospecha, pues revelan un intento de sustituir la evidencia institucional por una escenificación visual.
Por lo tanto, la posición institucional correcta es estricta:
- sin dependencia de códigos QR;
- sin depender de vídeos;
- no basarse en las afirmaciones o promesas de los intermediarios;
- ausencia de dependencia de documentos de custodia emitidos por el propio interesado;
- ninguna tarifa antes de completar la revisión de cumplimiento normativo;
- sin compromiso de volumen antes de la verificación;
- ninguna conversión antes de que se hayan acreditado la titularidad real, el origen de los fondos, la custodia, la autenticidad y la legalidad.
Una operación genuina resiste el escrutinio documental.
Una operación fraudulenta o no bancable suele desmoronarse cuando se solicitan la confirmación bancaria directa, la identificación del beneficiario final, los registros aduaneros, la acreditación del origen de los fondos y una explicación de por qué el banco actual no tramita por sí mismo el efectivo.
La antigua regla sigue siendo correcta: en la banca, el dinero no es real por el hecho de mostrarse. El dinero es real cuando es lícito, tiene un titular legítimo, está documentado, es transferible, cumple la normativa y es aceptado por el sistema financiero regulado.
Fuentes
[1] FATF, Money Laundering Through the Physical Transportation of Cash, sobre el transporte de efectivo a granel y las tipologías de señales de alerta.
[2] FATF, Virtual Assets Red Flag Indicators, sobre los indicadores de riesgo de AML en criptoactivos y activos virtuales.
[3] Orientaciones del Gobierno de los Emiratos Árabes Unidos y de la Aduana de Dubái sobre la declaración de efectivo o instrumentos al portador por importe superior a 60 000 AED.
[4] U.S. Currency Education Program, según el cual un billete estadounidense pesa aproximadamente un gramo.
[5] Advertencia del FBI IC3 sobre códigos QR maliciosos que redirigen a las víctimas a sitios fraudulentos.
[6] Advertencia al consumidor de la FTC según la cual los códigos QR pueden conducir a sitios de phishing o a software malicioso.


Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.