
Fraudes en transferencias de fondos (o de valores) (FTF)
Introducción
Los defraudadores financieros se aprovechan cada vez más de las ideas erróneas del público sobre el funcionamiento de las transferencias de fondos interbancarias. Los mecanismos legítimos de SWIFT, SEPA, RTGS, KTT, S2S, etc., así como la banca corresponsal y las arquitecturas de liquidación, pueden consultarse aquí. En esta Parte examinamos cómo los estafadores tergiversan esos mecanismos para construir elaboradas imposturas. Presentamos tipologías de fraude reales que hacen un uso indebido de términos bancarios auténticos (por ejemplo, SWIFT MT103, MT202, transferencias ledger-to-ledger) o falsifican impresiones de mensajes SWIFT para crear una falsa apariencia de verosimilitud. Desde una perspectiva forense, desglosamos el modus operandi de estos esquemas, destacando cómo se instrumentalizan las verdades parciales y la jerga técnica junto con la manipulación psicológica (urgencia, exclusividad, miedo) para convencer a las víctimas de que se han transferido fondos cuando, en realidad, no se ha producido operación alguna. Asimismo, contrastamos estas afirmaciones fraudulentas con la infraestructura de pagos real para demostrar por qué tales estafas no pueden ser legítimas. Por último, exponemos las señales de alerta y las medidas preventivas dirigidas a personas de elevado patrimonio, inversores institucionales e intermediarios de financiación del comercio para evitar ser víctimas de estos sofisticados fraudes.
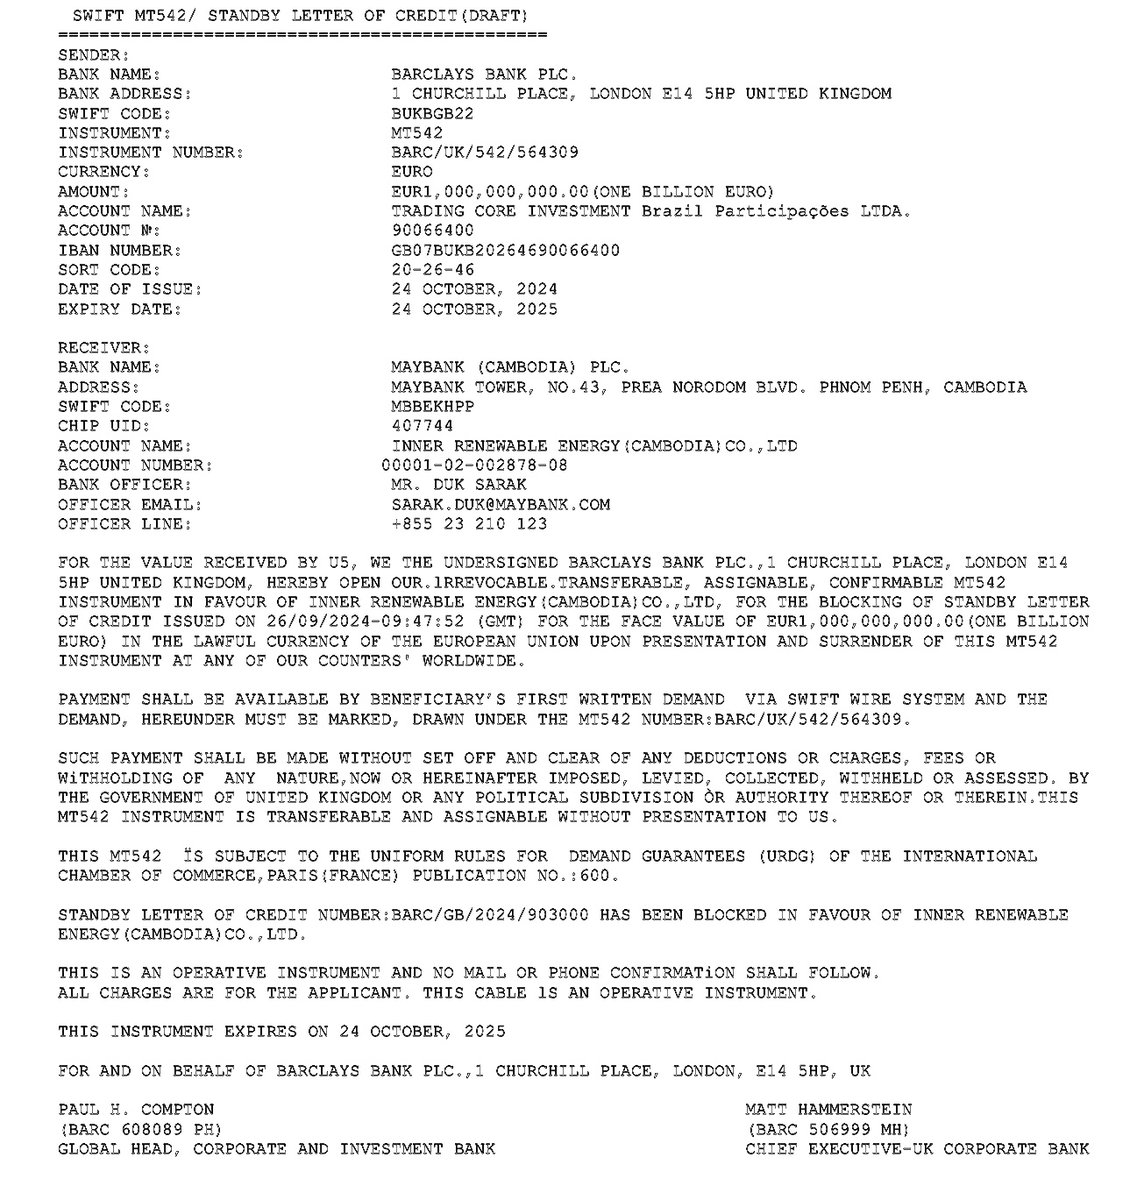
Mensajes SWIFT falsificados (MT103/MT202) y transferencias «condicionales»
Una estafa frecuente consiste en mensajes de pago SWIFT falsificados o tergiversados, en particular el mensaje de transferencia de cliente MT103 (ahora pacs.008 con arreglo a ISO 20022) y el mensaje de transferencia interbancaria MT202. Los defraudadores pueden presentar a las víctimas lo que parece documentación oficial de SWIFT (a veces incluso «copias de acuse de recibo») como «prueba» de que se ha ejecutado una transferencia bancaria de gran importe. En realidad, estos documentos están falsificados y no pueden rastrearse en la red SWIFT auténtica.
Para convencer a las víctimas de que un pago está en curso o ya se ha efectuado, los estafadores falsifican con frecuencia mensajes de confirmación o extractos bancarios. En la terminología de SWIFT, un MT910 es una confirmación de abono, enviada por el banco que administra la cuenta a su titular (en ISO 20022, camt.054), y un MT940 es un mensaje de extracto de cuenta del cliente (camt.053). Los estafadores que conocen estos formatos pueden presentar a la víctima un falso aviso MT910 en el que figure un abono, por ejemplo, de 5.000.000 EUR que «se ha efectuado» a su favor. El documento contendrá cabeceras SWIFT de apariencia auténtica, códigos de referencia y los datos de la cuenta de la víctima, dando la impresión de que su banco ha recibido los fondos. En realidad, ningún mensaje de este tipo se transmitió a través de SWIFT; el PDF o la captura de pantalla ha sido fabricado. Del mismo modo, a las víctimas se les puede mostrar un extracto MT940 falsificado o una «captura de pantalla» de banca en línea que indica que un depósito enorme está pendiente o retenido. Estas confirmaciones falsas sirven para desarmar el escepticismo de la víctima: al ver códigos y jerga bancaria oficiales, el objetivo da por supuesto que el dinero debe de haber llegado, aunque su propio banco aún no lo haya liquidado. En un caso típico, un comprador envía una «copia del pago SWIFT» como prueba de que se ha transferido el saldo final de las mercancías; los fondos nunca llegan, o el pago es revocado, y el vendedor ya ha entregado la mercancía. Los estafadores generan también correspondencia bancaria falsa, como «Certificados de liberación de fondos» o correos electrónicos de empleados bancarios ficticios que confirman transferencias. Todas estas confirmaciones son fáciles de falsificar con la tecnología actual (logotipos de alta calidad, códigos de campo SWIFT auténticos, etc.), por lo que ningún documento por sí solo debe aceptarse como prueba de pago. Una señal de alerta característica es que el ordenante insista en que ya ha enviado el dinero e incluso aporte confirmaciones, mientras que el propio banco del beneficiario no tiene constancia alguna de la transferencia. En las operaciones legítimas, el banco receptor vería en su sistema el MT103/MT910 SWIFT entrante y abonaría la cuenta; si una supuesta confirmación llega únicamente a través del ordenante o de documentos de terceros, no debe aceptarse sin verificación.
Otro ardid habitual en los círculos de la financiación del comercio es la denominada estafa del MT103 «condicional». En ella, los estafadores insisten en utilizar un «MT103 de SWIFT condicional», alegando que los fondos han sido enviados pero permanecen retenidos hasta que se cumplan determinadas condiciones o se aporten ciertos documentos. Se induce a las víctimas a creer que esta transferencia condicional ofrece una protección similar a la de un depósito en garantía (escrow), equiparable a una carta de crédito, cuando en realidad no es posible ninguna retención condicional en un mensaje MT103. El MT103 sencillamente no está concebido para operaciones de este tipo, y cualquier condición incluida en el mensaje es ignorada por el banco del beneficiario. Así, en la variante básica de la estafa del MT103, el banco del defraudador recibe el MT103 y abona y libera de inmediato los fondos, lo que permite al estafador retirar el dinero sin cumplir condición alguna. La víctima solo advierte más tarde que las salvaguardias condicionales eran ilusorias. En variantes más sofisticadas, se utilizan MT103 y MT202 falsificados como parte de elaborados esquemas de inversión o de pago anticipado de comisiones, a menudo acompañados de solicitudes de pagos previos (comisiones, impuestos, etc.) antes de que pueda completarse la «transferencia MT103». Tales esquemas aprovechan el desconocimiento que tiene la víctima de las convenciones de los mensajes SWIFT; por ejemplo, presentan un formulario MT103 de apariencia auténtica o un número de referencia para dar credibilidad, aunque la transferencia real nunca se ejecutó o fue cancelada de inmediato.
Las ilusorias transferencias «de libro a libro» y directas entre servidores centrales bancarios
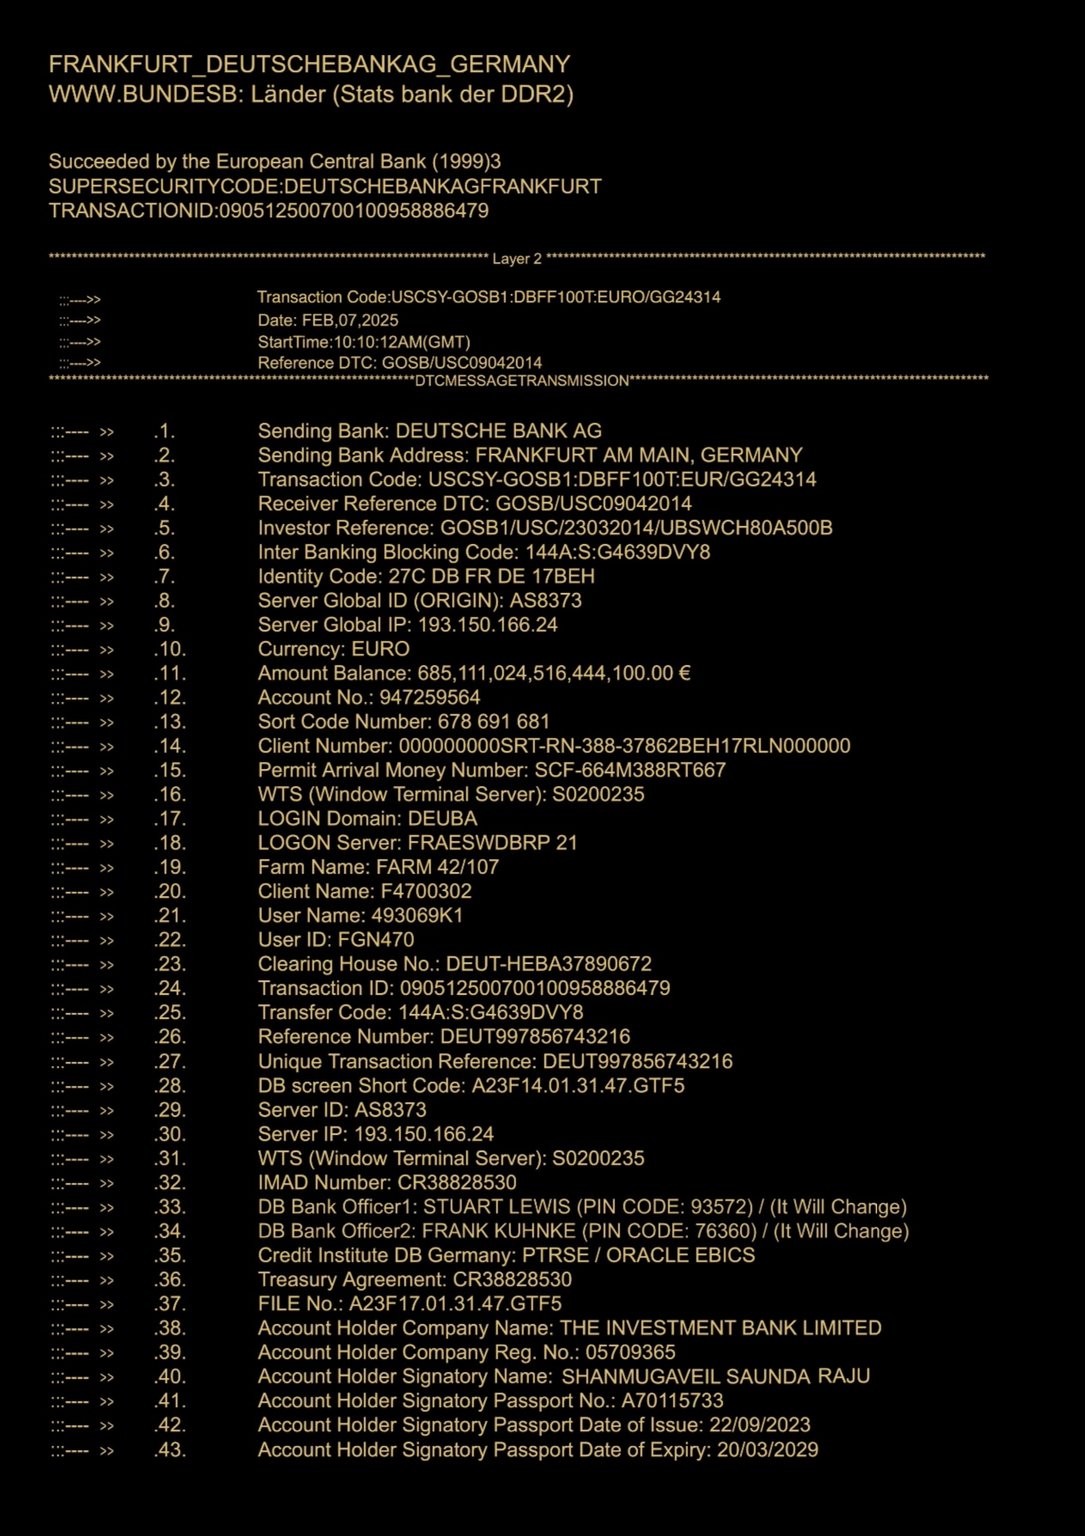
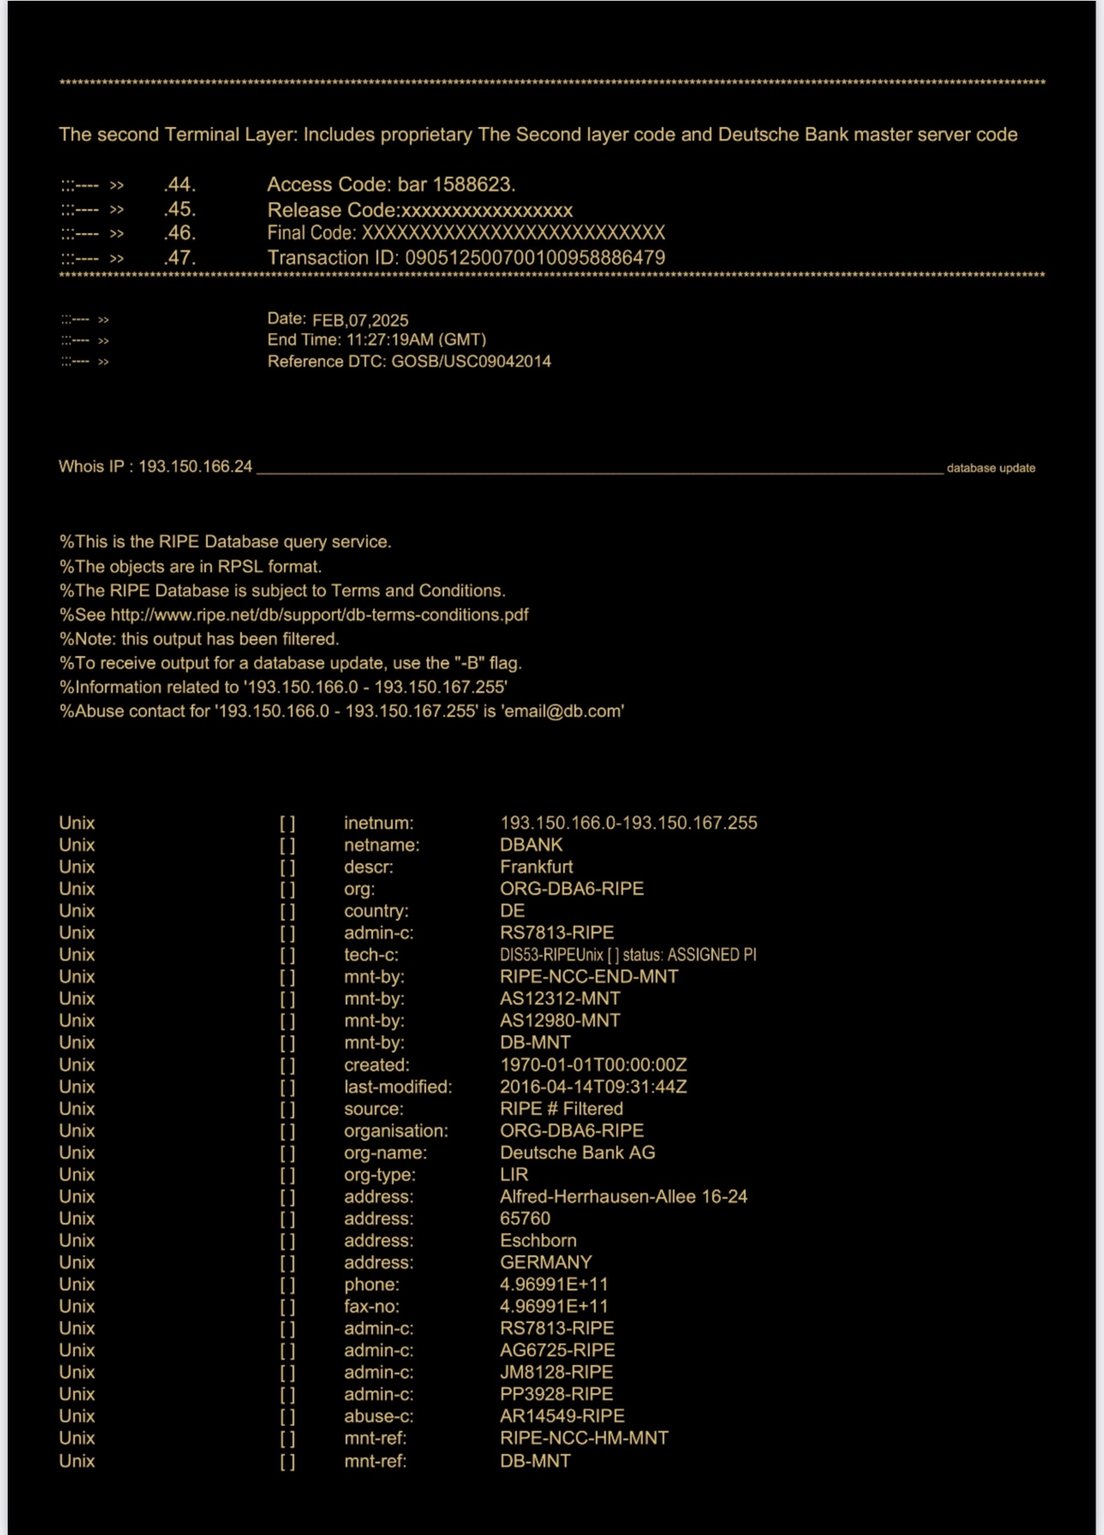
Otro patrón de fraude se basa en la idea de las transferencias interbancarias directas al margen de las redes de pago habituales. Los estafadores hablan de transferencias «de libro a libro» (L2L), lo que da a entender que los sistemas contables centrales de dos bancos pueden enviarse directamente grandes sumas entre sus respectivos libros mayores sin utilizar SWIFT ni la liquidación del banco central. En realidad, las transferencias de libro a libro legítimas se producen únicamente dentro de la misma entidad o de un grupo bancario integrado; toda transferencia interbancaria (entre instituciones distintas) debe recurrir a un mecanismo de compensación y liquidación (como las cuentas corresponsales o los sistemas RTGS), tal como se explica en la Parte 1. Los defraudadores que promueven las «transferencias directas entre libros bancarios» ignoran este hecho. Afirman, por ejemplo, que los fondos se han movido «directamente del libro mayor de nuestro banco al suyo» de forma instantánea, un proceso que no puede compensar ni liquidar dinero real sin los correspondientes asientos interbancarios de adeudo y abono. Un ardid relacionado es el mito de la «descarga desde el servidor del banco» o de la «transferencia de núcleo a núcleo»: se informa a las víctimas de que los bancos del ordenante y del beneficiario conectan directamente sus servidores (lo que a veces se denomina transferencia IP-to-IP o de servidor a servidor (S2S)) para cursar un pago. Estas afirmaciones repletas de jerga pretenden parecer avanzadas, pero en realidad ninguna transferencia entre bancos puede producirse por una mera conexión informática si las entidades carecen de una relación de corresponsalía o de una red de liquidación común. Siempre es necesaria una plataforma bancaria oficial (como SWIFT o un sistema RTGS del banco central) para comunicar y liquidar la operación. Los estafadores que se valen de estos mitos recurren a menudo a bancos «no conectados» o paralelos: entidades que no son miembros de SWIFT ni de ningún sistema de compensación pero que aun así pretenden enviar fondos mediante asientos contables internos. Estas entidades, al no estar integradas en el sistema financiero mundial, no pueden efectuar una auténtica liquidación interbancaria: solo pueden enviar mensajes imposibles de verificar (por ejemplo, un télex KTT o un falso aviso S2S) sin que se mueva dinero alguno. En definitiva, la víctima es engañada con un lenguaje técnico sobre transferencias directas entre libros, mientras que ningún fondo real sale jamás de manos del estafador.
«Retenciones por cumplimiento normativo» y «retrasos de tramos» como tácticas dilatorias
Los esquemas de fraude sofisticados suelen introducir obstáculos ficticios tras afirmar que se ha iniciado una transferencia. Dos elementos habituales de falsa jerga bancaria utilizados para dilatar el proceso con las víctimas son la «retención por cumplimiento normativo» y el «retraso de tramo». En estos supuestos, el estafador convence primero a la víctima de que se ha enviado una suma elevada (por alguno de los medios indicados anteriormente) y, mientras la víctima aguarda con ansiedad el dinero, se inventa un obstáculo. Por ejemplo, el defraudador puede decir: «Los 10 millones de euros se encuentran en el sistema interno de su banco, pero están retenidos por cumplimiento normativo debido a la normativa AML» o «El primer tramo de 5 millones de dólares está listo, pero el departamento de cumplimiento normativo del banco necesita dar su autorización antes de la liberación.» Este ardid de las retenciones por cumplimiento normativo se apoya en el fondo de verdad de que los bancos, en ocasiones, retrasan o investigan transferencias inusuales por motivos regulatorios. El estafador aprovechará el temor de la víctima a perder los fondos por causa de la regulación o a incurrir en un incumplimiento normativo, y es posible que la coaccione para que pague una comisión de «autorización» o facilite información sensible con el fin de liberar la retención. En realidad, los bancos no exigen a los beneficiarios el pago de comisiones para superar los controles de cumplimiento normativo: se trata de pura ficción. De manera similar, con los «retrasos de tramo», los estafadores que fraccionan una transferencia ficticia en pagos escalonados afirmarán que cada tramo está en camino, pero que quizá el siguiente tramo «ha fallado por límites de liquidez» o «requiere un seguro o una garantía antes de su liberación». Estas excusas sirven para mantener engañada a la víctima y dar tiempo al defraudador para obtener múltiples pagos. A menudo, estas afirmaciones van acompañadas de documentos de apariencia jurídica, por ejemplo, una carta con membrete bancario falso en la que se indica que los fondos están temporalmente congelados a la espera de una autorización fiscal, o un calendario con las fechas de liberación de los tramos. Son instrumentos de ofuscación. Como señala un análisis sobre estafas bancarias sin conexión con entidades reales, los autores aportan «documentación de apariencia jurídica, capturas de pantalla de asientos internos o referencias a supuestos requisitos de cumplimiento normativo» para mantener la ilusión de un proceso en curso. La víctima, al ver motivos de apariencia oficial para el retraso, se deja persuadir para tener paciencia o para «invertir» un poco más con el fin de superar el obstáculo. Esta manipulación psicológica se alimenta de la esperanza y de los costes irrecuperables: cuando se invocan tales retenciones y retrasos, las víctimas suelen haber comprometido ya fondos considerables y desean desesperadamente creer que el pago final está próximo.
Esquemas de fraude IP-to-IP, S2S y de télex con clave de autenticación (KTT)
Muchos fraudes de elevada cuantía reutilizan la terminología de sistemas bancarios heredados o de protocolos internos para aparentar legitimidad. El télex con clave de autenticación (KTT), un antiguo sistema telegráfico de autenticación bancaria anterior a SWIFT, es uno de esos términos que todavía aparecen en ofertas fraudulentas. Los estafadores pueden afirmar que, en casos especiales, pueden enviar dinero mediante «transferencia KTT», o a través de canales «IP/IP» o «Server-to-Server». Las promesas suelen incluir un lenguaje reservado, por ejemplo: «Realizaremos una transferencia global IP-to-IP que no pasa por los bancos centrales» o referencias a «descargas globales de servidor». Toda oferta de trasladar fondos a través de un «servidor global Swift» o de una red privada es una estafa: en las finanzas legítimas, no existe ninguna red independiente «IP-to-IP» o «KTT» que mueva efectivo al margen de los canales regulados. Cuando se emplean estos términos, en última instancia siguen refiriéndose al uso de las coordenadas y protocolos bancarios habituales; cualquier operación real que los utilizara sería simplemente tramitada por el banco mediante los procedimientos ordinarios. Los estafadores explotan el halo de misterio de estas siglas encadenándolas (por ejemplo, «transferencia de libro mayor Swift GPI IP/IP») para confundir a las víctimas. En realidad, si un banco aprueba efectivamente una transferencia por cualquier método (SWIFT, RTGS o incluso un obsoleto KTT), facilitará sin dificultad la confirmación oficial del movimiento de fondos (normalmente en forma de confirmación SWIFT o de aviso de abono). Por ello, como advierte un profesional del sector, si alguien afirma haber enviado millones mediante Ledger-to-Ledger, S2S, IP-IP o KTT pero no puede presentar una confirmación bancaria estándar de que los fondos fueron adeudados y abonados, entonces se trata de un fraude. En la práctica, los bancos modernos han abandonado el KTT y canales similares en favor de SWIFT; por tanto, la parte que insiste en utilizar KTT o transferencias «IBAN-to-IBAN directas» probablemente no es un banco real o está incurriendo en engaño. Esta tipología se solapa con frecuencia con los denominados fraudes de inversión en «bancos de primera categoría» («prime bank»): los estafadores invocan instrumentos arcanos y métodos de transferencia confidenciales (como el KTT, la «descarga manual de MT103/202», etc.) como parte de falsos programas de alta rentabilidad. Atraen a las víctimas con la idea de un acceso privilegiado a procedimientos interbancarios especiales, cuando en realidad ninguna institución legítima reconoce por sí solos esos métodos como válidos.
Modus operandi: construcción de verosimilitud y manipulación psicológica
Mezclar la verdad con la ficción: el uso de verdades técnicas parciales
Un rasgo distintivo de estos esquemas fraudulentos es la hábil combinación de terminología bancaria real con un contexto falso. Los estafadores construyen verosimilitud salpicando sus comunicaciones con conceptos auténticos (códigos de mensajes SWIFT, jerga bancaria, términos regulatorios), pero distorsionan sutilmente su significado o crean combinaciones inexistentes. Por ejemplo, una solicitud de apariencia inocente como «Le enviaremos una transferencia MT103/202 con seguimiento GPI» alude a tipos de mensaje reales (MT103 y MT202 COV), pero puede emplearse de manera absurda para engañar a la víctima. Se sabe que los estafadores presentan la «descarga manual de MT103/202 con código UETR» como un método especial de transferencia, una expresión carente de sentido en las finanzas legítimas, pero que impresiona a quienes desconocen SWIFT por sonar completa. Los expertos en seguridad señalan que cualquier afirmación de descarga manual de mensajes SWIFT es categóricamente una señal de alerta, ya que «los mensajes SWIFT nunca se “descargan” manualmente en la práctica legítima… esta terminología suscita señales de alerta asociadas a esquemas fraudulentos que implican mensajes SWIFT falsificados o plantillas manuales». Del mismo modo, términos como «transferencia IP/IP», «Swift de servidor a servidor», «pantalla de libro mayor», etc., explotan un fondo de verdad técnica (los bancos sí disponen de libros mayores y servidores internos), pero no existe ningún canal independiente de transferencia de fondos con esos nombres. Al utilizar la jerga bancaria real fuera de contexto, los estafadores dan a las víctimas la impresión de que tratan con profesionales financieros experimentados y de que la operación se sirve de mecanismos oficiales. Con frecuencia, las víctimas carecen de los conocimientos especializados necesarios para discernir qué partes del relato son falsas. Por ejemplo, una víctima puede saber que «SWIFT» se utiliza para pagos internacionales, de modo que, cuando un estafador le facilita un número de referencia de mensaje SWIFT o una copia de un MT103, sus sospechas se disipan momentáneamente. Solo quien conozca las operaciones bancarias advertiría las incongruencias (como un formato SWIFT incorrecto o el hecho de que un acuse de recibo SWIFT no garantiza la liquidación). Este uso estratégico de verdades parciales hace que el relato fraudulento resulte internamente convincente, aunque finalmente no supere una verificación bancaria independiente.
Desencadenantes psicológicos: urgencia, exclusividad y miedo
Más allá de la apariencia técnica, estos esquemas se apoyan en gran medida en la manipulación psicológica. Los defraudadores suelen crear una sensación de urgencia extrema para impedir que las víctimas se detengan a reflexionar o busquen una segunda opinión. Frases como «Los fondos deben reclamarse en un plazo de 48 horas o serán revertidos» o «Disponemos de un margen reducido antes de que se cierre el tramo» empujan a la víctima a actuar (o a pagar) con rapidez. Esta urgencia suele ir acompañada de alegaciones de exclusividad o secreto: se hace sentir a la víctima afortunada por participar en una operación especial (por ejemplo, acceder a un «programa de transferencias privado» o a «una vía alternativa de cumplimiento normativo que solo conocen los clientes de élite»). Los estafadores pueden invocar acuerdos de confidencialidad o advertir a la víctima de que no informe a los responsables habituales de su banco, presentando esa cautela como parte de una confidencialidad de alto nivel. En realidad, aislar a la víctima de banqueros o asesores reales es clave para el éxito del fraude. El miedo es otra palanca: el temor a perder una gran oportunidad o a sufrir consecuencias legales o financieras si «se equivoca» en el complejo procedimiento. Por ejemplo, tras el envío de una comisión inicial, el estafador puede afirmar «Sus fondos están retenidos por el área de cumplimiento normativo del banco central; si no lo resolvemos en 2 días, serán incautados en el marco de investigaciones por blanqueo de capitales». Una perspectiva tan alarmante puede llevar a la víctima a acceder a lo que el defraudador exija a continuación (con frecuencia otro pago o documentos personales sensibles), por temor a problemas regulatorios o a perder los fondos prometidos. Al alternar entre la zanahoria (el inminente y cuantioso pago) y el palo (la amenaza de fracaso y pérdida), los estafadores erosionan el escepticismo y la capacidad de resistencia de la víctima. Esta técnica se conoce a veces como el efecto del pie en la puerta y del coste hundido: los pequeños compromisos y comisiones iniciales conducen a otros mayores, porque en cada etapa se tranquiliza a la víctima asegurándole que la meta está «casi alcanzada». Como se describe en un caso, las víctimas que han «invertido mucho tiempo y dinero en… la operación… se muestran psicológicamente reacias a aceptar que la operación es un fraude». En esencia, quedan adoctrinadas en la lógica interna de la estafa y pueden incluso desestimar las advertencias externas, convencidas de que cualquier obstáculo forma parte de los trámites bancarios habituales. El defraudador, en el papel de colaborador interno servicial, alimenta esta confianza mientras finge con habilidad su frustración por los retrasos. En suma, estas estafas son tanto un fraude de confianza como un engaño técnico: los autores manipulan las emociones para reforzar la elaborada ficción creada mediante sus documentos falsificados.
Convencer a la víctima de que el dinero «ya está allí»
Una fase crítica en muchos de estos fraudes consiste en hacer creer a la víctima que el dinero ya ha sido enviado o está en camino de forma irreversible. Una vez que la víctima se convence de que es titular efectivamente de los fondos (o del crédito) entrantes, es mucho más probable que acceda a las exigencias posteriores. Los defraudadores lo consiguen presentando falsas pruebas de confirmación (como se ha expuesto anteriormente) y recurriendo a declaraciones de apariencia autorizada como: «Según nuestro back office, el estado de la transferencia es ahora completada: los fondos salieron de nuestra cuenta ayer.» Incluso pueden mostrar capturas de pantalla de un libro mayor interno del banco con un asiento de adeudo, o un mensaje SWIFT con el estado «Completed». Para un no experto, tales pruebas sugieren que el obstáculo debe de encontrarse en el lado del destinatario. Los estafadores refuerzan esta idea: «Quizá el departamento de cumplimiento normativo de su banco lo esté reteniendo; nosotros hemos hecho nuestra parte.» Así se induce a la víctima a imaginar que los millones son ya suyos y que solo están temporalmente retenidos. También sirve para trasladar la responsabilidad: si el dinero no aparece, se lleva a la víctima a sospechar de su propio banco o de los reguladores, y no del remitente. En algunos esquemas (en particular los que involucran «bancos no conectados»), el estafador llega a indicar a la víctima que se enfrente a su banco por no aceptar la transferencia. Como señala un análisis, cuando los fondos inevitablemente no se materializan desde una entidad no integrada, el operador de la estafa «acusará a la entidad del destinatario de haber “rechazado” el instrumento» e instará a la víctima a buscar otro banco capaz de aceptar ese formato especial. Esta táctica no solo gana tiempo, sino que puede enredar aún más a la víctima: esta puede dedicar esfuerzo y dinero a abrir nuevas cuentas o a contratar consultores para resolver un problema inexistente, mientras el estafador permanece a la espera. En esencia, al fabricar la ilusión de que el dinero ya está «en el sistema», los defraudadores desvían la atención de la víctima de «¿Es esto real?» a «¿Cómo puedo disponer de mi dinero?», un cambio de enfoque muy eficaz que mantiene vivo el engaño.
Por qué estos esquemas no pueden ser legítimos: comparación con la infraestructura real
A pesar de su complejidad, todas estas narrativas fraudulentas se derrumban al compararlas con el funcionamiento real de los sistemas de transferencia interbancaria. Un breve repaso de la arquitectura genuina de las transferencias de fondos (de la Parte 1) deja claro por qué las promesas de los estafadores son imposibles:
- SWIFT es un sistema de mensajería, no un depósito de fondos: En la banca legítima, el envío de un mensaje SWIFT MT103 significa que una entidad ha emitido una instrucción de pago, pero ello por sí solo no mueve dinero. La red SWIFT transmite la instrucción al banco receptor, de manera similar a un correo electrónico seguro. La liquidación del pago se efectúa mediante asientos de adeudo y abono en cuentas corresponsales o en los sistemas RTGS de los bancos centrales. Por consiguiente, cualquier fraude que sugiera que «el propio MT103 contiene los fondos» o que es posible descargar los fondos a partir de un mensaje SWIFT es fundamentalmente erróneo. Un justificante MT103 no equivale a dinero en una cuenta: el banco receptor debe todavía conciliar el mensaje con los fondos efectivamente recibidos (a menudo mediante un pago de cobertura MT202 COV) y, a continuación, abonar la cuenta. Los estafadores cuentan con que las víctimas desconocen este matiz. En realidad, si un pago SWIFT se ha enviado efectivamente, el banco del beneficiario puede confirmarlo directamente y el saldo lo reflejará; no se requiere ninguna intervención manual misteriosa para «descargar» la operación.
- Los mensajes SWIFT «condicionales» no retienen fondos en depósito en garantía (escrow): como se ha señalado, el MT103 de SWIFT carece de mecanismo integrado para retener fondos de forma condicional. Una vez ejecutado un MT103 genuino, se adeuda la cuenta (nostro) del banco emisor y se prevé que el banco del beneficiario abone los fondos al destinatario (salvo incidencias). Los bancos no pueden insertar cláusulas que retrasen el abono hasta obtener una aprobación adicional, pues ello desvirtuaría la finalidad de SWIFT, que es la de ejecutar pagos directos. Por consiguiente, el concepto de pago condicional introducido por los estafadores contradice los protocolos de mensajería SWIFT. Cualquier acuerdo de esa naturaleza exigiría un depósito en garantía (escrow) jurídicamente constituido o una carta de crédito, no una instrucción SWIFT modificada. Por ello, los bancos con experiencia ignoran los campos de «condición» no oficiales: si reciben un MT103, dan por sentado que los fondos deben abonarse sin condiciones adicionales. Así pues, si una contraparte propone un MT103 condicional como garantía, es un claro indicio de fraude o de desconocimiento.
- Cuentas nostro/vostro y firmeza de la liquidación: Para que dos bancos reales transfieran dinero, por lo general recurren bien 1) a una relación directa de cuentas (nostro/vostro), bien 2) a un sistema de compensación común (como T2, Fedwire o los sistemas de compensación SEPA). En cualquier caso, el movimiento efectivo de fondos exige adeudar una cuenta y abonar otra dentro del sistema financiero. Los escenarios fraudulentos como «libro mayor a libro mayor entre distintos bancos sin utilizar ninguna red» ignoran que, si un banco no está conectado, por ejemplo, al banco central o a un corresponsal, carece de todo mecanismo para depositar dinero en la cuenta de otro banco. El mito de los bancos no conectados lo pone de manifiesto: un banco ajeno a la red «solo puede enviar mensajes», pero no puede liquidar. Cualquier banco legítimo que reciba un mensaje (KTT, SWIFT u otro) de una institución desconocida no abonaría una cuenta salvo que los fondos efectivos se reciban por un canal reconocido. Por ello, las transferencias que alegan los estafadores nunca aparecen en el sistema bancario real: esas «operaciones» nunca fueron procesadas por una institución de compensación ni estuvieron respaldadas por liquidez alguna en cuenta. Además, expresiones como «transferencia de IBAN a IBAN» resultan engañosas: un IBAN es únicamente un identificador de cuenta. Una transferencia de un IBAN a otro sigue necesitando un circuito de pago (SEPA, SWIFT, etc.) que ejecute el movimiento. Ningún banco abonará por arte de magia un IBAN solo porque alguien afirme haber movido dinero de libro mayor a libro mayor.
- Protocolos de seguridad y confirmación: Los bancos auténticos aplican controles de seguridad rigurosos. Cada vez que se movilizan importes elevados a través de SWIFT u otros sistemas, tanto el ordenante como el beneficiario disponen de registros. El banco de un ordenante genuino emitirá una confirmación (como un acuse de recibo o una referencia de mensaje SWIFT) de que el pago fue enviado, y el banco del beneficiario tendrá un mensaje entrante coincidente y finalmente un asiento de abono. Las estafas no resisten un escrutinio de este tipo. Si una víctima, por ejemplo, pregunta a su propio banco «¿Puede verificar que tiene una transferencia SWIFT entrante de 5 millones de USD procedente del banco X?», el banco puede confirmar con rapidez si existe alguna operación en curso. En los casos de estafa, la respuesta será negativa: no existe registro en SWIFT ni en ninguna red de dicha transferencia. Los defraudadores evitan que las víctimas confirmen los datos de forma independiente precisamente por este motivo. En un escenario legítimo existe plena trazabilidad: las transferencias SWIFT cuentan con referencias únicas de transacción de extremo a extremo (UETR) en el marco de GPI, y los bancos se comunican a través de canales oficiales cuando surge alguna incidencia (por ejemplo, mediante mensajes de formato libre SWIFT MT199/MT299 o solicitudes de cancelación en caso de error). Los estafadores, en cambio, se apoyan en una comunicación unidireccional (de ellos hacia la víctima) y se niegan a involucrar a verdaderos funcionarios bancarios. Los bancos centrales, incluido el Banco Central de Nigeria, han advertido públicamente sobre documentos SWIFT falsificados que pretenden demostrar que el banco central «retiene» fondos; cuando los fondos realmente no llegan, el ordenante debe solicitar a su propio banco que rastree o reclame el pago.
En resumen, al comparar la verificabilidad en circuito cerrado y los controles sistémicos de la banca real con el carácter ad hoc y basado en documentos de estos fraudes, el contraste es evidente. Las transferencias de fondos auténticas dejan rastro en varias instituciones; no pueden ocultarse tras procedimientos opacos ni verificarse únicamente mediante documentos no oficiales. Por ello, cualquier esquema que disuada a la víctima de comprobar directamente con los bancos, o que insista en que «el dinero está ahí, solo que no es visible en los sistemas habituales», es casi con certeza un fraude. Ninguna transferencia legítima de gran importe exigirá jamás que el destinatario pague comisiones adicionales para liberar los fondos, que busque bancos especiales para recibir mensajes en formatos «distintos» o que rastree misteriosas descargas manuales. La realidad se rige por reglas claras y circuitos definidos; toda propuesta que los contravenga debe tratarse con extremo escepticismo.
Señales de alerta y medidas preventivas
Reconocer estas estafas antes de que causen pérdidas es fundamental. A continuación se exponen las principales señales de alerta de que una supuesta operación de transferencia de fondos es fraudulenta, junto con medidas preventivas para los posibles objetivos (en especial, personas de elevado patrimonio, instituciones o facilitadores en financiación del comercio):
- Métodos de transferencia inusuales o jerga técnica: Desconfíe si una contraparte propone una transferencia mediante un método poco conocido (por ejemplo, «IP/IP ledger send», «KTT wire», «conditional SWIFT») o utiliza series de términos bancarios que normalmente no se combinan (como «MT103/202 manual download»). Como se ha señalado, los estafadores suelen emplear indebidamente siglas bancarias; las operaciones legítimas se atienen por lo general a procesos estándar y verificables (transferencia SWIFT estándar, transferencia ACH/SEPA, etc.). Si oye términos que sus propios banqueros o asesores consideran carentes de sentido o no estándar, detenga la operación e investigue más a fondo. No se deje seducir por la jerga técnica: la complejidad es una distracción deliberada en estos fraudes.
- Presión para abonar comisiones o cargos por adelantado: Casi todos estos esquemas acaban exigiendo a la víctima que pague algo antes de recibir los fondos: una comisión, una «tasa de cumplimiento normativo», un impuesto o unos gastos jurídicos. En las transferencias legítimas, el ordenante abona las comisiones de transferencia, y los controles de cumplimiento normativo no exigen nuevos pagos arbitrarios al beneficiario. Que se insista en que «basta un pequeño pago para liberar millones» es un rasgo característico del fraude de pago anticipado. Las personas de elevado patrimonio deben aplicar una política: ninguna comisión inesperada sin verificación independiente. Si se alega que una transferencia de importe elevado está bloqueada por una comisión, contacte directamente con su banco antes de pagar cualquier cantidad.
- Falta de confirmación independiente: si alguien afirma haberle enviado dinero pero su propio banco no tiene constancia alguna, considere la situación sospechosa. No acepte como prueba archivos PDF ni capturas de pantalla enviados por correo electrónico; solicite en cambio a su banco que rastree el pago entrante mediante la referencia indicada. Los mensajes SWIFT falsificados son frecuentes y no constituyen una prueba fiable. Desconfíe también si la contraparte se niega a implicar a su banco para una confirmación directa. En las operaciones legítimas, los bancos están dispuestos a comunicarse entre sí o a emitir notificaciones oficiales. Si le dicen «nuestro banco no hablará con usted» o «no podemos facilitarle el contacto del banquero por la carga de trabajo o por su secretaria», se trata de una señal de alerta.
- Promesas de resultados demasiado buenos para ser ciertos: Muchos de estos fraudes se presentan como oportunidades lucrativas; por ejemplo, un inversor que ofrece transferir 50 millones de USD como préstamo a un tipo de interés bajo, o un comprador dispuesto a pagar por encima del precio de mercado mediante una transferencia especial. Los fraudes de programas de inversión de alto rendimiento prometen de igual modo rentabilidades enormes mediante operaciones bancarias «secretas». El escepticismo es fundamental: pregunte por qué un desconocido o un nuevo socio emplea métodos de pago complejos u ofrece condiciones anómalas. Si el relato incluye aprobaciones especiales de bancos centrales, programas de negociación secretos o fondos fuera de balance, es muy probable que se trate de una ficción. Aténgase al adagio: si algo parece demasiado bueno para ser cierto, probablemente no lo sea.
- Estructuras de operación complejas con múltiples fases y tramos: Debe prestarse atención cuando una operación relativamente sencilla (como un pago por transferencia para la compra de bienes o una aportación de inversión) se estructura en varios pasos sin una razón clara; por ejemplo, «tramos» de pagos, transferencias preliminares de «prueba de capacidad» o mensajes condicionados. Los estafadores suelen complicar una operación para confundir a las víctimas y ocultar la inconsistencia de su promesa. Así, exigir un «MT799 de acreditación de fondos» o un «MT103 de preaviso» antes del pago real, o enviar un importe reducido que se retira de inmediato, pueden ser artificios destinados a generar credibilidad. Exija transparencia y sencillez; en caso de duda, consulte a un profesional bancario para que revise el proceso propuesto antes de continuar.
- Uso de correo electrónico personal y comunicaciones inusuales: Una transferencia genuina de fondos de gran cuantía entre instituciones suele acordarse con cierta formalidad. Si todas las comunicaciones se realizan mediante direcciones de Gmail/Yahoo o aplicaciones de mensajería, y ninguna en papel con membrete del banco o por canales oficiales, debe cuestionarse su legitimidad. Asimismo, si los documentos presentados contienen incoherencias (por ejemplo, códigos SWIFT que no coinciden, errores ortográficos en los nombres de los bancos o terminología incorrecta), son indicios de falsificación. Las personas de elevado patrimonio deben asegurarse de que cualquier operación importante sea revisada por su propio equipo jurídico o bancario, que tiene más probabilidades de detectar tales discrepancias.
- Entidades sin condición bancaria verificable: antes de operar, especialmente a escala internacional, realice una diligencia debida sobre el banco ordenante o receptor. Si no encuentra pruebas de que la institución sea un banco autorizado que participa en SWIFT o en sistemas de pago reconocidos, no acepte su instrumento financiero. Como se ha señalado, algunas estafas se valen de «bancos» pantalla que dicen tener grandes capacidades pero que no forman parte de la red regulada. Si no es posible localizar a un supuesto banco en el directorio BIC de SWIFT o si carece de una supervisión clara, trate cualquier operación procedente de él con extrema cautela.
Medidas preventivas: Los participantes en transacciones de elevado importe deberían establecer protocolos internos para protegerse frente a estos esquemas. Por ejemplo, toda oferta no solicitada de transferencia de fondos o de inversión de gran cuantía debería activar un proceso reforzado de diligencia debida: verificar las identidades, involucrar a su banco desde el principio y exigir, cuando sea posible, mecanismos de depósito en garantía (escrow) o de depósito en garantía a través de terceros. Las instituciones e intermediarios podrían establecer una rutina de verificación conforme a la cual todo pago SWIFT que supere un determinado umbral deba ser confirmado por el banco mediante una llamada de verificación o a través del propio sistema de seguimiento de SWIFT (GPI) antes de liberar mercancías o fondos por su parte. La formación del personal y de los clientes es igualmente importante: muchas víctimas caen en el engaño por desconocimiento de los procedimientos bancarios. La capacitación periódica o las circulares que expliquen que «los mensajes SWIFT no equivalen a efectivo disponible» y que alerten sobre estas tipologías de fraude pueden fomentar una actitud de cautela. En caso de duda, consulte a expertos: como recomiendan los profesionales de la lucha contra el fraude, «obtenga de su propio banco información sobre el funcionamiento exacto de cualquier método de pago propuesto por una nueva contraparte». Si la contraparte es legítima, no le importará que usted compruebe cómo se movilizarán los fondos. Por último, recuerde que las operaciones financieras legítimas de gran envergadura resisten el escrutinio: los fraudes requieren secretismo y decisiones precipitadas. Fomentar un entorno en el que las preguntas y las verificaciones sean bienvenidas disuadirá a los defraudadores de elegirle como objetivo desde un primer momento.
Resumen
Los fraudes que explotan ideas erróneas sobre las transferencias interbancarias de fondos recuerdan con claridad que el conocimiento es la mejor defensa. Al analizar cómo operan estos engaños —desde mensajes SWIFT falsificados y transferencias «contables» fantasma hasta falsas trampas de cumplimiento normativo—, se advierte un hilo conductor común: los delincuentes se apoyan en el desconocimiento que tiene la víctima del funcionamiento real de los pagos. Este análisis forense demuestra que cada afirmación realizada en tales estafas admite una refutación basada en la práctica bancaria real, y que reconocer esas discrepancias puede evitar a las víctimas pérdidas catastróficas. Para profesionales e inversores, la lección es no aceptar nunca una afirmación financiera al pie de la letra, por muy cargada de jerga bancaria que esté. La verificación independiente a través de canales oficiales y un escepticismo saludable ante los métodos «secretos» pondrán al descubierto estos fraudes. A medida que el comercio y las finanzas globales se vuelven más complejos, mantenerse informado sobre las últimas modalidades de estafa resulta fundamental. Combinando concienciación, diligencia debida y las salvaguardas descritas, las posibles víctimas pueden evitar la costosa trampa de estos sofisticados fraudes de transferencias interbancarias y, con ello, preservar la integridad de sus operaciones frente al engaño más convincente.
Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.