Procedimientos de compensación y liquidación
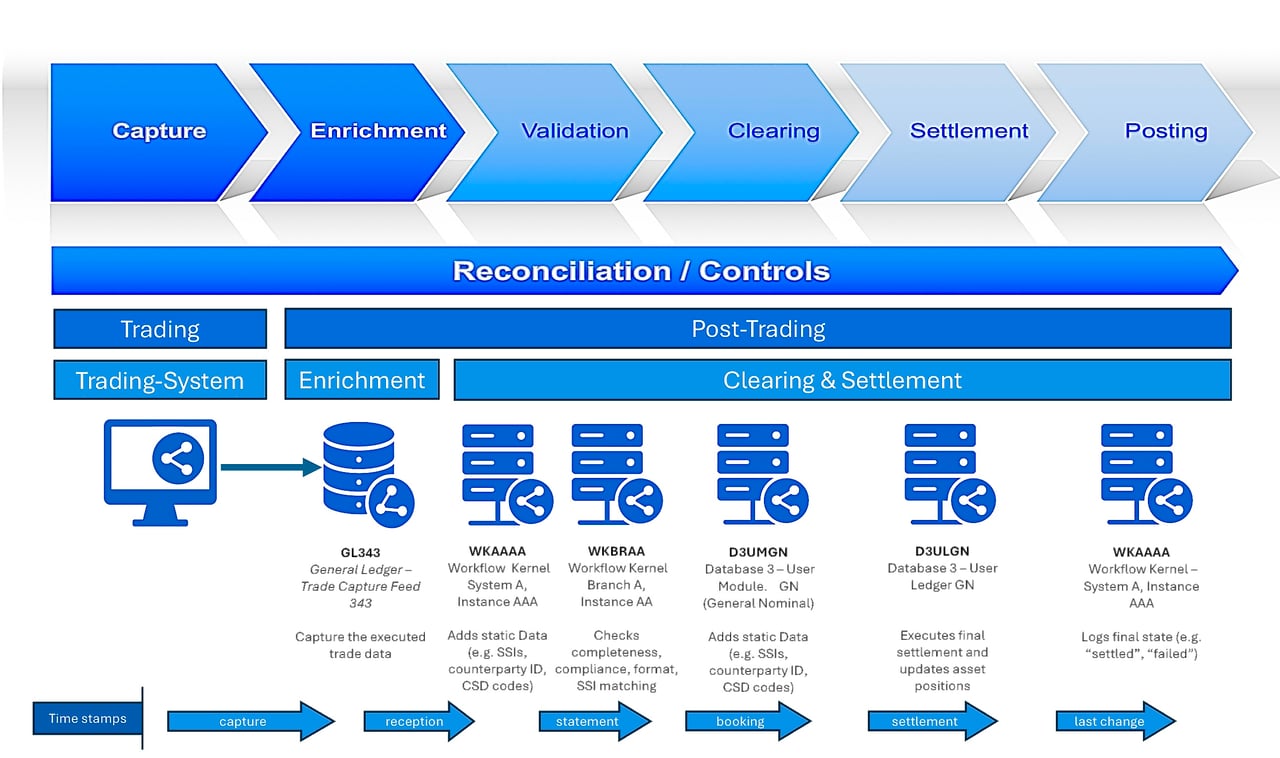
Este documento ofrece una descripción exhaustiva y precisa del flujo de operaciones de negociación institucional en IFB para valores al contado (entrega contra pago, DVP), derivados OTC y acuerdos de recompra (repos), e incorpora múltiples métodos de comunicación seguros. Está concebido para servir como guía operativa completa para los equipos profesionales de front, middle y back office que operan en instituciones financieras reguladas.
1. Canales de comunicación y métodos de identificación
La iniciación de operaciones comerciales y las negociaciones previas se realizan a través de plataformas digitales seguras y conformes con la normativa. Cada responsable que intervenga deberá utilizar un identificador único y verificable que garantice la rendición de cuentas, la trazabilidad regulatoria y la auditabilidad. Las plataformas admitidas incluyen:
- Bloomberg IB Chat (BBG ID): estándar en las finanzas institucionales, con integración de pista de auditoría.
- Symphony Secure Chat: comunicación cifrada conforme a MiFID II, con soporte para escritorio y dispositivos móviles.
- Refinitiv Messenger (Reuters ID): se utiliza con frecuencia en FX, materias primas y renta fija.
- Mensajería instantánea de ICE: integrada con los centros de negociación y la ejecución de futuros.
- Sistemas internos cifrados de uso exclusivo de la entidad: deben conservar registros y cumplir las obligaciones de conservación documental.
- Correo electrónico seguro: se utiliza tras la operación para la afirmación y la confirmación jurídica cuando el chat no está disponible.
2. Operaciones al contado con valores mediante entrega contra pago (DVP)
Las operaciones DVP (entrega contra pago) implican el intercambio simultáneo de valores y de los correspondientes pagos en efectivo. El objetivo principal es eliminar el riesgo de principal. El proceso se rige por instrucciones estándar de liquidación (SSI) predefinidas y protocolos de custodia.
Flujo de trabajo paso a paso:
- Negociación previa a la operación: Los operadores se comunican por chat o mensajería segura. Acuerdan lo siguiente: ISIN/CUSIP, cantidad, precio unitario, contraprestación total, divisa, lugar de liquidación (DTC, Euroclear, Clearstream) e instrucciones de liquidación estándar (SSI).
- Generación del ticket de operación: Cada contraparte introduce la operación en su sistema de gestión de órdenes (OMS) o de ejecución (EMS). De este modo se completan los datos de la operación, incluido el ciclo de liquidación estándar: T+1 en Estados Unidos desde el 28 de mayo de 2024, y T+2 en la UE, el Reino Unido y Suiza hasta su prevista transición a T+1 el 11 de octubre de 2027.
- Cotejo y afirmación: Los detalles de la operación se concilian mediante plataformas de cotejo, como CTM de DTCC (anteriormente Omgeo) o MarkitWire de S&P Global para derivados, o mediante mensajes bilaterales SWIFT (MT540-544). Cualquier discrepancia debe resolverse antes de que se emitan las instrucciones de liquidación.
- Liquidación contra pago (DVP): en la fecha de liquidación, el custodio garantiza que los valores, ejecutados a través de depositarios centrales internacionales de valores (ICSD) o mesas de negociación institucionales, se entreguen en la cuenta del comprador únicamente tras la recepción del efectivo. Si cualquiera de los dos tramos de la operación no se cumple, la operación no prosigue.
3. Derivados extrabursátiles (OTC)
Los derivados OTC incluyen contratos como los swaps de tipos de interés, los swaps de incumplimiento crediticio, los swaps de rentabilidad total y los contratos a plazo sobre divisas. Estas operaciones se documentan habitualmente conforme a un Contrato Marco ISDA y un CSA (Credit Support Annex), con requisitos de márgenes según EMIR y/o UK EMIR.
Ejecución y ciclo de vida:
- Negociación de la operación: las condiciones económicas, como el nocional, la fecha de contratación, la fecha de efecto, el vencimiento, el diferencial o el precio de ejercicio, el índice de tipo variable, las fechas de revisión y la convención de cómputo de días, se definen a través de canales de comunicación seguros.
- Confirmación: Se requiere la casación a través de MarkitWire o DSMatch. La afirmación electrónica debe realizarse en T+0 para IRS y CDS, y en T+1 para divisas y derivados sobre acciones.
- Gestión de garantías: Los ajustes diarios de márgenes se realizan conforme a los términos del CSA. Las llamadas de margen iniciales y de variación se transmiten a través de AcadiaSoft o SWIFT MT527. Los servicios de conciliación de carteras (por ejemplo, OSTTRA triResolve) ayudan a identificar y resolver discrepancias.
- Liquidación: los pagos derivados del intercambio de cupones o de las liquidaciones finales en efectivo se ejecutan a través de cuentas de custodia designadas. En los derivados compensados, una entidad de contrapartida central (ECC), como LCH o ICE Clear, interviene como intermediaria y efectúa la novación de la operación.
4. Acuerdos de recompra (repos)
Los repos consisten en la venta de valores con el compromiso de recomprarlos en una fecha posterior. Funcionan como operaciones de financiación a corto plazo con garantía y se rigen por el marco del GMRA.
Flujo de trabajo comercial:
- Iniciación de la operación: las partes acuerdan la garantía (normalmente HQLA), el tipo del repo, el recorte de valoración (haircut), las fechas de inicio y vencimiento y las condiciones de los márgenes. Esto se realiza mediante plataformas de mensajería seguras o mediante plataformas tripartitas.
- Tramo inicial: los valores se transfieren al comprador contra efectivo (DVP). La liquidación se realiza a través de DTC, Euroclear, Clearstream o mediante agentes tripartitos, como BNY en Estados Unidos y Euroclear, Clearstream o J.P. Morgan en Europa.
- Gestión continua de la garantía colateral: se realiza una revalorización diaria y se emiten llamadas de margen si la garantía colateral cae por debajo de los umbrales exigidos. Se permite la sustitución de la garantía colateral previa notificación.
- Tramo de recompra: al vencimiento, el vendedor devuelve el efectivo y recupera los valores. Todos los intereses se contabilizan como ingresos de la operación de repo.
5. Controles de riesgo y salvaguardas operativas
Entre las principales estrategias de mitigación de riesgos se encuentran:
- Conciliación diaria de posiciones y llamadas de margen para evitar controversias.
- Uso de DTCC ALERT para mantener instrucciones de liquidación estándar (SSI) a partir de una fuente única de referencia (golden source).
- Exigibilidad jurídica garantizada mediante una documentación sólida (ISDA, GMRA).
- Uso de sistemas de casamiento (matching) de operaciones en tiempo real para reducir al mínimo el riesgo de fallos de liquidación.
- Empleo de registros de operaciones y etiquetado UTI para garantizar el cumplimiento de la normativa (SFTR, EMIR).