Banca de inversión
Capital riesgo (private equity)
El calendario de una operación de capital privado comprende diversas etapas.
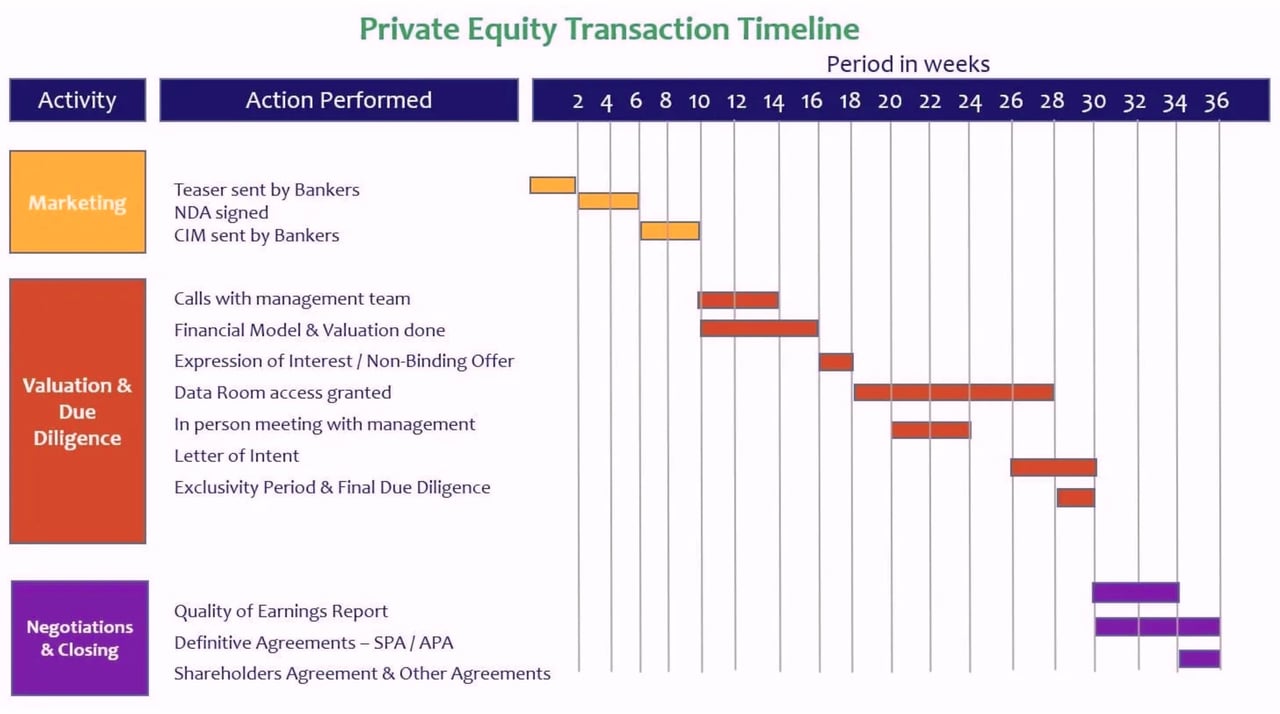
Operación de capital privado (private equity)
1. Documento de presentación (teaser) enviado por los banqueros
Uno de los primeros pasos de las operaciones de M&A del lado comprador (en el calendario de una operación de capital privado) es el envío por parte de los banqueros de teasers a los actores del capital privado. Los teasers son documentos que contienen una breve descripción de la empresa, de sus productos y servicios, y de sus principales datos financieros. Se denominan «teaser» porque en esta fase no revelan el nombre del vendedor, ya que el objetivo es mantener confidencial su identidad al inicio del proceso.
2. Acuerdo de confidencialidad (NDA) firmado
Una vez que los participantes de capital privado (PE) han visto el teaser y deciden explorar la oportunidad, el siguiente paso en el calendario de la transacción es la firma de un acuerdo de confidencialidad (NDA). El NDA impide que la información confidencial que formará parte del CIM se utilice para captar clientes, atraer empleados de forma indebida o desarrollar estrategias comerciales a partir de ella.
3. CIM enviado por los banqueros
Una vez intercambiado el acuerdo de confidencialidad (NDA) entre el vendedor y el potencial adquirente, los banqueros facilitan toda la información sobre la empresa, incluida su identidad. El Memorando de Información Confidencial contiene la tesis de inversión de la empresa, una visión general del mercado y de la compañía, la oferta de productos y servicios, el perfil de ingresos, el perfil de la plantilla y los datos financieros (históricos, proyecciones y estructura de capital). La finalidad del memorando es que el potencial adquirente pueda examinar la empresa desde todas las perspectivas y decidir después si está dispuesto a comprarla y, en tal caso, por qué importe.
4. Llamadas con el equipo directivo
Cuando los actores de capital privado comienzan a examinar el CIM, suele surgir la necesidad de obtener determinadas aclaraciones sobre las capacidades de la empresa, la pertinencia de sus proyecciones financieras, la relación con los clientes, etc. Para aclarar estas cuestiones, la alta dirección de la firma de capital privado mantiene una llamada con el equipo directivo del vendedor. El equipo de capital privado también desea comprender los objetivos generales del vendedor.
5. Modelo financiero y valoración
La sociedad adquirente, a partir de los estados financieros recibidos en el CIM y de sus proyecciones sobre la sociedad objetivo, realiza una valoración. Esta se basa en la modelización del flujo de caja descontado (DCF) y en el análisis de comparables de cotización y de transacciones. La valoración resulta determinante, ya que la firma de capital privado debe presentar una cifra de valoración para avanzar en el proceso.
6. Manifestación de interés / oferta no vinculante
La manifestación de interés (Expression of Interest, EOI) es una oferta formal que indica un interés serio por parte de la firma de capital privado o del posible comprador. La EOI expresa el interés de la firma en adquirir el negocio del vendedor mediante el pago de una determinada valoración. Incluye la valoración ofrecida, los requisitos de diligencia debida, el tipo de apoyo en la transición que se requeriría, la estructura de la operación y las aprobaciones necesarias para la autorización final. Se hace constar que la oferta no es vinculante para ninguna de las partes.
7. Acceso concedido a la sala de datos
Una vez que los banqueros seleccionan la oferta, abren la sala de datos a los potenciales adquirentes. La sala de datos es una sala de datos virtual para el intercambio y el almacenamiento de datos de cualquier tipo, incluidos estados financieros, operaciones jurídicas, estructura organizativa, plan de marketing, datos de los empleados, etc. La finalidad es que el comprador verifique la integridad, la exactitud y las capacidades de la empresa mediante una adecuada diligencia debida.
8. Reunión presencial con la dirección
Como siguiente paso en el calendario de la operación de capital privado, los altos directivos de ambas partes se reúnen en persona para analizar los posibles beneficios de sinergia que podrían aportar conjuntamente, las funciones que desempeñarían tras la operación, etc. En esta reunión también se tratan los aspectos generales de la diligencia debida.
9. Carta de intención
Una carta de intenciones es un documento en el que el comprador expone al vendedor los puntos principales del contrato de compraventa de acciones (SPA). El objetivo general es dar una idea amplia de las declaraciones y garantías que el comprador pretende obtener. La redacción del SPA requiere tiempo y es costosa, por lo que, con la carta de intenciones, se busca preparar al vendedor en cuanto a las condiciones generales.
10. Período de exclusividad y diligencia debida final
Uno de los pasos más importantes del calendario de una operación de capital privado es el periodo de exclusividad y la diligencia debida final. Durante este periodo, los potenciales compradores solicitan exclusividad a los banqueros de inversión. Tras mantener conversaciones con el vendedor, los banqueros eligen a uno de los compradores para negociar en exclusiva y concluyen el proceso de diligencia debida.
11. Informe de calidad de los beneficios
El informe sobre la calidad de los beneficios es elaborado por una firma independiente. Se analiza el desglose de los ingresos, como la combinación de productos y servicios, la distribución geográfica, la composición de la clientela, etc. También se realizan diversos análisis de costes para comprender la tendencia actual y las proyecciones futuras. Los costes se clasifican en fijos o variables, recurrentes o puntuales, etc. El objetivo es evaluar la verdadera calidad del negocio y la exactitud de la información financiera histórica.
12. Acuerdos definitivos: SPA / APA
El contrato de compraventa de acciones (SPA) o el contrato de compraventa de activos (APA) son documentos jurídicos que recogen los términos y condiciones acordados entre dos sociedades que celebran un acuerdo de fusión, adquisición, desinversión, empresa conjunta o alguna otra forma de alianza estratégica. Se trata de un contrato vinculante para ambas partes, comprador y vendedor, que incluye términos y condiciones tales como los activos adquiridos, la contraprestación de la compra, las declaraciones y garantías y las condiciones de cierre. La función del banquero de inversión en esta fase del calendario de una operación de capital privado consiste en asegurar que ambas partes alcancen un acuerdo mutuo y en llevar la operación a su cierre.
13. Pacto de accionistas y otros acuerdos
Una vez redactado el pacto de accionistas, se elaboran también otros contratos y anexos que pasan a formar parte del acuerdo definitivo.
¿Desea obtener más información?
The Oxford Handbook of
Capital riesgo (private equity)
Capital privado y capital riesgo en Europa
Modelización financiera y valoración