Banca de inversión
Fusiones y adquisiciones
Visión general del proceso de fusiones y adquisiciones
El proceso de fusiones y adquisiciones (M&A) consta de numerosas etapas y puede prolongarse desde 6 meses hasta varios años. A continuación se describe el proceso de adquisición de principio a fin, se exponen los distintos tipos de adquisiciones (estratégicas frente a financieras), se analiza la importancia de las sinergias (tangibles e intangibles) y se identifican los costes de transacción.
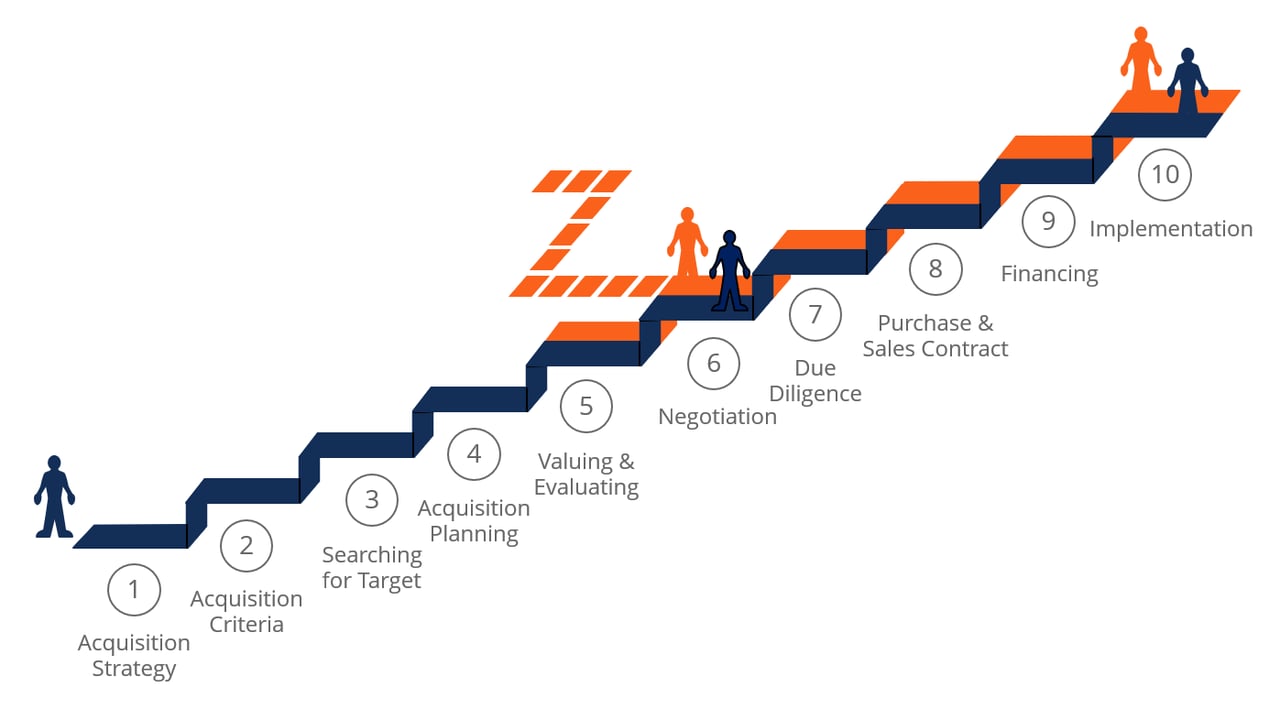
Proceso de fusiones y adquisiciones en 10 etapas
Si trabaja en banca de inversión o en desarrollo corporativo, necesitará definir un proceso de operaciones de fusiones y adquisiciones que seguir. Asesoramos a nuestros clientes en las diversas etapas de fusiones y adquisiciones de dicho proceso.
Un proceso típico de operación de fusiones y adquisiciones en 10 etapas incluye:
- Desarrollar una estrategia de adquisición – Elaborar una buena estrategia de adquisición depende de que el adquirente tenga una idea clara de lo que espera obtener con la adquisición, es decir, cuál es su objetivo empresarial al adquirir la sociedad objetivo (por ejemplo, ampliar las líneas de productos o acceder a nuevos mercados)
- Definir los criterios de búsqueda de operaciones de fusión y adquisición (M&A) – Determinar los criterios clave para identificar posibles empresas objetivo (por ejemplo, márgenes de beneficio, ubicación geográfica o base de clientes)
- Búsqueda de posibles objetivos de adquisición – El adquirente utiliza los criterios de búsqueda que ha definido para localizar y evaluar posibles sociedades objetivo
- Inicio de la planificación de la adquisición – El adquirente se pone en contacto con una o varias sociedades que cumplen sus criterios de búsqueda y que parecen ofrecer un buen valor; la finalidad de las conversaciones iniciales es obtener más información y evaluar la disposición de la sociedad objetivo a una fusión o adquisición
- Realizar el análisis de valoración – Suponiendo que el contacto inicial y las conversaciones transcurran favorablemente, el adquirente solicita a la sociedad objetivo que facilite información sustancial (estados financieros actuales, etc.) que le permita evaluar con mayor detalle a la sociedad objetivo, tanto como negocio independiente como candidata adecuada para una adquisición
- Negociaciones: tras elaborar varios modelos de valoración de la sociedad objetivo, el adquirente debería disponer de información suficiente para formular una oferta razonable; una vez presentada la oferta inicial, ambas sociedades pueden negociar las condiciones con mayor detalle.
- Diligencia debida en fusiones y adquisiciones – La diligencia debida es un proceso exhaustivo que comienza una vez aceptada la oferta; su finalidad es confirmar o corregir la valoración que el adquirente ha efectuado de la sociedad objetivo mediante un examen y análisis detallados de todos los aspectos de su actividad: sus magnitudes financieras, activos y pasivos, clientes, recursos humanos, etc.
- Contrato de compraventa – Suponiendo que la diligencia debida concluya sin problemas ni inquietudes de importancia, el siguiente paso es la formalización del contrato definitivo de compraventa; las partes deciden finalmente el tipo de acuerdo de compra, ya sea de activos o de acciones
- Estrategia de financiación de la adquisición: el adquirente, por supuesto, habrá estudiado las opciones de financiación de la operación con anterioridad, pero los detalles de la financiación suelen concretarse una vez firmado el contrato de compraventa
- Cierre e integración de la adquisición – La operación de adquisición se cierra y los equipos directivos de la sociedad objetivo y del adquirente colaboran en el proceso de fusión de ambas empresas
Estructuración de una operación de fusión y adquisición
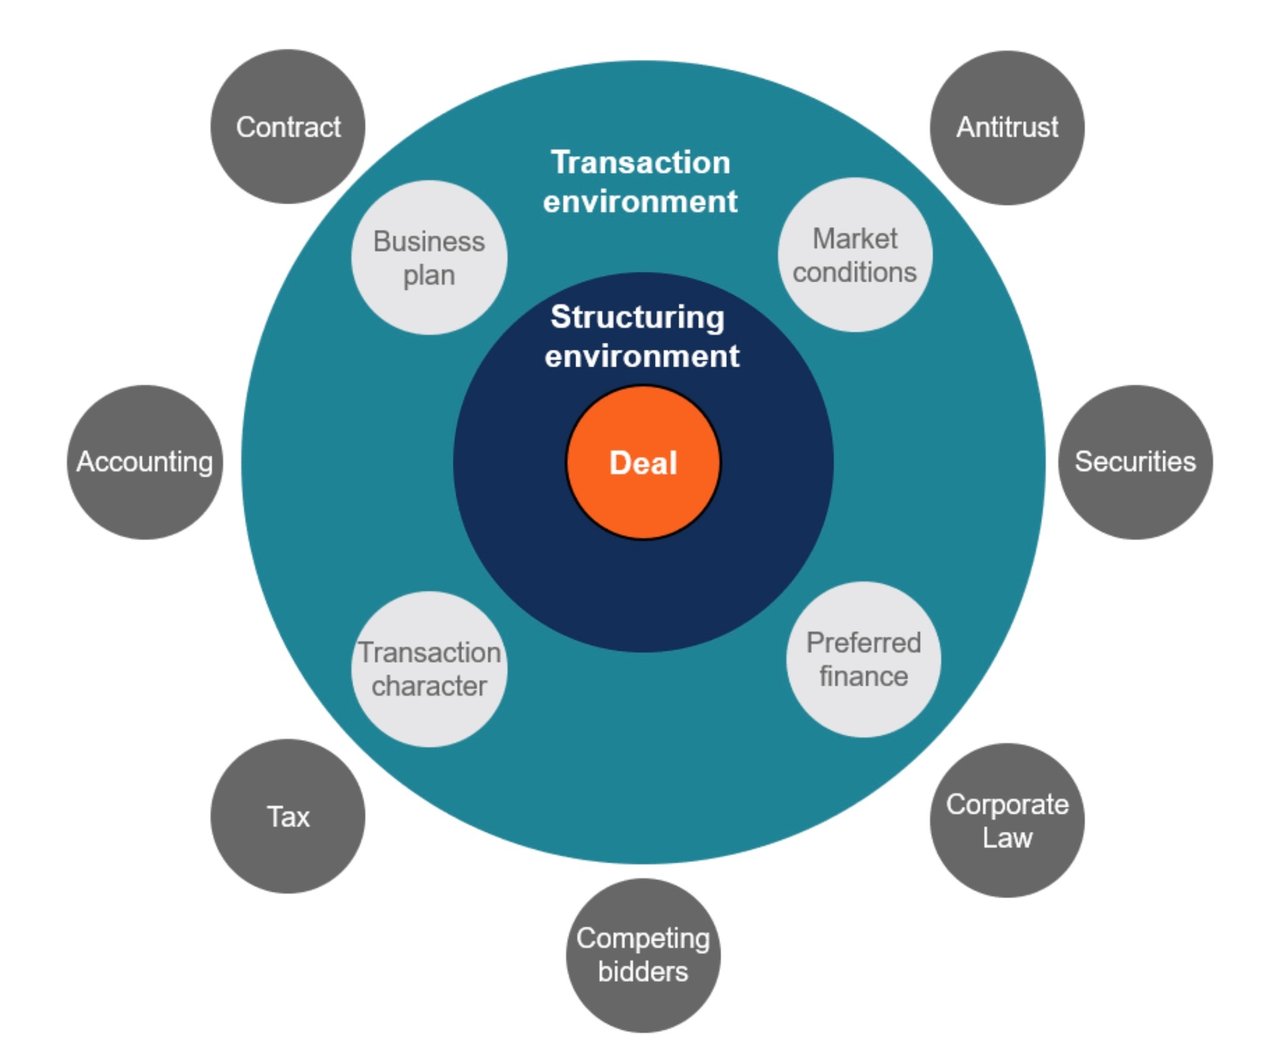
Uno de los pasos más complejos del proceso de fusiones y adquisiciones es estructurar adecuadamente la operación. Hay que tener en cuenta numerosos factores, como
- leyes antimonopolio,
- la normativa sobre valores,
- derecho societario,
- licitadores rivales,
- implicaciones fiscales,
- cuestiones contables,
- condiciones de mercado,
- formas de financiación, y
- puntos concretos de negociación de la propia operación de fusión o adquisición.
Los documentos importantes al estructurar operaciones son la hoja de condiciones (Term Sheet, utilizada para la captación de fondos) y la carta de intención (Letter of Intent, LOI), que establece los términos básicos de la operación propuesta.
Licitadores competidores en operaciones de fusiones y adquisiciones
La gran mayoría de las adquisiciones son competitivas o potencialmente competitivas. Por lo general, las empresas tienen que pagar una «prima» para adquirir la sociedad objetivo, lo que implica ofrecer más que los demás licitadores. Para justificar el pago de un importe superior al de los demás licitadores, la empresa adquirente debe poder obtener más de la adquisición de lo que pueden obtener los restantes licitadores en el proceso de fusiones y adquisiciones (es decir, generar mayores sinergias o contar con una justificación estratégica más sólida para la operación).
Compradores estratégicos frente a compradores financieros en operaciones de fusiones y adquisiciones
En las operaciones de fusiones y adquisiciones suelen intervenir dos tipos de adquirentes: estratégicos y financieros. Los adquirentes estratégicos son otras empresas, a menudo competidoras directas o compañías que operan en sectores afines, de modo que la sociedad objetivo encajaría con naturalidad en su negocio principal. Los compradores financieros son compradores institucionales, como las firmas de capital riesgo (private equity), que buscan ser titulares de la sociedad adquirida sin gestionarla directamente. Los compradores financieros suelen recurrir al apalancamiento para financiar la adquisición, llevando a cabo una adquisición apalancada (LBO).
Análisis de fusiones y adquisiciones
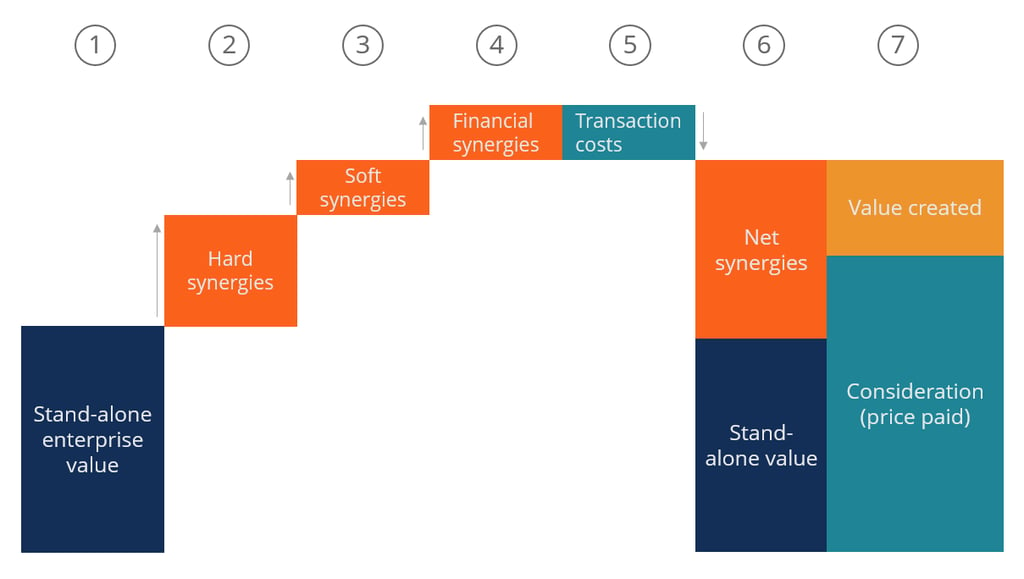
Uno de los pasos más importantes del proceso de fusiones y adquisiciones es el análisis y la valoración de los objetivos de adquisición. Normalmente comprende dos fases: valorar el objetivo de forma independiente y valorar las posibles sinergias de la operación.
A la hora de valorar las sinergias, hay que considerar dos tipos: las sinergias duras y las blandas. Las sinergias duras son ahorros de costes directos que se materializan tras completar el proceso de fusión y adquisición. Las sinergias duras, también denominadas sinergias operativas o de explotación, son beneficios que prácticamente con certeza se derivarán de la fusión o adquisición, como los ahorros en nómina resultantes de eliminar el personal redundante entre la empresa adquirente y la adquirida. Las sinergias blandas, normalmente sinergias de ingresos, son aumentos de ingresos que el adquirente espera obtener una vez cerrada la operación. Se consideran «blandas» porque la obtención de estos beneficios no está tan asegurada como los ahorros de costes de las sinergias «duras».
¿Desea obtener más información?
Fusiones y adquisiciones
Desinversiones y otras reestructuraciones
Fusiones y adquisiciones
De la A a la Z
Fusiones y adquisiciones
y reestructuraciones empresariales