Productos para empresas
Financiación de instrumentos estructurados
Financiación respaldada por instrumentos
Con frecuencia, algunas empresas se dirigen a International Finance Bank convencidas de que una garantía bancaria, una carta de crédito standby o un instrumento financiero similar constituye un activo financiero de realización inmediata. Esta suposición se ha generalizado a lo largo de años de publicidad engañosa en internet que promueve los llamados «programas de monetización», las «SBLC arrendadas» y promesas de liquidez instantánea.
La realidad en la banca institucional es considerablemente distinta.
Un instrumento financiero no es dinero. Es un compromiso contractual emitido por una entidad financiera en condiciones jurídicas determinadas. Que dicho compromiso tenga valor de financiación comercial depende no solo del propio documento, sino de la entidad emisora, la ley aplicable, la operación comercial subyacente, los derechos del beneficiario, las condiciones de mercado y la disposición de una entidad financiera a aceptar los riesgos asociados.
Por esta razón, International Finance Bank no opera un «programa de monetización» estandarizado. Cada operación propuesta se analiza de forma individual y se somete a una exhaustiva evaluación jurídica, comercial, operativa y regulatoria antes de que pueda siquiera considerarse una estructura de financiación.
En muchos casos se concluye que el instrumento, aunque auténtico, no resulta idóneo para obtener financiación. La autenticidad por sí sola nunca es suficiente.
Por tanto, la cuestión principal no es si existe un instrumento, sino si es capaz de respaldar una operación de financiación legítima conforme a la práctica bancaria aceptada.
International Finance Bank aborda cada propuesta desde la perspectiva de una entidad de crédito y no de un intermediario. Nuestro objetivo no es adquirir documentos, sino determinar si un instrumento financiero puede mejorar con prudencia la calidad crediticia de una operación comercial más amplia.
Cuando proceda, un instrumento admisible podrá contribuir a la financiación del comercio estructurada, la financiación de proyectos, las líneas de capital circulante u otros acuerdos de financiación institucional. El instrumento en sí no se convierte en efectivo. Más bien, puede fortalecer el perfil crediticio global de una operación, permitiendo al Banco evaluar financiaciones que, de otro modo, no serían comercialmente aceptables.
Esta distinción es fundamental. Las garantías respaldan el crédito. No sustituyen, por sí mismas, al crédito.
Por consiguiente, toda propuesta se inicia con una diligencia debida completa.
El Banco establece en primer lugar la identidad y la legitimidad del solicitante, la titularidad real de la operación y la finalidad comercial para la que se solicita la financiación. Se presta especial atención a la actividad económica subyacente. La financiación está destinada a respaldar una actividad empresarial genuina, no una ingeniería financiera especulativa.
Una vez comprendido el contexto comercial, el Banco examina de forma independiente el propio instrumento financiero. Este proceso incluye la verificación de la entidad emisora, el análisis de su exigibilidad jurídica, la evaluación de su transmisibilidad cuando proceda, la revisión de las normas aplicables y de la ley que lo rige, la viabilidad operativa, las consideraciones regulatorias y la solvencia general del emisor.
La verificación independiente constituye un componente esencial de este proceso. International Finance Bank no se basa exclusivamente en la documentación aportada por los solicitantes, intermediarios o corredores. Siempre que procede, la información se verifica directamente a través de canales bancarios u otras fuentes institucionales fiables.
Solo tras la conclusión satisfactoria de la revisión jurídica, de cumplimiento normativo, operativa y de crédito, el Banco valora si existe una estructura de financiación comercialmente viable.
Incluso cuando un instrumento es auténtico, la financiación puede ser denegada. La viabilidad comercial depende de numerosos factores que van mucho más allá del propio documento, entre ellos el riesgo jurisdiccional, la exigibilidad, las consideraciones de liquidez, el interés del mercado, la exposición a sanciones, las restricciones regulatorias y las políticas internas de riesgo del Banco.
Por esta razón, International Finance Bank no puede indicar de antemano si un instrumento determinado reunirá los requisitos para ser financiado, ni pueden debatirse los porcentajes de anticipo o las estructuras de financiación antes de que se haya completado la diligencia debida.
Los posibles clientes deben actuar con considerable cautela frente a las organizaciones que afirman que toda garantía bancaria o carta de crédito standby puede «monetizarse» automáticamente en porcentajes predeterminados de su valor nominal. Tales afirmaciones guardan escasa relación con la práctica bancaria establecida. Las entidades financieras responsables evalúan cada operación de forma individual. No adquieren instrumentos financieros por el mero hecho de que existan, ni prometen financiación antes de completar un análisis independiente.
International Finance Bank tampoco participa en esquemas que impliquen instrumentos financieros arrendados, supuestos programas de monetización sin recurso, estructuras de financiación impulsadas por intermediarios, programas de colocación privada carentes de verdadera sustancia comercial u otros acuerdos incompatibles con las prácticas bancarias prudentes.
Nuestro objetivo es claro: determinar si una operación propuesta es jurídicamente sólida, está comercialmente justificada, es operativamente viable y resulta coherente con una actividad bancaria institucional responsable.
Cuando se cumplan estas condiciones, International Finance Bank colaborará estrechamente con el cliente para estructurar una solución de financiación adecuada. Cuando no se cumplan, el Banco rechazará la propuesta con independencia del valor nominal del instrumento presentado.
Este enfoque disciplinado protege no solo al Banco, sino también a los clientes legítimos que buscan servicios bancarios profesionales basados en la transparencia, una sólida gestión de riesgos y normas bancarias reconocidas internacionalmente.
Financiación respaldada por instrumentos («monetización»)
El término monetización se utiliza ampliamente en las finanzas comerciales para describir el proceso de convertir un activo o instrumento financiero en liquidez. En la práctica, sin embargo, el término se emplea con frecuencia de manera imprecisa. Muchas operaciones calificadas de «monetización» son, en realidad, ventas definitivas, amortizaciones, préstamos garantizados con colateral, financiaciones con valores o facilidades de crédito estructurado. Desde la perspectiva bancaria, estas distinciones son importantes, ya que cada tipo de operación se rige por consideraciones jurídicas, comerciales y regulatorias distintas.
Por consiguiente, International Finance Bank no opera un «programa de monetización» genérico. Antes bien, cada operación propuesta se evalúa individualmente para determinar si un determinado activo o instrumento financiero puede respaldar legítimamente una operación de financiación. La mera existencia de un instrumento no genera derecho alguno a obtener financiación. La autenticidad, la exigibilidad jurídica y el valor comercial son condiciones necesarias, pero no suficientes. El Banco evalúa la operación en su conjunto, incluidos el cliente, la finalidad comercial subyacente, la entidad emisora, los requisitos regulatorios y las propias políticas de crédito y de riesgo del Banco.
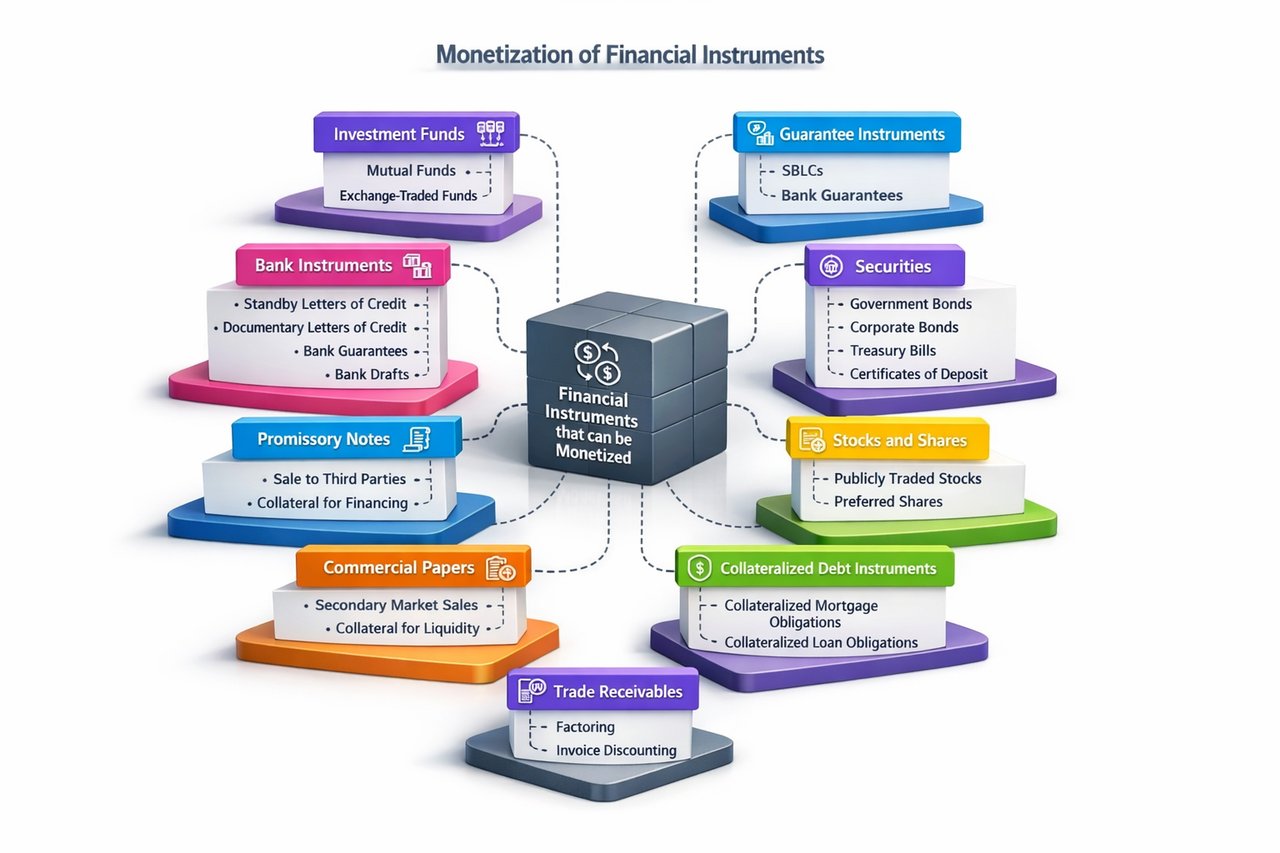
La siguiente descripción general recoge las principales categorías de activos e instrumentos financieros que, en las circunstancias adecuadas, pueden convertirse en liquidez o servir de respaldo para una financiación.
Instrumentos bancarios
Los instrumentos emitidos por bancos se cuentan entre los productos financieros peor comprendidos. Una carta de crédito standby (SBLC), una garantía bancaria (BG) o una carta de crédito documentario (DLC) no es efectivo ni un valor negociable de inversión. Estos instrumentos representan compromisos contractuales asumidos por los bancos bajo condiciones jurídicas específicas. Su finalidad principal es respaldar operaciones comerciales ofreciendo una garantía de pago o mejora crediticia, y no servir como instrumentos de financiación independientes.
Una Carta de crédito standby irrevocable e incondicional, pagadera a primer requerimiento, emitida por un banco de reconocida solvencia, como un banco de importancia sistémica mundial (G-SIB), con una calificación crediticia a largo plazo de grado de inversión, puede aceptarse, en circunstancias institucionales limitadas, como garantía colateral de una línea de financiación suscrita por separado. La financiación se concede en función de la calidad crediticia global de la operación, y no mediante la «compra» o el «cobro» de la propia SBLC. Las SBLC vinculadas al cumplimiento, específicas de un proyecto o condicionales no suelen ser adecuadas para tales fines.
Del mismo modo, determinadas garantías bancarias a primer requerimiento, limpias e incondicionales, emitidas por bancos de elevada calificación crediticia pueden ser reconocidas ocasionalmente como garantía real de una financiación estructurada. En cambio, las garantías de cumplimiento, las garantías de pago anticipado y otras garantías vinculadas a un contrato específico resultan, por lo general, inadecuadas, ya que su valor depende del cumplimiento del contrato subyacente.
Las cartas de crédito documentarias cumplen una función completamente distinta. Facilitan el comercio internacional al garantizar el pago contra documentos de embarque conformes. La financiación asociada a los créditos documentarios forma parte de la financiación del comercio establecida y puede incluir financiación previa al embarque, financiación posterior al embarque, descuento de letras aceptadas o facilidades de confirmación. Dicha financiación es inseparable de la operación comercial subyacente y no constituye una monetización de la propia carta de crédito.
Los giros bancarios tampoco constituyen instrumentos de financiación. Son instrumentos de pago de exigibilidad inmediata y, por lo general, se liquidan o compensan por su valor nominal en lugar de financiarse.
Valores públicos y corporativos
Los valores negociables emitidos por gobiernos soberanos y por sociedades de elevada calificación constituyen una de las formas de garantía más consolidadas de los mercados financieros internacionales. Los bonos del Estado, las Treasury Bills, los Bubills, los BTF y otros instrumentos comparables de deuda soberana pueden venderse en el mercado secundario o pignorarse como colateral en operaciones de financiación garantizada. Su liquidez, valoración y condiciones de financiación dependen de las condiciones de mercado, del vencimiento residual, de la solvencia del emisor y de las políticas de garantías aplicables.
Los bonos corporativos emitidos por prestatarios con grado de inversión pueden igualmente venderse o pignorarse, si bien las condiciones de financiación reflejan la calidad del emisor, la liquidez del mercado y los diferenciales de crédito vigentes.
Los certificados de depósito emitidos por bancos regulados normalmente se liquidan en efectivo a su vencimiento. Según las condiciones contractuales, determinados certificados también pueden servir como colateral en operaciones de préstamo garantizado.
Valores de renta variable cotizados
Las acciones cotizadas pueden convertirse con facilidad en liquidez mediante su venta en bolsas de valores reconocidas. También pueden respaldar préstamos con margen o líneas de crédito garantizadas con valores, sujetos a los criterios de admisibilidad de cada prestamista, a los recortes de valoración de las garantías y a los límites de concentración. Las acciones preferentes se evalúan conforme a los mismos principios, si bien su liquidez y su aceptación en el mercado pueden diferir de las de las acciones ordinarias.
Instrumentos de deuda negociables
Determinados pagarés negociables y papel comercial emitidos por entidades soberanas, instituciones financieras reguladas u obligados corporativos con grado de inversión pueden respaldar una financiación o venderse en mercados secundarios consolidados. Los pagarés emitidos de forma privada que carezcan de calidad crediticia institucional o de negociabilidad tienen, por lo general, escaso o nulo valor como garantía y rara vez son aceptados por las entidades financieras reguladas.
Productos de crédito estructurado
Los instrumentos de crédito estructurado, incluidas las obligaciones hipotecarias colateralizadas (CMO), las obligaciones de préstamos colateralizadas (CLO) y productos titulizados similares, pueden respaldar la financiación mediante su venta en el mercado secundario o mediante endeudamiento garantizado. Su valoración depende de la calidad de la cartera de activos subyacente, de la liquidez del mercado, de las calificaciones crediticias, de la complejidad estructural y del tratamiento de capital regulatorio aplicable. Por estos factores, la financiación con garantía de productos estructurados suele implicar márgenes de garantía conservadores.
Fondos de inversión
Las participaciones en fondos de inversión regulados constituyen otra categoría de activos financieros capaces de generar liquidez. Los fondos de inversión abiertos suelen ofrecer liquidez mediante el reembolso a través de la sociedad gestora, mientras que los fondos cerrados y los fondos cotizados (ETF) pueden venderse en mercados de valores reconocidos. En determinadas circunstancias, estas inversiones también pueden respaldar préstamos con garantía.
Pólizas de seguro de vida
Las pólizas de seguro de vida entera que posean un valor de rescate demostrable pueden proporcionar liquidez mediante préstamos sobre la póliza o el rescate ante la compañía aseguradora emisora. En las jurisdicciones en que esté legalmente permitido, determinadas pólizas también pueden transmitirse mediante operaciones de venta de pólizas de seguro de vida a terceros (life settlements). Tales acuerdos constituyen operaciones de seguros y no productos bancarios.
Cuentas comerciales a cobrar
Los créditos comerciales respaldan con frecuencia la financiación del capital circulante mediante técnicas consolidadas de financiación de cuentas por cobrar. El factoring consiste en la venta de créditos a una entidad financiera o a un factor especializado, mientras que el descuento de facturas implica, por lo general, obtener financiación con la garantía de los créditos conservando su titularidad jurídica. Los programas de financiación de la cadena de suministro proporcionan asimismo liquidez sobre la base de facturas comerciales verificadas. Cada estructura difiere en el plano jurídico y comercial, pero todas persiguen el objetivo común de acelerar el flujo de caja procedente de operaciones comerciales legítimas.
Valores vinculados al sector inmobiliario
Los fideicomisos de inversión inmobiliaria (REIT) cotizados pueden venderse en los mercados de valores o aceptarse como garantía con arreglo a las políticas de crédito pertinentes. Del mismo modo, los valores respaldados por hipotecas (MBS) obtienen liquidez mediante su negociación en el mercado secundario o mediante financiación garantizada, con sujeción a la valoración, a los requisitos de admisibilidad regulatoria y a las condiciones de mercado.
Instrumentos derivados
Los futuros y las opciones derivan su valor de los activos subyacentes y no representan activos por sí mismos. La liquidez se obtiene, por lo general, mediante el cierre de posiciones o el ejercicio de derechos contractuales. Aunque los derivados desempeñan una función esencial en los mercados financieros, en general no se consideran garantías autónomas, salvo que se incorporen a acuerdos más amplios de gestión de garantías.
Tenencias de metales preciosos
Las tenencias asignadas de oro, plata y otros metales preciosos mantenidas con custodios reconocidos pueden proporcionar liquidez mediante su venta o mediante préstamos con garantía. La consideración decisiva es la titularidad legal de metal específicamente asignado. Las tenencias no asignadas o los certificados emitidos por entidades privadas ofrecen con frecuencia una seguridad jurídica notablemente menor y, por tanto, pueden no resultar adecuados como garantía.
Documentación comercial
Determinados documentos comerciales, entre ellos los conocimientos de embarque y los recibos fiduciarios (trust receipts), desempeñan una función esencial en la financiación del comercio internacional. Estos documentos acreditan la titularidad, la posesión o la custodia temporal de las mercancías y pueden respaldar líneas de financiación del comercio como parte de una operación comercial subyacente. No son activos financieros independientes capaces de generar liquidez por sí solos.
Las cartas de indemnidad (Letters of Indemnity) sirven asimismo para distribuir el riesgo comercial en las operaciones de transporte marítimo y logística. Son compromisos contractuales y no activos financieros, y solo tienen valor dentro de las relaciones comerciales para las que fueron emitidas.
Principios generales
Con independencia de la categoría de activo o instrumento financiero presentado, International Finance Bank aplica los mismos principios fundamentales. Toda operación propuesta se evalúa con arreglo a su exigibilidad jurídica, titularidad, transmisibilidad, admisibilidad regulatoria, sustancia comercial, calidad crediticia del emisor, negociabilidad y viabilidad operativa. Se realiza una diligencia debida independiente siempre que proceda, y el Banco se reserva el derecho de obtener información directamente de las entidades emisoras o de otras fuentes fiables.
La existencia de un activo o instrumento financiero no garantiza la obtención de financiación ni establece tasa de anticipo o valoración predeterminada alguna. Las condiciones de financiación se determinan únicamente tras completar la revisión jurídica, de cumplimiento normativo, operativa y crediticia. Según la naturaleza de la operación, la solución más adecuada puede consistir en una venta definitiva, un reembolso, un préstamo garantizado con colateral, una financiación estructurada, una financiación del comercio u otro acuerdo de financiación diseñado específicamente para los objetivos comerciales del cliente.
International Finance Bank se compromete con una banca institucional prudente. Cada operación se evalúa según sus propios méritos, con el objetivo de ofrecer soluciones de financiación jurídicamente sólidas, comercialmente justificadas y estructuradas con profesionalidad, conforme a las normas bancarias internacionales.
Las cartas de crédito documentarias, un caso especial
Descuento en lugar de monetización
Las cartas de crédito documentarias ocupan una posición singular dentro de la banca internacional. Aunque el término monetización se encuentra con frecuencia en los debates comerciales, no describe con precisión la manera en que se obtiene liquidez a partir de una carta de crédito documentaria. En la práctica bancaria ortodoxa, una carta de crédito documentaria no se compra, no se vende ni se convierte en efectivo como activo financiero independiente. La liquidez se obtiene, en cambio, mediante el descuento, una técnica consolidada de financiación del comercio por la cual un banco anticipa fondos contra el derecho del beneficiario a recibir el pago en virtud de un crédito documentario conforme.
En una operación de descuento, el banco adquiere, o anticipa fondos contra, la obligación de pago futura representada por la carta de crédito documentario, con un descuento acordado. El beneficiario obtiene liquidez inmediata, mientras que el banco asume el riesgo de pago del banco emisor, con sujeción a los términos del crédito y al acuerdo de financiación aplicable. La operación constituye, por tanto, financiación del comercio y no monetización en el sentido convencional.
Dado que el banco financiador asume tanto el riesgo documental como el riesgo de crédito, el descuento solo está disponible en condiciones cuidadosamente controladas.
Banco emisor aceptable
Por lo general, el crédito debe haber sido emitido, confirmado o respaldado de otro modo por un banco aceptable para la entidad financiadora. La solidez financiera, la reputación internacional, la situación regulatoria y el riesgo país del banco emisor forman parte esencial de la evaluación crediticia. Cuando el banco emisor se considere insuficientemente solvente, la entidad financiadora podrá exigir la confirmación de otro banco de reconocido prestigio internacional antes de considerar el descuento.
Crédito documentario irrevocable
La carta de crédito documentario debe ser, por regla general, irrevocable y estar sujeta a normas reconocidas internacionalmente, siendo las más habituales las Reglas y Usos Uniformes relativos a los Créditos Documentarios (UCP 600), publicadas por la Cámara de Comercio Internacional. La irrevocabilidad ofrece certeza de que el banco emisor no puede modificar ni cancelar unilateralmente su compromiso de pago sin el consentimiento de todas las partes.
Conformidad documental
Los bancos operan exclusivamente con documentos, y no con las mercancías o los servicios subyacentes. En consecuencia, el pago depende por completo de la presentación de documentos que cumplan estrictamente los términos y condiciones de la carta de crédito documentaria. Los conocimientos de embarque, las facturas comerciales, los certificados de seguro, los certificados de inspección y cualesquiera otros documentos estipulados deben presentarse dentro de los plazos establecidos y sin discrepancias sustanciales. Las discrepancias documentales pueden retrasar, reducir o impedir por completo el pago.
Operación comercial subyacente genuina
Las cartas de crédito documentarias existen para facilitar el comercio internacional genuino. Por tanto, el descuento solo está disponible cuando la operación comercial subyacente es legítima, está debidamente documentada y tiene sustancia económica. La entidad financiadora revisará normalmente el contexto comercial, los acuerdos contractuales, la documentación de embarque y otras pruebas que demuestren que el derecho de cobro nace de una operación auténtica de comercio o de servicios.
Relación con el cliente y diligencia debida
El descuento se ofrece, por lo general, únicamente a los clientes con los que la entidad financiadora ha establecido una relación bancaria y respecto de los cuales se han completado los procedimientos de conocimiento del cliente (KYC), prevención del blanqueo de capitales (AML) y lucha contra la financiación del terrorismo (CTF). La entidad financiadora debe conocer las actividades empresariales del cliente, su estructura de propiedad, el origen de sus fondos y su perfil de operaciones previsto antes de conceder cualquier forma de financiación del comercio.
Disponibilidad para la negociación
La posibilidad de descontar una Carta de crédito documentaria depende de sus términos y condiciones. Los créditos utilizables por negociación permiten, por lo general, que un banco designado negocie documentos conformes antes del reembolso por parte del banco emisor. En otros casos, la financiación puede depender de la confirmación, de acuerdos de reembolso o de acuerdos independientes entre los bancos implicados. La transferibilidad, cuando proceda, atañe a la sustitución de beneficiarios y no debe confundirse con el descuento en sí.
Ausencia de garantías en conflicto
Cuando el derecho de crédito derivado de la Carta de crédito documentaria ya haya sido cedido, pignorado o gravado de otro modo, la entidad financiadora podrá negarse a efectuar el descuento hasta que se aclare la situación jurídica. El banco debe asegurarse de obtener un derecho exigible y no controvertido sobre el crédito que respalda la financiación.
Condiciones comerciales
El importe anticipado en el marco de una línea de descuento depende de numerosos factores comerciales, entre ellos la calidad crediticia del banco emisor o confirmante, el plazo del crédito, el riesgo país, el riesgo documental, el tamaño de la operación, las condiciones de mercado y la relación global con el cliente. Por consiguiente, los porcentajes de anticipo varían de una operación a otra y no pueden determinarse de antemano mediante un porcentaje fijo.
Presentación y examen de documentos
Antes de que se anticipen los fondos, el beneficiario debe presentar los documentos exigidos a la entidad financiadora. El banco examina los documentos de conformidad con UCP 600 y con sus propios procedimientos internos. Una vez comprobado que la presentación es conforme con la carta de crédito documentaria y con el contrato de financiación, el banco puede anticipar los fondos y obtener posteriormente el reembolso del banco emisor o confirmador al vencimiento o en el momento del pago.
Una modalidad diferenciada de financiación del comercio
El descuento de una carta de crédito documentaria es una de las formas más antiguas y consolidadas de financiación del comercio internacional. Permite a los exportadores acelerar su flujo de caja y, al mismo tiempo, preservar la finalidad jurídica esencial de la carta de crédito documentaria como mecanismo de pago seguro.
A diferencia de los llamados «programas de monetización» que se anuncian con frecuencia en Internet, el descuento de cartas de crédito documentario no implica la venta, la titulización ni la negociación especulativa del instrumento en sí. Constituye, más bien, una financiación bancaria prudente basada en una operación comercial verificada, documentación conforme, contrapartes bancarias de reconocido prestigio y una evaluación crediticia completa. Como tal, sigue siendo un servicio bancario especializado, reservado a operaciones comerciales legítimas realizadas con arreglo a las normas bancarias y de financiación del comercio internacionalmente reconocidas.
Cartas de crédito standby y garantías bancarias: un caso especial
Financiación respaldada por garantías en lugar de «monetización»
Pocos ámbitos de la banca internacional generan más malentendidos que la denominada «monetización» de las cartas de crédito standby (SBLC) y las garantías bancarias (BG). La expresión se utiliza ampliamente en la publicidad comercial y en Internet, pero no describe con exactitud la manera en que las entidades financieras reguladas evalúan estos instrumentos.
Una SBLC o Garantía bancaria no es un activo financiero comparable al efectivo, a un valor negociable o a un bono. Es un compromiso contractual contingente emitido por un banco para garantizar las obligaciones de su solicitante. Su finalidad principal es ofrecer una garantía de pago o un respaldo crediticio en caso de que se produzcan determinadas condiciones contractuales. En consecuencia, una SBLC o BG no se compra, negocia ni convierte directamente en efectivo de forma habitual.
No obstante, en circunstancias institucionales limitadas, determinados instrumentos de alta calidad pueden respaldar una operación de financiación independiente. En tales casos, la entidad financiadora no adquiere ni «cobra» el instrumento en sí. En su lugar, evalúa si el instrumento puede aportar una garantía real o una mejora crediticia aceptables para una línea de crédito sujeta a un riguroso análisis crediticio. La decisión de financiación se basa en la calidad global de la operación y no en la mera existencia del instrumento.
Por este motivo, International Finance Bank no opera un programa genérico de monetización de SBLC o BG. Cada propuesta se evalúa de forma individual mediante una diligencia debida jurídica, comercial, operativa y crediticia completa.
Verificación independiente
La primera fase de cualquier evaluación es la verificación independiente del instrumento y de la entidad emisora. La autenticidad por sí sola no es suficiente. La entidad financiadora debe también comprobar que el banco emisor está debidamente autorizado, goza de solidez financiera, cuenta con reconocimiento internacional y es aceptable conforme a sus propias políticas internas de riesgo de crédito.
La verificación puede incluir la confirmación directa a través de canales interbancarios de comunicación establecidos, el examen de la documentación de emisión aplicable y la revisión de la situación regulatoria, la solvencia crediticia y el riesgo país de la entidad emisora. Ninguna decisión de financiación se basa exclusivamente en copias de documentos aportadas por los solicitantes o por intermediarios.
Naturaleza del instrumento
A continuación se examinan las características jurídicas del instrumento. Se presta especial atención a si el compromiso es irrevocable, incondicional cuando proceda, jurídicamente exigible y sujeto a normas bancarias internacionales reconocidas, como ISP98 o UCP 600, cuando sean aplicables.
El Banco examina también la finalidad del instrumento. Las garantías de cumplimiento, las garantías de pago anticipado, las garantías de licitación y otros compromisos vinculados a un contrato específico poseen, por lo general, un valor limitado o nulo como colateral, ya que su exigibilidad depende de hechos contractuales concretos. Por el contrario, determinados compromisos limpios a primer requerimiento emitidos por bancos internacionales con elevada calificación crediticia pueden, en circunstancias excepcionales, considerarse como un componente más dentro de una estructura de financiación más amplia.
Antecedentes comerciales
Igualmente importante es la operación comercial subyacente. Las entidades financiadoras se interesan principalmente por la sustancia económica de la operación propuesta y no por el valor nominal del instrumento. En consecuencia, el solicitante debe acreditar la finalidad comercial legítima para la que se solicita la financiación, las relaciones contractuales implicadas y el destino previsto de los fondos.
Las operaciones que carecen de auténtica sustancia comercial, las estructuras de financiación especulativas o los acuerdos concebidos exclusivamente para generar liquidez sin una finalidad empresarial identificable se rechazan, por regla general.
Diligencia debida del cliente
Como en toda relación bancaria, antes de poder considerar cualquier propuesta de financiación deben completarse los procedimientos íntegros de conocimiento del cliente (KYC), prevención del blanqueo de capitales (AML) y lucha contra la financiación del terrorismo (CTF). El Banco debe establecer la identidad del cliente, la titularidad real, el origen del patrimonio, el origen de los fondos y el perfil de operaciones previsto. Podrá exigirse una diligencia debida reforzada en función de las jurisdicciones, las contrapartes y las características de la operación de que se trate.
Evaluación crediticia
Una vez concluidas las revisiones jurídicas y de cumplimiento normativo, el Banco efectúa una evaluación crediticia completa. Este análisis considera la solidez financiera de la entidad emisora, la exigibilidad jurídica del compromiso, el riesgo país y jurisdiccional, las condiciones de mercado, el plazo de la operación, la estructura de reembolso, las implicaciones en materia de capital regulatorio y el apetito de riesgo global del Banco.
La existencia de una SBLC o BG genuina no garantiza la obtención de financiación. Muchos instrumentos auténticos no son adecuados para la financiación respaldada por garantías, ya que el conjunto de la operación no cumple los estándares de prudencia bancaria.
Estructura de financiación
Cuando la operación propuesta cumpla satisfactoriamente todos los requisitos jurídicos, comerciales, operativos y crediticios, el Banco podrá considerar la concesión de una línea de financiación respaldada en parte por el instrumento. Según la naturaleza de la operación, esta podrá adoptar la forma de un préstamo estructurado, financiación de proyectos, financiación del comercio, crédito renovable u otra línea negociada individualmente.
La financiación se basa en la decisión crediticia independiente del Banco y no en ningún porcentaje predeterminado del valor nominal del instrumento. Los porcentajes de anticipo, los valores de las garantías, los precios, los plazos de reembolso y demás condiciones comerciales varían según el perfil de riesgo completo de la operación y no pueden determinarse por referencia a porcentajes estándar de mercado.
Seguimiento continuo
Una vez concluida la operación de financiación, el Banco continúa supervisando tanto la facilidad como las garantías que la respaldan durante toda la vigencia de la operación. Ello incluye la revisión periódica de la entidad emisora, de la actividad comercial subyacente, de la evolución normativa y de cualquier cambio sustancial que afecte a la exigibilidad o al valor del instrumento de respaldo.
Una vez reembolsada íntegramente la financiación y cumplidas todas las obligaciones contractuales, las garantías colaterales se liberan conforme a la documentación de la financiación.
Banca institucional en lugar de «monetización» en internet
International Finance Bank no participa en programas que impliquen SBLC arrendadas, liberación garantizada de efectivo, porcentajes fijos de monetización, estructuras de financiación impulsadas por intermediarios o acuerdos similares que se anuncian con frecuencia en Internet. Dichas afirmaciones no reflejan la práctica bancaria internacional establecida.
La financiación legítima respaldada por cartas de crédito standby o garantías bancarias es una forma especializada de crédito institucional que exige un análisis jurídico completo, verificación independiente, cumplimiento normativo, una evaluación prudente del riesgo de crédito y una auténtica sustancia comercial. La entidad financiadora evalúa la operación en su conjunto, y no únicamente el instrumento presentado.
Solo cuando se cumplen estos requisitos puede una SBLC o una BG contribuir a una solución de financiación estructurada de forma profesional y conforme a las buenas prácticas de la banca internacional.
Requisitos documentales para la financiación respaldada por instrumentos
Introducción
La financiación respaldada por instrumentos es un proceso bancario especializado. Puede implicar la venta, el reembolso, el descuento o la financiación garantizada con colateral de un activo o instrumento financiero que reúna los requisitos necesarios. En el lenguaje comercial suele denominarse «monetización», aunque el término resulta con frecuencia impreciso y no debe entenderse como una conversión automática de un instrumento en efectivo.
International Finance Bank evalúa cada operación propuesta de forma individual. El Banco no se basa en la mera existencia de un instrumento. Examina al cliente, la estructura de titularidad, la finalidad comercial, la entidad emisora, la exigibilidad jurídica, la aceptabilidad regulatoria, la comerciabilidad y la calidad crediticia global de la operación.
Ningún instrumento financiero genera un derecho a financiación. Las condiciones de financiación solo se consideran una vez concluida la diligencia debida jurídica, de cumplimiento normativo, operativa y crediticia.
Clasificación de clientes
El primer paso consiste en determinar la naturaleza del solicitante. El cliente puede ser una persona física, una sociedad, una entidad regulada, un fondo de inversión, un trust, una oficina familiar u otra estructura jurídica. Esta clasificación determina el proceso de incorporación, el nivel de diligencia debida aplicable y la documentación requerida.
Los clientes privados deben presentar un documento de identidad válido expedido por una autoridad pública, un justificante de domicilio, información de identificación fiscal y pruebas del origen del patrimonio y del origen de los fondos.
Los clientes corporativos deben aportar los documentos constitutivos, la acreditación de su constitución, extractos vigentes del registro mercantil, la acreditación de los firmantes autorizados, las actas del consejo o los poderes que autoricen la operación, los organigramas de titularidad y los documentos de identificación de los administradores, directivos, accionistas y beneficiarios finales.
Los clientes institucionales, incluidas las entidades financieras reguladas, los fondos y las estructuras fiduciarias, deberán aportar prueba de su condición regulatoria y, cuando proceda, de su autorización o registro, así como los documentos de constitución, los documentos rectores, la acreditación de los firmantes autorizados, la documentación del fondo o del fideicomiso, el identificador de entidad jurídica (Legal Entity Identifier), cuando proceda, y la prueba de que la operación propuesta se enmarca en sus facultades legales y en su mandato de inversión.
International Finance Bank aplica una diligencia debida reforzada cuando la operación presenta estructuras de titularidad complejas, jurisdicciones de alto riesgo, personas con responsabilidad pública, patrones de operaciones inusuales, regiones sujetas a sanciones o instrumentos cuya procedencia no está clara.
Descripción del instrumento financiero
El cliente debe aportar una descripción precisa del instrumento financiero o activo cuya financiación se propone. Esto incluye el tipo de instrumento, el valor nominal, la divisa, la fecha de emisión, la fecha de vencimiento, el emisor, la ley aplicable, las normas aplicables, el número de referencia y cualquier información sobre registro, custodia o compensación.
Cuando el instrumento sea un valor negociable, el cliente deberá facilitar el ISIN, el CUSIP, el código común u otro identificador de valores reconocido, junto con la acreditación de la custodia a través de un custodio, un sistema de compensación o un intermediario financiero regulado aceptables.
Cuando el instrumento sea un compromiso bancario, como una Carta de crédito standby, una Garantía bancaria, una garantía a primer requerimiento o una carta de crédito documentaria, el cliente deberá facilitar el texto íntegro del instrumento, los datos del banco emisor, las normas aplicables, la fecha de vencimiento, la información del beneficiario y todas las modificaciones o comunicaciones relacionadas.
Cuando el activo consista en un derecho de crédito, una póliza de seguro, una participación en un fondo, una tenencia de metales preciosos u otro activo financiero, el cliente deberá aportar la documentación contractual, de custodia, de valoración y de titularidad pertinente, suficiente para su revisión jurídica y comercial.
El Banco se reserva el derecho de determinar si el instrumento es susceptible de respaldar una financiación. Muchos instrumentos son genuinos, pero no resultan idóneos para la financiación bancaria.
Documentación de KYC, AML y cumplimiento normativo
Antes de poder considerar cualquier propuesta de financiación, International Finance Bank debe completar los procedimientos de KYC, AML, CFT y de cumplimiento de sanciones.
El cliente debe aportar la documentación de identificación completa, la información sobre los titulares reales, las declaraciones de residencia fiscal, la acreditación del origen del patrimonio, la acreditación del origen de los fondos y una explicación clara del destino previsto de los recursos.
Los solicitantes corporativos e institucionales deben revelar a todos los beneficiarios últimos, personas con control, administradores, apoderados autorizados y partes vinculadas pertinentes. El Banco podrá solicitar organigramas, registros de accionistas, cuentas auditadas, declaraciones regulatorias, escrituras de fideicomiso, documentación de fondos o materiales equivalentes.
El cliente debe declarar si alguna de las partes de la operación es una persona expuesta políticamente, está sujeta a sanciones, está implicada en litigios, está asociada a noticias adversas en medios o está vinculada a una jurisdicción restringida.
International Finance Bank realiza su propio cribado frente a sanciones, bases de datos de personas expuestas políticamente, fuentes de noticias adversas, registros regulatorios y sistemas internos de riesgo. El Banco podrá rechazar una operación sin explicación detallada cuando surjan inquietudes de cumplimiento normativo.
Acreditación de la situación financiera
Cuando la operación propuesta implique un préstamo, una financiación respaldada por garantías o una línea de crédito, el Banco evaluará la situación financiera del solicitante. Podrá exigirse al cliente que aporte estados financieros auditados, cuentas de gestión, extractos bancarios, acreditación de liquidez, informes de crédito, calendarios de deuda existente, estados de activos, planes de negocio, proyecciones de flujo de caja y pruebas de capacidad de reembolso.
En el caso de los clientes corporativos, el Banco podrá solicitar los estados financieros de los dos o tres últimos ejercicios, estados financieros intermedios, confirmaciones de los auditores, declaraciones fiscales e información sobre las relaciones bancarias existentes.
En el caso de los clientes privados, el Banco podrá solicitar una declaración de patrimonio neto, referencias bancarias, extractos de carteras de inversión, documentación fiscal o confirmaciones de contables independientes.
En el caso de clientes institucionales, el Banco podrá solicitar información sobre capital regulatorio, activos bajo gestión, historial de rentabilidad de los fondos, cuentas auditadas de los fondos, confirmaciones de custodios y documentación de inversores o mandatos.
Un instrumento sólido no elimina la necesidad de comprender el perfil financiero propio del cliente. El Banco evalúa la operación en su conjunto.
Titularidad, título de propiedad y cargas
El cliente debe acreditar la titularidad legítima, el derecho económico o el control autorizado sobre el instrumento o activo. El Banco debe tener la convicción de que el solicitante tiene derecho legal a vender, pignorar, ceder, descontar o utilizar de otro modo el instrumento en la estructura de financiación propuesta.
Las pruebas pueden incluir extractos de custodia, extractos de cuenta, contratos de cesión, confirmaciones de beneficiarios, extractos de registros de valores, documentación de titularidad, contratos de compraventa, registros de transferencia o confirmaciones del emisor.
El cliente deberá confirmar asimismo que el instrumento está libre de gravámenes, prendas, cargas, cesiones, reclamaciones concurrentes, litigios, medidas cautelares, órdenes de bloqueo o acuerdos de financiación previos. Cuando sea necesario, el Banco podrá exigir búsquedas de gravámenes, confirmaciones del custodio, confirmaciones del emisor, dictámenes jurídicos o declaraciones juradas.
Debe comunicarse cualquier gravamen, restricción, prenda, cesión, reclamación adversa o limitación contractual existente. La falta de comunicación de tales circunstancias dará lugar, normalmente, al rechazo inmediato de la operación.
Condiciones del instrumento y revisión jurídica
Debe ponerse a disposición para su revisión el texto jurídico completo del instrumento. El Banco analizará la ley aplicable, la jurisdicción, la exigibilidad, la transmisibilidad, las restricciones a la cesión, las condiciones de pago, las disposiciones sobre vencimiento, los procedimientos de modificación, los requisitos documentales y cualquier cláusula que afecte al valor del instrumento como garantía.
En el caso de las cartas de crédito standby, pueden ser pertinentes las ISP98 o las UCP 600, según la estructura. En el caso de las garantías a primer requerimiento, pueden ser pertinentes las URDG 758. En el caso de las cartas de crédito documentarias, las UCP 600 serán, por lo general, el marco aplicable. En el caso de los valores, el Banco examinará el folleto, el memorando de oferta, el contrato de emisión (indenture), los términos y condiciones, los acuerdos de custodia y las restricciones a la transmisión.
El Banco no exige que todo instrumento sea transferible o divisible. Tales características pueden ser relevantes en algunas estructuras, pero no son requisitos universales. La cuestión determinante es si el instrumento es jurídicamente exigible y comercialmente adecuado para la estructura de financiación propuesta.
Verificación independiente
International Finance Bank no se basa exclusivamente en copias, capturas de pantalla, manifestaciones de intermediarios ni declaraciones de los solicitantes. El Banco realiza una verificación independiente cuando procede.
En el caso de los instrumentos bancarios, la verificación podrá realizarse mediante comunicación controlada entre bancos, confirmación institucional directa, comunicación autenticada por SWIFT u otros canales interbancarios aceptables.
En el caso de los valores, la verificación puede realizarse a través de custodios, sistemas de compensación, corredores regulados, fiduciarios, agentes de pago, depositarios o sistemas de datos de mercado reconocidos.
En el caso de los créditos comerciales y los activos vinculados al comercio, la verificación puede requerir la intervención de deudores, compradores, aseguradoras, transportistas, empresas de inspección, documentos aduaneros, documentos de embarque u otras contrapartes de la operación.
El Banco se reserva el derecho de contactar con entidades emisoras, custodios, asesores jurídicos, auditores, fiduciarios, reguladores u otros terceros fiables. Los solicitantes y los intermediarios no deberán intentar controlar ni restringir el proceso de verificación independiente del Banco.
Dictámenes jurídicos y revisión externa
Según la operación, International Finance Bank podrá exigir dictámenes jurídicos independientes de asesores cualificados. Dichos dictámenes podrán referirse a la facultad societaria, la emisión válida, la exigibilidad, la titularidad, la transmisibilidad, la ley aplicable, la perfección de garantías, las restricciones regulatorias, las cuestiones fiscales, las consideraciones en materia de sanciones y la licitud de la estructura propuesta.
Cuando intervengan varias jurisdicciones, el Banco podrá exigir dictámenes separados de asesores jurídicos de la jurisdicción del cliente, del emisor, de la ley aplicable al instrumento y de la jurisdicción en la que pueda tener lugar la ejecución.
Los dictámenes jurídicos deben ser emitidos por un asesor jurídico de reconocido prestigio aceptable para el Banco y podrán tener que dirigirse a International Finance Bank o ser expresamente invocables por esta. El Banco también podrá encargar a su propio asesor jurídico, a cargo del cliente, cuando proceda.
Requisitos regulatorios y transfronterizos
Las operaciones con instrumentos financieros pueden dar lugar a obligaciones regulatorias en virtud de la normativa bancaria, de valores, de sanciones, tributaria, de control de cambios, de inversión, de protección de datos y de prevención del blanqueo de capitales.
Cuando se trate de valores, el Banco tendrá en cuenta las normas aplicables en materia de colocación privada, restricciones a la transmisión, folleto, custodia y clasificación de inversores. Cuando se trate de financiación del comercio, el Banco tendrá en cuenta los requisitos aplicables en materia comercial, aduanera, de transporte marítimo, de seguros y de sanciones. Cuando se trate de pagos transfronterizos, pueden resultar relevantes la transparencia fiscal, FATCA, CRS, las retenciones en origen y los controles de cambio.
El cliente deberá facilitar toda la información necesaria para la evaluación y la comunicación regulatorias. Esto puede incluir formularios de residencia fiscal, autocertificaciones CRS, formularios FATCA, el identificador de entidad jurídica (LEI), números de identificación fiscal societaria, registros regulatorios, confirmaciones del mandato de inversión y declaraciones conforme a la legislación del mercado de valores.
International Finance Bank no llevará a cabo ninguna operación que no pueda estructurarse dentro de un marco lícito, transparente y aceptable desde el punto de vista regulatorio.
Finalidad comercial y destino de los fondos
El cliente debe aportar una explicación clara de la finalidad comercial de la financiación propuesta y del destino previsto de los fondos. La financiación está destinada a respaldar actividades legítimas de negocio, inversión, comercio, proyectos, capital circulante o tesorería.
Es poco probable que reúnan los requisitos las operaciones concebidas meramente para generar liquidez a partir de un instrumento sin una sustancia económica genuina. El Banco podrá solicitar contratos, facturas, documentación del proyecto, planes de negocio, documentos de adquisición, mandatos de inversión, calendarios presupuestarios, planes de disposición de fondos u otros documentos que acrediten la justificación comercial.
El destino de los fondos debe ser lícito, transparente y coherente con el perfil empresarial del cliente.
Instrumentos bancarios: nota especial
Las cartas de crédito standby, las garantías bancarias y otros compromisos bancarios similares suelen malinterpretarse. No son equivalentes de efectivo ni son monetizables de forma automática. Son obligaciones contractuales contingentes emitidas con fines determinados.
En circunstancias limitadas, un compromiso bancario de alta calidad puede respaldar una operación de financiación independiente como garantía o mejora crediticia. El Banco evaluará al emisor, las condiciones, las normas aplicables, la exigibilidad, el riesgo jurisdiccional, la finalidad comercial y la estructura de reembolso.
International Finance Bank no participa en programas de SBLC arrendadas, esquemas de liberación de efectivo garantizada, estructuras de monetización dirigidas por intermediarios, promesas de relación préstamo-valor fija, programas de colocación privada sin sustancia comercial ni acuerdos basados únicamente en el valor nominal de un instrumento.
Condiciones comerciales
International Finance Bank no publica tasas de anticipo fijas, ratios préstamo-valor estándar ni tablas de precios predeterminadas. Las condiciones comerciales dependen de la naturaleza del activo, la calidad del emisor, la negociabilidad, la exigibilidad jurídica, la jurisdicción, el plazo, la fuente de reembolso, la estructura de garantías, el perfil del cliente, el tratamiento regulatorio y las condiciones de mercado vigentes.
Las condiciones se considerarán únicamente una vez completada la diligencia debida y obtenida la aprobación interna. Hasta que se formalice la documentación y se cumplan todas las condiciones suspensivas, no existe ningún compromiso de financiación.
Resumen
Un expediente documental completo es esencial para cualquier propuesta de financiación respaldada por instrumentos. El cliente debe aportar pruebas claras de su identidad, facultades, titularidad, origen lícito de los fondos, finalidad comercial, solvencia financiera, cumplimiento normativo y calidad del instrumento.
International Finance Bank utiliza esta información para determinar si la operación propuesta es jurídicamente sólida, comercialmente justificada, operativamente viable y coherente con la práctica bancaria institucional prudente.
El proceso del Banco es deliberadamente riguroso. Protege al cliente, al Banco y a la integridad del sistema financiero. Las operaciones genuinas, con partes transparentes, instrumentos verificables y fundamento comercial legítimo, pueden ser examinadas de forma profesional. Las propuestas incompletas, opacas, especulativas o impulsadas por intermediarios no prosperarán.
Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.