Valores y custodia
Depositarios centrales de valores
Un depositario central de valores (CSD)
desempeña un papel fundamental en los mercados financieros al prestar servicios de custodia, compensación y liquidación de operaciones con valores. Cuando es necesario transferir la titularidad de una parte de un instrumento financiero de un banco a otro, el CSD facilita este proceso mediante una serie de pasos bien definidos. A continuación se describe cómo suele realizarse la transferencia:
1. Inicio de las instrucciones de transferencia:
- Banco vendedor (Banco A): El banco que posee actualmente el instrumento financiero emite una instrucción de transferencia. Esta puede deberse a una venta, a un movimiento de garantías o a cualquier otra operación que requiera la transferencia.
- Detalles de la instrucción: La instrucción incluye datos como el tipo de valor, la cantidad o la parte que debe transferirse y la información de la cuenta del banco receptor (Banco B) en el depositario central de valores (CSD).
2. Validación y verificación:
- Controles del CSD: el CSD valida la instrucción de transferencia para asegurarse de que cumple todos los requisitos regulatorios y de que el Banco A dispone de posiciones suficientes.
- Cumplimiento normativo: los bancos participantes realizan las comprobaciones AML y KYC de los clientes subyacentes; el depositario central de valores (CSD) aplica sus propios requisitos y normas para los participantes.
3. Cotejo de instrucciones:
- Instrucciones dobles: Para reforzar la seguridad, puede ser necesario que tanto el Banco A como el Banco B presenten instrucciones de transferencia coincidentes.
- Confirmación: El sistema del CSD comprueba que ambas instrucciones coinciden en cuanto a tipo de valor, cantidad y fecha de liquidación.
4. Proceso de liquidación:
- Transferencia mediante anotación en cuenta: El depositario central de valores (CSD) adeuda los valores en la cuenta del Banco A y los abona en la cuenta del Banco B dentro de su sistema electrónico de registro.
- Liquidación en tiempo real: muchos depositarios centrales de valores (CSD) ofrecen liquidación bruta en tiempo real (RTGS), que garantiza la transferencia inmediata una vez cumplidas todas las condiciones.
5. Liquidación del pago (si procede):
- Entrega contra pago (DvP): Si la transferencia implica un pago (por ejemplo, el Banco B adquiere los valores), el CSD coordina el intercambio simultáneo de valores y fondos.
- Liquidación de la pata de efectivo: El pago se liquida a través del sistema bancario, a menudo con dinero de banco central, a fin de eliminar el riesgo de crédito.
6. Confirmación y presentación de informes:
- Confirmación de la transacción: Ambos bancos reciben informes de confirmación en los que se detalla la transferencia realizada con éxito.
- Extractos de cuenta: El depositario central de valores actualiza los extractos de cuenta para reflejar las nuevas posiciones.
7. Conservación de registros y cumplimiento normativo:
- Pistas de auditoría: El depositario central de valores (CSD) conserva registros detallados de la operación con fines de auditoría y regulatorios.
- Comunicación de información regulatoria: El depositario central de valores (CSD) puede comunicar la operación a los organismos reguladores cuando así se exija.
8. Conciliación:
- Controles internos: Ambas entidades realizan conciliaciones internas para asegurarse de que sus registros coinciden con los del depositario central de valores (CSD).
- Resolución de discrepancias: Cualquier discrepancia se aborda con prontitud con la asistencia del depositario central de valores (CSD).
Aspectos clave que deben tenerse en cuenta:
- Propiedad fraccionada: si el instrumento financiero admite la propiedad fraccionada, los sistemas del depositario central de valores (CSD) están diseñados para gestionar con exactitud las transferencias parciales.
- Relaciones de custodia: los bancos recurren con frecuencia a bancos custodios o agentes para interactuar con el depositario central de valores (CSD), especialmente en las operaciones transfronterizas.
- Tecnología y estándares: La transferencia se apoya en sistemas de mensajería y protocolos estandarizados (como SWIFT) para garantizar la eficiencia y la seguridad.
- Gestión de riesgos: El depositario central de valores (CSD) emplea prácticas de gestión de riesgos para mitigar el riesgo de liquidación, incluido el uso de garantías colaterales y de acuerdos de compensación por saldos netos.
DTC
La Depository Trust & Clearing Corporation (DTCC) y la Depository Trust Company (DTC) no son bancos comerciales. DTC es una sociedad fiduciaria de finalidad limitada conforme a la legislación bancaria del Estado de Nueva York y miembro del Sistema de la Reserva Federal; no capta depósitos del público ni le concede préstamos, y no opera con inversores individuales. Su función consiste en proporcionar la infraestructura que facilita las operaciones y mantiene la seguridad y la estabilidad en los mercados financieros.
DTCC se constituyó en 1999 como sociedad matriz de DTC (fundada en 1973), la National Securities Clearing Corporation (NSCC) y, posteriormente, la Fixed Income Clearing Corporation (FICC) y otras entidades. Ofrece una gama de servicios, entre ellos la liquidación de operaciones, el mantenimiento de registros y servicios de información, para distintos tipos de valores. Entre sus clientes figuran bancos, sociedades de valores y otros intermediarios financieros.
DTC, filial de DTCC, se constituyó en 1973 para reducir costes y aportar eficiencia a la compensación y liquidación mediante la inmovilización de valores y la realización de cambios «contables» en la titularidad de los mismos. Esto significa que llevan los registros de valores en formato digital y que las operaciones se procesan mediante ajustes en dichos registros, en lugar de mediante la transferencia física de documentos en papel.
The Depository Trust Company (DTC), filial de The Depository Trust & Clearing Corporation (DTCC), es uno de los mayores depositarios de valores del mundo y presta servicios centralizados de compensación, liquidación e información para diversos instrumentos financieros, entre ellos acciones, bonos e instrumentos del mercado monetario. The Depository Trust Company (DTC) se centra principalmente en la compensación, la liquidación y la custodia de valores, como acciones, bonos e instrumentos del mercado monetario.
No gestiona directamente la transferencia de grandes volúmenes de divisas. No obstante, como parte del proceso de liquidación, DTC facilita la transferencia de fondos entre participantes para completar las operaciones con valores. El movimiento efectivo de fondos en el proceso de liquidación de DTC se gestiona a través de bancos y otras entidades financieras. Estas entidades transfieren el dinero, como parte del procedimiento de liquidación, mediante sistemas de pago consolidados, como Fedwire, operado por la Reserva Federal de los Estados Unidos, o el Clearing House Interbank Payments System (CHIPS), que es un sistema de pagos de gran valor de titularidad privada.
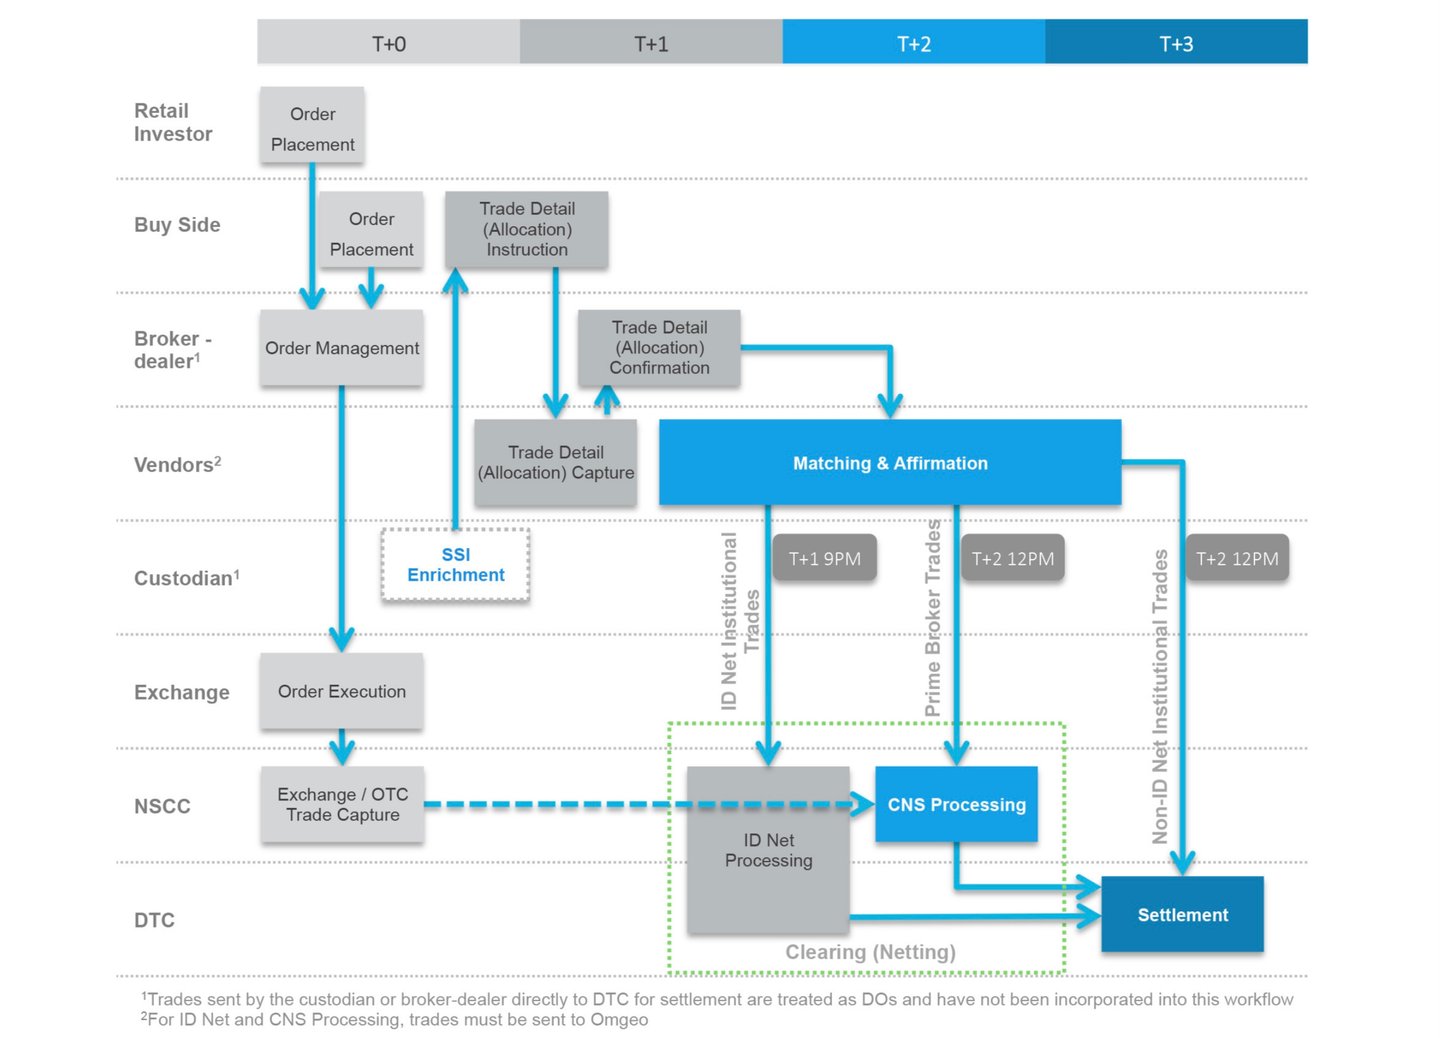
El sistema DTC funciona facilitando la transferencia electrónica y la liquidación de operaciones con valores entre sus participantes mediante cuentas de liquidación electrónicas; entre dichos participantes se encuentran bancos, sociedades de intermediación y otras entidades financieras. A continuación se ofrece una visión general de su funcionamiento:
- Emisión: cuando una sociedad emite valores, como acciones o bonos, puede recurrir a los servicios del DTC para simplificar el proceso. El DTC registra la emisión por medios electrónicos y garantiza que los valores estén disponibles para su negociación.
- Negociación: cuando los inversores compran y venden valores, sus operaciones se ejecutan a través de una bolsa de valores u otra plataforma de negociación. Una vez ejecutada la operación, los detalles se remiten a la National Securities Clearing Corporation (NSCC), otra filial de DTCC, para su compensación.
- Compensación: el NSCC actúa como contraparte central, compensando las operaciones en términos netos y determinando las obligaciones de cada parte que interviene en la operación. Garantiza que el comprador dispone de fondos suficientes y que el vendedor dispone de los valores que debe entregar.
- Liquidación: una vez compensadas las operaciones, estas se remiten al DTC para su liquidación. El DTC actualiza electrónicamente sus registros, transfiere la titularidad de los valores del vendedor al comprador y facilita la transferencia de fondos entre sus respectivas cuentas. Desde el 28 de mayo de 2024, la mayoría de las operaciones con valores estadounidenses se liquidan un día hábil después de la fecha de contratación (T+1).
- Custodia y servicios sobre activos: El DTC actúa también como custodio de los valores que mantiene, llevando los registros de titularidad y prestando servicios como el pago de dividendos e intereses, las operaciones societarias (por ejemplo, desdoblamientos de acciones, fusiones, etc.) y los servicios de representación para juntas.
Al proporcionar un sistema centralizado de compensación, liquidación y custodia de valores, el DTC contribuye a reducir los riesgos y costes asociados al proceso de negociación y liquidación. Permite operaciones más eficientes y seguras, y garantiza que los mercados financieros funcionen con fluidez y transparencia.
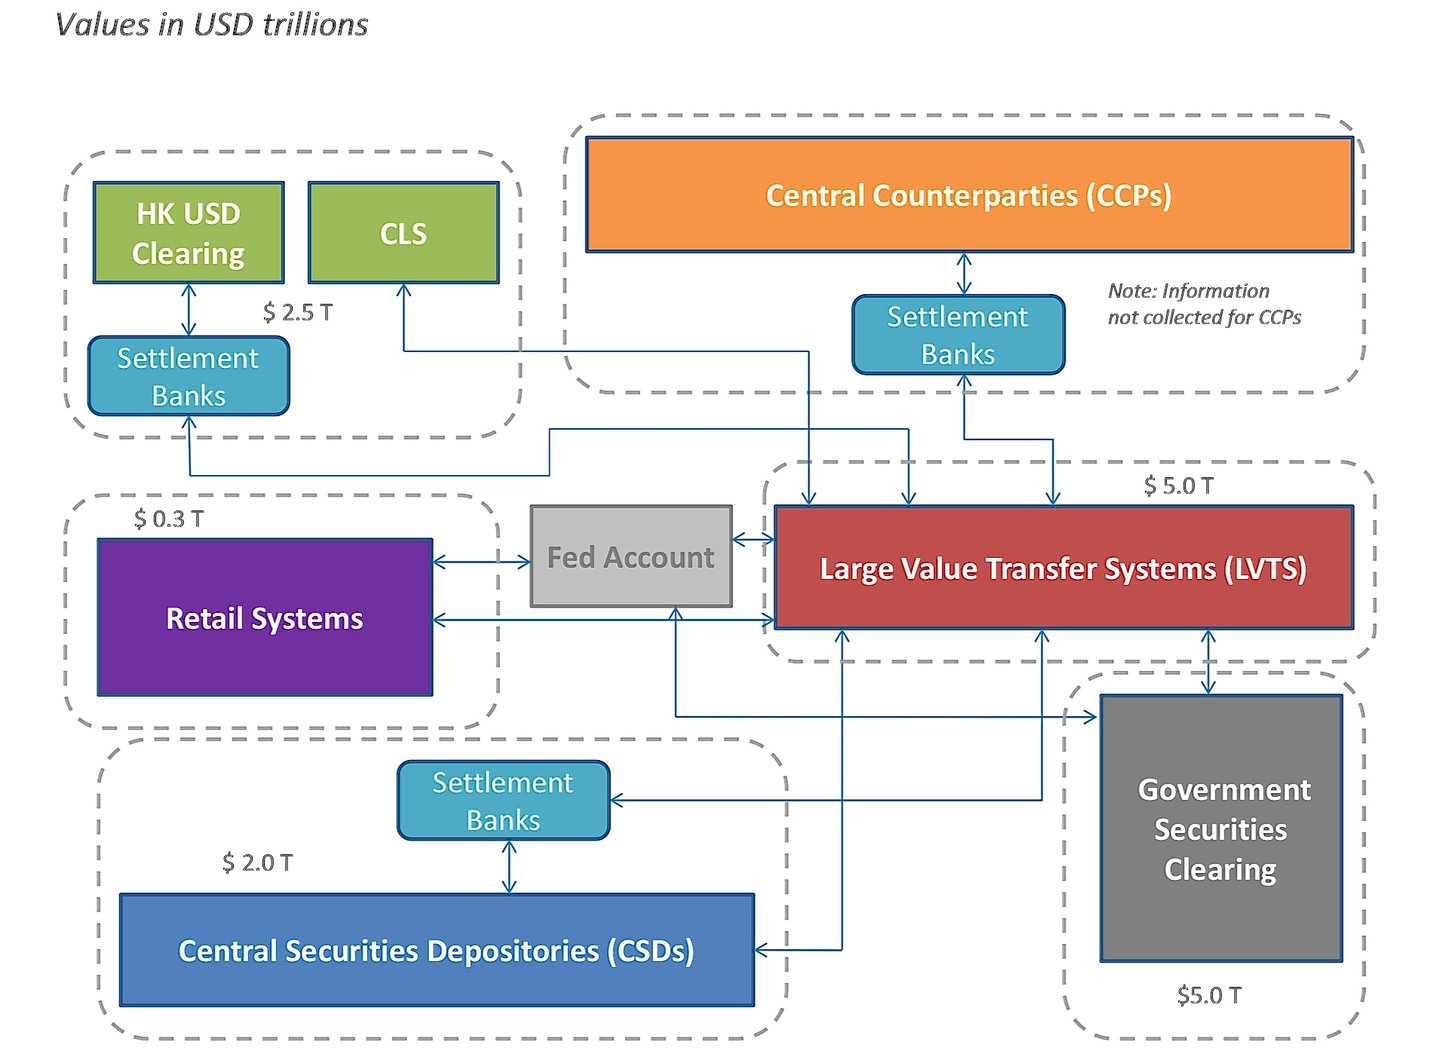
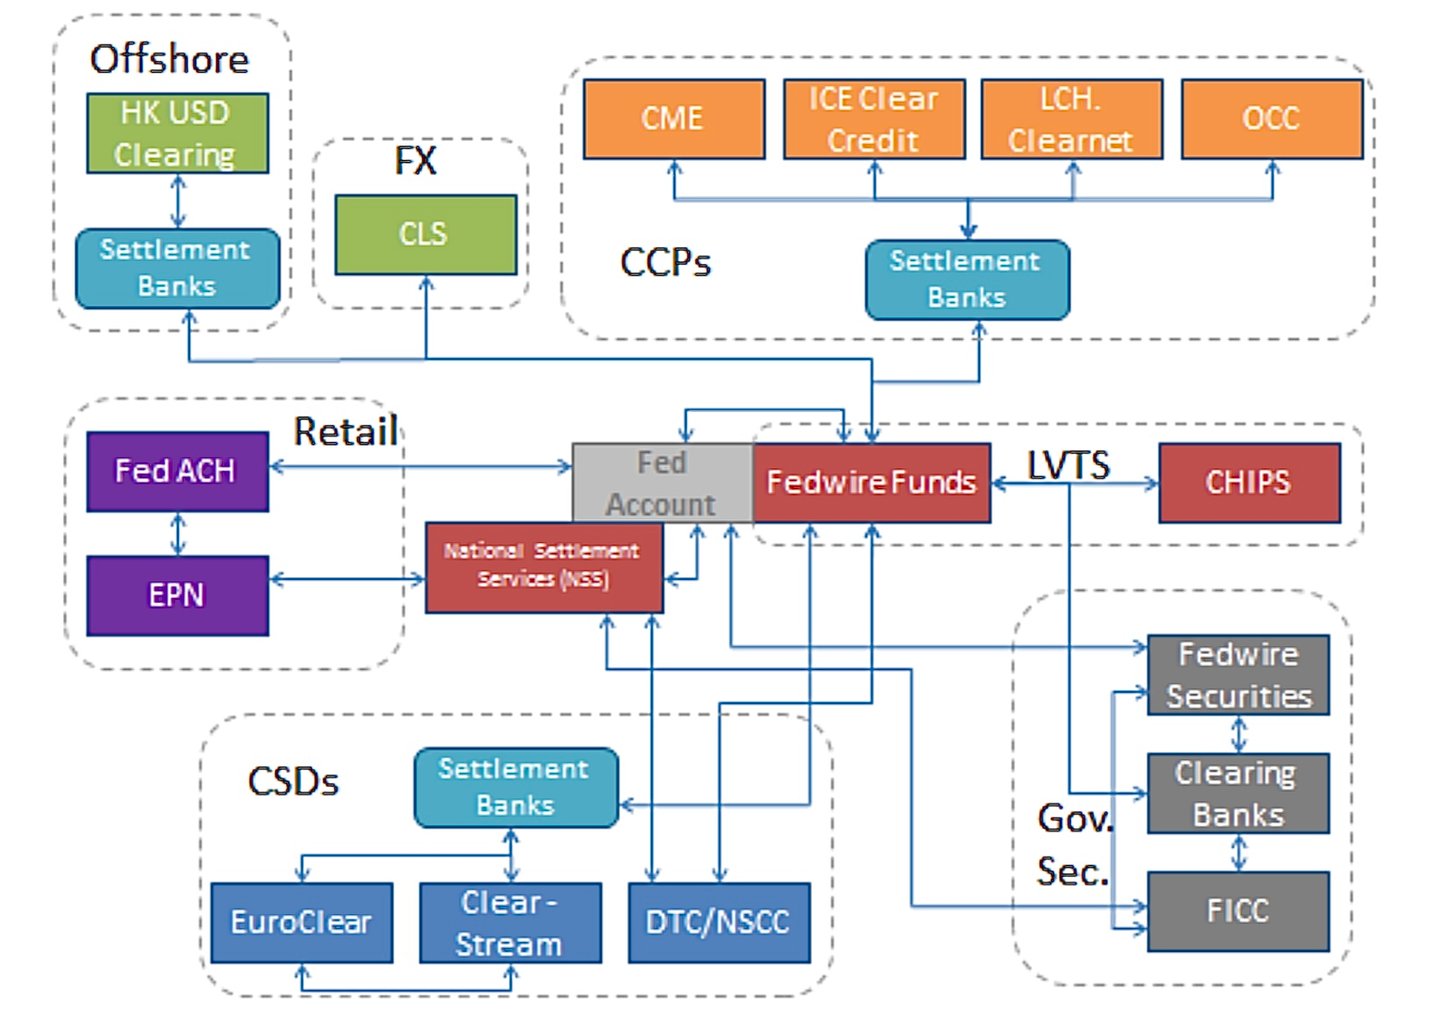
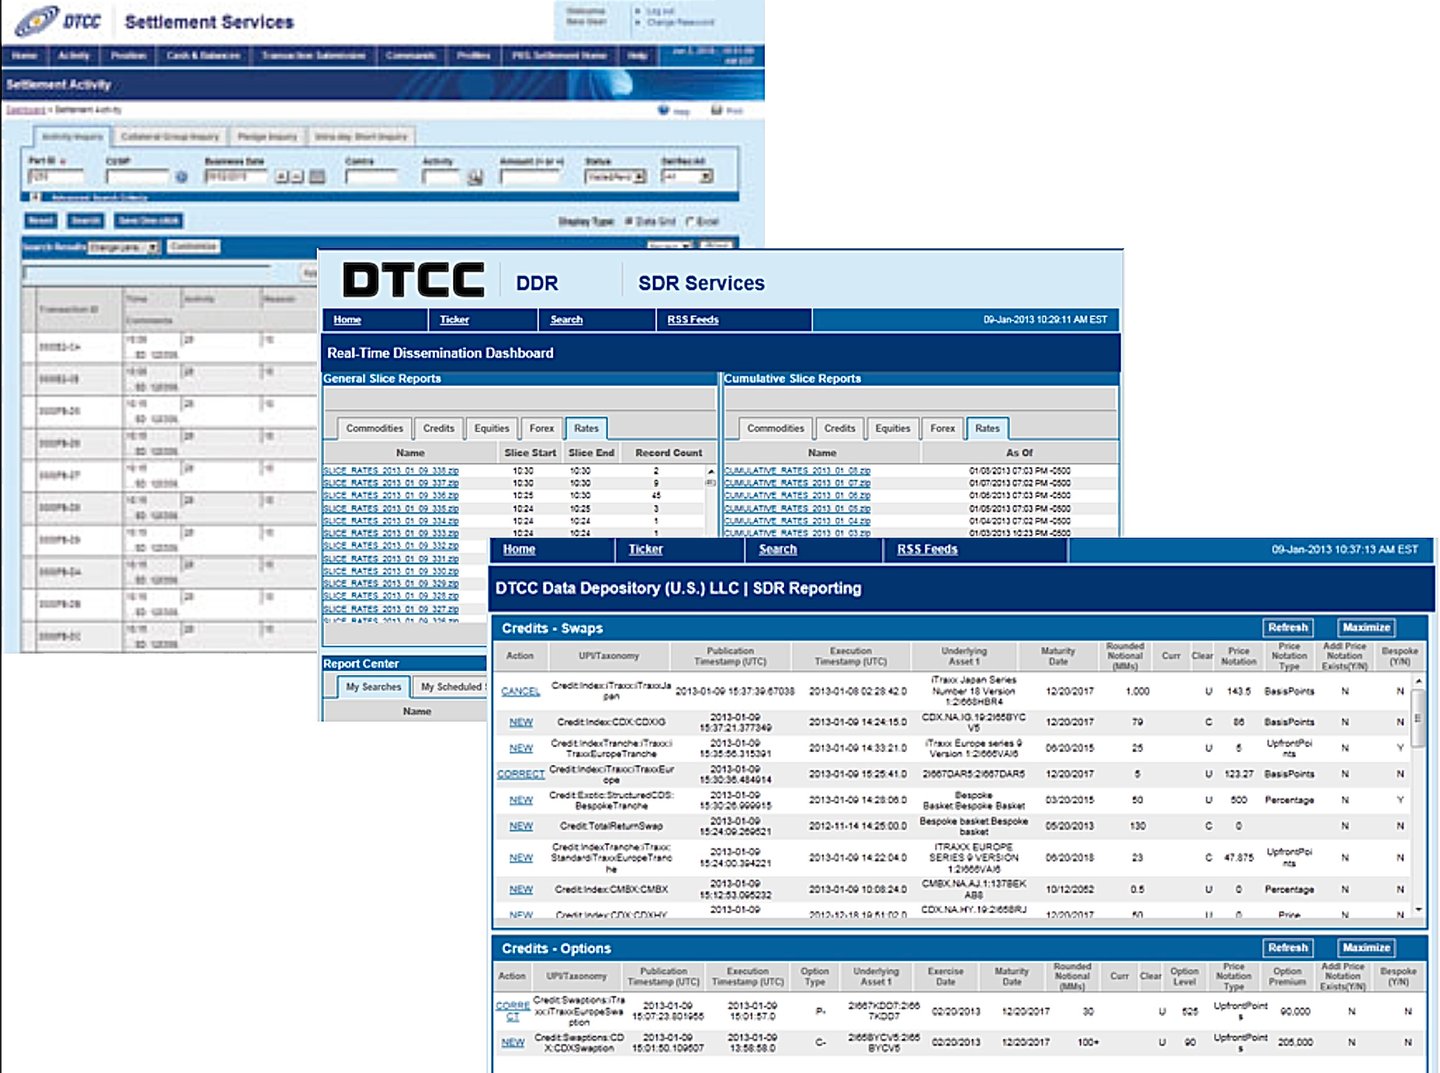
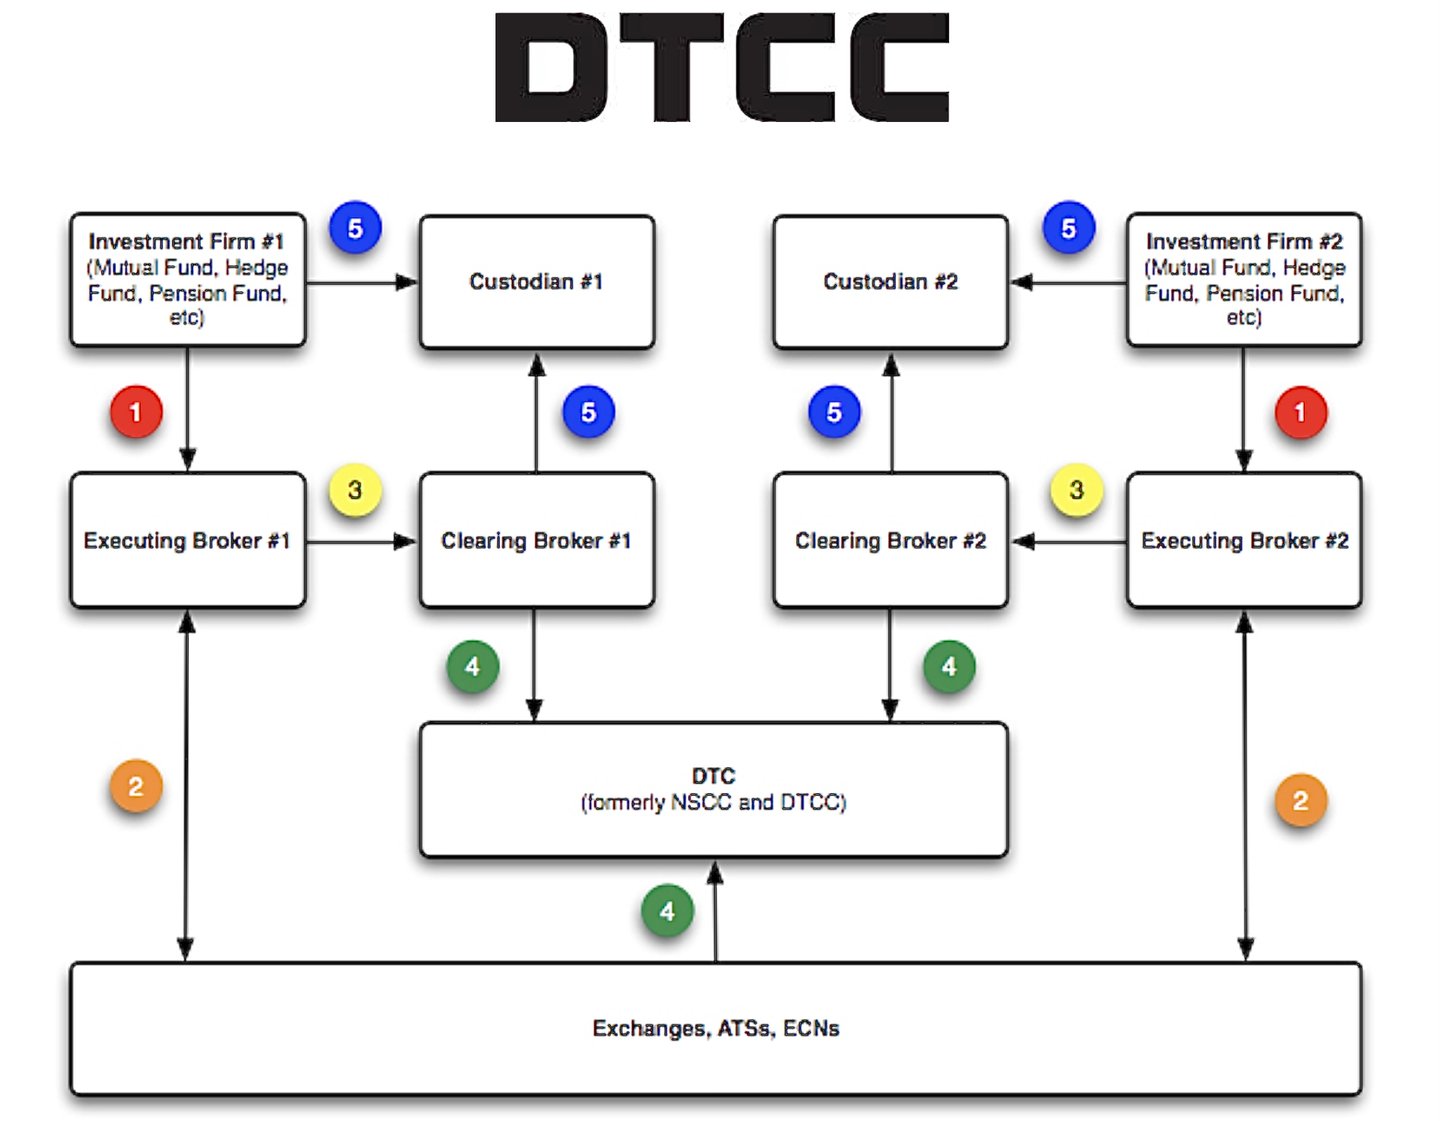
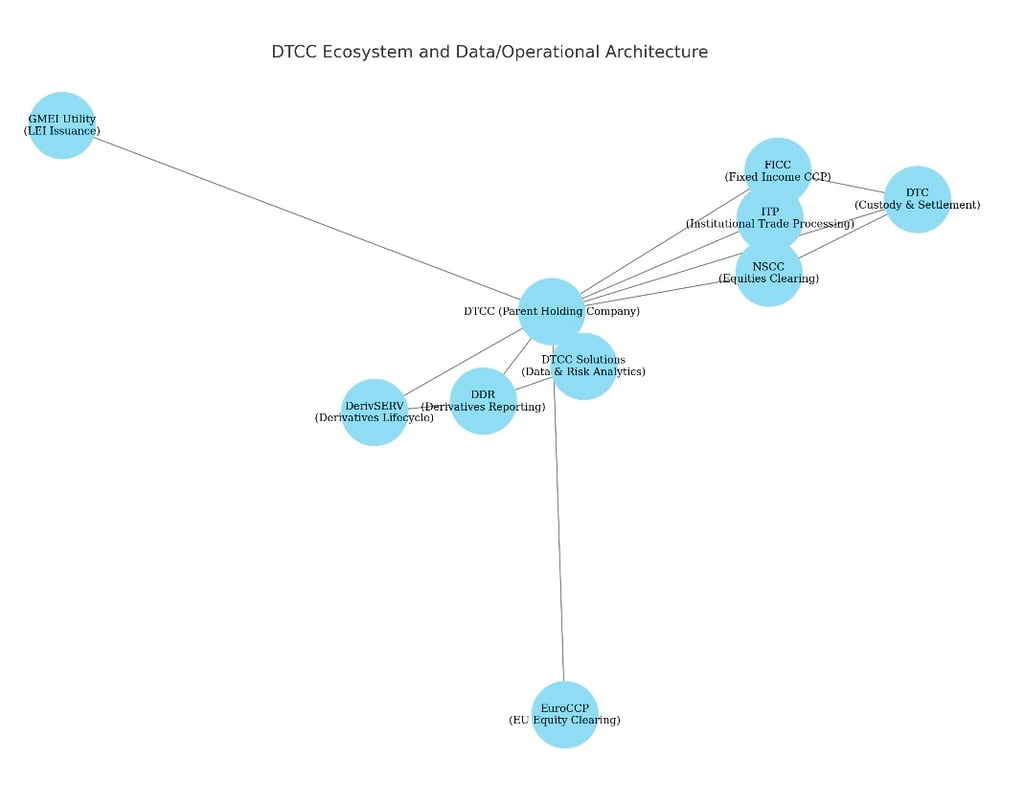
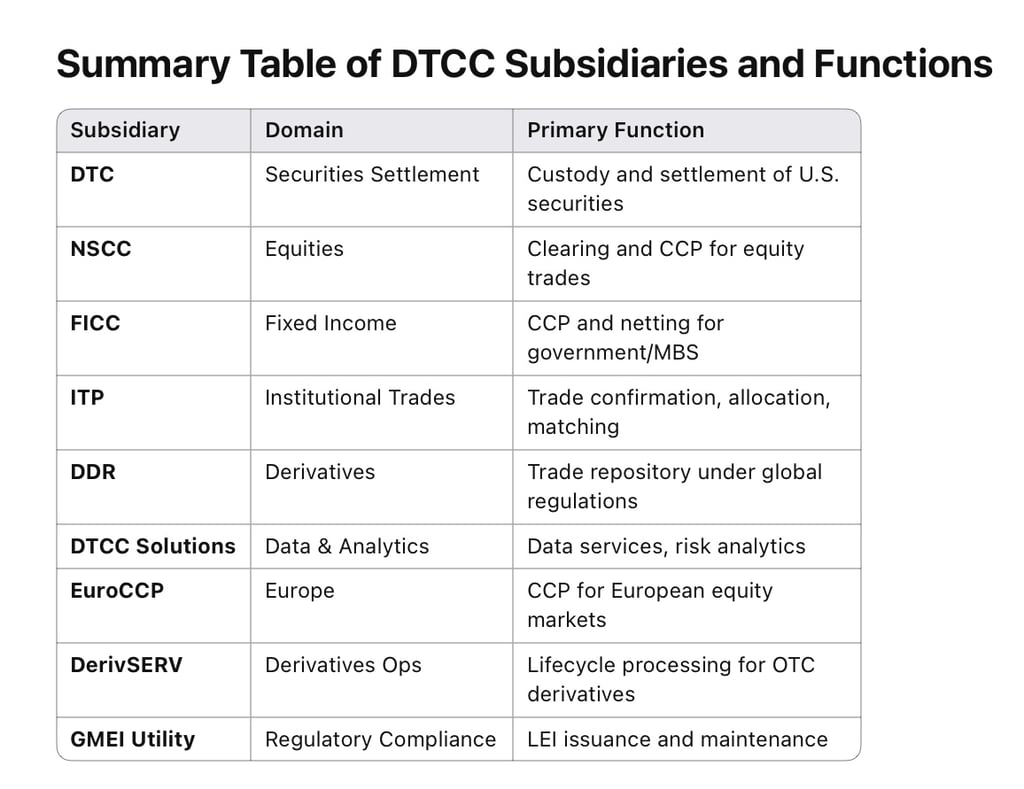
Dado que el DTC y el NSCC (National Securities Clearing Corporation) forman parte del grupo Depository Trust & Clearing Corporation (DTCC), los participantes suelen utilizar las plataformas propias del DTCC para las instrucciones directas. Paralelamente, muchas instituciones emplean SWIFT para mensajes de liquidación estandarizados, especialmente si instruyen a un custodio o agente que luego se conecta con el DTC.
1. Procesos básicos de DTC y mensajes propios
1.1 Sistemas y plataformas DTC
- Participant Terminal System (PTS) y Participant Browser Service (PBS): interfaces tradicionales de DTC que permiten a los participantes introducir y consultar la actividad de liquidación en tiempo real.
- Interfaz web de liquidación: un entorno más moderno, basado en navegador, que permite a los participantes introducir los datos de las transacciones, consultar el estado de la liquidación y gestionar las excepciones.
- Interfaces MQ/de datos en tiempo real: muchos participantes de mayor tamaño emplean una interfaz automatizada con DTC mediante colas de mensajes (IBM MQ Series), a través de la cual envían y reciben en tiempo real mensajes con formato propio.
En estos sistemas, un participante introduce «Deliver Orders» (DO) o «Receive Orders» (RO), especificando la contraparte, el CUSIP y las condiciones del movimiento.
1.2 Ejemplos de mensajes propietarios
Aunque los mensajes de DTC no suelen identificarse con la notación «MT5xx» (propia de SWIFT), DTC cuenta con sus propios tipos de mensaje o funciones internas. A continuación se presentan algunos ejemplos representativos:
- Instrucción de orden de entrega
- A menudo denominado «DO» en el sistema.
- Los participantes especifican:
- Identificador de valores (CUSIP)
- Cantidad (acciones o principal)
- Número de participante de DTC del receptor
- Tipo de entrega: libre de pago (FOP) o entrega contra pago (DVP)
- Importe de liquidación de la contraparte (si es DVP)
- Fecha de liquidación
- Recepción de la orden: Normalmente, el participante receptor ve la orden de entrega (DO) entrante registrada por el participante entregador. Según los procesos internos de contrastación, el participante puede «afirmar» o «aprobar» la recepción, especialmente en una operación DVP.
- Reclaim / RVP (Return of Versus Payment): en caso de una entrega errónea o no casada, los participantes pueden iniciar una operación de reclamación en el sistema del DTC. En la práctica, busca revertir o volver a entregar el valor.
- Mensajes de actividad de liquidación: DTC transmite a los participantes confirmaciones de liquidación y avisos de «Activity Advice» por cada evento de liquidación (entrega o recepción). Suelen denominarse «Settlement Activity Reports» (informes de actividad de liquidación) y pueden descargarse desde los sistemas de DTC o recibirse mediante un canal automatizado.
- Reciclaje / mensajes pendientes: si una operación permanece retenida (por ejemplo, por falta de valores para entregar o por fondos insuficientes para el pago), el sistema genera mensajes de estado «reciclado». Los participantes consultan estas operaciones en cola en tiempo real o casi real mediante consultas de estado.
Las Guías de Servicios para Participantes o las Guías de Servicios de Liquidación de DTC suelen denominar estas instrucciones simplemente «Deliver Order» o «Memo Seg», entre otras, en lugar de utilizar el esquema de numeración estándar de SWIFT.
2. Tipos de mensajes SWIFT ISO 15022 en el contexto de la liquidación en EE. UU.
Muchos bancos globales o grandes bancos regionales no se comunican directamente con la interfaz propia de DTC desde cada ubicación; en su lugar, pueden dar instrucciones a un custodio local en EE. UU. o disponer de un sistema interno que emita mensajes SWIFT para su tratamiento uniforme. Estos mensajes SWIFT se convierten o se asignan después a instrucciones propias de DTC de entrega/recepción por parte del custodio o del centro de compensación con sede en EE. UU. de la propia entidad.
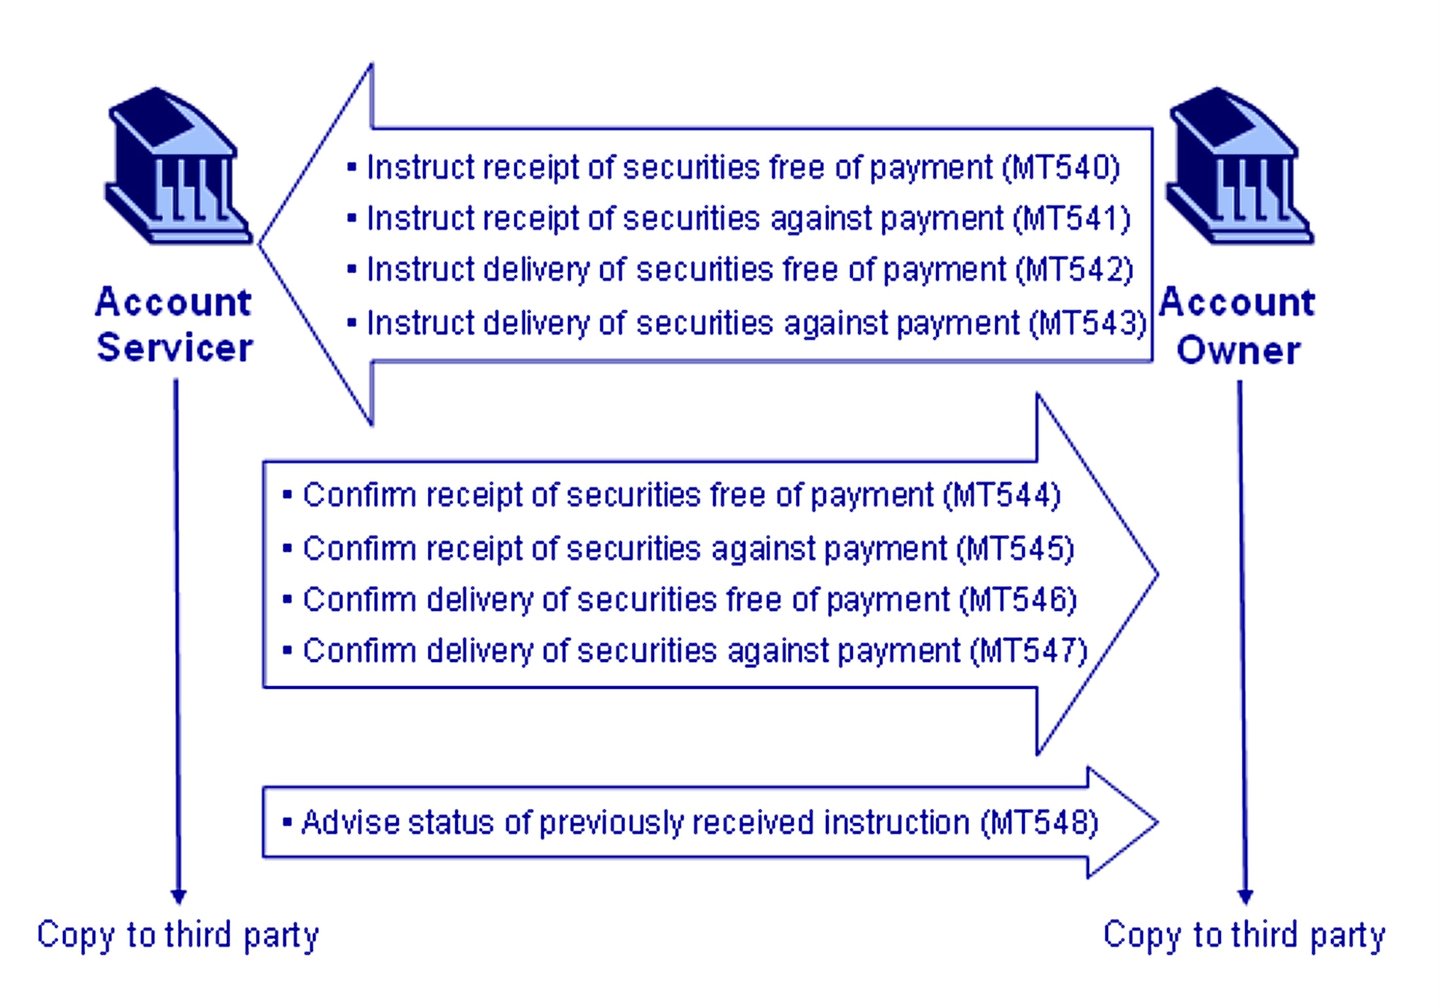
Entre los tipos de mensajes SWIFT (ISO 15022) habituales relacionados con la liquidación de valores figuran:
1. MT540 – Instrucción de recepción libre de pago
- Se utiliza cuando se dan instrucciones a un custodio para que reciba valores libre de pago.
- Ejemplo de uso: «Sírvanse recibir X acciones del CUSIP 123456789 del participante de DTC n.º 9876 libres de pago.»
2. MT541 – Instrucción de recepción contra pago (RAP)
- Ordena la recepción de valores cuando se debe un pago a la parte entregadora (DVP).
- Ejemplo de uso: «Sírvanse recibir 10 000 acciones con CUSIP 987654321 contra USD 50 000 del participante de DTC n.º 1234».
3. MT542 – Instrucción de entrega libre de pago
- Instruye al custodio (o al agente de compensación) para que entregue los valores sin pago.
- Ejemplo de uso: «Entregar 5.000 acciones de ABC CUSIP 123456789 al participante n.º 5678 de DTC sin pago».
4. MT543 – Instrucción de entrega contra pago (DAP)
- Ordena la entrega de valores contra un pago determinado.
- Ejemplo de uso: «Entregar 15.000 acciones de DEF CUSIP 987654321 al participante n.º 9999 de DTC contra USD 300.000».
5. MT544–MT547 – Notificaciones de alegación (allegements) y confirmaciones de liquidación
- MT544 – Confirmación de recepción libre de pago
- MT545 – Confirmación de recepción contra pago
- MT546 – Confirmación de entrega libre de pago
- MT547 – Confirmación de entrega contra pago
Estos mensajes son devueltos por el custodio (o el sistema) para indicar que la liquidación instruida se ha efectuado correctamente (o para señalar intentos de liquidación parciales, discordantes o fallidos).
6. MT548 – Estado de liquidación y aviso de tramitación
- Proporciona actualizaciones de estado o avisos relativos a las operaciones de liquidación, incluidos los estados de reciclaje o de instrucción no casada.
Por consiguiente, en un escenario típico en el que un banco o institución instruye a un custodio estadounidense para que efectúe una transferencia en DTC, podría observarse lo siguiente:
- Un mensaje MT542 (Deliver Free) de la entidad o institución al custodio.
- A continuación, el custodio (si es a su vez participante de DTC) convierte dicha instrucción en una orden de entrega (Deliver Order, DO) de DTC dentro del sistema de DTC, especificando los datos pertinentes.
- Una vez liquidada la operación en DTC, el custodio remite al banco o a la institución un MT546 (confirmación de entrega libre de pago).
3. Flujo de extremo a extremo con tipos de mensaje
A continuación se presenta un escenario ilustrativo, paso a paso, de una transferencia DVP en DTC, que muestra tanto la instrucción propia de DTC como los posibles mensajes SWIFT correspondientes:
1. Beneficiario final → Banco entregador
- El cliente imparte instrucciones al banco entregador (posiblemente a través de un portal interno, por teléfono u otro medio). En esta fase no suele utilizarse SWIFT, si bien las grandes entidades pueden emplear mensajes internos ISO 20022 o MT54x.
2. Banco entregador → DTC (con capital propio de la entidad)
- El back office del banco crea automáticamente una orden de entrega (Deliver Order) en el sistema de DTC:
- ID de participante en DTC de la contraparte
- CUSIP y cantidad
- Importe de liquidación para DVP, fecha de liquidación
- Medios de transmisión: interfaz PTS/PBS, mensajería MQ o Settlement Web.
3. Banco entregador → (interno) / Custodio (escenario SWIFT)
- Si el banco debe dar instrucciones a un subcustodio o custodio externo que mantiene la posición en DTC por cuenta del banco, este podría enviar un MT543 (Deliver Against Payment) con referencias al subcustodio. El subcustodio lo traduce entonces en una orden de entrega de DTC.
4. DTC → Banco receptor (con capital propio de la entidad)
- DTC notifica al banco receptor que hay una DO pendiente. En el sistema, el banco receptor ve un elemento entrante en la cola de entrega. Si el banco receptor opera un enlace en tiempo real, puede recibir un mensaje de estado o un flujo de informes de actividad (en formato propio del sistema).
- En una operación DVP (entrega contra pago), el banco receptor debe confirmar que los fondos están disponibles o, al menos, asegurarse de que lo están.
5. Banco receptor → DTC
- Si el banco receptor debe «afirmar» o «cotejar» la operación en determinados tipos de liquidación, introduce una aceptación (en ocasiones se realiza de forma automática si el sistema interno está configurado para aceptar automáticamente las operaciones DVP de contrapartes conocidas).
6. Liquidación en DTC (como CSD)
- DTC comprueba las posiciones y los fondos en tiempo real o casi real. Si todo es correcto, adeuda la posición de valores de la parte entregadora, abona la posición de valores de la parte receptora y, simultáneamente, adeuda el efectivo de la parte receptora y abona el efectivo de la parte entregadora (en el caso de DVP).
7. Flujos de confirmación de liquidación
- DTC envía a ambos participantes confirmaciones propias de «Settlement Activity» (actividad de liquidación).
- Si se utiliza SWIFT, los participantes o sus custodios generan un MT547 (confirmación de entrega contra pago) o un MT545 (confirmación de recepción contra pago), o un aviso de estado o confirmación MT548.
8. Notificación al cliente
- Los bancos entregante y receptor confirman, cada uno, la liquidación definitiva al beneficiario final mediante sus extractos o comunicaciones internas.
4. Mensajes y consideraciones adicionales
- «Reciclaje» de mensajes: cuando las operaciones no pueden liquidarse de inmediato (por ejemplo, por insuficiencia de valores o de fondos), DTC recicla la instrucción y envía actualizaciones de estado. En términos SWIFT, puede enviarse periódicamente un MT548 para indicar la situación pendiente de la operación.
- Mensajes de «allegement» (MT578 en ISO 15022; sese.028 en ISO 20022): algunos sistemas generan un «allegement» cuando una de las partes introduce una instrucción que la contraparte no ha cotejado o reconocido. Es más habitual en escenarios transfronterizos o con varios custodios.
- Reclamaciones por operaciones societarias: en caso de operaciones societarias próximas a la fecha de la transferencia, se producen comunicaciones adicionales (a menudo propias de cada custodio) para gestionar las reclamaciones de dividendos o intereses cuando las fechas de registro y de liquidación no concuerdan.
- Números de referencia de la transacción: todas las instrucciones (ya sea en el formato propio de DTC o a través de SWIFT) incorporan identificadores únicos (por ejemplo, la referencia del remitente en un mensaje MT54x). La conciliación y el seguimiento del estado dependen en gran medida de estos campos de referencia.
5. Observaciones finales y recomendaciones
1. Automatización:
- La mayoría de los grandes participantes utilizan interfaces en tiempo real o de transferencia de archivos por lotes con DTC, lo que reduce al mínimo la intervención manual.
- Los mensajes SWIFT MT54x suelen ser generados automáticamente por el sistema de back office de un participante y luego se transforman en mensajes DTC mediante módulos internos o custodios externos.
2. Conciliación:
- Las entidades que empleen tanto mensajes propios de DTC como SWIFT deben contar con sólidos procesos de conciliación.
- Concilian los informes de liquidación de DTC (o las confirmaciones en tiempo real) con las instrucciones internas (referencias MT54x).
3. Ámbito de uso:
- La mensajería directa con DTC es habitual entre los intermediarios financieros (broker-dealers) y bancos con sede en Estados Unidos que son participantes de DTC.
- Las instrucciones SWIFT son más habituales cuando la parte ordenante se encuentra fuera de Estados Unidos o no es un participante directo de DTC, sino que utiliza un custodio local.
4. Gestión de excepciones:
- Si las instrucciones no coinciden o faltan valores o efectivo, la operación permanece en estado pendiente (de reciclaje). El participante debe corregir las instrucciones o aportar los recursos necesarios antes de que se produzca la liquidación.
- Cualquier descuadre o escenario de fallo de liquidación puede dar lugar a una reclamación o a una liquidación parcial, cada una con su propio flujo de mensajería.
Integración de todos los elementos
En la práctica, una transferencia DVP típica podría desarrollarse del siguiente modo:
- MT543 del banco global a su custodio estadounidense: «Entregar 10.000 acciones de ABC (CUSIP 123456789) al participante de DTC n.º 5555 por USD 100.000 en la fecha de liquidación T+1.»
- El custodio traduce el MT543 en una orden de entrega de DTC (Deliver Order, DO) que indica la misma cantidad, la misma contraparte participante de DTC, la fecha de liquidación y el importe.
- DTC pone en cola y casa la DO con la aceptación del participante receptor.
- Tras la liquidación: DTC finaliza el movimiento contable en cuenta.
- El custodio recibe una confirmación de liquidación de DTC, que desencadena la generación de un MT547 dirigido al banco global confirmando una entrega contra pago (DVP) satisfactoria.
- Global Bank actualiza el extracto del beneficiario final para reflejar que el valor ya no se mantiene en cartera y abona o adeuda en consecuencia el efectivo correspondiente (si lo hubiere).
La transferencia de un valor a través de DTC combina instrucciones propias del sistema (Deliver Orders, Receive Orders, Settlement Activity Reports) y, en muchos casos, mensajería complementaria SWIFT ISO 15022 (serie MT54x) cuando los participantes se apoyan en custodios o en flujos internos automatizados. El sistema de DTC es el centro de facto de la liquidación mediante anotaciones en cuenta en Estados Unidos y actúa como depositario central de valores (CSD). Las entidades pueden basarse exclusivamente en el PTS/PBS de DTC o en su canal automatizado si son participantes directos, o bien integrar estos procesos en mensajes SWIFT para lograr una estandarización global.
Puntos clave que conviene recordar:
- Mensajes propios de DTC: DO (Deliver Order), RO (Receive Order) y diversas notificaciones de actividad de liquidación.
- SWIFT: se emplean con frecuencia los mensajes MT540–MT547 (instrucciones y confirmaciones) junto con el MT548 (estado).
- Cotejo y confirmación: el participante receptor (o su agente) debe confirmar la aceptación, en particular en las instrucciones DVP.
- Tiempo real frente a procesamiento por lotes: la liquidación de DTC puede realizarse ahora en varios ciclos intradía, con actualizaciones de posiciones en tiempo real y pasos opcionales de liquidación neta o definitiva más avanzado el día.
- A efectos de verificación: solicite la confirmación de la liquidación al participante de DTC (custodio) correspondiente. DTC no emite confirmaciones a quienes no son participantes, por lo que un documento presentado como «confirmación de DTC» a favor de un tercero debe tratarse con cautela.
Gracias a una atención meticulosa al mapeo de mensajes, a los campos de referencia y a las comprobaciones de estado en tiempo real, todo el proceso logra una transferencia fluida de valores dentro del ecosistema estadounidense de compensación y liquidación.
¿Dispone la Depository Trust Company de servidores en la UE?
Los sistemas de compensación y liquidación de DTC se operan desde los Estados Unidos, bajo la supervisión de la SEC y de la Reserva Federal; DTC no ejecuta la liquidación en servidores de la UE. Su matriz DTCC opera registros de operaciones independientes en Europa para la comunicación de derivados: DTCC Data Repository (Ireland) plc para la comunicación en la UE y DTCC Derivatives Repository plc en Londres para la comunicación en el Reino Unido. Estos contienen únicamente datos de comunicación, no registros de valores.
El servicio de valores Fedwire®
El sistema nervioso central de Estados Unidos para la liquidación de valores gubernamentales
Introducción
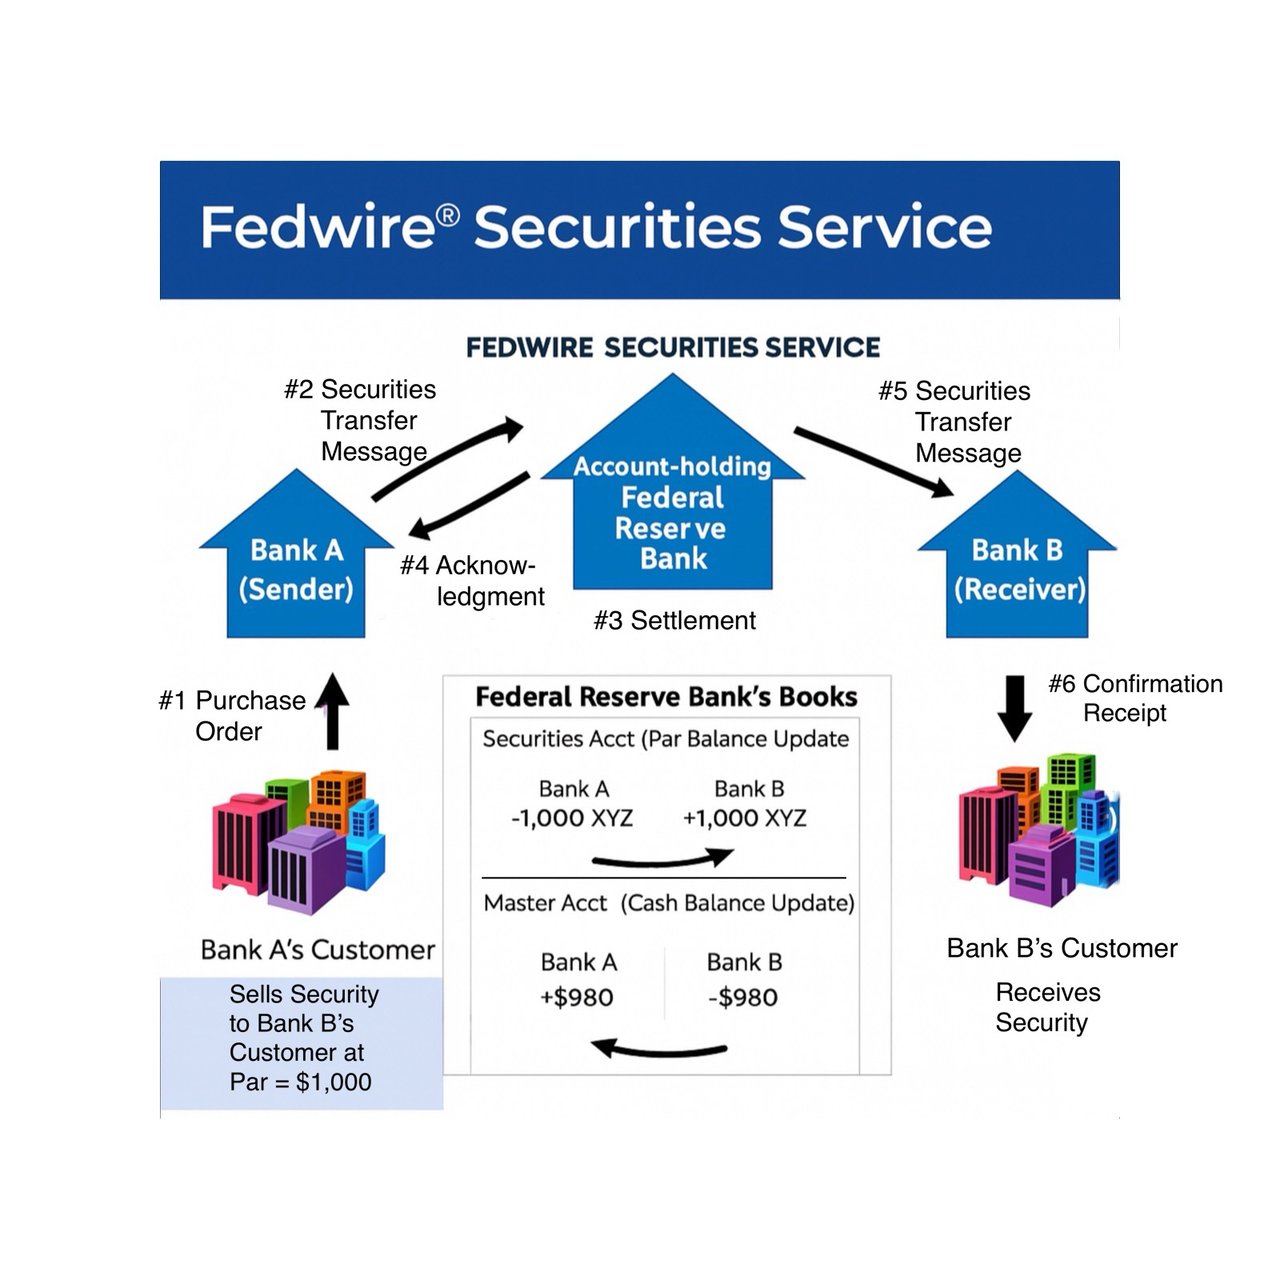
El Fedwire® Securities Service, operado por los Bancos de la Reserva Federal, constituye la columna vertebral institucional de la infraestructura de valores del Gobierno de los Estados Unidos. Como depositario central de valores (CSD) oficial de los valores del Tesoro estadounidense y de otras obligaciones federales, ofrece liquidación y custodia en tiempo real para operaciones que ascienden a billones de dólares diarios. A diferencia de los depositarios comerciales como la Depository Trust Company (DTC), Fedwire Securities gestiona directamente en el libro mayor del banco central la liquidación y el registro contable de la deuda soberana y cuasisoberana. Este artículo expone en detalle la arquitectura del servicio, sus fundamentos jurídicos, su mecánica operativa y su relevancia sistémica.
I. Gobernanza y marco jurídico
El Fedwire Securities Service es operado por los doce Bancos de la Reserva Federal bajo la supervisión de la Junta de Gobernadores del Sistema de la Reserva Federal. Se rige por:
- Reglamentación TRADES del Tesoro (31 CFR Part 357): Fundamento jurídico de los valores del Tesoro en formato de anotación en cuenta mantenidos a través de los Bancos de la Reserva Federal.
- Circular Operativa n.º 7: Establece las condiciones en las que se mantienen las cuentas de valores y se ejecutan las transferencias.
La participación se limita a las instituciones que disponen de una cuenta maestra en un Banco de la Reserva Federal, entre ellas bancos comerciales, entidades patrocinadas por el Gobierno, instituciones internacionales y determinados organismos del Gobierno de Estados Unidos.
II. Instrumentos admisibles para la liquidación
Fedwire Securities procesa únicamente valores admisibles en formato de anotación en cuenta, entre los que se incluyen:
- Valores del Tesoro de los Estados Unidos (Bills, Notes, Bonds, TIPS, FRN)
- Valores de agencias federales (por ejemplo, Fannie Mae, Freddie Mac, Ginnie Mae)
- Valores de empresas patrocinadas por el Estado (GSE)
- Determinadas organizaciones internacionales (por ejemplo, el Banco Mundial, el Banco Interamericano de Desarrollo)
Todos los instrumentos se mantienen exclusivamente en forma desmaterializada, con la titularidad registrada mediante anotación en cuenta electrónica.
III. Capacidades funcionales
A. Liquidación bruta en tiempo real (RTGS)
A diferencia de los sistemas de liquidación por lotes, Fedwire Securities Service opera sobre una base de RTGS, lo que garantiza:
- Carácter definitivo: las liquidaciones son irrevocables desde su ejecución
- Atomicidad: en las operaciones con entrega contra pago (DVP), los valores y los fondos se liquidan simultáneamente
B. Entrega contra pago (Delivery Versus Payment, DVP)
El servicio admite:
- Entrega contra pago (modelo 1 del BPI): cada transferencia de valores y de fondos se liquida de forma simultánea e individual
- Transferencias libres de pago: los valores se entregan sin movimiento simultáneo de fondos (por ejemplo, para constitución de garantías, donaciones o reorganización interna)
C. Constitución de garantías en prenda y servicios tripartitos
Los participantes pueden pignorar valores mantenidos en la Fed como garantía de:
- Financiación a través de la ventanilla de descuento
- Mitigación del riesgo en los sistemas de pago
- Acuerdos de crédito interbancario
- Acuerdos de recompra a través del agente tripartito estadounidense (BNY, único agente desde la salida de JPMorgan en 2019)
IV. Proceso de anotación en cuenta
Todos los movimientos contables se inician mediante instrucciones estructuradas presentadas a través de FedLine Advantage®, SWIFT o protocolos de mensajería integrados.
Es el Federal Reserve Bank, y no el participante, quien ejecuta el asiento contable efectivo, adeudando y abonando las cuentas de valores mantenidas en el libro mayor principal de la Reserva Federal. Una vez procesada, la operación es definitiva, irrevocable y jurídicamente vinculante.
V. Participantes y acceso
El acceso directo está restringido a:
- Entidades de depósito con una cuenta principal en la Reserva Federal
- Determinadas entidades gubernamentales e instituciones oficiales extranjeras
- Empresas patrocinadas por el Estado y otras instituciones admisibles
Otros participantes, entre ellos los operadores bursátiles (broker-dealers) y los operadores primarios (primary dealers) que no son bancos, acceden al servicio a través de un banco compensador.
VI. Integración con otros sistemas: DTC y más allá
Mientras que Fedwire Securities es el principal depositario de los instrumentos soberanos, la Depository Trust Company (DTC) opera una infraestructura independiente del sector privado para valores corporativos y municipales. Las operaciones con valores públicos son compensadas, con cálculo de posiciones netas, por la Fixed Income Clearing Corporation (FICC), otra filial de DTCC, y se liquidan en Fedwire Securities a través de bancos de compensación.
Este vínculo facilita:
- Liquidación de valores del Tesoro entre participantes de DTC
- Operaciones de recompra (repo) y de garantías que involucran valores del Gobierno de los Estados Unidos
- Funciones de compensación por saldos netos (netting) y de compensación (clearing) en múltiples plataformas
VII. Horario operativo
El Fedwire Securities Service funciona:
- De lunes a viernes, excepto los días festivos en Estados Unidos
- Apertura: 8:30 h ET (13:30 UTC; 12:30 UTC durante el horario de verano de EE. UU.)
- Cierre: 15:15 h ET para transferencias (20:15 UTC; 19:15 UTC durante el horario de verano), 15:30 h ET para reversiones
Este horario define la ventana de firmeza para la liquidación en el mismo día de los valores públicos.
VIII. Importancia sistémica y arquitectura de riesgos
El Fedwire Securities Service es una Systemically Important Financial Market Utility (SIFMU, infraestructura del mercado financiero de importancia sistémica) en virtud del Título VIII de la Ley Dodd-Frank. Su fiabilidad es esencial para:
- Funcionamiento del mercado de deuda pública
- Operaciones de mercado abierto (OMO)
- Gestión de la liquidez interbancaria
- Contención del riesgo sistémico en escenarios de crisis
Los descubiertos intradía derivados de la liquidación de valores deben estar garantizados mediante colateral, normalmente los propios valores adquiridos, lo que protege a la Reserva Federal frente al riesgo de contraparte.
IX. Novedades tecnológicas y regulatorias
Entre los desarrollos recientes y próximos se incluyen:
- Migración a ISO 20022 para la normalización de mensajes
- Marcos reforzados de ciberresiliencia
- Alineación continua de las políticas con los Principios para las Infraestructuras de los Mercados Financieros del CPMI-IOSCO
Estos esfuerzos tienen por objeto mantener la solidez del servicio en un entorno financiero digitalizado e interconectado.
El Fedwire® Securities Service no es simplemente un sistema de liquidación, sino una arquitectura de confianza de rango soberano para los mercados de deuda pública estadounidense. Gracias a su control directo por parte de la Reserva Federal, a su capacidad de liquidación bruta en tiempo real y a su firmeza jurídica, sustenta la liquidez, la seguridad y la credibilidad de las finanzas públicas de Estados Unidos. Su integración con infraestructuras comerciales como DTC garantiza el buen funcionamiento de instrumentos financieros complejos y de los flujos de garantías. En una era de creciente complejidad sistémica, Fedwire sigue siendo un pilar de la estabilidad monetaria y financiera estadounidense.
Para más detalles regulatorios, consulte la Circular Operativa n.º 7 de la Reserva Federal y la Regulation J (12 CFR Part 210).
Euroclear ESES y ESES-CSD
El sistema ESES (Euroclear Settlement of Euronext-zone Securities) de Euroclear es una plataforma de liquidación de valores concebida para facilitar la liquidación eficiente y fluida de los valores negociados en los mercados de Euronext, que comprenden Bélgica, Francia y los Países Bajos. ESES tiene por objeto simplificar y normalizar los procesos posteriores a la negociación, favoreciendo así la eficiencia de la liquidación transfronteriza en la zona Euronext.
El sistema ESES funciona del siguiente modo:
- Negociación: Los inversores compran y venden valores en los mercados de Euronext a través de sus corredores o plataformas de negociación. Una vez ejecutada una operación, los detalles se envían a una contraparte central (CCP) para su compensación.
- Compensación: La entidad de contrapartida central (ECC) actúa como comprador frente a cada vendedor y como vendedor frente a cada comprador, reduciendo así el riesgo de contraparte. Calcula las obligaciones netas de cada participante y se asegura de que dispongan de las garantías necesarias para cubrir sus posiciones.
- Liquidación: Una vez compensadas las operaciones, se envían a la plataforma ESES para su liquidación. ESES se conecta con los depositarios centrales de valores (CSD) locales de Bélgica (Euroclear Belgium), Francia (Euroclear France) y los Países Bajos (Euroclear Nederland) para facilitar la transferencia de valores y efectivo entre el comprador y el vendedor.
- Entrega contra pago (DvP): ESES opera con un modelo de entrega contra pago (DvP), que garantiza que la transferencia de los valores y el pago correspondiente se produzcan de forma simultánea. Este proceso reduce el riesgo de liquidación y aumenta la eficiencia de las operaciones con valores.
- Conciliación e informes: ESES concilia las operaciones liquidadas y presta servicios de información a los participantes, lo que les permite realizar el seguimiento de sus posiciones y de los detalles de sus operaciones.
Al conectarse con los depositarios centrales de valores locales y ofrecer una plataforma única para la liquidación de valores de la zona Euronext, ESES simplifica el proceso posterior a la negociación y permite una liquidación transfronteriza más eficiente. Esta armonización reduce la complejidad y el coste de liquidar operaciones con valores en múltiples mercados y fomenta así una mayor integración y cooperación dentro del ecosistema financiero europeo.
Si desea obtener más información sobre los procedimientos operativos de Euroclear, haga clic aquí
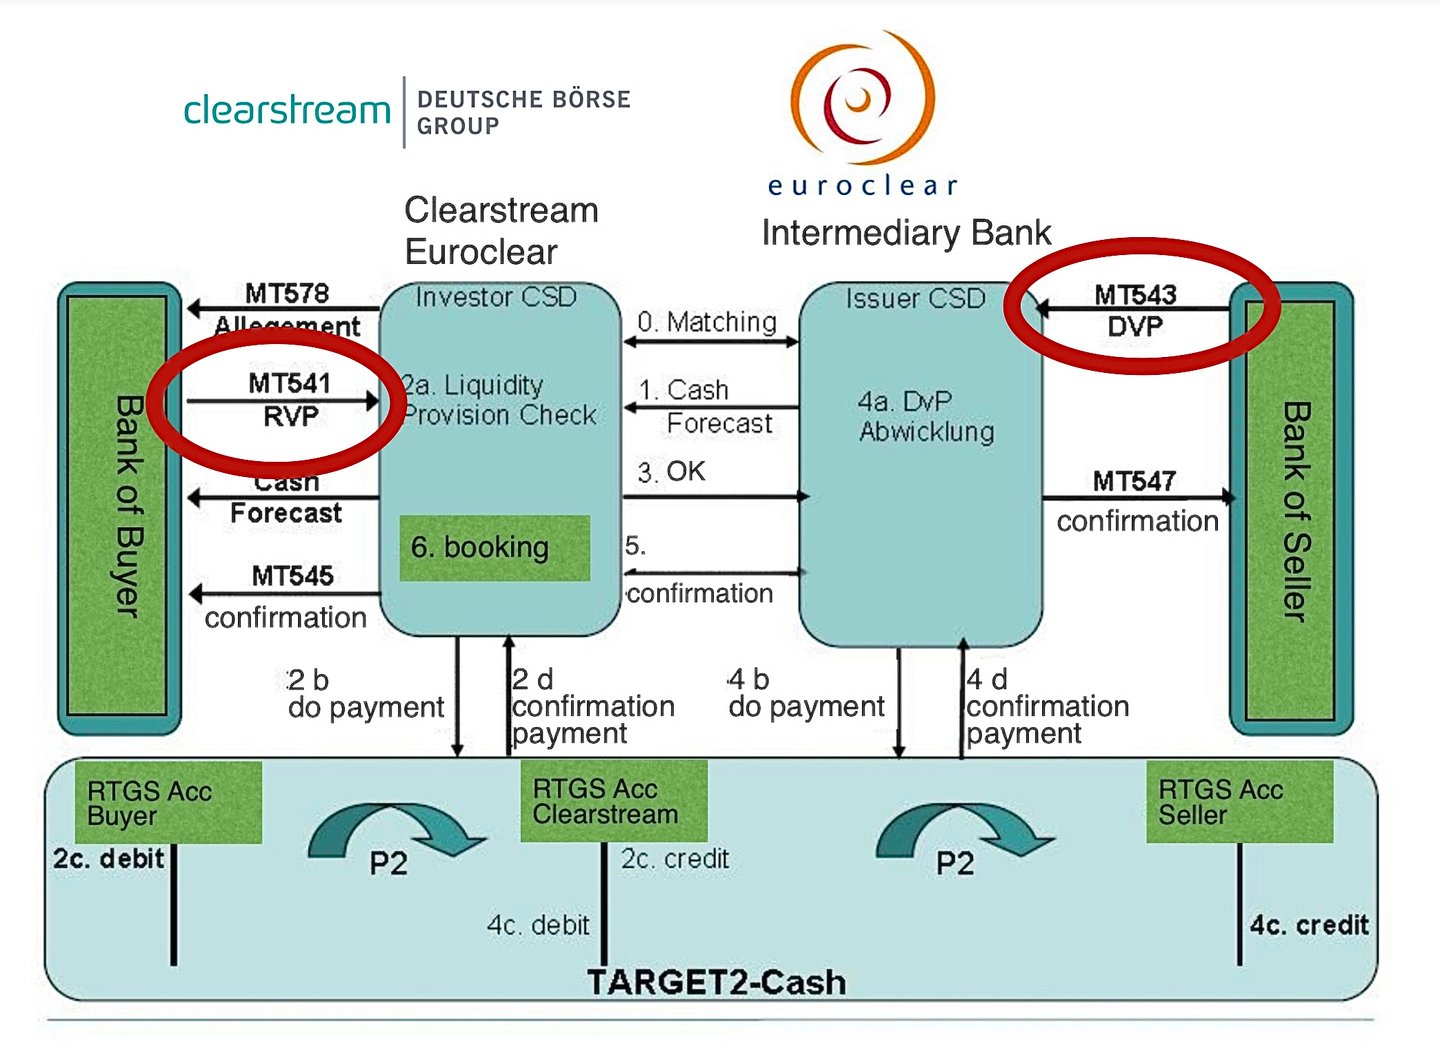
Clearstream es un depositario central de valores (DCV) con sede en Luxemburgo y miembro del grupo Deutsche Börse. Como DCV, Clearstream desempeña un papel fundamental en la infraestructura de los mercados financieros al prestar servicios de custodia, liquidación y gestión de valores, como acciones y bonos.
Clearstream opera a través de dos entidades jurídicas principales: Clearstream Banking AG, con sede en Fráncfort (Alemania), que se centra en los valores nacionales alemanes, y Clearstream Banking S.A., con sede en Luxemburgo, que gestiona los valores internacionales.
Así opera Clearstream como depositario central de valores (CSD):
- Emisión: Clearstream facilita el proceso de emisión de nuevos valores mediante su registro y anotación electrónica en sus sistemas. Este servicio garantiza que los valores estén disponibles para su negociación en el mercado.
- Custodia: Clearstream ofrece un entorno seguro para la custodia de valores, mantiene registros electrónicos de titularidad y garantiza la salvaguarda de los activos.
- Liquidación de valores: Clearstream facilita la transferencia de valores entre compradores y vendedores, actualiza los registros de titularidad y garantiza que las operaciones se liquiden correctamente. Se conecta con diversas plataformas de negociación y cámaras de compensación para simplificar el proceso posterior a la negociación.
- Entrega contra pago (DvP): Clearstream opera con un modelo DvP, que garantiza que la transferencia de los valores y el pago correspondiente se efectúen de forma simultánea. Este proceso reduce el riesgo de liquidación y mejora la eficiencia de las operaciones con valores.
- Eventos societarios y tramitación de rendimientos: Clearstream gestiona los eventos societarios, como dividendos, pagos de intereses, desdoblamientos de acciones y fusiones, y garantiza que se efectúen los pagos o ajustes correspondientes en los registros de los titulares de valores.
- Gestión de garantías: Clearstream ofrece servicios de gestión de garantías, que comprenden el manejo eficiente y seguro de las garantías utilizadas en diversas operaciones financieras, como los acuerdos de recompra o los derivados. Ofrece también servicios como el préstamo y la toma en préstamo de valores.
- Conectividad e integración: Clearstream se conecta con otros depositarios centrales de valores, sistemas de liquidación de valores e infraestructuras de mercado, como TARGET2-Securities (T2S), con el fin de mejorar la eficiencia de la liquidación transfronteriza y fomentar la integración de los mercados financieros.
Mediante la prestación de estos servicios, Clearstream garantiza que los mercados financieros funcionen de manera fluida, transparente y segura. Su función como depositario central de valores (CSD) reduce el riesgo de contraparte, mejora la eficiencia de las operaciones y promueve la estabilidad de los mercados a los que presta servicio.
Para obtener más información, haga clic en el siguiente enlace
T2S (BCE, Banco Central Europeo)
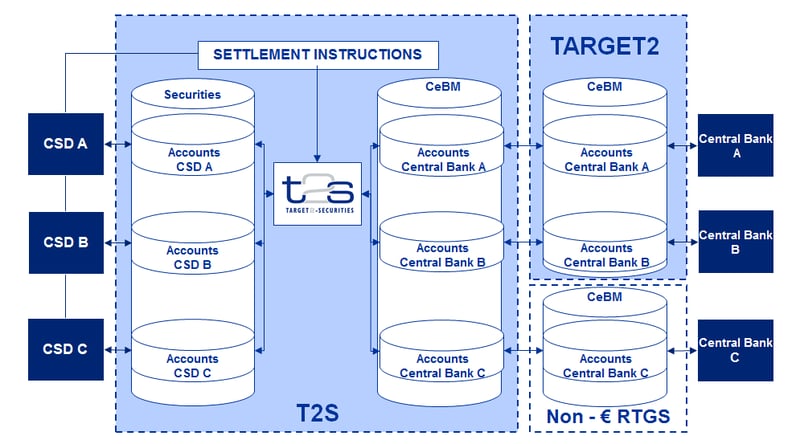
Tratamiento de valores financieros en T2S
- Liquidación de valores:
- Definición: la liquidación de valores es el proceso por el cual se transfieren los valores del vendedor al comprador y se realiza el pago correspondiente del comprador al vendedor.
- Función de T2S: T2S facilita este proceso actuando como plataforma centralizada que conecta a los distintos depositarios centrales de valores (CSD) de toda Europa.
- Entrega contra pago (DvP):
- Concepto: la entrega contra pago (DvP) es un principio fundamental de la liquidación de valores, que garantiza que la entrega de los valores solo se produzca si se efectúa el pago.
- Implementación en T2S: T2S garantiza que la transferencia de los valores y el pago correspondiente se produzcan de forma simultánea, lo que reduce el riesgo de que una de las partes incumpla tras haber recibido los activos.
- Dinero de banco central:
- Liquidación en fondos de banco central: Las operaciones en T2S se liquidan en dinero de banco central, considerado la forma de liquidación más segura al no conllevar riesgo de crédito.
- Gestión de la liquidez: Los participantes pueden gestionar su liquidez de forma eficiente, ya que la liquidación en dinero del banco central reduce la necesidad de contar con amplios colchones de liquidez.
- Gestión de garantías:
- Finalidad: La garantía colateral se utiliza en las operaciones financieras para reducir el riesgo de crédito.
- T2S y garantías: T2S facilita la gestión eficiente de garantías al permitir la transferencia rápida y sencilla de valores, que pueden utilizarse como garantía en diversas operaciones financieras.
- Operaciones transfronterizas:
- Desafíos: Las operaciones transfronterizas con valores se enfrentan tradicionalmente a dificultades como la diversidad de normativas nacionales y de prácticas de liquidación.
- Solución T2S: Al ofrecer una plataforma unificada, T2S armoniza las prácticas de liquidación y hace más fluidas las operaciones transfronterizas; las legislaciones nacionales en materia de valores siguen siendo diferentes.
- Normalización y armonización:
- Normalización de procedimientos: T2S aporta normalización en los ciclos de liquidación, las horas de cierre y los procedimientos operativos en toda Europa.
- Beneficios: Esta armonización reduce la complejidad y los costes asociados a la negociación transfronteriza de valores.
- Integración con T2: operaciones monetarias: T2 es el sistema de liquidación bruta en tiempo real (RTGS) del euro y procesa los pagos de elevado importe en euros.
- Vínculo con T2S: La liquidez puede trasladarse entre las cuentas T2 y las cuentas de efectivo dedicadas en T2S, donde se liquida el tramo de efectivo de cada operación con valores.
- Función de los depositarios centrales de valores (CSD):
- Los DCV (depositarios centrales de valores) en T2S: son entidades que custodian valores, permiten su transferencia y prestan servicios conexos.
- Funcionalidad: Los depositarios centrales de valores (CSD) interactúan con T2S para liquidar operaciones, gestionar cuentas y registrar la titularidad de los valores.
Repercusión en los mercados e instituciones financieras
- Reducción del riesgo: Al garantizar el intercambio simultáneo de efectivo y valores, T2S minimiza el riesgo de contraparte y el riesgo de liquidación.
- Eficiencia operativa: las entidades financieras se benefician de una menor complejidad y de costes más reducidos gracias a procesos simplificados y estandarizados.
- Integración de mercados: T2S desempeña un papel decisivo en la integración de los mercados financieros europeos, haciéndolos más resilientes e interconectados.
- Optimización de la liquidez: El sistema mejora la capacidad de los bancos para gestionar con mayor eficacia su liquidez y sus garantías.
T2S moderniza de forma significativa el entorno de liquidación de valores en Europa, aportando mayor eficiencia, menor riesgo y un mayor grado de integración en los mercados financieros. Este sistema es una piedra angular de los esfuerzos de la Unión Europea por crear un mercado financiero más unificado y sólido.
Los mayores depositarios centrales de valores (CSD) del mundo
Los depositarios centrales de valores (CSD) son instituciones esenciales de la infraestructura financiera global. Prestan servicios de custodia, compensación y liquidación de operaciones con valores, y garantizan la transferencia eficiente y segura de valores entre las partes. A continuación se relacionan algunos de los mayores CSD del mundo, atendiendo a la escala de sus operaciones, a los activos bajo custodia y a su impacto en los mercados financieros.
1. The Depository Trust & Clearing Corporation (DTCC) – Estados Unidos
DTCC es una de las mayores empresas de servicios financieros de poscontratación del mundo. Su filial, The Depository Trust Company (DTC), actúa como principal depositario central de valores (CSD) de Estados Unidos.
Servicios principales:
- Presta servicios de compensación, liquidación, administración de activos e información.
- Gestiona una amplia gama de valores, entre ellos acciones, bonos corporativos y municipales, deuda pública, valores respaldados por hipotecas e instrumentos del mercado monetario.
Relevancia:
- Fundamental para el funcionamiento del mercado de valores de Estados Unidos.
- Da soporte a miles de participantes, entre ellos sociedades de valores, bancos, fondos de inversión y otras instituciones financieras.
2. Euroclear Group – Europa
Euroclear es un proveedor líder de servicios de posnegociación, con sede en Bruselas, Bélgica. Opera tanto depositarios centrales de valores (CSD) nacionales como un depositario central de valores internacional (ICSD).
Servicios principales:
- Euroclear Bank: actúa como ICSD (depositario central internacional de valores) y liquida las operaciones transfronterizas de valores internacionales.
- CSD nacionales: Incluyen Euroclear Belgium, Euroclear Finland, Euroclear France, Euroclear Nederland, Euroclear Sweden y Euroclear UK & International (operador de CREST).
- Ofrece servicios relativos a bonos, acciones, derivados y fondos de inversión.
Relevancia:
- Facilita las operaciones nacionales y transfronterizas en toda Europa.
- Mejora la eficiencia del mercado mediante la armonización y la normalización de los procesos de liquidación.
3. Clearstream – Alemania y Luxemburgo
Clearstream es un proveedor clave de servicios posteriores a la negociación y forma parte del Deutsche Börse Group. Opera tanto como CSD como ICSD.
Servicios principales:
- Clearstream Banking S.A.: Funciona como ICSD para valores internacionales desde Luxemburgo. Clearstream Banking AG: Actúa como CSD alemán.
- Ofrece servicios de liquidación y custodia de bonos, acciones y fondos de inversión.
Relevancia:
- Desempeña un papel fundamental en los mercados de valores europeos e internacionales.
- Presta servicios a instituciones financieras de todo el mundo.
4. Japan Securities Depository Center, Inc. (JASDEC) – Japón
JASDEC es el depositario central de valores de Japón para acciones, bonos corporativos y fondos de inversión; los bonos del Estado japonés se mantienen en el sistema de anotaciones en cuenta del Banco de Japón.
Servicios principales:
- Gestiona los sistemas de transferencia mediante anotaciones en cuenta de acciones, bonos corporativos, pagarés de empresa y fondos de inversión.
- Facilita la desmaterialización de valores.
Relevancia:
- Esencial para la eficiencia y la integridad de los mercados financieros de Japón.
- Atiende a una amplia gama de inversores nacionales e internacionales.
5. China Securities Depository and Clearing Corporation Limited (CSDC) – China
CSDC es el depositario central de valores de la China continental.
- Opera bajo la supervisión de la Comisión Reguladora de Valores de China (CSRC).
Servicios principales:
- Presta servicios de registro, depósito, compensación y liquidación.
- Da cobertura a la Bolsa de Shanghái y a la Bolsa de Shenzhen.
Relevancia:
- Parte integral de los mercados financieros de China, en rápido crecimiento y evolución.
- Facilita tanto las operaciones nacionales como las de inversores extranjeros cualificados.
6. National Securities Depository Limited (NSDL) – India
NSDL es el primer depositario central de valores (CSD) de la India y uno de los mayores.
Servicios principales:
- Ofrece servicios de depositaría para acciones, bonos, valores públicos y fondos de inversión.
- Permite la liquidación electrónica de los valores negociados en las bolsas indias.
Relevancia:
- Fue pionera en la desmaterialización de valores en la India.
- Mejora la eficiencia y reduce los riesgos en los mercados de capitales de la India.
7. Central Depository Services Limited (CDSL) – India
CDSL es el segundo depositario central de valores (CSD) de la India y presta servicios similares a los de NSDL.
Servicios principales:
- Facilita la tenencia y la transmisión de valores en formato electrónico.
- Ofrece servicios para acciones, bonos y otros instrumentos financieros.
Relevancia:
- Fomenta la competencia y la innovación en el mercado de servicios de depositaría de la India.
- Respalda el creciente número de inversores minoristas en la India.
8. National Settlement Depository (NSD) – Rusia
NSD es el depositario central de valores de Rusia y forma parte del Moscow Exchange Group.
Servicios principales:
- Presta servicios de liquidación, custodia e información para una amplia variedad de valores.
- Gestiona las operaciones societarias y la divulgación de información.
Relevancia:
- Pieza central de la infraestructura de los mercados financieros de Rusia.
- NSD está sujeta a sanciones de la UE desde junio de 2022 y a sanciones de Estados Unidos desde junio de 2024; IFB no opera con ella.
9. SIX SIS Ltd. - Suiza
Integrada en el SIX Group, SIX SIS es el depositario central de valores de Suiza.
Servicios principales:
- Ofrece servicios de liquidación y custodia para valores suizos e internacionales.
- Presta servicios de administración de activos y de gestión de garantías.
Relevancia:
- Respalda el destacado sector financiero de Suiza.
- Conecta los mercados suizos con inversores de todo el mundo.
10. Strate – Sudáfrica
Strate es el depositario central de valores (CSD) autorizado de Sudáfrica y presta servicios de liquidación electrónica de instrumentos financieros.
Servicios principales:
- Liquida acciones, bonos, instrumentos del mercado monetario y derivados.
- Ofrece servicios al emisor y medidas de protección del inversor.
Relevancia:
- Mejora la eficiencia y la seguridad de los mercados financieros de Sudáfrica.
- Admite tanto actividades de inversión nacionales como internacionales.
Otros depositarios centrales de valores relevantes:
- Korea Securities Depository (KSD) – Corea del Sur.Gestiona la liquidación y la custodia del mercado de valores de Corea del Sur. Mantiene activos por un valor superior a 4000 billones de KRW.
- Central Securities Depository of Iran (CSDI) – Irán. Presta servicios de depósito, compensación y liquidación para el mercado de capitales de Irán. Irán está sujeto a sanciones integrales de los Estados Unidos y a contramedidas del FATF; IFB no mantiene relaciones con ella.
- CDS Clearing and Depository Services Inc. (CDS) – Canadá. Ofrece servicios de compensación y depósito de valores de renta variable, renta fija y mercado monetario en Canadá.
Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.
Póngase en contacto con nosotros si desea habilitar el acceso a un CSD para las cuentas que mantiene en nuestra entidad.