Handel
Medium-Term Notes (MTNs)
Möchten Sie Zugang zu MTNs oder strukturierten Finanzinstrumenten?
Dann werden Sie Kunde.
Primärmarktplatzierungen und strukturierte Instrumente stehen Außenstehenden, Intermediären oder spekulativen Gelegenheitsinteressenten nicht zur Verfügung.
Sie sind Kunden vorbehalten, die seriös, verifiziert und finanziell ausgestattet sind.
Allgemein gehaltene E-Mails ohne Nachweis der Unternehmensidentität beantworten wir nicht. Anfragen ohne Finanzierungsnachweis bearbeiten wir nicht.
Wir betreuen Kunden, die den Anforderungen des institutionellen Finanzwesens genügen.
Wenn Sie bereit sind, auf diesem Niveau zu agieren, stehen wir Ihnen gerne zur Verfügung.
Medium Term Notes (MTNs)
Begebung der MTN
- Entscheidung des Emittenten: In der Regel entscheidet ein Unternehmen oder Finanzinstitut, eine MTN zu begeben, um Kapital für mittelfristigen Bedarf aufzunehmen. Diese Entscheidung wird häufig von der Finanzierungsstrategie des Emittenten, den Marktbedingungen und der Kapitalstruktur beeinflusst.
- Strukturierung der MTN: Der Emittent strukturiert die MTN, häufig in Abstimmung mit Finanzberatern und Underwritern. Dies umfasst die Festlegung des Gesamtbetrags, der Währung, der Laufzeit (in der Regel 1 bis 10 Jahre), des Zinsmechanismus (fest oder variabel) und der Rückzahlungsstruktur.
- Bewertung der Bonität: Eine Ratingagentur beurteilt die Kreditwürdigkeit des Emittenten und vergibt ein Rating, das die Wahrnehmung der Anleger und die Preisgestaltung der MTN beeinflusst.
- Dokumentation und rechtliche Compliance: Die Emittenten erstellen einen ausführlichen Prospekt, der die Bedingungen der MTN, die damit verbundenen Risiken und die rechtlichen Offenlegungen darlegt. Die Einhaltung der aufsichtsrechtlichen Anforderungen ist von entscheidender Bedeutung.
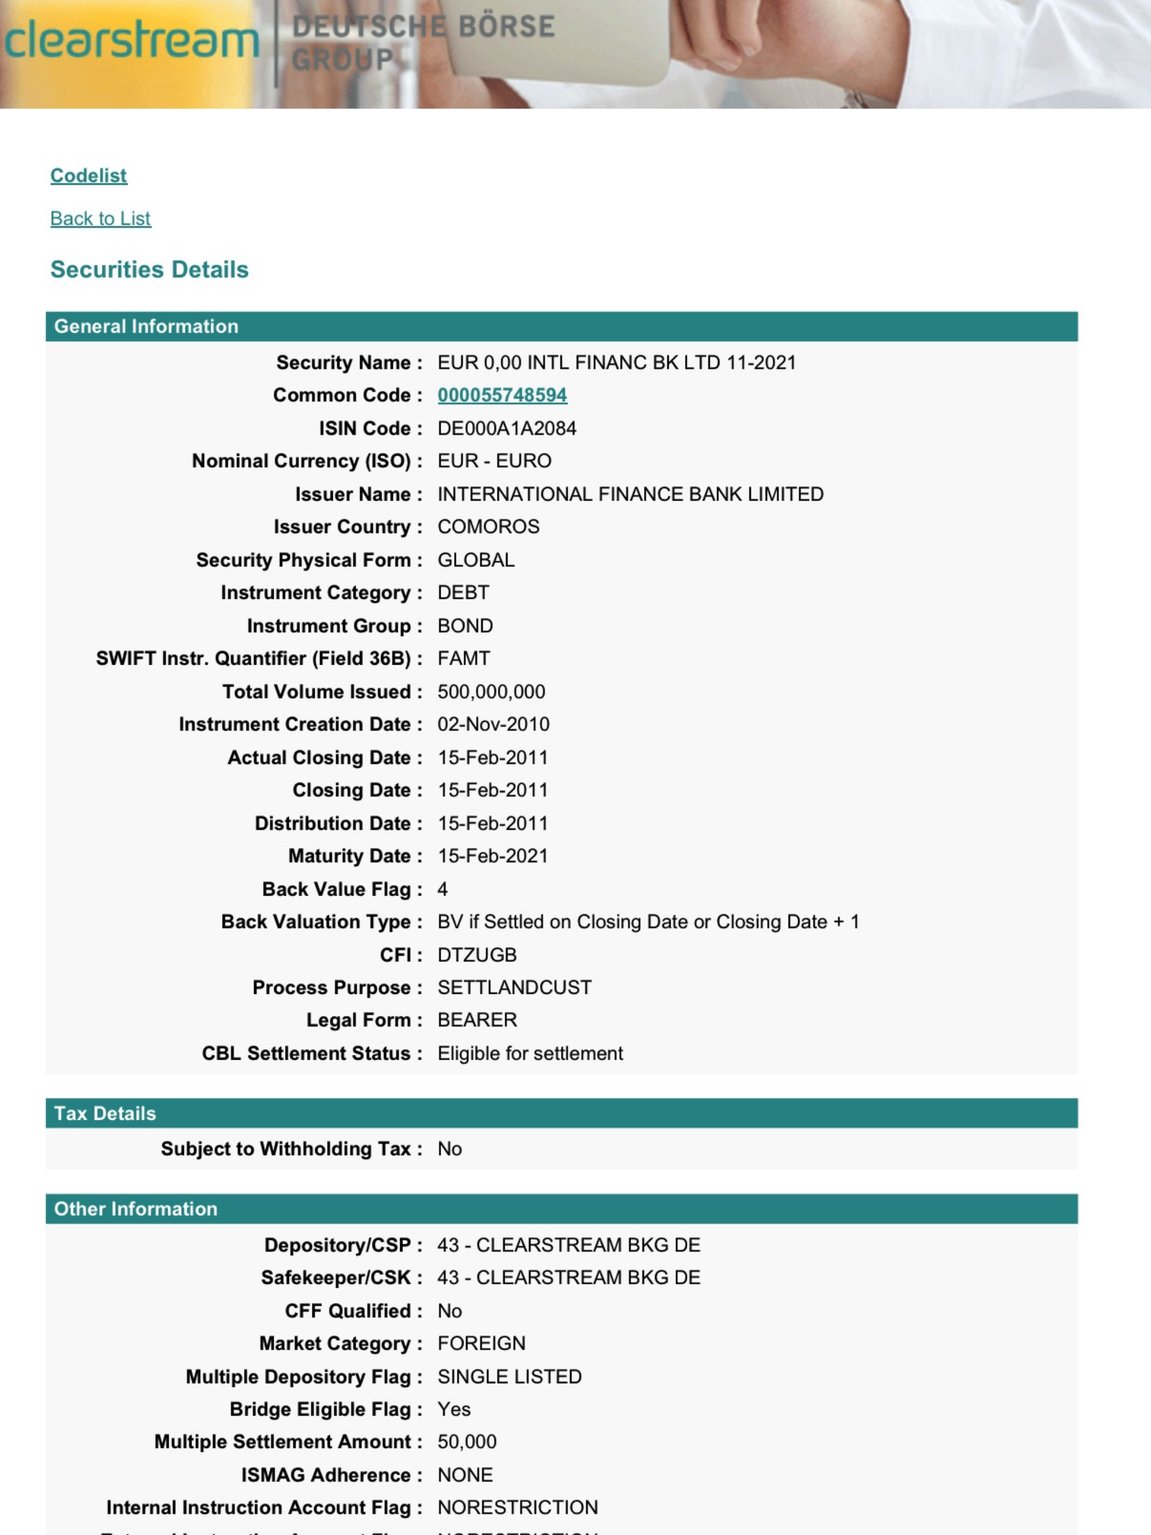
- Erstellung der Globalurkunde: Zur Erleichterung der Abwicklung wird eine Globalurkunde erstellt, die die gesamte Emission verbrieft und bei einer gemeinsamen Verwahrstelle wie Euroclear oder Clearstream registriert wird.
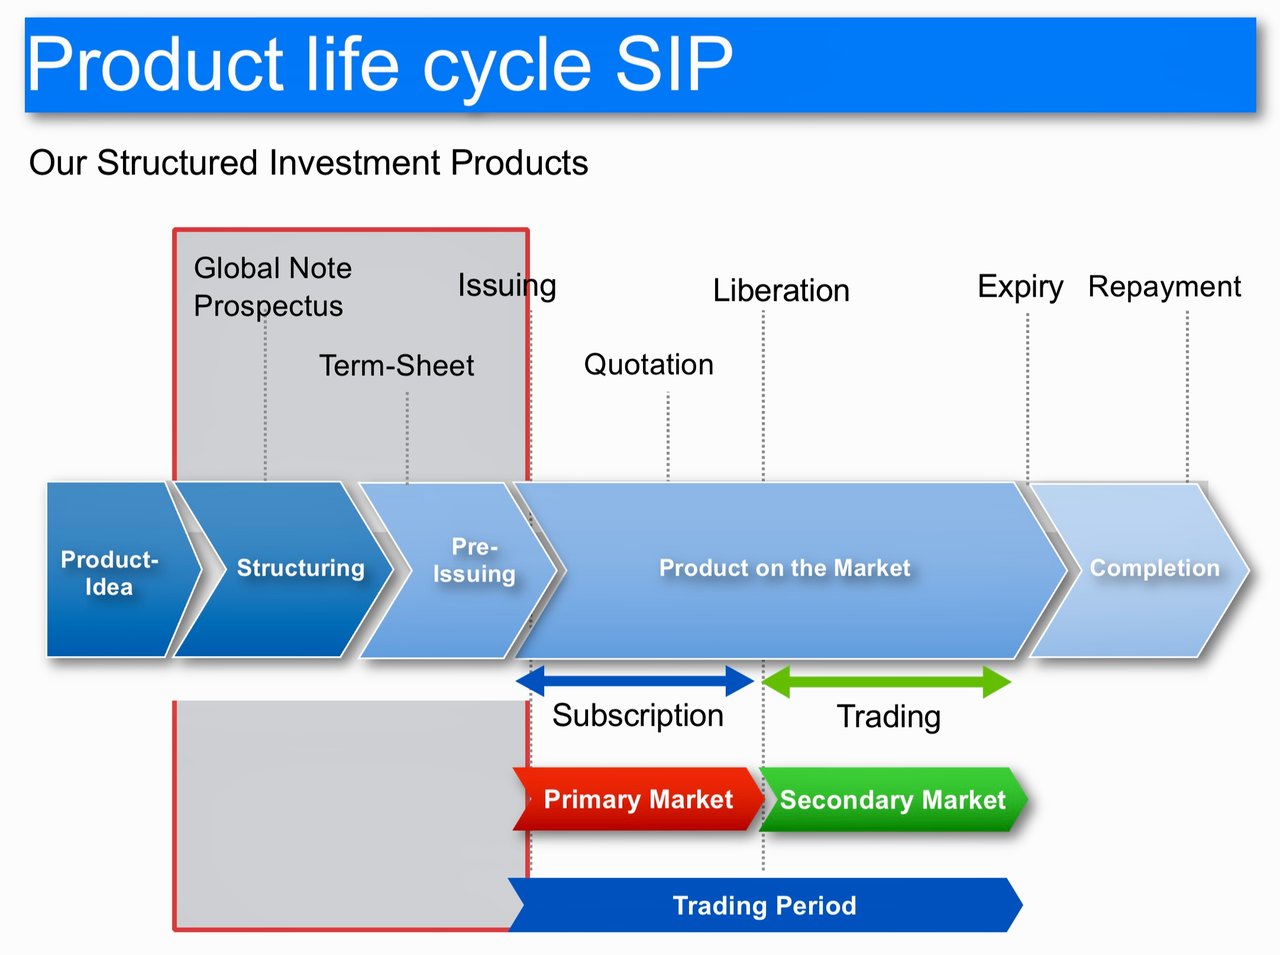
Dynamik des Primärmarktes
- Underwriting-Prozess: Investmentbanken bzw. Underwriter werden mit der Platzierung der MTNs bei potenziellen Anlegern beauftragt. Sie spielen eine zentrale Rolle bei der Festlegung des Erstausgabepreises auf Grundlage der Marktnachfrage, des Kreditratings des Emittenten und des vorherrschenden Zinsniveaus.
- Vermarktung und Bookbuilding: Die Konsortialbanken führen Roadshows durch, um das Interesse der Investoren zu ermitteln. Sie legen ein Orderbuch an und passen die Preisfestsetzung der Nachfrage an.
- Preisfestsetzung und Verkauf: Der endgültige Preis wird festgelegt, und die MTNs werden an institutionelle Anleger wie Pensionsfonds, Versicherungsgesellschaften und Vermögensverwalter verkauft. Die Global Note erleichtert diesen Vorgang.
- Abwicklung: Der Verkaufserlös wird an den Emittenten überwiesen, und die Anleger erhalten ihre MTN-Bestände, die im System der Globalurkunde (Global Note) erfasst werden.
Sekundärmarkttransaktionen
- Handel: MTNs werden außerbörslich (OTC) am Sekundärmarkt gehandelt. Broker und Händler vermitteln Transaktionen zwischen Käufern und Verkäufern.
- Rolle von Euroclear/Clearstream (oder anderen): Diese Clearinghäuser verwalten die Globalurkunde und aktualisieren die Eigentumsnachweise bei jedem Handelsabschluss. Sie gewährleisten die sichere und effiziente Übertragung der Wertpapiere.
- Kursschwankungen: Am Sekundärmarkt schwanken die Kurse von MTN in Abhängigkeit von Zinsbewegungen, Veränderungen des Emittentenratings und der allgemeinen Marktnachfrage.
Fälligkeit der MTN
- Annäherung an die Fälligkeit: Mit nahendem Fälligkeitsdatum bereitet der Emittent die Rückzahlung des Kapitalbetrags an die MTN-Inhaber vor.
- Rückzahlung: Am Fälligkeitstag zahlt der Emittent den Nennbetrag an die aktuellen Inhaber der MTN zurück. Dies erfolgt über das Clearingsystem (Euroclear/Clearstream).
- Schließung der Globalurkunde: Nach vollständiger Rückzahlung wird die Globalurkunde geschlossen und der MTN aus dem System entfernt.
Fachliche Ressourcen und bewährte Verfahren
- Rechts- und Finanzberatung: Emittenten beauftragen häufig Rechts- und Finanzberater, um die Einhaltung der regulatorischen Vorgaben, eine ordnungsgemäße Dokumentation und wirksame Marktstrategien sicherzustellen.
- Marktforschung: Fortlaufende Marktforschung ist unerlässlich, um die Nachfrage der Anleger, Zinstrends und die Dynamik der Kreditmärkte zu verstehen.
- Risikomanagement: Emittenten wie Anleger müssen das mit MTNs verbundene Kreditrisiko, Zinsänderungsrisiko und Liquiditätsrisiko steuern.
- Regulatorische Compliance: Die Einhaltung der Wertpapiervorschriften und -richtlinien ist während des gesamten Lebenszyklus der MTN von entscheidender Bedeutung.
Kurz gefasst
Der MTN-Markt ist ein anspruchsvolles und dynamisches Segment der Finanzbranche, das eine sorgfältige Abstimmung zwischen Emittenten, Konsortialbanken, Anlegern und Clearingsystemen erfordert. Von der ursprünglichen Entscheidung zur Begebung eines MTN bis zu dessen Endfälligkeit erfordert jede Phase komplexe Abläufe und fachliche Expertise, um eine erfolgreiche Durchführung und die Einhaltung der aufsichtsrechtlichen Vorgaben zu gewährleisten.
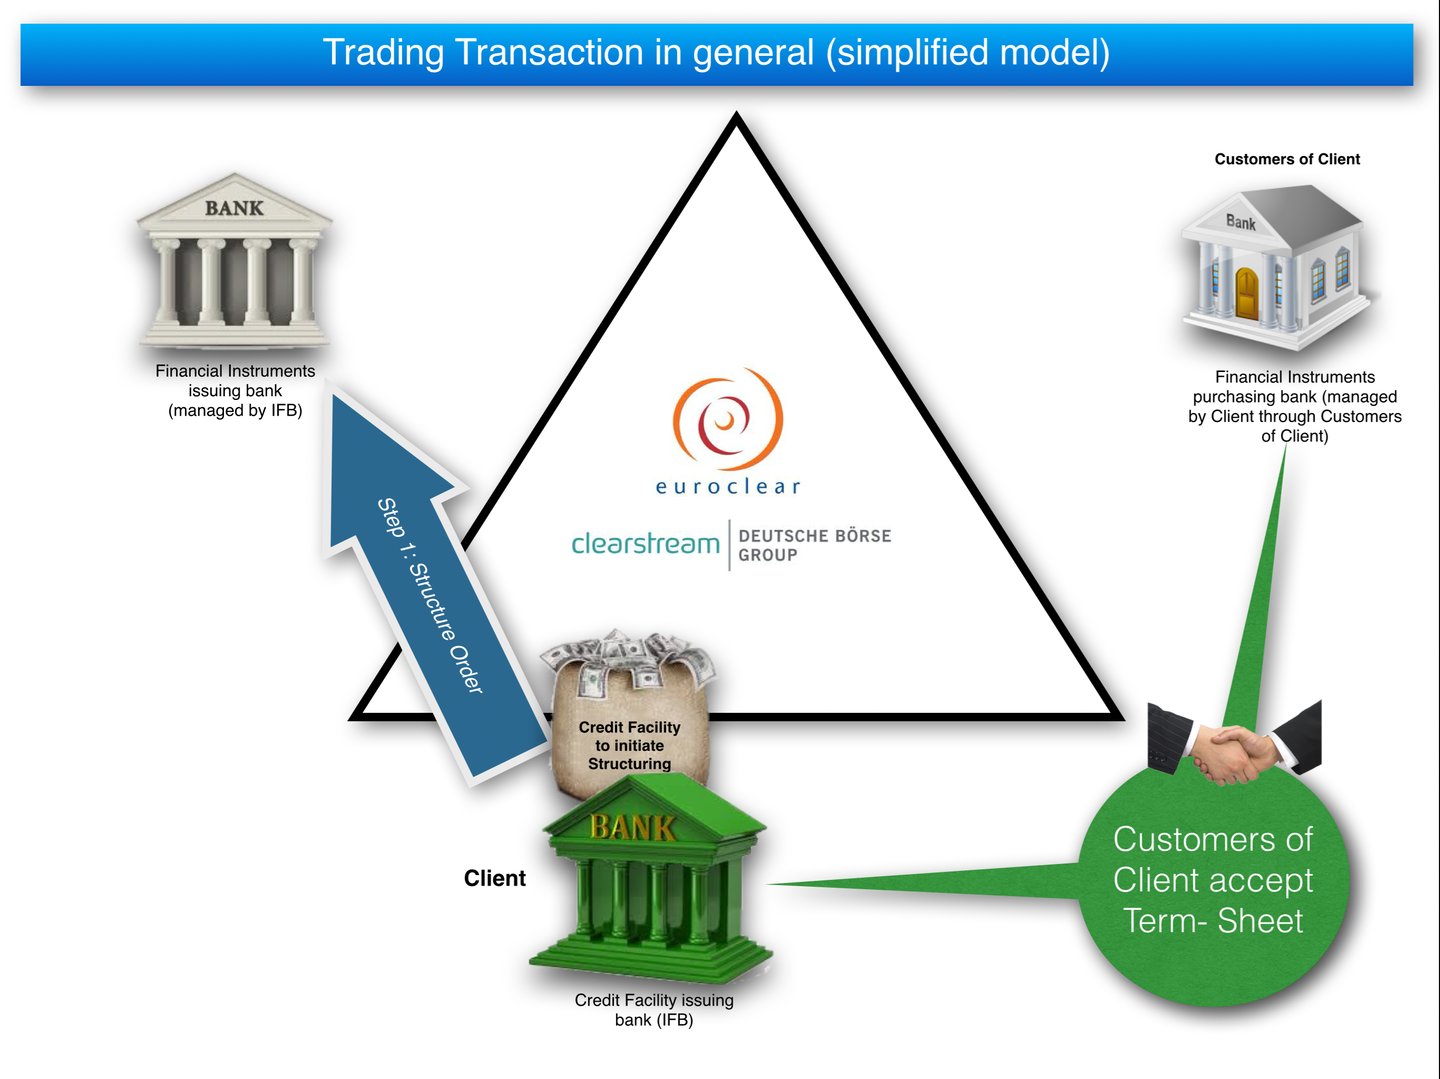
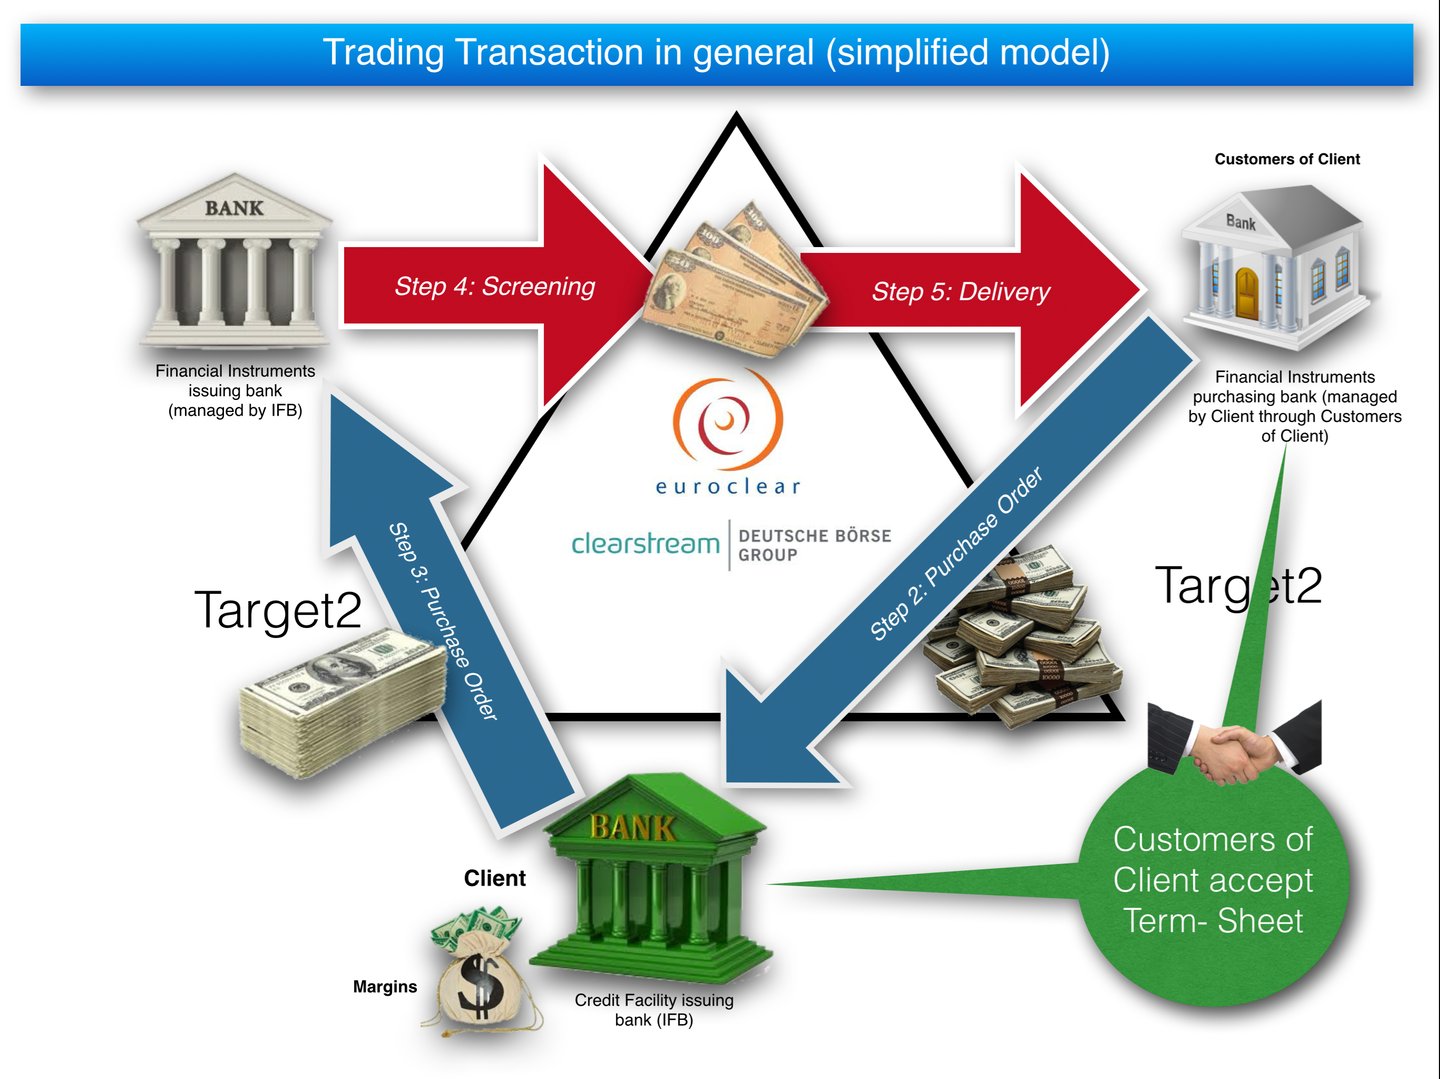
Die Rolle der Zwischenbank
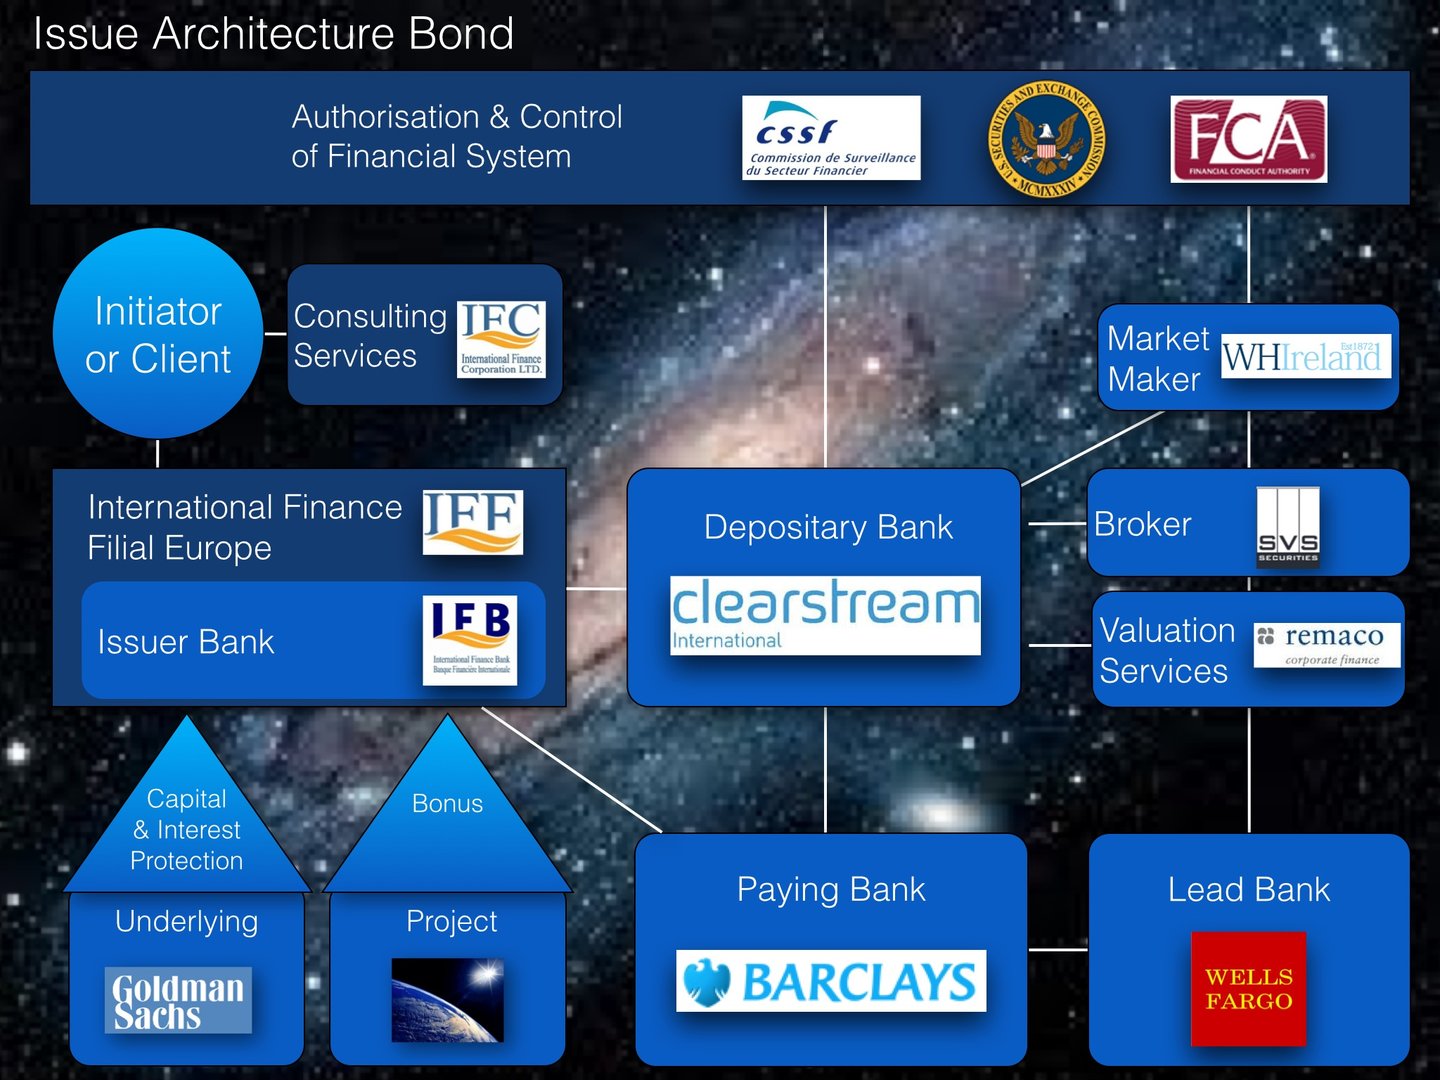
Die Rolle einer Zwischenbank bei der Begebung einer Medium Term Note (MTN) ist vielschichtig und von zentraler Bedeutung, insbesondere im Umgang mit führenden Banken als Emittenten dieser Instrumente. Nachfolgend ein detaillierter Überblick über die Funktionen der Zwischenbank:
1. Abstimmung und Verhandlung:
- Brücke zwischen Emittent und Anlegern: Der Intermediär fungiert als Brücke zwischen der emittierenden Bank und potenziellen Anlegern. Er erleichtert die Kommunikation und die Verhandlungen und stellt sicher, dass die Bedürfnisse und Erwartungen beider Parteien berücksichtigt werden.
- Kreditlinien: Die zwischengeschaltete Bank kann für den Emittenten eine Kreditlinie einrichten. Diese Kreditlinie stellt dem Emittenten die erforderliche Liquidität zur Unterstützung der MTN-Emission zur Verfügung.
- Bonitätsverbesserung: Der Intermediär kann Maßnahmen zur Bonitätsverbesserung arrangieren, um die Kreditwürdigkeit des Emittenten zu stärken. Dazu kann die Beschaffung von Garantien, Akkreditiven oder Versicherungspolicen Dritter gehören.
- Besicherungsvereinbarung: Auch die Bereitstellung von Sicherheiten zur Unterlegung der MTN-Emission ist eine mögliche Strategie. Dies kann bedeuten, dass bestimmte Vermögenswerte oder Erträge des Emittenten als Sicherheit für die MTNs zweckgebunden werden.
- Verhandlung der Konditionen: Der Vermittler verhandelt die Konditionen der MTN-Emission im Auftrag der Investoren. Dazu gehören der Zinssatz, die Laufzeit, Covenants und weitere wesentliche Bedingungen.
2. Marktanalyse und Preisgestaltung:
- Beurteilung der Marktbedingungen: Intermediäre analysieren die aktuellen Marktbedingungen, einschließlich Zinssätzen, Anlegernachfrage und Wirtschaftsindikatoren, um zu Zeitpunkt und Preisgestaltung der MTN-Emission zu beraten.
- Preisstrategie: Sie unterstützen die Entwicklung einer Preisstrategie, die den Zielen des Emittenten entspricht und zugleich für Investoren attraktiv ist.
3. Strukturierung des Geschäfts:
- Strukturierung der Transaktion: Der Intermediär berät zur optimalen Ausgestaltung der MTN unter Berücksichtigung der Finanzlage des Emittenten und der Marktbedingungen. Dazu gehört die Festlegung von Laufzeit, Kuponsatz und der Frage, ob der Zinssatz fest oder variabel ist.
- Dokumentation und Compliance: Sicherzustellen, dass alle erforderlichen Unterlagen vorliegen und den aufsichtsrechtlichen Standards entsprechen, ist eine zentrale Aufgabe des Intermediärs.
4. Vertriebsnetz:
- Ansprache von Investoren: Über ihr Netzwerk sprechen Intermediäre potenzielle Investoren an, darunter institutionelle Anleger, Fondsmanager und andere Banken.
- Book Building: Sie sind häufig in das Book-Building-Verfahren eingebunden und sammeln und verwalten Orders von Anlegern.
5. Risikobewertung:
- Kreditrisikoanalyse: Intermediäre führen eine eingehende Analyse des Kreditrisikos des Emittenten durch, liefern Anlegern Einschätzungen und unterstützen den Risikobewertungsprozess.
- Sorgfaltsprüfung: Sie führen eine Sorgfaltsprüfung durch, um die Glaubwürdigkeit und finanzielle Stabilität des Emittenten sicherzustellen.
6. Aufsichtsrechtliche Compliance und rechtliche Überwachung:
- Compliance: Sicherzustellen, dass die Emission der MTN den einschlägigen lokalen und internationalen Vorschriften entspricht, ist eine zentrale Aufgabe des Intermediärs.
- Rechtlicher Rahmen: Sie überwachen die rechtlichen Aspekte der Emission, einschließlich der Erstellung der Vereinbarungen und der Einhaltung der Wertpapiergesetze.
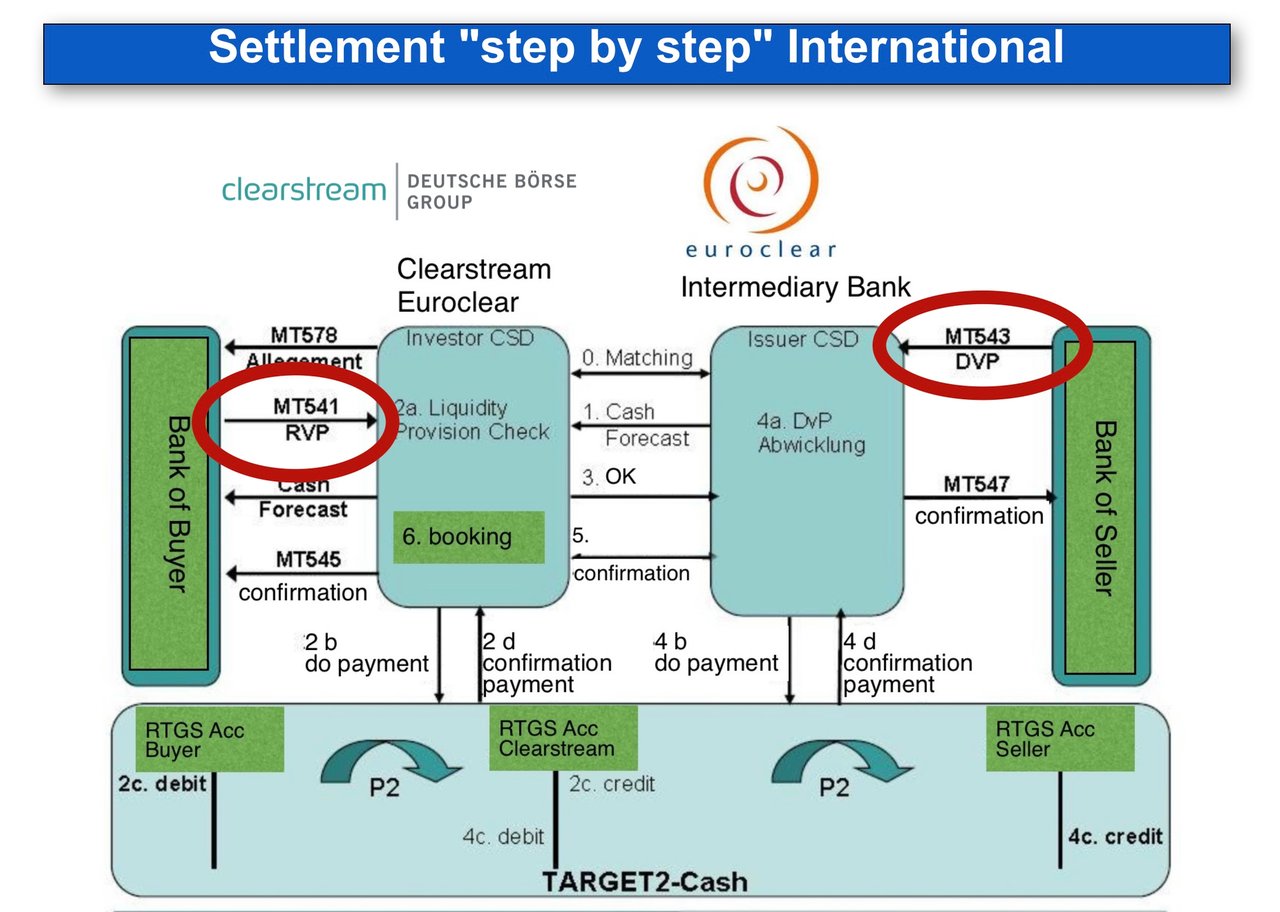
7. Abwicklung und Vermittlung:
- Koordination der Abwicklung: Nach der Emission koordiniert der Intermediär den Abwicklungsprozess zwischen dem Emittenten und den Anlegern.
- Abwicklung von Transaktionen: Sie begleiten den Transaktionsprozess und stellen die reibungslose Überweisung der Mittel und die Ausgabe der MTN sicher.
8. Leistungen nach der Emission:
- Market Making: In einigen Fällen erbringen Intermediäre Market-Making-Dienstleistungen und bieten Liquidität für die MTN im Sekundärmarkt an.
- Investor Relations: Sie können die laufende Betreuung der Anleger unterstützen und nach der Emission Aktualisierungen und Informationen bereitstellen.
Kurz gefasst
Die Intermediärbank spielt im Emissionsprozess von MTN eine entscheidende Rolle, insbesondere im Umgang mit führenden Banken. Ihre Expertise in Marktanalyse, Strukturierung von Transaktionen, Platzierung, Risikobewertung und regulatorischer Compliance ist von unschätzbarem Wert. Sie stellt sicher, dass die MTN-Emission effizient durchgeführt wird, die Ziele der emittierenden Bank erfüllt und den Interessen der Anleger entspricht. Ihre Beteiligung ist entscheidend, um die Lücke zwischen komplexen Finanzinstrumenten und den vielfältigen Bedürfnissen der Finanzmarktteilnehmer zu schließen.
Margen bei Bank-MTNs
Eine Bank-MTN (Bank Medium-Term Note) ist ein von einer Bank begebenes Schuldinstrument, in der Regel als nicht nachrangige, unbesicherte Schuldverschreibung (Schuldverschreibungen, die durch einen Deckungsstock aus Hypotheken oder Krediten an die öffentliche Hand besichert sind, sind Pfandbriefe bzw. gedeckte Schuldverschreibungen). Bank-MTNs haben üblicherweise eine Laufzeit von einem bis zehn Jahren und zahlen den Anlegern einen festen oder variablen Zinssatz. Die Emission einer Bank-MTN wird in der Regel von der emittierenden Bank selbst oder von einer anderen Bank arrangiert, die für den Emittenten als Platzeur oder Underwriter fungiert. Die Bank, die die Emission der Bank-MTN arrangiert, erhebt für ihre Leistungen eine Marge oder eine Gebühr, die vom Emissionserlös der Bank-MTN abgezogen wird. Die Marge wird üblicherweise als Prozentsatz des Nennwerts bzw. des Nominalbetrags der Bank-MTN ausgedrückt.
Primärmarkt
Die Marge für eine neue Bank-MTN-Emission am Primärmarkt hängt von verschiedenen Faktoren ab, etwa dem Kreditrating der emittierenden Bank, der Laufzeit und der Währung der Bank-MTN, den Marktbedingungen und der Nachfrage nach der Bank-MTN sowie den Verhandlungen zwischen Emittent und Arrangeur. Die Marge kann zudem davon abhängen, ob die Bank-MTN-Emission vom Arrangeur übernommen (Underwriting) oder platziert wird. Underwriting bedeutet, dass der Arrangeur sich verpflichtet, die Bank-MTN-Emission ganz oder teilweise vom Emittenten zu erwerben und anschließend zu einem höheren Preis an Anleger zu verkaufen. Bei der Platzierung handelt der Arrangeur als Beauftragter des Emittenten und versucht, Anleger zu finden, die bereit sind, die Bank-MTN-Emission zu einem festgelegten Preis zu erwerben. Das Underwriting ist für den Arrangeur mit einem höheren Risiko verbunden, weshalb er in der Regel eine höhere Marge berechnet als bei der Platzierung.
Zur Veranschaulichung der Berechnung von Margen sei eine hypothetische Emission betrachtet: Bank A begibt MTNs im Volumen von 12 Mrd. EUR mit Laufzeiten von zwei bis fünf Jahren. Wenn diese Schuldverschreibungen von einer anderen Bank mit einer Marge von 0,5 % ihres Nennwerts übernommen wurden, zahlt der Underwriter an Bank A 11,94 Mrd. EUR (12 Mrd. EUR abzüglich 0,5 % von 12 Mrd. EUR) für diese Bank-MTNs und verkauft sie anschließend zu ihrem Nennwert von 12 Mrd. EUR an Anleger, wodurch er 60 Mio. EUR (0,5 % von 12 Mrd. EUR) als Vergütung erzielt.
Sekundärmarkt
Die Marge beim Handel einer Bank-MTN im Sekundärmarkt ist die Differenz zwischen dem Geld- und dem Briefkurs der Bank-MTN. Der Geldkurs ist der höchste Preis, den ein Käufer für eine Bank-MTN zu zahlen bereit ist, und der Briefkurs ist der niedrigste Preis, den ein Verkäufer für eine Bank-MTN zu akzeptieren bereit ist. Die Marge spiegelt die Liquidität und die Volatilität der Bank-MTN sowie Angebot und Nachfrage wider. Sie kann zudem davon abhängen, ob die Bank-MTN außerbörslich (OTC) oder an einer Börse gehandelt wird. Beim OTC-Handel verhandeln Käufer und Verkäufer unmittelbar miteinander oder über Intermediäre wie Broker oder Händler. Beim Börsenhandel nutzen Käufer und Verkäufer eine zentrale Plattform, die Aufträge zusammenführt und Geschäfte ausführt. Der Börsenhandel bietet in der Regel mehr Transparenz und Standardisierung und kann daher geringere Margen aufweisen als der OTC-Handel.
Zur Veranschaulichung der Margenberechnung am Sekundärmarkt betrachten wir eine hypothetische, an einer Börse gehandelte Bank-MTN mit einem Nennwert von EUR 100.000, einer Restlaufzeit von drei Jahren und einem jährlichen Kupon von 1 %. Ihr Preis hängt dann von ihrer Rendite bis zur Fälligkeit (Yield-to-Maturity, YTM) ab, d. h. der annualisierten Rendite, die ein Anleger erzielen würde, wenn er die Bank-MTN zum aktuellen Preis erwürbe und bis zum Fälligkeitstag hielte. Die YTM verhält sich umgekehrt zum Preis der Bank-MTN: Steigt die YTM, sinkt der Preis und umgekehrt. Beträgt die YTM dieser Schuldverschreibung beispielsweise 0,75 %, läge ihr Preis bei rund EUR 100.739; dieser ergibt sich, indem die künftigen Zahlungsströme (Zinszahlungen und Kapitalrückzahlung) mit der YTM nach folgender Formel abgezinst werden:
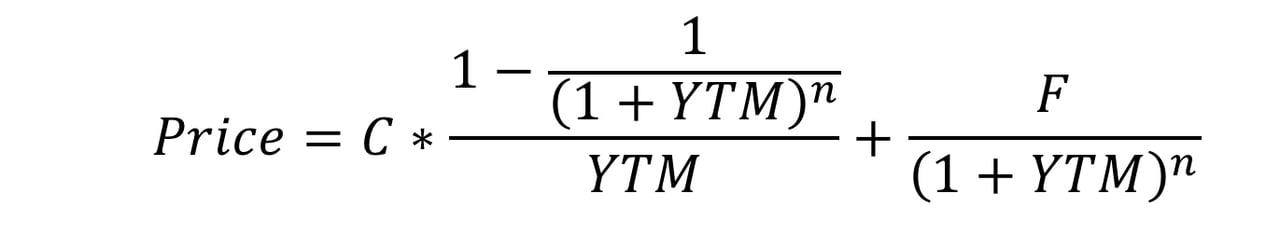
wobei C die jährliche Kuponzahlung (EUR 1.000), F der Nennwert (EUR 100.000), YTM als Dezimalzahl ausgedrückt (0,0075) und n die Anzahl der Jahre bis zur Fälligkeit (3) ist.
Würde diese Bank-MTN an einer Börse gehandelt, ergäben sich Geld- und Briefkurs aus den Marktkräften von Angebot und Nachfrage. Betrüge beispielsweise der Geldkurs EUR 100.690 und der Briefkurs EUR 100.790, so läge die Marge bei EUR 100, also der Differenz zwischen Geld- und Briefkurs. Die Marge entspräche dem Gewinn, den ein Händler oder Broker durch den Kauf der Bank-MTN zum Geldkurs und den Verkauf zum Briefkurs erzielen würde. Die Marge spiegelte zugleich die Liquidität und die Volatilität der Bank-MTN wider: Ist die Bank-MTN hochliquide und stabil, fällt die Marge gering aus; ist sie illiquide und volatil, fällt die Marge hoch aus.
Kaufverfahren
1. Ersteinzahlung auf das Konto des Kunden bei IFB
Der erste Schritt: Der Kunde zahlt die erforderlichen Mittel auf sein Konto bei der International Financial Bank (IFB) ein, nachdem er die erforderlichen Konten eröffnet und sämtliche Compliance-Anforderungen erfüllt hat.
2. Sorgfaltsprüfung und Compliance-Prozess
Die Bank führt eine Sorgfaltsprüfung und Compliance-Prüfungen in Bezug auf den Kunden und die Wertpapiere durch (Emittent, ISIN, Verwahrkette)
3. Beauftragung eines Transaktionsintermediärs (sofern zutreffend)
Ein Vermittler kann den Kunden vorstellen, ist jedoch an der Ausführung nicht beteiligt und erhält ohne schriftliches Mandat des Kunden keinerlei Informationen.
4. Einrichtung eines Treuhandkontos (falls erforderlich)
Es wird eine Treuhandvereinbarung geschlossen, um sicherzustellen, dass die Gelder und die Finanzinstrumente während der Transaktion geschützt sind.
5. Unterzeichnung des Kaufvertrags
In dieser Phase ist nun ein vertieftes Verständnis der Vertragsbedingungen erforderlich, insbesondere hinsichtlich Volumen, Tranchen und zeitlichem Ablauf der Finanzinstrumente.
- Volumen: Der gesamte Nennwert der zu handelnden MTN muss im Vertrag ausdrücklich festgelegt sein. MTN werden in der Regel in Stückelungen ab 10 Mio. USD bis zu mehreren Milliarden begeben, das Volumen kann jedoch je nach Struktur des Geschäfts variieren.
- Tranchen: Wird die MTN in mehreren Tranchen (Teilbeträgen) begeben, muss dies im Kaufvertrag klar festgehalten werden. Tranchen helfen, das Risiko und den zeitlichen Ablauf der Transaktion zu steuern.
- Tranchengröße: Der Vertrag sollte die Größe jeder Tranche festlegen (z. B. 500 Millionen USD je Tranche).
- Lieferplan: Der Zeitplan für die Ausgabe jeder Tranche ist festzulegen; die Ausgabe kann monatlich, vierteljährlich oder nach Vereinbarung erfolgen.
- Bedingungen für die Freigabe von Tranchen: Die Vereinbarung sollte alle Bedingungen oder Meilensteine festlegen (z. B. erfolgreiche KYC-Prüfung und Sorgfaltsprüfung), die erfüllt sein müssen, bevor weitere Tranchen freigegeben werden.
Diese Elemente stellen sicher, dass die Transaktion gestaffelt abgewickelt wird, um Risiko und Liquidität zu steuern, insbesondere bei Geschäften mit hohem Volumen.
6. MTN-Transaktionsablauf
Dieser Schritt ist entscheidend für das Verständnis der Übertragung der MTN und der Zahlungsmechanismen. Er umfasst Angaben zu der Infrastruktur und den Systemen, die zur Abwicklung der Transaktion eingesetzt werden.
A. Prüfung der MTN
Die Bank stellt sicher, dass die MTN echt und gültig ist und geliefert werden kann. Dies umfasst die Prüfung von:
- Bonität und Ansehen des Emittenten.
- Rechtlicher Durchsetzbarkeit und Übertragbarkeit des Instruments.
B. Übertragung des MTN über einen Zentralverwahrer (CSD)
MTNs werden in der Regel über einen Zentralverwahrer (CSD) gehalten und übertragen. CSDs bieten ein hohes Maß an Sicherheit, Transparenz und Effizienz bei der Übertragung von Finanzinstrumenten. Gängige CSDs sind in diesem Fall Euroclear, Clearstream oder die Depository Trust & Clearing Corporation (DTCC).
Rolle des CSD: Der CSD fungiert als Intermediär, der die Übertragung der MTN zwischen Käufer und Verkäufer abwickelt. Sobald die Kaufvereinbarung vorliegt, erfolgen die folgenden Schritte:
- Lieferung gegen Zahlung (Delivery versus Payment, DvP): Die MTN wird dem Käufer (dem Kunden) erst nach erfolgter Zahlung geliefert. Der Zentralverwahrer (CSD) stellt die synchronisierte Übertragung von Wertpapier und Geldmitteln sicher und verringert so das Kontrahentenrisiko.
- Elektronische Übertragung: Die MTN wird elektronisch vom Verwahrkonto des Verkäufers auf das Verwahrkonto des Käufers beim CSD (z. B. Euroclear-Konto) übertragen.
- Bestätigung: Der Zentralverwahrer (CSD) stellt beiden Parteien eine Übertragungsbestätigung aus und stellt so sicher, dass das Wertpapier den Eigentümer gewechselt hat.
C. Zahlung über RTGS (Real-Time Gross Settlement)
Die Zahlung für den Erwerb der MTN wird in der Regel über ein Echtzeit-Bruttozahlungssystem (Real-Time Gross Settlement, RTGS) abgewickelt, das eine unmittelbare und endgültige Abwicklung der Gelder ermöglicht. RTGS-Systeme werden für Transaktionen mit hohen Beträgen eingesetzt und in der Regel von Zentralbanken betrieben.
Merkmale von RTGS:
- Sofortige Abwicklung: Zahlungen werden einzeln und in Echtzeit abgewickelt, das heißt, die Gelder werden unverzüglich übertragen und können nicht rückgängig gemacht werden.
- Endgültigkeit der Zahlung: Die Überweisung der Gelder ist unwiderruflich und bietet beiden Parteien Sicherheit.
Die Kombination aus CSD für die Wertpapierübertragung und RTGS für die Zahlung schafft ein sicheres Echtzeit-Transaktionsumfeld und minimiert Risiken im Zusammenhang mit verzögerter Abwicklung oder Ausfall von Gegenparteien.
7. Endgültige Geldüberweisung
Zahlung und Lieferung erfolgen am Abwicklungstag gleichzeitig (Lieferung gegen Zahlung, DvP), sodass der Kunde nur gegen Erhalt der Wertpapiere zahlt.
8. Verwahrung und Nutzung nach der Transaktion
Nach der Abwicklung werden die MTNs im Depot des Kunden bei IFB verwahrt.
9. Aufsichtsrechtliche Berichterstattung und Besteuerung
Schließlich muss der Kunde seinen regulatorischen Pflichten nachkommen und etwaige steuerliche Folgen der Transaktion beachten.
Kauf und Verkauf von MTNs: Marktpreise, Emissionsabschläge und Diskontpapiere
MTNs werden zu Marktpreisen gehandelt, die vom Kupon, der Restlaufzeit, der Bonität des Emittenten und dem aktuellen Renditeniveau abhängen. Im Sekundärmarkt notiert eine Schuldverschreibung mit niedrigem Kupon unter pari, wenn die Renditen gestiegen sind. Im Primärmarkt enthält jede strukturierte Emission eine Marge zwischen dem Preis, den der Emittent erhält, und dem Preis, zu dem die Schuldverschreibungen platziert werden – andernfalls würde keine Bank daran verdienen. Diese Bruttomarge (Management-, Übernahme- und Verkaufsprovisionen bzw. der Re-Offer-Abschlag) wird zwischen den Konsortialführern, den Händlern und Brokern sowie der IFB als Strukturierer aufgeteilt; ein Teil davon wird mitunter als Abschlag auf den Ausgabepreis an die Kunden weitergegeben. Der Abschlag ist in den endgültigen Bedingungen bzw. im Pricing Supplement dokumentiert. Darüber hinaus werden Diskontpapiere (Discount Notes) bewusst unter pari begeben und bei Fälligkeit zu pari zurückgezahlt: Beispiele sind US-Schatzwechsel (U.S. Treasury Bills) und die Diskontpapiere der International Finance Corporation (IFC, Mitglied der Weltbankgruppe), die in US-Dollar und in Offshore-Renminbi mit Laufzeiten von über Nacht bis 360 Tagen begeben werden. Die Höhe eines Abschlags ist für sich genommen nicht der Maßstab für die Seriosität: Bei langlaufenden strukturierten Produkten summiert sich eine Strukturierungsmarge von 1–2 % pro Jahr über zehn Jahre auf mehr als 10–20 % des Nennwerts, und ein entsprechender, im Voraus auf den Ausgabepreis gewährter Abschlag kann durchaus legitim sein. Entscheidend ist das Instrument selbst: Die IFB strukturiert und platziert Schuldverschreibungen mit identifizierbarem Emittenten, einer ISIN und Abwicklung über ein anerkanntes Clearingsystem.
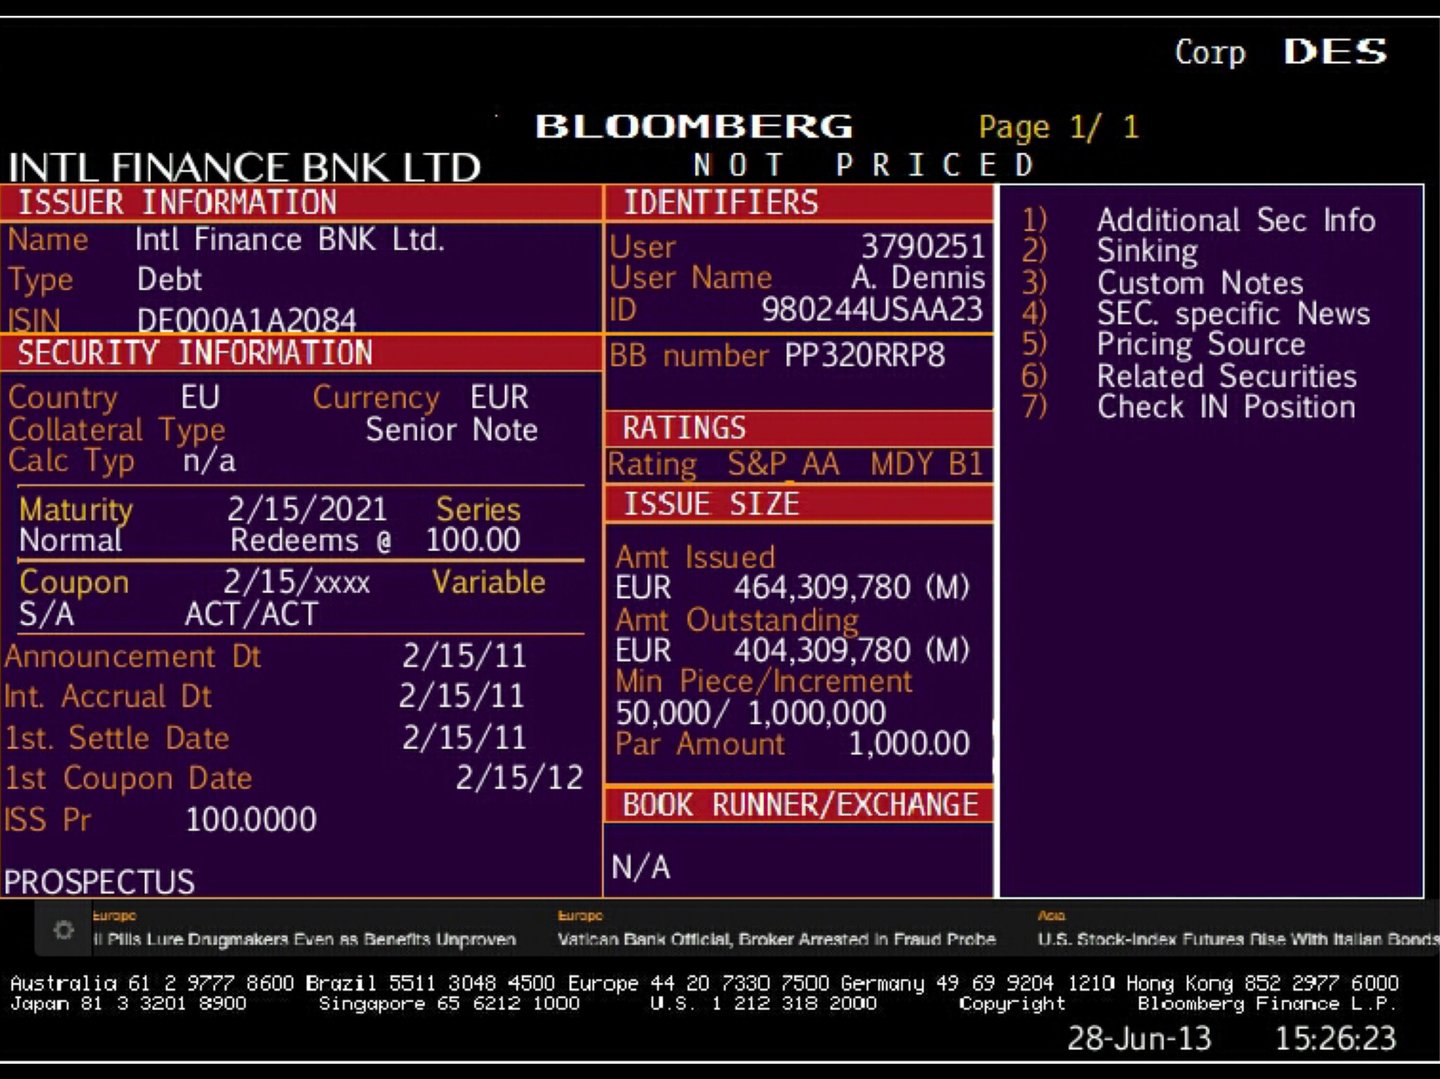
Für Kunden führt IFB Käufe und Verkäufe von MTNs über anerkannte Clearingsysteme (Euroclear, Clearstream, DTC) nach dem Prinzip Lieferung gegen Zahlung durch, nach vollständiger KYC/AML-Prüfung des Kunden und Verifizierung der Wertpapiere anhand von ISIN und Depotauszug.
Die Orientierung im Markt für Medium Term Notes (MTNs) erfordert einen Partner mit außergewöhnlicher Expertise, globaler Reichweite und dem Anspruch, Ihren individuellen Anforderungen gerecht zu werden. Genau hier setzt die International Finance Bank (IFB) an. Wir unterstützen Unternehmen, die ihre Finanzierungsquellen durch MTN-Programme diversifizieren möchten. Unser hochqualifiziertes Team liefert fundierte Markteinschätzungen und belastbare Risikomanagementstrategien, damit Sie die flexiblen und kosteneffizienten Möglichkeiten, die MTNs bieten, optimal nutzen können.
Wenn Sie sich für IFB als Emittenten oder vermittelnde Bank Ihrer MTN entscheiden, erhalten Sie Zugang zu einem Team, das sich der Entwicklung maßgeschneiderter Finanzlösungen widmet. Wir wissen, wie wichtig Flexibilität in einem schnellen und unvorhersehbaren Geschäftsumfeld ist. Mit unserem MTN-Programm haben Sie die Möglichkeit, Struktur, Währung und Zeitpunkt Ihrer Schuldverschreibungen an Ihre spezifischen Anforderungen anzupassen. Wir sind bestrebt, Ihre Schuldverschreibungen bei geeigneten Investoren zu platzieren. In einer zunehmend komplexen Finanzwelt begleitet IFB Sie dabei, das volle Potenzial von Medium Term Notes zu erschließen und Ihr Unternehmen voranzubringen.
Möchten Sie mehr darüber erfahren, wie Finanzinstrumente berechnet werden?
Das Handbuch der Finanzinstrumente
Mathematik der Finanzmärkte
Modellierung, Bewertung und Risikofragen bei Finanzinstrumenten und Derivaten
Finanzberechnungen beherrschen
Eine Schritt-für-Schritt-Anleitung zur Mathematik von Finanzmarktinstrumenten
Weiterführende Informationen