Derivative Finanzinstrumente
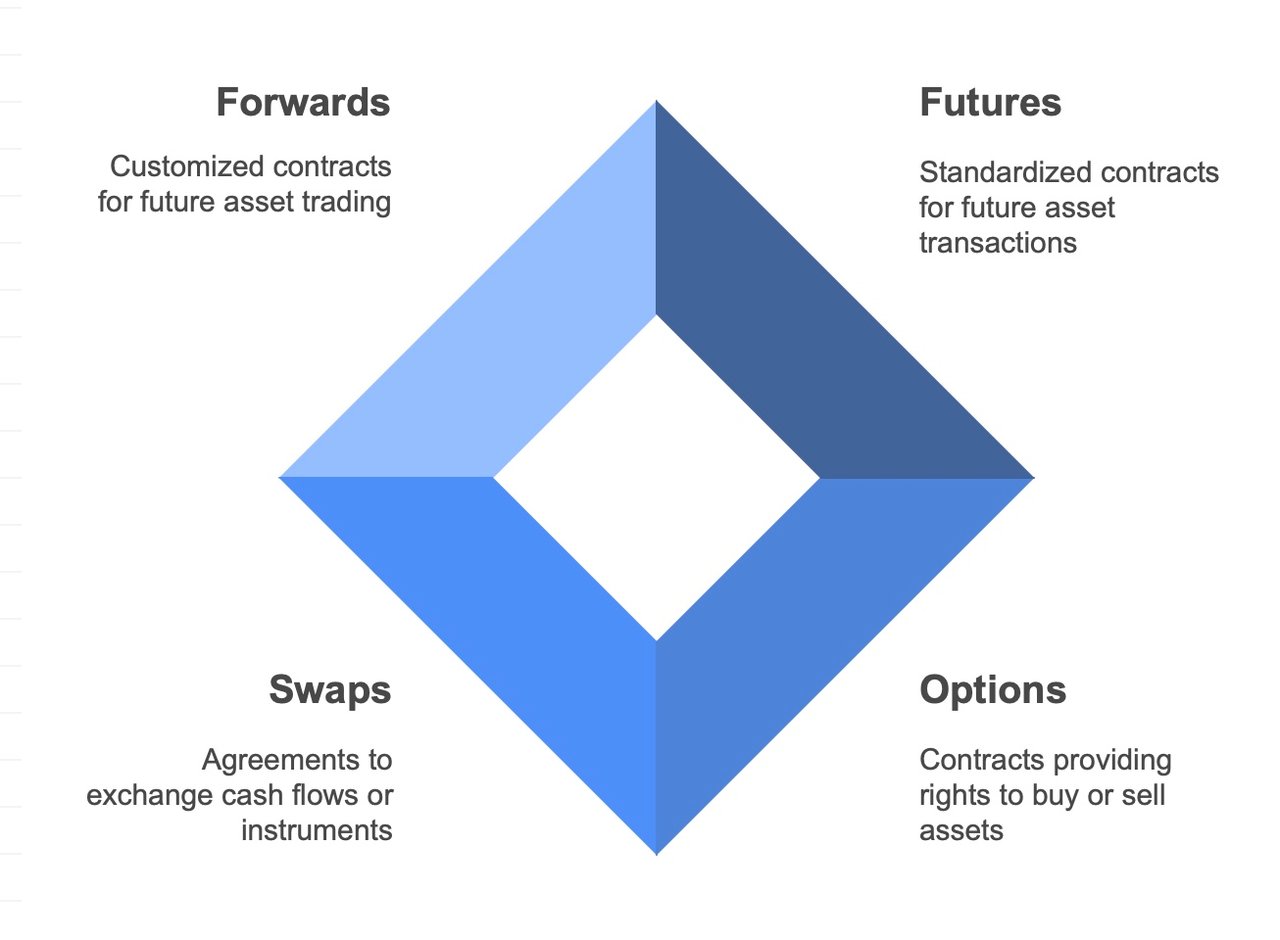
Futures, Optionen und Termingeschäfte
Handel mit Futures und Optionen
Der Handel an den Finanzmärkten umfasst verschiedene Arten von Instrumenten; zu den gängigsten zählen Futures und Optionen. Diese Derivate werden zur Absicherung von Risiken, zur Spekulation auf künftige Kursbewegungen und für den Zugang zu sonst schwer handelbaren Vermögenswerten oder Märkten eingesetzt. Nachfolgend finden Sie eine umfassende Anleitung zum Handel mit Futures und Optionen:
Futures-Handel
Der Terminhandel umfasst den Handel mit Terminkontrakten, also Vereinbarungen über den Kauf oder Verkauf eines Basiswerts zu einem im Voraus festgelegten Preis und Termin in der Zukunft. Das Verfahren umfasst in der Regel folgende Schritte:
- Marktanalyse: Hierzu gehört das Verständnis der Dynamik des jeweiligen Terminmarkts, für den Sie sich interessieren, einschließlich der fundamentalen und technischen Faktoren, die die Preise beeinflussen.
- Kontoeinrichtung: Für den Handel mit Futures ist ein spezielles Brokerage-Konto erforderlich, beispielsweise bei uns oder bei einem anderen Unternehmen, das Dienstleistungen für den Futures-Handel anbietet.
- Kontraktauswahl: Jeder Terminkontrakt steht für eine bestimmte Menge und Qualität eines Vermögenswerts, der zu einem zukünftigen Termin geliefert wird. Händler wählen Kontrakte nach Liefermonat und Preis aus.
- Positionierung: Händler können entweder eine Long-Position eingehen (Kauf eines Kontrakts in Erwartung eines Kursanstiegs) oder eine Short-Position eingehen (Verkauf eines Kontrakts in Erwartung eines Kursrückgangs).
- Margin und Hebelwirkung: Beim Handel mit Futures wird ein Margin-Betrag hinterlegt und nicht der volle Wert des Kontrakts. Dies ermöglicht eine Hebelwirkung, d. h. die Kontrolle eines großen Volumens eines Vermögenswerts mit vergleichsweise geringem Kapitaleinsatz.
- Positionsmanagement: Nach dem Eingehen einer Position müssen Händler ihre Geschäfte überwachen und anhand der Marktschwankungen anpassen.
- Schließen der Position: Die meisten Terminkontrakte werden vor dem Lieferdatum durch ein dem ursprünglichen Geschäft entgegengesetztes Geschäft glattgestellt.
Optionshandel
Der Optionshandel betrifft den Handel mit Optionskontrakten, die dem Käufer das Recht, nicht jedoch die Pflicht einräumen, einen Basiswert vor einem bestimmten Datum zu einem festgelegten Preis zu kaufen (Call-Option) oder zu verkaufen (Put-Option).
- Marktanalyse: Wie beim Terminhandel ist auch beim Optionshandel das Verständnis der Marktdynamik von entscheidender Bedeutung.
- Kontoeinrichtung: Für den Optionshandel ist ebenfalls ein Brokerage-Konto erforderlich, beispielsweise bei uns; aufgrund der Komplexität des Optionshandels können jedoch zusätzliche Berechtigungen erforderlich sein.
- Kontraktauswahl: Optionskontrakte legen den Ausübungspreis (den Preis, zu dem der Basiswert gekauft oder verkauft werden kann) und den Verfallstag fest. Händler wählen Kontrakte anhand ihrer Markteinschätzung und ihrer Strategie aus.
- Positionierung: Kauf einer Call-Option bei erwartetem Preisanstieg oder Kauf einer Put-Option bei erwartetem Preisrückgang. Händler können Optionen auch verkaufen bzw. „schreiben“, was jedoch mit einem erhöhten Risiko verbunden ist.
- Positionsmanagement: Händler müssen ihre Optionspositionen genau überwachen und bei veränderten Marktbedingungen Anpassungen vornehmen.
- Schließen der Position: Optionen können durch den Verkauf des Kontrakts geschlossen werden, wenn Sie ihn ursprünglich gekauft haben, oder durch den Rückkauf des Kontrakts, wenn Sie ihn ursprünglich verkauft (geschrieben) haben. Alternativ können Optionen verfallen oder, sofern sie im Geld sind, ausgeübt werden, um den Basiswert zu kaufen oder zu verkaufen.
Händler erzielen im Futures- und Optionshandel Gewinne, wenn ihre Prognosen zur Marktrichtung zutreffen. Diese Handelsarten sind jedoch mit erheblichen Risiken verbunden und möglicherweise nicht für alle Anleger geeignet. Es ist wesentlich, die Risiken zu verstehen und eine solide Handelsstrategie zu entwickeln, bevor man beginnt.
An den Finanzmärkten sind Call- und Put-Optionen derivative Kontrakte, die dem Inhaber das Recht, nicht jedoch die Verpflichtung einräumen, einen Basiswert zu einem vorab festgelegten Preis vor oder an einem bestimmten Datum zu kaufen oder zu verkaufen. Die Unterscheidung zwischen diesen Optionen und ihre Behandlung nach europäischem und US-amerikanischem Recht betrifft im Wesentlichen die Ausgestaltung der Option, namentlich den Zeitpunkt, zu dem die Option ausgeübt werden kann.
Call-Optionen:
- Call-Option: Gewährt dem Inhaber das Recht, einen Basiswert innerhalb eines bestimmten Zeitraums zu einem festgelegten Preis (Ausübungspreis) zu erwerben.
Put-Optionen:
- Verkaufsoption (Put): Gewährt dem Inhaber das Recht, einen Basiswert innerhalb eines bestimmten Zeitraums zu einem festgelegten Preis zu verkaufen.
Der wesentliche Unterschied zwischen diesen Optionen liegt in den Rechten, die sie gewähren:
- Eine Kaufoption wird eingesetzt, wenn ein Anleger einen Kursanstieg des Basiswerts erwartet.
- Eine Put-Option wird eingesetzt, wenn ein Anleger einen Kursrückgang des Basiswerts erwartet.
Europäisches vs. US-amerikanisches Recht:
Der wesentliche Unterschied zwischen europäischen und US-amerikanischen Optionen ergibt sich nicht aus dem Gesetz als solchem, sondern aus den Bedingungen der Optionskontrakte selbst, die von den Börsen, an denen sie gehandelt werden, standardisiert werden.
- Europäische Optionen: Können nur am Verfalltag ausgeübt werden, nicht früher. Dies gilt sowohl für Call- als auch für Put-Optionen. Bei europäischen Optionen geht es vielmehr um die Art der Ausübung als um den geografischen Bezug; sie können für Kontrakte gelten, die an beliebigen Orten der Welt gehandelt werden.
- Optionen amerikanischen Stils: Können jederzeit bis einschließlich zum Verfalltag ausgeübt werden. Diese Flexibilität ermöglicht es dem Inhaber, günstige Kursbewegungen des Basiswerts zu jedem Zeitpunkt während der Laufzeit des Kontrakts zu nutzen.
Rechtlicher und aufsichtsrechtlicher Rahmen:
Der Unterschied zwischen amerikanischen und europäischen Optionen liegt zwar vor allem in der Art der Ausübung, der Handel mit diesen Finanzinstrumenten unterliegt jedoch der aufsichtsrechtlichen Überwachung, um faire Praktiken, Marktintegrität und Anlegerschutz zu gewährleisten. In den Vereinigten Staaten beaufsichtigen die Securities and Exchange Commission (SEC) und die Commodity Futures Trading Commission (CFTC) die Optionsmärkte. In Europa hat zwar jedes Land eine eigene Aufsichtsbehörde, doch sorgt die EU-Gesetzgebung – MiFID II und MiFIR sowie EMIR für Derivate – für einheitliche aufsichtsrechtliche Rahmenbedingungen in den Mitgliedstaaten.
Auswirkungen für Anleger:
- Flexibilität: Amerikanische Optionen bieten mehr Flexibilität und ermöglichen es Anlegern, schneller auf Marktveränderungen zu reagieren.
- Prämienkosten: Die zusätzliche Flexibilität von Optionen amerikanischen Stils macht sie häufig teurer als Optionen europäischen Stils.
- Strategischer Einsatz: Die Wahl zwischen amerikanischen und europäischen Optionen kann die Anlagestrategie und das Risikomanagement erheblich beeinflussen.
Während Kauf- und Verkaufsoptionen weltweit gemeinsamen Prinzipien folgen, liegt der Unterschied zwischen europäischen und amerikanischen Optionen in der Ausübungsart und nicht in Unterschieden zwischen europäischem und US-amerikanischem Recht. Anleger müssen diese Unterschiede kennen, um ihre Handelsstrategien auf ihre Risikotoleranz und ihre Markteinschätzung abzustimmen.
Terminhandel (Forwards)
Der Handel mit Termingeschäften (Forwards) erweist sich als entscheidender Mechanismus für Anleger, Unternehmen und Finanzinstitute, um Risiken abzusichern, auf künftige Preisbewegungen zu spekulieren und Rohstoffe oder Finanzwerte zu vorab vereinbarten Preisen zu sichern. Diese Form des Derivatehandels ist Privatanlegern weniger geläufig als verwandte Instrumente wie Futures und Optionen, spielt jedoch im globalen Finanzsystem eine bedeutende Rolle. Dieser Beitrag beleuchtet Wesen, Funktionsweise, Anwendungsfelder, Vorteile und inhärente Risiken des Forwardhandels und vermittelt einen umfassenden Einblick in seine strategische Bedeutung.
Grundlagen des Terminhandels mit Forwards
Der Terminhandel beruht auf einer vertraglichen Vereinbarung zwischen zwei Parteien, einen Vermögenswert zu einem festgelegten Preis an einem künftigen Datum zu kaufen oder zu verkaufen. Anders als Futures, die standardisiert sind und an Börsen gehandelt werden, sind Terminkontrakte (Forwards) außerbörsliche Vereinbarungen (OTC), die auf die Vorgaben der Vertragsparteien zugeschnitten sind. Diese Individualisierung bietet größere Flexibilität, bringt jedoch auch ein Kreditrisiko mit sich, da keine zentrale Clearingstelle die Transaktion garantiert.
Wesentliche Merkmale und Funktionsweisen
- Anpassbarkeit: Terminkontrakte lassen sich auf jeden Rohstoff, jede Währung und jedes Finanzinstrument zuschneiden und mit beliebigem Betrag und beliebiger Laufzeit ausstatten.
- Abwicklung: Die Abwicklung eines Terminkontrakts kann durch physische Lieferung des Basiswerts oder durch Barausgleich erfolgen.
- Preisbildung: Der Terminpreis wird bei Abschluss des Kontrakts festgelegt und von Faktoren wie dem Kassakurs, dem risikofreien Zinssatz und der Restlaufzeit beeinflusst.
Strategische Anwendungen
- Absicherung: Eine der Hauptanwendungen von Termingeschäften ist die Absicherung gegen Preisschwankungen. Durch die Festschreibung von Preisen für Rohstoffe, Währungen oder andere Vermögenswerte können sich Unternehmen vor nachteiligen Marktpreisbewegungen schützen.
- Spekulation: Händler können Termingeschäfte (Forwards) zur Spekulation auf künftige Preisbewegungen von Vermögenswerten einsetzen, um von prognostizierten Veränderungen zu profitieren.
- Arbitrage: Arbitrageure nutzen Preisunterschiede zwischen verschiedenen Märkten oder Instrumenten aus, indem sie mittels Terminkontrakten risikolose Gewinne sichern.
Vorteile des Terminhandels
- Risikomanagement: Durch die Sicherung von Preisen für künftige Transaktionen können Termingeschäfte die mit schwankenden Marktpreisen verbundene Unsicherheit erheblich verringern.
- Kosteneffizienz: Forwards erfordern in der Regel keine Vorabzahlungen (abgesehen von möglichen Margin-Anforderungen) und stellen daher eine kosteneffiziente Möglichkeit dar, künftige Preisbewegungen abzusichern oder sich dagegen zu schützen.
- Flexibilität: Die Möglichkeit, die Bedingungen von Termingeschäften individuell zu gestalten, erlaubt es den Parteien, ihr finanzielles Risiko oder ihre Anlageziele genau abzubilden.
Inhärente Risiken und Überlegungen
- Kontrahentenrisiko: Das Fehlen einer zentralen Clearingstelle im OTC-Markt führt dazu, dass das Risiko besteht, dass eine Partei ihren Verpflichtungen nicht nachkommt.
- Liquiditätsrisiko: Die Auflösung eines Terminkontrakts vor Fälligkeit kann schwierig sein und unter Umständen den Abschluss einer neuen Vereinbarung mit einer anderen Partei erforderlich machen.
- Marktrisiko: Entwickeln sich die Marktbedingungen entgegen der Position einer Partei in einem Termingeschäft, kann dies zu erheblichen Verlusten führen, zumal diese Kontrakte häufig mit Hebelwirkung abgeschlossen werden.
Orientierung im regulatorischen Umfeld
Die aufsichtsrechtliche Überwachung von Termingeschäften unterscheidet sich je nach Rechtsordnung und zielt vor allem auf mehr Markttransparenz und die Verringerung systemischer Risiken. Die Reformen nach der Finanzkrise von 2008 haben die Meldepflicht für OTC-Derivatgeschäfte, einschließlich Termingeschäften, in den Vordergrund gerückt, um die Einsicht der Aufsichtsbehörden zu verbessern und das Kontrahentenrisiko zu verringern.
Kurz gefasst
Der Handel mit Forwards bietet Marktteilnehmern ein präzises Instrument, um finanzielle Risiken zu steuern, auf Kursentwicklungen zu spekulieren und Preise für Rohstoffe und andere Vermögenswerte festzuschreiben. Der strategische Einsatz von Forward-Kontrakten erfordert ein gründliches Verständnis ihrer Funktionsweise, ihrer Vorteile und Risiken sowie eine fortlaufende Aufmerksamkeit gegenüber dem regulatorischen Umfeld. Da sich die globalen Märkte weiterentwickeln, wird der Forwardhandel ein zentraler Bestandteil der Finanzstrategien von Unternehmen, Anlegern und Finanzinstituten weltweit bleiben und dabei die sensible Balance zwischen Chancen und Risiken wahren.
Die Wertpapieraufsichtsbehörden arbeiten international über die International Organization of Securities Commissions (IOSCO) zusammen, deren Multilateral Memorandum of Understanding den Informationsaustausch bei grenzüberschreitenden Untersuchungen wegen Marktmissbrauchs vorsieht. IFB selbst ist von der Anjouan Offshore Finance Authority (AOFA) zugelassen und beaufsichtigt.