Innovative Finanzinstrumente für dynamische Finanzierungslösungen
Bei der International Finance Bank (IFB) sind wir darauf spezialisiert, maßgeschneiderte Finanzierungs- und Anlagestrukturen zu entwickeln, mit denen unsere Kunden ihre Finanzierungs- und Anlageziele präzise und effizient erreichen können. Ob Sie als Unternehmen Ihr Kapital optimieren möchten, als Anleger Ihr Portfolio diversifizieren wollen oder als Organisation eine innovative Finanzierung benötigen – die IFB bietet ein umfassendes Spektrum an Lösungen, die auf Ihre individuellen Anforderungen zugeschnitten sind.
Unsere Expertise umfasst eine Vielzahl von Finanzstrukturen, darunter Anlagevehikel, Fremd- und Eigenkapitalfinanzierung, Lösungen der strukturierten Finanzierung sowie Instrumente der Handels- und Exportfinanzierung. Jedes Vehikel wird sorgfältig darauf ausgelegt, Ihren strategischen Zielen zu entsprechen, die finanzielle Flexibilität zu erhöhen und Risiken in einem sich wandelnden globalen Marktumfeld zu mindern.
Bei der IFB gehen wir über das herkömmliche Bankgeschäft hinaus und bieten fortschrittliche Lösungen wie Immobilien-Investmentgesellschaften (REITs), Special Purpose Acquisition Companies (SPACs), Green Bonds und Strukturierte Schuldverschreibungen an. Indem wir Innovation mit einem kundenorientierten Ansatz verbinden, stellen wir sicher, dass Ihre Finanzstrategien solide und nachhaltig sind und erfolgreich positioniert werden.
IFB ist ein engagierter Partner in der Komplexität des modernen Finanzwesens. Entdecken Sie unser Spektrum an Finanzvehikeln und erfahren Sie, wie wir Sie dabei unterstützen können, transformatives Wachstum und nachhaltige Wirkung zu erzielen.
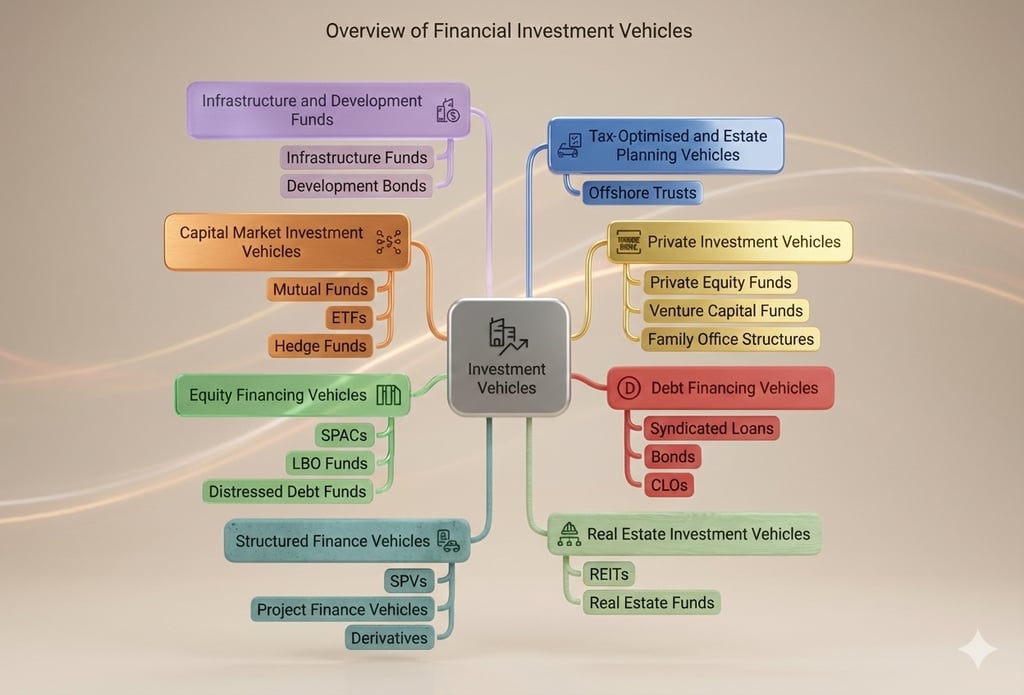
I. Anlagevehikel
Diese Vehikel dienen dazu, Kapital für Investitionen in bestimmte Anlageklassen oder Märkte zu bündeln und zu verwalten.
1. Immobilienanlagevehikel
Real Estate Investment Trusts (REITs)
- Zweck: Ermöglichung der gemeinschaftlichen Anlage in ertragbringende Immobilien.
- Funktionsweise: Ein REIT bündelt das Kapital mehrerer Anleger, um Immobilien zu erwerben und zu verwalten, und schüttet Erträge aus Mieteinnahmen oder Wertsteigerungen aus.
- Vorteile: Bietet Liquidität für Immobilieninvestitionen, professionelles Management und Zugänglichkeit auch für kleinere Anleger.
Immobilienfonds
- Zweck: Diversifizierte Beteiligung am Immobilienmarkt, einschließlich Entwicklungsprojekten, ermöglichen.
- Funktionsweise: Das Kapital wird in einem von Fachleuten verwalteten Fonds gebündelt, der in verschiedene Immobilienwerte investiert, darunter Gewerbe-, Wohn- oder Industrieimmobilien.
- Vorteile: Diversifiziertes Risiko, Potenzial für höhere Erträge durch wertsteigernde Strategien und individuell zugeschnittene Anlageziele.
2. Kapitalmarkt-Anlagevehikel
Investmentfonds
- Zweck: Privaten und institutionellen Anlegern den Zugang zu diversifizierten Wertpapierportfolios ermöglichen.
- Funktionsweise: Anleger erwerben Anteile an einem professionell verwalteten Fonds, der das Kapital auf Aktien, Anleihen oder gemischte Vermögenswerte verteilt.
- Vorteile: Risikodiversifikation, Liquidität und Zugang zu professionellem Management.
Börsengehandelte Fonds (ETFs)
- Zweck: Diversifizierung mit Liquidität verbinden, um einen kosteneffizienten Marktzugang zu ermöglichen.
- Funktionsweise: ETFs bilden bestimmte Indizes, Rohstoffe oder Anlageklassen nach und ermöglichen es Anlegern, Anteile an Börsen zu kaufen und zu verkaufen.
- Vorteile: niedrige Kostenquoten, hohe Liquidität und Transparenz.
Hedgefonds
- Zweck: Erzielung hoher Renditen mithilfe anspruchsvoller Anlagestrategien.
- Funktionsweise: Hedgefonds setzen Hebelwirkung, Derivate und Arbitrage ein, um über unterschiedliche Anlageklassen hinweg die Rendite zu maximieren.
- Vorteile: Potenzial für überdurchschnittliche Renditen und Zugang zu alternativen Anlagestrategien.
3. Private Anlagevehikel
Private-Equity-Fonds
- Zweck: Investition in nicht börsennotierte Unternehmen oder Durchführung von Buyouts.
- Mechanismus: Die Bank wirbt einen Mittelpool ein, der anschließend zum Erwerb von Beteiligungen an nicht börsennotierten Unternehmen oder zur Finanzierung von Leveraged Buyouts verwendet wird.
- Vorteile: Hohe Renditen durch aktive Unternehmensführung und Wachstum.
Venture-Capital-Fonds
- Zweck: Finanzierung von Start-ups oder Unternehmen in der Frühphase mit hohem Wachstumspotenzial.
- Funktionsweise: Die Mittel werden als Eigenkapitalinvestitionen in Start-ups eingesetzt, häufig im Austausch gegen erhebliche Beteiligungsanteile.
- Vorteile: Zugang zu innovativen Branchen und Chancen mit hohem Wachstumspotenzial.
Family-Office-Strukturen
- Zweck: Verwaltung von Vermögen und Kapitalanlagen für vermögende Privatpersonen oder Familien.
- Mechanismus: Banken gründen Family Offices oder unterstützen deren Aufbau; diese beaufsichtigen Kapitalanlagen, Nachlassplanung und philanthropische Aktivitäten.
- Vorteile: Maßgeschneiderte Vermögensverwaltung und generationenübergreifender Vermögenserhalt.
4. Infrastruktur- und Entwicklungsfonds
Infrastrukturfonds
- Zweck: Finanzierung groß angelegter Infrastrukturprojekte, etwa in den Bereichen Energie, Verkehr oder Versorgung.
- Mechanismus: Bündelung von Anlegerkapital in Fonds, die in ertragbringende Infrastrukturwerte investieren.
- Vorteile: Stabile, langfristige Cashflows und Potenzial für gesellschaftliche Wirkung.
Entwicklungsanleihen
- Zweck: Unterstützung von Projekten in Schwellenländern oder strukturschwachen Regionen.
- Mechanismus: Begebung von Anleihen zur Finanzierung von Vorhaben wie im Gesundheitswesen, im Bildungswesen oder in der Infrastrukturentwicklung.
- Vorteile: Erträge aus festverzinslichen Anlagen und Übereinstimmung mit gesellschaftlich verantwortlichen Zielen.
II. Instrumente der Fremdfinanzierung
1. Traditionelle Schuldinstrumente
Konsortialkredite
- Zweck: Bereitstellung von Finanzierungen in großem Umfang durch Bündelung der Mittel mehrerer Kreditgeber.
- Funktionsweise: Ein Konsortium von Banken gewährt gemeinsam einem Kreditnehmer ein Darlehen, häufig für bedeutende Projekte oder Expansionsvorhaben.
- Vorteile: Verteilt das Risiko auf mehrere Kreditgeber und ermöglicht den Zugang zu großen Kapitalsummen.
Anleihen (Unternehmensanleihen, Staatsanleihen, Green Bonds)
- Zweck: Kapitalaufnahme für Unternehmen, Staaten oder ökologisch nachhaltige Projekte.
- Funktionsweise: Anleihen werden an Anleger begeben und versprechen periodische Zinszahlungen sowie die Rückzahlung des Kapitalbetrags bei Fälligkeit.
- Vorteile: Planbare Erträge und Übereinstimmung mit konkreten Anlagezielen.
2. Verbriefungsvehikel
Collateralised Loan Obligations (CLOs)
- Zweck: Bündelung von Unternehmenskrediten zu handelbaren Wertpapieren.
- Funktionsweise: Kredite werden gebündelt und je nach Risiko und Rendite in Tranchen aufgeteilt, aus denen die Anleger die gewünschten Stufen auswählen
- Vorteile: Verbessert die Liquidität und diversifiziert das Risiko.
Mortgage-Backed Securities (MBS)
- Zweck: Monetarisierung von Hypothekendarlehen.
- Funktionsweise: Ein Pool von Hypotheken wird verbrieft, und es werden Anleihen begeben, die durch die Zahlungsströme aus den Hypotheken besichert sind.
- Vorteile: Ermöglicht es Banken, Bilanzvolumen freizusetzen, und bietet Anlegern ein Engagement in den Immobilienmärkten.
3. Hybride Schuldinstrumente
Mezzanine-Finanzierung
- Zweck: Bereitstellung nachrangigen Fremdkapitals mit eigenkapitalähnlichen Renditen.
- Funktionsweise: Fremdkapital wird mit Ausstattungsmerkmalen wie Optionsscheinen oder einer Wandlungsmöglichkeit in Eigenkapital begeben.
- Vorteile: Flexible Finanzierung für Kreditnehmer und hohe Renditen für Anleger.
Strukturierte Schuldverschreibungen
- Zweck: Risiko-Rendite-Profile für Anleger individuell gestalten.
- Funktionsweise: Schuldverschreibungen kombinieren festverzinsliche Instrumente mit Derivaten und richten die Auszahlungen an den Bedürfnissen der Anleger aus.
- Vorteile: Bietet Kapitalschutz mit der Aussicht auf höhere Renditen.
4. Spezialisierte Handelsfinanzierung
Handelsfinanzierungsfonds
- Zweck: Bereitstellung von Betriebskapital für Import- und Exportunternehmen.
- Funktionsweise: Die Mittel werden zur Vorfinanzierung von Handelsgeschäften verwendet und sind häufig durch Waren oder Forderungen besichert.
- Vorteile: Verringert das Kontrahentenrisiko und beschleunigt den Mittelzufluss.
Forfaitierungsgesellschaften
- Zweck: Bereitstellung von Liquidität für Exporteure durch den Ankauf von Forderungen.
- Mechanismus: Eine Bank oder SPV erwirbt Forderungen mit einem Abschlag und übernimmt dabei das Risiko des Zahlungsausfalls.
- Vorteile: Verbessert die Liquidität des Exporteurs und verlagert das Risiko auf den Käufer.
Durch Exportkreditagenturen (ECA) abgesicherte Finanzierung
- Zweck: Exportorientierte Volkswirtschaften durch die Versicherung oder Finanzierung des grenzüberschreitenden Handels unterstützen.
- Mechanismus: Banken arbeiten mit Exportkreditagenturen zusammen, um Kreditgarantien oder direkte Finanzierungen für Exporteure bereitzustellen.
- Vorteile: Mindert politische und kommerzielle Risiken.
III. Eigenkapitalfinanzierungsinstrumente
1. Aktienbasierte gemeinsame Anlagevehikel
Special Purpose Acquisition Companies (SPACs)
- Zweck: Kapitalbeschaffung zum Erwerb eines privaten Unternehmens oder zur Fusion mit diesem, wodurch das Unternehmen faktisch an die Börse gebracht wird.
- Mechanismus: Ein SPAC wird als börsennotierte Gesellschaft gegründet, die über einen IPO Mittel einwirbt und anschließend ein Zielunternehmen für eine Übernahme identifiziert.
- Vorteile: Bietet privaten Unternehmen einen beschleunigten Zugang zu den öffentlichen Märkten und eröffnet Anlegern potenziell hohe Renditen.
Leveraged-Buyout-Fonds (LBO-Fonds)
- Zweck: Erleichterung des Erwerbs von Unternehmen unter Einsatz erheblicher Fremdmittel.
- Funktionsweise: Ein Fonds bündelt das Kapital von Anlegern und setzt Fremdkapital ein, um Unternehmen zu erwerben, mit dem Ziel, deren Wert vor dem Weiterverkauf zu steigern.
- Vorteile: Hohes Renditepotenzial für Eigenkapitalgeber und Zugang zu größeren Übernahmen mit begrenztem Eigenkapitaleinsatz.
Distressed-Debt-Fonds
- Zweck: Erwerb notleidender oder ausgefallener Forderungen mit dem Ziel der Restrukturierung oder der Verwertung der Vermögenswerte.
- Mechanismus: Die Fonds erwerben Forderungen mit einem erheblichen Abschlag, entweder zur Rückzahlung zu restrukturierten Bedingungen oder zur Kontrolle der zugrunde liegenden Vermögenswerte.
- Vorteile: Bietet hohe Renditen für erfahrene Anleger und eröffnet die Möglichkeit, notleidende Unternehmen wiederzubeleben.
2. Vehikel für soziale Wirkung und ESG
Social-Impact-Fonds
- Zweck: Investitionen in Vorhaben, die neben finanziellen Erträgen messbare gesellschaftliche Wirkungen erzielen.
- Mechanismus: Die Mittel werden Projekten zugeführt, die gesellschaftliche Bedürfnisse wie Bildung, Gesundheitsversorgung oder Armutsbekämpfung adressieren.
- Vorteile: Steht im Einklang mit den Werten des Anlegers und erzielt zugleich finanzielle Erträge.
Green Bonds
- Zweck: Finanzierung umweltfreundlicher Projekte, etwa im Bereich erneuerbarer Energien oder der Schadstoffkontrolle.
- Mechanismus: Anleihen werden emittiert, wobei der Emissionserlös ausschließlich für grüne Initiativen verwendet wird.
- Vorteile: Zieht ESG-orientierte Anleger an und unterstützt die ökologische Nachhaltigkeit.
ESG-Anlageinstrumente
- Zweck: Fokus auf Anlagen, die den Grundsätzen für Umwelt, Soziales und Unternehmensführung (ESG) entsprechen.
- Funktionsweise: Mittel werden Unternehmen oder Projekten mit hohen ESG-Ratings zugeführt, häufig mit messbaren Wirkungskennzahlen.
- Vorteile: Diversifiziert Portfolios und fördert zugleich Nachhaltigkeit und gesellschaftliche Verantwortung.
IV. Strukturierte Finanzierungsvehikel
1. Risikoisolierungsvehikel
Zweckgesellschaften (Special Purpose Vehicles, SPVs)
- Zweck: Das finanzielle Risiko von der Bilanz der Muttergesellschaft abschirmen.
- Funktionsweise: Zweckgesellschaften (SPVs) werden als eigenständige juristische Personen errichtet, um bestimmte Vermögenswerte oder Verbindlichkeiten zu halten und so die Muttergesellschaft vor Risiken abzuschirmen.
- Vorteile: Verbessert die Bonität und verringert das Risiko finanzieller Belastungen.
Offshore-Trusts
- Zweck: Vermögenswerte in steuerbegünstigten Rechtsordnungen schützen und verwalten.
- Funktionsweise: Im Ausland wird ein Trust errichtet, der Vermögenswerte für Begünstigte hält, häufig zum Zweck der Nachlassplanung oder der Steueroptimierung.
- Vorteile: Bietet Vertraulichkeit, Steuereffizienz und Schutz vor Gläubigern.
Captive-Versicherungsgesellschaften
- Zweck: Bereitstellung maßgeschneiderter Risikomanagement-Lösungen für Unternehmen.
- Mechanismus: Ein unternehmenseigener Versicherer übernimmt bestimmte Risiken seiner Muttergesellschaft oder verbundener Unternehmen.
- Vorteile: Senkt die Versicherungskosten, verbessert das Risikomanagement und erhält die Prämienzahlungen im eigenen Haus.
2. Projekt- und Anlagenfinanzierung
Projektfinanzierungsvehikel
- Zweck: Finanzierung großer Infrastruktur- oder Industrieprojekte mit begrenztem Rückgriff auf die Sponsoren.
- Funktionsweise: Die Finanzierung beruht auf den Cashflows des Projekts, häufig unter Einsatz von Zweckgesellschaften (SPVs) zur Risikoabschirmung.
- Vorteile: Begrenzt die Haftung des Sponsors und gewinnt unterschiedliche Investoren.
Anlagenleasinggesellschaften
- Zweck: Finanzierung der Nutzung hochwertiger Vermögenswerte, ohne dass Eigentum erworben werden muss.
- Funktionsweise: Leasinggesellschaften erwerben Vermögenswerte (z. B. Flugzeuge, Maschinen) und überlassen sie Unternehmen im Rahmen langfristiger Verträge.
- Vorteile: Schont das Kapital der Leasingnehmer und erzeugt stetige Zahlungsströme für die Leasinggeber.
3. Derivatebasierte Strukturen
Credit Default Swaps (CDS)
- Zweck: Absicherung gegen Kreditrisiken oder Spekulation auf Kreditereignisse.
- Mechanismus: Ein CDS-Kontrakt zahlt dem Käufer einen Betrag, wenn eine Referenzeinheit ausfällt oder ein Kreditereignis eintritt.
- Vorteile: Bietet eine Minderung des Kreditrisikos und ermöglicht es Anlegern, Positionen in Bezug auf die Kreditqualität einzugehen.
Wetterderivate
- Zweck: Absicherung gegen wetterbedingte Risiken, die sich auf Erträge oder Kosten auswirken.
- Funktionsweise: Ein Derivatekontrakt zahlt in Abhängigkeit von vordefinierten Wetterbedingungen aus, etwa Temperatur oder Niederschlag.
- Vorteile: Schützt Unternehmen in witterungsabhängigen Branchen, etwa in der Landwirtschaft oder der Energiewirtschaft.
V. Steueroptimierte Vehikel und Vehikel der Nachlassplanung
1. Strukturen der Vermögensverwaltung
Offshore-Trusts
- Zweck: Vermögenserhalt und Planung der steuerlichen Belastung im Rahmen der gesetzlichen Vorschriften (die Meldepflichten nach CRS und FATCA gelten weiterhin).
- Funktionsweise: Trusts halten und verwalten Vermögenswerte für Begünstigte in Rechtsordnungen mit vorteilhaftem Steuerrecht.
- Vorteile: Gewährleistet Vermögensschutz, Vertraulichkeit und eine effiziente Vermögensübertragung.
Family-Office-Strukturen
- Zweck: Umfassende Vermögensverwaltungsdienstleistungen für vermögende Privatpersonen oder Familien bereitstellen.
- Funktionsweise: Family Offices verwalten Kapitalanlagen, Steuerplanung und philanthropisches Engagement, häufig mit einem eigenen Team.
- Vorteile: Bündelt die Finanzverwaltung und richtet die Strategien an den Zielen der Familie aus.
Grundlagen
- Zweck: Verwaltung von Vermögenswerten für philanthropische oder familiäre Zwecke.
- Funktionsweise: Eine Stiftung hält Vermögenswerte und schüttet Erträge an Begünstigte oder für Zwecke aus, wie in ihrer Satzung festgelegt.
- Vorteile: Bietet steuerliche Vorteile, sichert Kontinuität und entspricht wohltätigen Zielen.
2. Steuereffiziente Anlageinstrumente
Strukturierte Schuldverschreibungen
- Zweck: Optimierung der Erträge unter Nutzung möglicher steuerlicher Vorteile.
- Funktionsweise: Die Schuldverschreibungen sind darauf ausgelegt, maßgeschneiderte Auszahlungen bereitzustellen und dabei bestimmte steuerliche Behandlungen zu nutzen.
- Vorteile: Bietet maßgeschneiderte Lösungen für vermögende Privatpersonen mit besonderen steuerlichen Anforderungen.
VI. Instrumente der Handels- und Exportfinanzierung
1. Instrumente der Handelsfinanzierung
Akkreditive
- Zweck: Absicherung von Zahlungen bei internationalen Handelsgeschäften.
- Mechanismus: Die Bank stellt ein Schreiben aus, das dem Verkäufer die Zahlung bei Erfüllung der Vertragsbedingungen garantiert.
- Vorteile: Verringert das Kontrahentenrisiko und erleichtert den grenzüberschreitenden Handel.
Programme zur Lieferkettenfinanzierung
- Zweck: Optimierung des Working Capital für Käufer und Lieferanten.
- Funktionsweise: Banken leisten Lieferanten auf der Grundlage vom Käufer freigegebener Rechnungen vorzeitige Zahlungen.
- Vorteile: Verbessert den Cashflow und stärkt die Lieferantenbeziehungen.
2. Exportspezifische Instrumente
Forfaitierungsgesellschaften
- Zweck: Bereitstellung von Liquidität für Exporteure durch den regresslosen Ankauf von Forderungen.
- Mechanismus: Die Bank oder die Zweckgesellschaft erwirbt mittel- bis langfristige Forderungen von Exporteuren mit Abschlag.
- Vorteile: Verlagert das Risiko auf den Forfaitierer und verbessert die Liquidität der Exporteure.
Durch Exportkreditagenturen (ECA) abgesicherte Finanzierung
- Zweck: Unterstützung von Exporteuren mit wettbewerbsfähigen Finanzierungskonditionen.
- Mechanismus: Banken arbeiten mit Exportkreditagenturen zusammen, um sich Garantien oder Finanzierungen für den internationalen Handel zu sichern.
- Vorteile: Senkt die Refinanzierungskosten und mindert politische und kommerzielle Risiken.
VII. Instrumente der Unternehmensfinanzierung und Restrukturierung
1. Fremd- und Eigenkapitalstrukturen von Unternehmen
Leveraged-Buyout-Fonds (LBO-Fonds) (siehe Beteiligungsvehikel)
2. Restrukturierungsgesellschaften
Distressed-Debt-Fonds (siehe Beteiligungsvehikel)
3. Liquiditätsmanagement-Vehikel
Treasury-Management-Dienstleistungen
- Zweck: Optimierung von Cashflow und Liquidität für Unternehmen.
- Mechanismus: Banken bieten Lösungen wie Cash Concentration, Liquiditätsprognosen und die Optimierung des Betriebskapitals an.
- Vorteile: Steigert die finanzielle Effizienz und senkt die Finanzierungskosten.
VIII. Nischen- und maßgeschneiderte Vehikel
1. Individuelle Strukturen
Zweckgesellschaften (Special Purpose Vehicles, SPVs) (siehe Strukturierte Finanzierung)
2. Branchenfonds
Fonds für erneuerbare Energien
- Zweck: Finanzierung von Projekten im Bereich erneuerbare Energien.
- Mechanismus: Die Fonds bündeln Kapital für Investitionen in Solar-, Wind- oder Wasserkraftprojekte.
- Vorteile: Entspricht ESG-Zielen und bietet langfristig stabile Erträge.
Technologie-Innovationsfonds
- Zweck: Investitionen in Zukunftstechnologien und Start-ups.
- Mechanismus: Die Mittel werden wachstumsstarken Sektoren wie KI, Biotechnologie oder Fintech zugewiesen.
- Vorteile: Hohes Renditepotenzial und Zugang zu fortschrittlichen Branchen.

Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.