Der Weg zum gemeinsamen Erfolg: Die Wholesale-Banking-Dienstleistungen der IFB für Finanzinstitute
Im sich wandelnden Finanzumfeld sind Zusammenarbeit und strategische Allianzen tragende Säulen von Wachstum und Innovation. Die International Finance Bank (IFB) erkennt die entscheidende Rolle solcher Partnerschaften und stellt ihr gesamtes Spektrum an Wholesale-Banking-Dienstleistungen nicht nur Unternehmen und staatlichen Stellen, sondern auch anderen Banken und Finanzinstituten zur Verfügung. Diese verstärkte Ausrichtung berücksichtigt die besonderen Bedürfnisse dieser Institute und unterstützt deren Expansion, betriebliche Effizienz und Diversifizierung des Dienstleistungsangebots. Anhand anschaulicher Beispiele beleuchtet dieser Artikel die Tiefe der Wholesale-Banking-Dienstleistungen der IFB für Finanzinstitute und hebt deren transformatives Potenzial hervor.
Wholesale Banking: Ein Katalysator für Finanzinstitute
Wholesale-Bankdienstleistungen für Banken und Finanzinstitute gehen über herkömmliche Angebote hinaus und bieten spezialisierte Finanzlösungen für großvolumige Geschäftstätigkeiten und strategisches Finanzmanagement. Diese Dienstleistungen tragen wesentlich dazu bei, die Zusammenarbeit zwischen Banken zu fördern, das Liquiditätsmanagement zu verbessern und internationale Handels- und Investitionsaktivitäten zu erleichtern.
Maßgeschneiderte Wholesale-Banking-Lösungen der IFB für Finanzinstitute
Korrespondenzbankgeschäft: Globale Netzwerke stärken
Stellen Sie sich eine Regionalbank vor, die ihre Präsenz ausweiten und ihren Kunden internationale Bankdienstleistungen anbieten möchte. Über die Korrespondenzbankdienstleistungen der IFB kann diese Bank die Korrespondenzbeziehungen der IFB nutzen, um grenzüberschreitende Transaktionen, Devisengeschäfte und Außenhandelsdienstleistungen abzuwickeln und so ihre Wettbewerbsfähigkeit und Marktreichweite zu stärken.
Liquiditätsmanagement: Stabilität und Wachstum sichern
Man denke an ein Finanzinstitut, das vor der Herausforderung steht, seine Liquidität zu optimieren, um die betriebliche Stabilität zu sichern und Wachstum zu ermöglichen. Die Liquiditätsmanagement-Lösungen der IFB bieten hier einen Rettungsanker: Sie stellen anspruchsvolle Instrumente und Strategien für eine effiziente Aktiv-Passiv-Steuerung bereit und stellen sicher, dass das Institut seine kurzfristigen Verpflichtungen erfüllen und in langfristige Chancen investieren kann.
Lösungen für das Risikomanagement: Umgang mit Marktvolatilität
Für Finanzinstitute, die sich mit den Komplexitäten von Markt-, Kredit- und operationellen Risiken auseinandersetzen, bietet IFB maßgeschneiderte Lösungen für das Risikomanagement. Von Zinsswaps bis hin zu Währungsabsicherungsinstrumenten ermöglicht IFB diesen Instituten, Risiken zu begrenzen und damit ihre finanzielle Stabilität sowie die Sicherheit der Vermögenswerte ihrer Kunden zu gewährleisten.
Clearing- und Abwicklungsdienstleistungen: Reibungslose Transaktionen ermöglichen
Im Interbankgeschäft stehen Effizienz und Zuverlässigkeit an erster Stelle. Die Clearing- und Abwicklungsdienstleistungen von IFB stellen sicher, dass Finanztransaktionen zwischen Instituten reibungslos und präzise ausgeführt werden, verringern Abwicklungsrisiken und beschleunigen die Transaktionen, wodurch die operative Effizienz insgesamt gesteigert wird.
Syndizierte Kredite und Projektfinanzierung: Gemeinschaftliche Vorhaben ermöglichen
Stellen Sie sich vor, mehrere Banken schließen sich zusammen, um ein umfangreiches Infrastrukturprojekt zu finanzieren, das kein einzelnes Institut allein tragen könnte. IFB kann als Arrangeur oder Teilnehmer an Konsortialkrediten und Projektfinanzierungen mitwirken und das erforderliche Kapital sowie die notwendige Koordination bereitstellen, um solche Vorhaben zu verwirklichen und damit gemeinschaftlichen Erfolg und wirtschaftliche Entwicklung zu fördern.
Der strategische Vorteil einer Partnerschaft mit IFB
Die Wholesale-Banking-Dienstleistungen der IFB für Finanzinstitute unterstreichen das Bestreben, den gemeinsamen Erfolg zu fördern und die Leistungsfähigkeit der Partnerinstitute zu stärken. Durch die Expertise, die Korrespondenzbeziehungen und die Finanzlösungen der IFB können Banken und Finanzinstitute neue Wachstumsfelder erschließen, ihr Dienstleistungsangebot diversifizieren und ihre Marktposition festigen.
Der Beginn einer partnerschaftlichen Zusammenarbeit mit IFB
Im vielschichtigen Geflecht der globalen Finanzwelt ebnen strategische Allianzen zwischen Finanzinstituten den Weg zu gemeinsamem Erfolg und Innovation. IFB lädt Banken und Finanzinstitute ein, das breite Spektrum an Wholesale-Banking-Dienstleistungen kennenzulernen, die eigens auf ihre Bedürfnisse zugeschnitten sind. Gemeinsam können wir die Komplexität der Finanzmärkte meistern, Wachstumschancen nutzen und unsere gemeinsamen Ziele erreichen. Nehmen Sie noch heute Kontakt mit IFB auf, um zu erfahren, wie unsere Wholesale-Banking-Dienstleistungen die Entwicklung Ihres Instituts voranbringen und eine Zukunft gemeinsamen Wohlstands fördern können.
IFB Nostro-Vostro-Korrespondenzkonten für andere Finanzinstitute/Banken
Die Einrichtung einer Nostro-Vostro-Kontobeziehung mit einer International Finance Bank (IFB) umfasst ein sorgfältig detailliertes Verfahren, das die Einreichung vollständiger Unterlagen erfordert. Die Dokumentation folgt den internationalen Standards für das Korrespondenzbankgeschäft – FATF-Empfehlung 13, den Leitlinien des Basler Ausschusses zum soliden Management von Risiken aus Geldwäsche und Terrorismusfinanzierung sowie dem Correspondent Banking Due Diligence Questionnaire (CBDDQ) der Wolfsberg-Gruppe – und gewährleistet den Aufbau einer transparenten, sicheren und effizienten Geschäftsbeziehung zwischen den Korrespondenzbanken.
1. Unternehmensunterlagen:
- Gesellschaftsvertrag oder Satzung: Rechtliche Dokumente, die die Gründung der Bank belegen, einschließlich ihrer Firma, Struktur und ihres Zwecks.
- Geschäftslizenz: Nachweis der Befugnis der Bank zur Geschäftstätigkeit in ihrer Rechtsordnung.
- Certificate of Good Standing: Bestätigt die Einhaltung der lokalen Gesetze und Vorschriften durch die Bank.
- Beschluss des Verwaltungsrats: Eine förmliche Entscheidung des Verwaltungsrats der Bank, mit der die Kontoeröffnung genehmigt wird und die Personen bestimmt werden, die berechtigt sind, die Vereinbarung im Namen der Bank abzuschließen.
2. Jahresabschlüsse:
- Geprüfte Jahresabschlüsse (letzte 2–3 Geschäftsjahre): Vollständige Berichte einschließlich Bilanzen, Gewinn- und Verlustrechnungen und Kapitalflussrechnungen, geprüft von einer renommierten Wirtschaftsprüfungsgesellschaft.
- Zwischenabschlüsse (falls zutreffend): Aktuellste Quartals- oder Halbjahresabschlüsse, sofern der letzte geprüfte Abschluss nicht mehr aktuell ist.
3. Operative Dokumentation:
- Bankprofil: Detaillierte Übersicht über die Bank, einschließlich Geschichte, Marktpräsenz, Art der ausgeübten Tätigkeiten und geografischer Abdeckung.
- AML/KYC-Richtliniendokumente: Unterlagen, die die Richtlinien und Verfahren der Bank zur Bekämpfung der Geldwäsche (AML) und zur Kundenidentifizierung (KYC) belegen.
- Risikomanagement-Richtlinien: Überblick über die Strategien der Bank zur Risikobeurteilung und zum Risikomanagement, einschließlich der Kontrollen für Kredit-, Markt- und operationelle Risiken.
4. Eigentümer- und Managementinformationen:
- Erklärung zum wirtschaftlich Berechtigten (UBO): Offenlegung der wirtschaftlich Berechtigten der Bank, in der Regel natürliche Personen oder Rechtsträger, die mehr als einen festgelegten Prozentsatz der Anteile der Bank halten oder kontrollieren.
- Profile der Geschäftsleitung: Lebensläufe und Qualifikationen der wesentlichen Führungskräfte der Bank mit Schwerpunkt auf ihrer Fachkompetenz und Erfahrung im Bankwesen.
5. Rechts- und Compliance-Dokumentation:
- Compliance und aufsichtsrechtliche Genehmigung: Unterlagen, die die Einhaltung internationaler Bankenvorschriften belegen, einschließlich gegebenenfalls der Erlaubnisse zur Geschäftstätigkeit in ausländischen Märkten.
- Rechtsgutachten: Soweit erforderlich, Rechtsgutachten zur Befugnis der Bank, eine Nostro-Vostro-Beziehung einzugehen, in der Regel von Rechtsberatern erstellt.
6. Technische und betriebliche Anforderungen:
- System- und Betriebskapazitäten: Überblick über die technische Infrastruktur der Bank für die Abwicklung von Transaktionen, die Berichterstattung und die Kommunikation mit IFB.
- SWIFT/BIC-Codes: Bank Identifier Codes (BIC) oder SWIFT-Codes, die internationale Transaktionen ermöglichen.
- Sorgfaltsprüfungs-Fragebogen: Ausgefüllter Wolfsberg-CBDDQ mit detaillierten Angaben zum Geschäftsbetrieb, zur Governance und zu den Risikomanagementpraktiken der Bank.
7. Dokumentation zur Bekämpfung von Geldwäsche (AML) und Terrorismusfinanzierung (CTF):
- Dokumentation des AML/CTF-Programms: Detaillierte Beschreibung der Programme der Bank zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung, einschließlich Kundenidentifizierung, Transaktionsüberwachung und Meldeverfahren.
- Unabhängige AML/CTF-Prüfberichte: Berichte über unabhängige Prüfungen der AML/CTF-Programme der Bank, die die Einhaltung internationaler Standards darlegen.
8. Kontakt- und operative Verbindungsinformationen:
- Kontaktdaten: Namen, Funktionsbezeichnungen und Kontaktinformationen der primären Ansprechpartner für operative, rechtliche und Compliance-bezogene Kommunikation.
- Operative Vereinbarungen: Detaillierte Vereinbarungen zu den operativen Aspekten der Nostro-Vostro-Beziehung, einschließlich Abwicklungsanweisungen, Gebührenstrukturen und Abstimmungsverfahren.
9. Maßnahmen zur Sicherheit und Betrugsprävention:
- Richtlinien und Verfahren zur Cybersicherheit: Dokumentation der Cybersicherheitsmaßnahmen der Bank, einschließlich Datenschutz, Notfallplänen bei Sicherheitsverletzungen und regelmäßiger Sicherheitsaudits.
- Strategien zur Betrugsprävention: Detaillierte Strategien und Instrumente der Bank zur Aufdeckung und Verhinderung von Betrug, einschließlich interner und externer Betrugsmechanismen.
10. Infrastruktur der Informationstechnologie (IT):
- Überblick über die IT-Systeme: Detaillierte Beschreibungen der eingesetzten IT-Systeme, einschließlich Kernbankensystemen, Customer-Relationship-Management-Systemen (CRM) und sämtlicher Dienste Dritter.
- Notfall- und Wiederanlaufpläne (Business Continuity und Disaster Recovery): Dokumentation, die belegt, dass die Bank auf IT-Systemausfälle, Naturkatastrophen oder sonstige Betriebsunterbrechungen vorbereitet ist.
11. Produkt- und Dienstleistungskatalog:
- Detaillierte Leistungsübersicht: Vollständige Auflistung und Beschreibung der angebotenen Produkte und Dienstleistungen mit Schwerpunkt auf internationalen Transaktionen und etwaigen spezifischen Leistungen im Zusammenhang mit Nostro-Vostro-Vereinbarungen.
- Gebührenstrukturen und Preisgestaltung: Ausführliche Erläuterung der Gebühren im Zusammenhang mit internationalen Transaktionen, der Kontoführung und weiteren damit verbundenen Dienstleistungen.
12. Einhaltung regulatorischer Vorgaben und Aufsicht:
- Nachweise über Compliance-Schulungen: Dokumentation laufender Compliance-Schulungsprogramme für Mitarbeiter, insbesondere für diejenigen, die im internationalen Bankgeschäft tätig sind.
- Berichte der externen und internen Revision: Aktuelle Prüfberichte, die Aufschluss über die Einhaltung der Finanzvorschriften, die betriebliche Integrität und die Risikomanagementpraktiken der Bank geben.
Ergänzende Unterlagen, die IFB anfordern kann:
1. Antrags- und Genehmigungsunterlagen:
- Aufsichtsrechtliche Genehmigungen: Jede Genehmigung, die die antragstellende Bank für die Geschäftsbeziehung von ihrer eigenen Aufsichtsbehörde benötigt, soweit anwendbar.
- Genehmigungsbescheide: Kopien dieser Genehmigungen.
2. Dokumentation zur Einhaltung regulatorischer Vorgaben:
- Vollständige Einreichung des AML/CTF-Rahmenwerks: Detaillierte Einreichung des AML/CTF-Rahmenwerks der Bank, einschließlich Richtlinien, Verfahren und Wirksamkeit des Programms.
- Risikobewertung für Korrespondenzbankbeziehungen mit ausländischen Instituten: Dokumentierte Bewertung der mit der ausländischen Korrespondenzbankbeziehung verbundenen Risiken, einschließlich geografischer Risiken, Risiken der Kundenbasis sowie Produkt- und Dienstleistungsrisiken.
3. Finanz- und Betriebsberichte:
- Eigenkapitalangemessenheitsberichte: Berichte, die die Einhaltung der internationalen Eigenkapitalanforderungen durch die Bank belegen und die finanzielle Stabilität sicherstellen.
- Liquiditätsberichte: Analyse der Liquiditätslage der Bank im Hinblick auf die Erfüllung kurzfristiger Verpflichtungen und den operativen Bedarf.
- Berichte über Fremdwährungspositionen: Dokumentation der Fremdwährungsrisiken der Bank, einschließlich der zur Minderung dieser Risiken ergriffenen Maßnahmen.
4. Unterlagen zu Eigentum und Kontrolle:
- Verstärkte Sorgfaltsprüfung (Enhanced Due Diligence, EDD) der wirtschaftlich Berechtigten: Detaillierte EDD-Berichte über die wirtschaftlich Berechtigten der Bank, insbesondere über jene, die maßgebliche Kontrolle oder erheblichen Einfluss auf den Geschäftsbetrieb der Bank ausüben.
5. Unterlagen zu Betriebsintegrität und Sicherheit:
- Berichte zum operationellen Risikomanagement: Ausführliche Berichte zu den Strategien der Bank im Management operationeller Risiken und deren Wirksamkeit bei der Risikominderung.
- Prüfberichte zur Informationssicherheit: Unabhängige Prüfberichte, die die Wirksamkeit der Informationssicherheitsmaßnahmen der Bank gegenüber potenziellen Cyberbedrohungen beurteilen.
6. Korrespondenz mit Aufsichtsbehörden:
- Beantwortung aufsichtsrechtlicher Anfragen: Kopien der Antworten auf Anfragen oder Auskunftsersuchen von Aufsichtsbehörden.
- Dokumentation zur Behebung von Compliance-Beanstandungen: Dokumentation sämtlicher von Aufsichtsbehörden festgestellter Compliance-Beanstandungen sowie der anschließend von der Bank ergriffenen Abhilfe- oder Korrekturmaßnahmen.
Die Zusammenstellung und Einreichung dieser umfangreichen Unterlagen erfordert ein sorgfältiges Vorgehen, damit sämtliche Aspekte der Geschäftstätigkeit, der Risikomanagementstrategien und der Compliance-Rahmenwerke der Bank gegenüber der IFB und den zuständigen Aufsichtsbehörden transparent dargelegt werden. Diese umfassende Dokumentation dient nicht nur als Nachweis der betrieblichen Integrität und des Bekenntnisses der Bank zur Einhaltung aufsichtsrechtlicher Vorgaben, sondern auch als Grundlage für eine vertrauensvolle und sichere internationale Bankbeziehung.
Optimales bei IFB zu haltendes Mittelvolumen
Der optimale Betrag, den eine Bank bei ihrer Korrespondenzbank unterhalten muss, hängt von einer Vielzahl von Faktoren ab, die jeweils sorgfältiger Prüfung bedürfen. Er wird maßgeblich vom Transaktionsvolumen der betreffenden Bank beeinflusst sowie von weiteren Variablen, darunter insbesondere die Transaktionsgeschwindigkeit, die Art der Anforderungen ihrer Kundschaft und die regulatorischen Vorgaben, die sie einhalten muss.
Zu berücksichtigende Faktoren:
- Transaktionsvolumen und -geschwindigkeit: Die Höhe der erforderlichen Mittel steht in direktem Verhältnis zum Volumen und zur Geschwindigkeit der abgewickelten Transaktionen. Ein höheres Transaktionsvolumen oder ein schnelleres Transaktionstempo erfordert eine größere Reserve, um die Liquidität zu sichern und eine reibungslose Abwicklung zu gewährleisten.
- Art der Transaktionen: Auch die Typologie der Transaktionen (ob sie überwiegend inländisch oder grenzüberschreitend sind, die durchschnittliche Transaktionsgröße und die beteiligten Währungen) spielt eine entscheidende Rolle. Bei internationalen Transaktionen können beispielsweise zusätzliche Gesichtspunkte hinzukommen, etwa Devisenreserven und die Einhaltung der Vorschriften der Korrespondenzbanken in den jeweiligen Rechtsordnungen.
- Aufsichtsrechtliche Anforderungen: Aufsichtsrechtliche Vorgaben wie Mindestreserveanforderungen, Liquiditätskennziffern und Eigenkapitalquoten sind sorgfältig einzuhalten. Diese Vorschriften dienen der Sicherung der Zahlungsfähigkeit und Liquidität der Bank und erfordern daher ein gewisses Mindestmaß an Mitteln, die bei der Korrespondenzbank gehalten werden.
- Risikomanagementstrategien: Der Ansatz der Bank im Risikomanagement, insbesondere beim Liquiditäts- und Kreditrisiko, beeinflusst den Umfang der bei der Korrespondenzbank gehaltenen Mittel. Eine konservativere Strategie kann höhere Reserven begünstigen, um unerwartete Schocks abzufedern oder unvorhergesehenen Mittelabflüssen zu begegnen.
- Betriebskosten und Effizienz: Die mit dem Unterhalt von Guthaben bei Korrespondenzbanken verbundenen Betriebskosten, einschließlich der Transaktionsgebühren und der Opportunitätskosten, die entstehen, wenn Mittel als Reserve gehalten statt angelegt werden, müssen sorgfältig gegen den Liquiditätsbedarf abgewogen werden.
Berechnung des optimalen Volumens:
Zur Berechnung des optimalen Volumens der bei einer Korrespondenzbank zu unterhaltenden Mittel könnte eine Bank statistische und finanzwirtschaftliche Modelle einsetzen, die die vorgenannten Faktoren berücksichtigen. Diese Modelle könnten historische Daten heranziehen, um Transaktionsvolumina und Liquiditätsbedarf zu prognostizieren, angepasst an erwartete Veränderungen der Marktbedingungen oder der Geschäftsstrategie.
Als eigene Richtlinie von IFB für Korrespondenzbankkunden empfehlen wir einen Puffer in Höhe von mindestens 15 % des monatlichen Transaktionsvolumens oder des voraussichtlich höchsten Transaktionsbetrags innerhalb eines Monats, je nachdem, welcher Betrag höher ist. Diese Regel soll sicherstellen, dass die Bank über ausreichende Liquidität verfügt, um ihren operativen Bedarf unter verschiedenen Umständen zu decken, und so vor möglichen Liquiditätsengpässen schützen.
Dieser strategische Puffer ermöglicht es der Bank, ihr Tagesgeschäft reibungslos zu führen, unvorhergesehenen Anforderungen nachzukommen und Phasen finanzieller Belastung widerstandsfähig zu bewältigen. Die Wahl des jeweils höheren Werts aus 15 % der monatlichen Transaktionen oder dem erwarteten maximalen Transaktionsbetrag gewährleistet eine solide Liquiditätsposition, die sowohl reguläre Transaktionsflüsse als auch mögliche Spitzenanforderungen berücksichtigt.
Indikative Gebühren und Kosten im Zusammenhang mit Nostrokonten
Nostrokonto-Gebühren (indikativ)
| Position | Beschreibung | Gebühr |
|---|---|---|
| Kontoaktivierungsgebühr | Wird bei Einrichtung des Nostrokontos sowie an jedem Jahrestag der Aktivierung erhoben | EUR 25.000 pro Jahr |
| Mindestguthaben | Unverzinslicher Puffer, der jederzeit vorzuhalten ist | EUR 500.000 (dauerhaft) |
| Monatliche Kontoführungsgebühr | Kontoverwaltung | 500 EUR pro Monat |
| Gebühr für eingehende Transaktionen | Pro eingehender SWIFT-Gutschrift | EUR 10 pro Transaktion |
| Gebühr für ausgehende Transaktionen | Pro ausgehende SWIFT-Belastung | EUR 20 pro Transaktion |
| Devisenmarge | Aufschlag auf die Mittelkurse | In der Regel 0,15 %–0,30 % des Kapitalbetrags |
| Zusätzliche Korrespondenzbankgebühren | Soweit externe Korrespondenzbanken beteiligt sind | EUR 25–75 je Vorgang |
| Gebühren für SWIFT-Nachrichten | Nicht-transaktionale Nachrichten (zum Beispiel Nachrichten im freien Format und Nachforschungsnachrichten) | EUR 5 pro Nachricht |
| Gebühr für Prüfungsbestätigung | Geprüfte Kontobestätigungen, jährlich | EUR 200 pro Bestätigung |
| Gebühren für Abweichungen und Untersuchungen | Untersuchung von Transaktionsabweichungen | 50 EUR pro Stunde (Abrechnung in 30-Minuten-Einheiten) |
Für erweiterte Berichtswerkzeuge, API-Integrationen oder automatisierte Abstimmungsdienste können zusätzliche Gebühren anfallen.
Wer kann noch eine Korrespondenzbankbeziehung begründen?
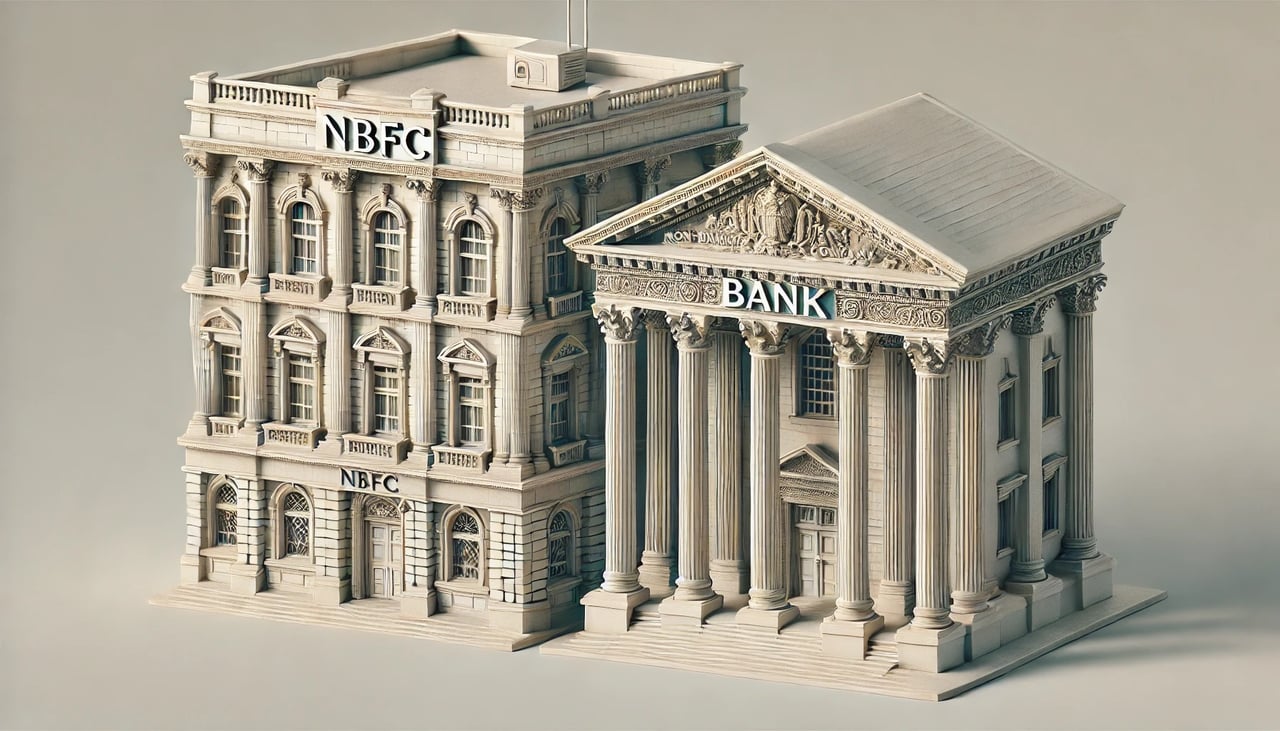
Neben herkömmlichen Banken können auch andere Institutionen Korrespondenzbankkonten einrichten, obwohl dies relativ selten vorkommt und häufig einer strengen aufsichtsrechtlichen Prüfung unterliegt. Zu diesen Institutionen können gehören:
- Finanzinstitute: Nichtbanken-Finanzinstitute (NBFIs) oder Nichtbanken-Finanzgesellschaften (NBFCs) wie Kreditgenossenschaften, Bausparkassen und Wertpapierhändler können Korrespondenzkonten einrichten, vor allem um internationale Transaktionen abzuwickeln oder Zugang zu bestimmten Bankdienstleistungen zu erhalten.
- Zahlungsdienstleister: Unternehmen, die Zahlungsabwicklungsdienste anbieten, wie PayPal oder Stripe, können Korrespondenzkonten einrichten, um grenzüberschreitende Zahlungen und Abwicklungen zu vereinfachen.
- Fintech-Unternehmen: Aufstrebende Fintech-Unternehmen, insbesondere solche, die im Bereich internationaler Geldtransfers, digitaler Wallets und Kryptowährungsbörsen tätig sind, könnten Korrespondenzbankbeziehungen nutzen, um Lücken zwischen verschiedenen Finanzsystemen zu überbrücken.
- Zentrale Treasury-Einheiten von Unternehmen: Große multinationale Unternehmen mit anspruchsvollen Treasury-Strukturen können Korrespondenzkonten einrichten, um die globale Liquidität zu steuern und ihre grenzüberschreitenden Finanztransaktionen zu optimieren.
- Devisenhändler: Auf den Devisenhandel spezialisierte Unternehmen können Korrespondenzkonten nutzen, um große Volumina internationaler Währungstransaktionen abzuwickeln.
Aufsichtsrechtliche Erwägungen
Institutionen außerhalb des traditionellen Bankensektors müssen strenge regulatorische Anforderungen erfüllen, darunter:
- Vorschriften zur Bekämpfung der Geldwäsche (AML) und zur Kundenidentifizierung (KYC): Die Einhaltung der AML- und KYC-Vorschriften ist unerlässlich, um rechtswidrige Handlungen wie Geldwäsche und Terrorismusfinanzierung zu verhindern.
- Finanzielle Stabilität: Nachweis finanzieller Stabilität und angemessener Risikomanagementprozesse gegenüber Aufsichtsbehörden und Korrespondenzbanken.
- Lizenzierung und Zulassung: Einholung der erforderlichen Lizenzen und Genehmigungen bei den jeweils zuständigen lokalen Finanzaufsichtsbehörden und Nachweis eines ordnungsgemäßen Status (Good Standing).
Mögliche Herausforderungen und Risiken
- Aufsichtsrechtliche Prüfung: Nichtbanken können einer intensiveren aufsichtsrechtlichen Prüfung unterliegen, wodurch das Verfahren aufwendiger und kostspieliger werden kann.
- Reputationsrisiko: Korrespondenzbankbeziehungen ohne gefestigten Ruf oder aufsichtsrechtliche Stellung können Reputationsrisiken bergen, die dazu führen, dass der Zugang zur Korrespondenzbank verweigert wird.
- Operative Komplexität: Die Führung von Korrespondenzkonten erfordert die Beachtung komplexer internationaler Bankvorschriften und operativer Protokolle.
Arten von Korrespondenzbankkonten
Bei IFB arbeiten wir mit ausgewählten Korrespondenzbanken zusammen, um grenzüberschreitende Finanzintermediation, Devisenabwicklungen, Liquiditätskorridore und institutionelles Cash-Management zu ermöglichen. Unser Rahmenwerk für das Korrespondenzbankgeschäft entspricht streng den internationalen Compliance-Standards und bietet zugleich strukturierte Kontotypen, die auf eine Vielzahl institutioneller Partner und Interbankpartner zugeschnitten sind.
Nachfolgend finden Sie einen Überblick über die wichtigsten Kontostrukturen, die IFB und unsere Geschäftspartner in unterschiedlichen regulatorischen Umfeldern verwenden.
1. Nostro- und Vostrokonten
Dies sind die grundlegenden Säulen des klassischen Korrespondenzbankgeschäfts, die weltweit von Finanzinstituten genutzt werden, um Abwicklungs- und Cash-Clearing-Dienstleistungen in ausländischen Rechtsordnungen und Währungen zu erbringen.
Nostrokonto („unser Konto bei Ihnen“)
- Ein Nostrokonto wird von IFB bei einer ausländischen Korrespondenzbank geführt, in der Regel in einer Fremdwährung (z. B. USD, GBP, AED).
- Diese Konten sind unerlässlich für Devisengeschäfte, die währungsübergreifende Abwicklung und Zahlungen im Rahmen der Handelsfinanzierung.
Vostrokonto („Ihr Konto bei uns“)
- Ein Vostrokonto ist das Spiegelbild: Es wird von einer ausländischen Bank bei IFB geführt, in EUR, USD oder einer anderen Währung.
- Diese Konten ermöglichen ausländischen Banken, über IFB und deren Korrespondenznetz Zahlungen für ihre Kunden zu leisten und zu empfangen.
Anwendungsfall: Eine Bank in Ostafrika unterhält bei IFB ein Vostrokonto in EUR, um für ihre Kunden Euro-Zahlungen zu tätigen und zu empfangen, die über die Korrespondenzbanken der IFB abgewickelt werden.
2. Omnibuskonten
Ein Omnibuskonto ist eine gebündelte Kontostruktur, die die Salden und Transaktionen mehrerer zugrunde liegender Kunden oder Untereinheiten auf einem einzigen Konto zusammenfasst, das von einem zugelassenen Intermediär geführt wird: typischerweise einem Broker, Vermögensverwalter, ausländischen Kreditinstitut oder Verwahrer.
Sammelkonten werden häufig im Wertpapier-Clearing, im Investmentbanking und im Umfeld der Verwahrung digitaler Vermögenswerte verwendet.
Hauptmerkmale
- Keine direkte Unterkontentrennung in den Büchern der IFB (nur der Sammelkontoinhaber ist eingetragen).
- Die zugrunde liegenden KYC-/AML-Pflichten auf Ebene der einzelnen Kunden obliegen dem Inhaber des Omnibus-Kontos.
- Tägliche Abstimmungen und umfassende Transparenzprotokolle sind zwingend vorgeschrieben.
Aufsichtsrechtliche Anforderungen
IFB akzeptiert Omnibus-Strukturen ausschließlich von:
- MiFID-II-konforme Broker oder Wertpapierfirmen
- Banken und Verwahrstellen in FATF-Mitgliedsjurisdiktionen
- Kryptowerte-Dienstleister mit Zulassung nach der EU-Verordnung über Märkte für Kryptowerte (MiCA)
Laufende Überwachung: Alle Inhaber von Omnibuskonten müssen vierteljährlich Bestätigungen über die Einhaltung der KYC-Vorgaben einreichen und auf Anforderung Durchschau-Prüfungen der zugrunde liegenden Kontenaktivitäten ermöglichen.
3. Verschachtelte Korrespondenzkonten
Nested Accounts beinhalten den Einsatz einer zwischengeschalteten Korrespondenzbank, um internationale Transaktionen im Namen einer dritten Bank abzuwickeln, die selbst kein direktes Konto bei IFB unterhält.
So funktioniert es
- Bank A → unterhält ein Konto bei
- Bank B → die ein direktes Vostrokonto bei
- Bank C.
Risiken und Einschränkungen
- Verschachtelte Beziehungen (Nested Relationships) unterliegen erhöhten aufsichtsrechtlichen Risiken, insbesondere in Bezug auf:
- Umgehung von Sanktionen
- Intransparenz der Rechtsordnung
- Mögliche Geldwäsche- und Terrorismusfinanzierungsrisiken
IFB ermöglicht verschachtelte Korrespondenzkonten im Rahmen bestimmter vorab genehmigter trilateraler Vereinbarungen, bei denen:
- Volle Transparenz besteht für das auftraggebende Institut (Bank A),
- Bank B erfüllt die Offenlegungspflichten nach Basel III Säule II/III,
- Der Mittelfluss kann fortlaufend geprüft werden.
4. Durchlaufkonten (Payable-Through Accounts, PTAs)
PTAs sind Korrespondenzkonten, über die die privaten oder institutionellen Kunden einer ausländischen Bank unmittelbar auf die Dienstleistungen der IFB (z. B. Überweisungen, Währungsumrechnung) zugreifen können, wodurch das direkte Onboarding bei der IFB faktisch umgangen wird.
PTAs gelten international als Hochrisikokonten; das US-Recht schreibt für sie beispielsweise verstärkte Sorgfaltspflichten vor (USA PATRIOT Act, Section 312).
IFB-Richtlinie
Aufgrund des außerordentlich hohen Risikos der Geldwäsche und Terrorismusfinanzierung (ML/TF) sowie der mangelnden Transparenz bietet IFB PTAs nicht im Rahmen von Standardvereinbarungen an. Werden Ausnahmen gemacht, gilt Folgendes:
- Nur für regulierte Finanzinstitute verfügbar
- Vorbehaltlich der Durchschau-Pflichten auf Kundenebene
- Geregelt durch eigene bilaterale Vereinbarungen mit an OFAC/FATF ausgerichteten Standards der Sorgfaltsprüfung
5. Clearing- und Abwicklungskonten
Diese Konten werden bei Zentralbank-, RTGS- oder Clearingsystemen von IFB oder deren Korrespondenzbanken geführt. Sie ermöglichen die Echtzeitverarbeitung und die endgültige Abwicklung von:
- Interbankzahlungen
- Wertpapiergeschäfte
- Treasury-Geschäfte
Anwendungsbeispiele
- EUR-Clearing (T2, EBA STEP2) über Korrespondenzbankvereinbarungen
- USD-Clearing (Fedwire, CHIPS) über Korrespondenzbankbeziehungen
- Lokale RTGS-Systeme für Inlandswährungsgeschäfte in einzelnen Ländern
Sicherheitsmaßnahmen
- Alle Clearingkonten unterliegen Kontrollen der untertägigen Liquidität,
- Firewall-Trennung von den gewerblichen Tätigkeiten und
- Überwachung der LCR/NSFR nach Basel III.
Compliance und Risikoüberwachung
Sämtliche Korrespondenzbankbeziehungen unterliegen den folgenden Regelwerken:
- 40 Empfehlungen der FATF
- Richtlinien des Basler Ausschusses für Bankenaufsicht
- Doppelte Konformität mit EU-AMLD6 und DSGVO
- Section 312 des U.S. Patriot Act (für US-Dollar-Korridore)
- Die Anforderungen der Aufsichtsbehörde der IFB, der Anjouan Offshore Finance Authority (AOFA)
Korrespondenzkonten sind:
- Vorbehaltlich der Risikoeinstufung bei der Kontoeröffnung
- Überprüft im Rahmen der jährlichen Compliance-Rezertifizierung
- Überwacht durch Echtzeit-Transaktionsprüfung und
- Gebunden an sofortige Aussetzungsrechte bei Warnsignalen (z. B. politisch exponierte Personen, sanktionierte Rechtsträger, plötzliche Anstiege des Transaktionsvolumens)
Weitere institutionelle Kontoarten bei IFB
Bei IFB bieten wir ein umfassendes Spektrum institutioneller Kontostrukturen an, die auf die genauen Anforderungen von Korrespondenzbanken, Verwahrstellen, Wertpapierhandelshäusern, Treuhandgesellschaften und regulierten Finanzintermediären zugeschnitten sind. Jeder Kontotyp ist darauf ausgelegt, die Geschäftsmodelle unserer Kunden zu unterstützen und zugleich den internationalen aufsichtsrechtlichen Standards, den Vorgaben zum Schutz von Kundenvermögen sowie strengen Verfahren zur Bekämpfung der Geldwäsche zu entsprechen.
Nachfolgend finden Sie einen Überblick über die wesentlichen bei der IFB verfügbaren Kontotypen mit ihren funktionalen Merkmalen und Compliance-Rahmenbedingungen.
1. Omnibus-Konten
Ein Omnibuskonto ist eine gebündelte Kontostruktur, die ein regulierter Finanzintermediär (etwa eine Depotbank, ein Wertpapierhandelshaus oder ein Fondsadministrator) im Namen mehrerer zugrunde liegender Kunden führt. Zwar wird im Hauptbuch der IFB ausschließlich der Intermediär als Kontoinhaber geführt, doch trägt dieser die volle Verantwortung für die Identifizierung, Verifizierung und Überwachung der wirtschaftlich Berechtigten.
Anwendungsfall: grenzüberschreitende Wertpapierverwahrung, institutionelle Devisenaggregation oder Bündelung von Anlageplattformen.
Wesentliche Merkmale:
- Daten zu wirtschaftlich Berechtigten werden außerhalb des Ledgers geführt
- Erfordert eine aufsichtsrechtliche Zulassung und KYC-Transparenz
- Tägliche Abstimmung und regelmäßige Durchschau-Prüfungen vorgeschrieben
Zulässige Rechtsträger:
- EU-Wertpapierfirmen unter MiFID II
- FATF-konforme Verwahrstellen
- Institutionelle VASPs (unter verstärkter Sorgfaltsprüfung)
2. Getrennte (zweckgebundene) Konten
Segregierte Konten sind Konten, die auf den Namen eines bestimmten Endkunden oder einer bestimmten juristischen Person eröffnet und unmittelbar im Kernbuchungssystem von IFB geführt und ausgewiesen werden. Diese Struktur gewährleistet die vollständige rechtliche Trennung der Kundenvermögen und ist häufig nach den gesetzlichen Regelungen für kollektive Kapitalanlagen, treuhänderische Vereinbarungen oder private Vermögensmandate erforderlich.
Anwendungsfall: Family Offices vermögender Familien, Fondsvehikel, Pensionstreuhänder und SPV-Strukturen, die eine Abschirmung von Vermögenswerten erfordern.
Vorteile:
- Klare rechtliche Eigentumsverhältnisse
- Eine Trennung, die bei entsprechender rechtlicher Dokumentation den Schutz im Insolvenzfall unterstützen kann
- Unkomplizierte aufsichtsrechtliche Berichterstattung
3. Treuhandkonten (Fiduciary Accounts)
Ein Treuhandkonto (Fiduciary Account) wird von einem Treuhänder bzw. Fiduziar im Interesse eines oder mehrerer Begünstigter gemäß einer Treuhandurkunde (Trust Deed) oder einem Treuhandmandat geführt. Diese Konten unterliegen in der Regel den Grundsätzen des angloamerikanischen Trustrechts (Common Law) und sind mit erhöhten rechtlichen Sorgfalts- und Loyalitätspflichten sowie der Pflicht zur vollständigen Offenlegung verbunden.
Anwendungsfall: Treuhandgesellschaften, Privatstiftungen, Vormundschaftsregelungen, Nachlassstrukturierung.
Merkmale:
- Rechtstitel liegt beim Trustee
- Von Dritten gehaltene wirtschaftliche Berechtigung
- Vorbehaltlich der Treuhandzulassung und des jeweiligen Trustrechts der Rechtsordnung
4. Nominee-Konten
Ein Nominee-Konto ist ein Konto, bei dem Vermögenswerte im Namen eines Nominee-Rechtsträgers (typischerweise einer Anwaltskanzlei, eines Verwahrers oder einer Treuhandgesellschaft) für Rechnung eines wirtschaftlich Berechtigten gehalten werden. Diese Gestaltung dient der Vertraulichkeit, der Effizienz oder der grenzüberschreitenden Verwaltung; sie beeinträchtigt niemals die aufsichtsrechtliche Transparenz.
Anwendungsfall: Diskretionäre Portfoliobestände, regulierte Vermögensstrukturierung, vertrauliche Kapitalmarktbestände.
Governance:
- Vollständige Offenlegung der wirtschaftlich Berechtigten (UBO) erforderlich
- Unterliegt den Transparenzvorschriften gemäß FATF-Empfehlungen 24 und 25
- Rechtliche Vereinbarungen müssen das Verhältnis zwischen Nominee und Auftraggeber festlegen
5. Treuhandkonten
Ein Treuhandkonto ist ein neutrales, bedingtes Konto, das von IFB als unabhängiger Dritter geführt wird. Gelder oder Vermögenswerte werden treuhänderisch gehalten, bis vorab vereinbarte vertragliche Bedingungen erfüllt sind: typischerweise bei M&A-Transaktionen, in der Projektfinanzierung, bei Immobilientransaktionen oder bei leistungsgarantierten Geschäften.
Anwendungsfall: Transaktionsabwicklungen, Vorfinanzierungszusagen, an Meilensteine geknüpfte Auszahlungen.
Konditionen:
- Zwei- oder dreiseitige Vereinbarungen erforderlich
- Die Mittel bleiben gesperrt, bis auslösende Ereignisse eintreten
- Die rechtliche Durchsetzbarkeit der Bedingungen ist wesentlich
6. Kundengelderkonten (Client Money Accounts, CMA)
Kundengeldkonten werden von Wertpapierfirmen, Brokern und E-Geld-Instituten (EMIs) genutzt, um Kundengelder getrennt von ihrem eigenen Kapital zu sichern. Für diese Konten gelten nach aufsichtsrechtlichen Regelwerken wie MiFID II, den britischen CASS-Regeln und der SEC Customer Protection Rule (Rule 15c3-3) strenge Anforderungen an die Trennung, den täglichen Abgleich und die Offenlegung.
Anwendungsfall: Wertpapierhandelsplattformen, Devisenbroker, Fintechs, die Gelder Dritter verwalten.
Wesentliche Anforderungen:
- Vollständige Trennung von Eigenmitteln der Bank
- Fortlaufende Bestätigungs- und Prüfungsrechte
- Echtzeit-Transaktionsprüfung
7. Unterkonten (interne Hauptbücher)
Unterkonten bezeichnen intern geführte Kundensalden oder Transaktionsjournale, die unter einem Master- oder Sammelkonto erfasst werden. Sie sind in den Büchern der Bank zwar nicht rechtlich getrennt, ermöglichen es dem Verwalter des Kontos jedoch, Mittel zu überwachen und auf mehrere Unternutzer aufzuteilen.
Anwendungsfall: Zahlungsdienstleister, Kryptobörsen, E-Geld-Plattformen.
Wichtig:
- Hohes regulatorisches Risiko, wenn die wirtschaftlich Berechtigten nicht vollständig offengelegt werden
- Nur zulässig, wenn der Inhaber des Hauptkontos über eine Zulassung verfügt und regelmäßigen KYC-Prüfungen unterzogen wird
8. Hauskonten (eigene, aus Eigenkapital der Bank finanziert)
Dies sind Konten, die die IFB selbst für ihre eigenen Geschäftstätigkeiten nutzt, etwa für das Kapitalmanagement und für Treasury-Geschäfte. Sie werden nicht zur Verwahrung von Kundenvermögen verwendet und sind von den Kundenzahlungsströmen vollständig getrennt.
9. Spiegelkonten
Spiegelkonten sind symmetrische Konten, die in mehreren Rechtsordnungen oder bei mehreren Rechtsträgern eröffnet werden und parallele Geschäftsvorgänge abbilden sollen: häufig für Treasury-Netting, synthetisches Risikomanagement oder strukturierte Finanzierungen.
Anwendungsfall: Konzerninterne Zahlungsströme zwischen Mutter- und Tochtergesellschaften, Emission Strukturierter Schuldverschreibungen, Zuweisung des aufsichtsrechtlichen Kapitals.
Compliance-Aspekte:
- Muss für Aufsichtsbehörden und Prüfer transparent sein
- Nicht zur Verschleierung oder zum Verbergen von Positionen außerhalb der Bilanz verwendet
Rechtliche und aufsichtsrechtliche Compliance
Alle Kontostrukturen bei IFB unterliegen:
- 40 Empfehlungen der FATF
- EU-AMLD6 und MiFID II
- Leitlinien des Basler Ausschusses zum soliden Management von Risiken der Geldwäsche und der Terrorismusfinanzierung
- Rahmenwerke zur Transparenz der wirtschaftlich Berechtigten (einschließlich CRS, FATCA, Register der wirtschaftlich Berechtigten)
- Interne Risikoeinstufungs- und Transaktionsüberwachungssysteme
Konten können erst nach einer erweiterten Sorgfaltsprüfung eröffnet werden und unterliegen einer regelmäßigen Überprüfung, einer Echtzeitüberwachung sowie der Sperrung oder Kündigung im Falle aufsichtsrechtlicher Verstöße.