Wertpapiere und Verwahrung
Zentrale Wertpapierverwahrer
Ein Zentralverwahrer (CSD)
spielt eine zentrale Rolle an den Finanzmärkten, indem er Verwahr-, Clearing- und Abwicklungsdienstleistungen für Wertpapiertransaktionen erbringt. Wenn das Eigentum an einem Teil eines Finanzinstruments von einer Bank auf eine andere übertragen werden soll, wickelt der Zentralverwahrer (CSD) diesen Vorgang in einer Reihe klar definierter Schritte ab. So erfolgt die Übertragung üblicherweise:
1. Erteilung von Übertragungsanweisungen:
- Verkaufende Bank (Bank A): Die Bank, die das Finanzinstrument derzeit hält, veranlasst eine Übertragungsanweisung. Anlass kann ein Verkauf, eine Sicherheitenverschiebung oder jede andere Transaktion sein, die eine Übertragung erforderlich macht.
- Details der Anweisung: Die Anweisung enthält Angaben wie die Art des Wertpapiers, die zu übertragende Menge bzw. den zu übertragenden Anteil sowie die Kontoinformationen der empfangenden Bank (Bank B) innerhalb des CSD.
2. Validierung und Verifizierung:
- Prüfungen durch den CSD: Der CSD validiert die Übertragungsanweisung, um sicherzustellen, dass sie sämtlichen aufsichtsrechtlichen Anforderungen entspricht und dass Bank A über ausreichende Bestände verfügt.
- Regulatorische Compliance: Die AML- und KYC-Prüfungen der zugrunde liegenden Kunden werden von den teilnehmenden Banken durchgeführt; der CSD wendet seine eigenen Teilnahmeanforderungen und Regeln an.
3. Abgleich der Anweisungen:
- Doppelte Anweisungen: Zur Erhöhung der Sicherheit kann es erforderlich sein, dass sowohl Bank A als auch Bank B übereinstimmende Überweisungsanweisungen einreichen.
- Abgleich: Das System der CSD prüft, ob beide Anweisungen hinsichtlich Wertpapierart, Stückzahl und Abwicklungstag übereinstimmen.
4. Abwicklungsprozess:
- Depotübertragung (Book-Entry Transfer): Der Zentralverwahrer (CSD) bucht die Wertpapiere innerhalb seines elektronischen Registersystems vom Konto der Bank A aus und schreibt sie dem Konto der Bank B gut.
- Echtzeit-Abwicklung: Viele Zentralverwahrer bieten eine Echtzeit-Bruttoabwicklung (RTGS) an, die eine sofortige Übertragung gewährleistet, sobald alle Bedingungen erfüllt sind.
5. Zahlungsabwicklung (falls zutreffend):
- Lieferung gegen Zahlung (Delivery versus Payment, DvP): Sofern die Übertragung eine Zahlung umfasst (z. B. wenn Bank B die Wertpapiere erwirbt), koordiniert der CSD den gleichzeitigen Austausch von Wertpapieren und Geldern.
- Abwicklung der Geldseite: Die Zahlung wird über das Bankensystem abgewickelt, häufig unter Einsatz von Zentralbankgeld, um das Kreditrisiko auszuschließen.
6. Bestätigung und Berichterstattung:
- Transaktionsbestätigung: Beide Banken erhalten Bestätigungsberichte mit den Einzelheiten der erfolgreichen Überweisung.
- Kontoauszüge: Der Zentralverwahrer aktualisiert die Kontoauszüge, um die neuen Bestände abzubilden.
7. Aufbewahrung von Unterlagen und Compliance:
- Prüfpfade: Der Zentralverwahrer (CSD) führt zu Prüfungs- und Aufsichtszwecken detaillierte Aufzeichnungen über die Transaktion.
- Aufsichtsrechtliche Meldungen: Der Zentralverwahrer kann die Transaktion den Aufsichtsbehörden nach Maßgabe der Vorschriften melden.
8. Abstimmung:
- Interne Prüfungen: Beide Banken führen interne Abstimmungen durch, um sicherzustellen, dass ihre Aufzeichnungen mit denen des Zentralverwahrers (CSD) übereinstimmen.
- Klärung von Abweichungen: Etwaige Abweichungen werden mit Unterstützung des Zentralverwahrers (CSD) umgehend geklärt.
Wesentliche Aspekte:
- Teileigentum: Sofern das Finanzinstrument Teileigentum zulässt, sind die Systeme des Zentralverwahrers (CSD) so ausgelegt, dass sie Teilübertragungen exakt abwickeln.
- Verwahrbeziehungen: Banken nutzen insbesondere bei grenzüberschreitenden Transaktionen häufig Depotbanken oder Beauftragte für die Interaktion mit dem Zentralverwahrer.
- Technologie und Standards: Die Übertragung stützt sich auf standardisierte Nachrichtensysteme (wie SWIFT) und Protokolle, um Effizienz und Sicherheit zu gewährleisten.
- Risikomanagement: Der Zentralverwahrer wendet Risikomanagementverfahren an, um das Abwicklungsrisiko zu begrenzen, darunter den Einsatz von Sicherheiten und Netting-Vereinbarungen.
DTC
Die Depository Trust & Clearing Corporation (DTCC) und die Depository Trust Company (DTC) sind keine Geschäftsbanken. Die DTC ist eine Trust-Gesellschaft mit beschränktem Geschäftszweck nach dem Bankenrecht des Bundesstaates New York und Mitglied des Federal Reserve System; sie nimmt weder Einlagen von der Öffentlichkeit entgegen noch vergibt sie Kredite an diese und hat keine Geschäftsbeziehungen zu Privatanlegern. Vielmehr stellen sie Infrastruktur bereit, um Transaktionen zu erleichtern sowie Sicherheit und Stabilität an den Finanzmärkten zu wahren.
Die DTCC wurde 1999 als Holdinggesellschaft für die DTC (gegründet 1973), die National Securities Clearing Corporation (NSCC) und später die Fixed Income Clearing Corporation (FICC) sowie weitere Gesellschaften gegründet. Sie bietet eine Reihe von Dienstleistungen an, darunter Transaktionsabwicklung, Aufzeichnungsführung, Informationsdienste und weitere Leistungen für verschiedene Wertpapierarten. Zu ihren Kunden zählen Banken, Broker-Dealer und andere Finanzintermediäre.
Die DTC, eine Tochtergesellschaft der DTCC, wurde 1973 gegründet, um Kosten zu senken und Effizienzgewinne bei Clearing und Abwicklung zu erzielen, indem Wertpapiere immobilisiert und Eigentumsänderungen an den Wertpapieren durch „Buchungen“ (Book-Entry) vorgenommen werden. Das bedeutet, dass Wertpapiere digital geführt und Transaktionen durch Anpassungen dieser Aufzeichnungen abgewickelt werden, statt Papierdokumente physisch zu übertragen.
Die Depository Trust Company (DTC), eine Tochtergesellschaft der Depository Trust & Clearing Corporation (DTCC), ist eine der weltweit größten Wertpapierverwahrstellen und bietet zentrale Clearing-, Abwicklungs- und Informationsdienstleistungen für verschiedene Finanzinstrumente an, darunter Aktien, Anleihen und Geldmarktinstrumente. Die Depository Trust Company (DTC) konzentriert sich im Wesentlichen auf Clearing, Abwicklung und Verwahrung von Wertpapieren wie Aktien, Anleihen und Geldmarktinstrumenten.
Es wickelt nicht unmittelbar den Transfer großer Währungsbeträge ab. Im Rahmen des Abwicklungsprozesses ermöglicht DTC jedoch die Übertragung von Geldern zwischen den Teilnehmern, um Wertpapiergeschäfte abzuschließen. Die tatsächliche Bewegung der Gelder im DTC-Abwicklungsprozess wird über Banken und andere Finanzinstitute abgewickelt. Diese Institute überweisen die Gelder im Rahmen des Abwicklungsverfahrens über etablierte Zahlungssysteme wie Fedwire, das von der US-Notenbank betrieben wird, oder das Clearing House Interbank Payments System (CHIPS), ein privates Großbetragszahlungssystem.
Das DTC-System ermöglicht die elektronische Übertragung und Abwicklung von Wertpapier-Transaktionen zwischen seinen Teilnehmern über elektronische Abwicklungskonten; zu den Teilnehmern zählen Banken, Broker-Dealer und andere Finanzinstitute. Die Funktionsweise im Überblick:
- Emission: Wenn ein Unternehmen Wertpapiere wie Aktien oder Anleihen begibt, kann es die Dienstleistungen der DTC nutzen, um den Prozess zu vereinfachen. Die DTC erfasst die Emission elektronisch und stellt sicher, dass die Wertpapiere für den Handel zur Verfügung stehen.
- Handel: Wenn Anleger Wertpapiere kaufen und verkaufen, werden ihre Aufträge über eine Börse oder eine andere Handelsplattform ausgeführt. Nach der Ausführung werden die Handelsdaten an die National Securities Clearing Corporation (NSCC), eine weitere Tochtergesellschaft der DTCC, zur Verrechnung übermittelt.
- Clearing: Die NSCC fungiert als zentrale Gegenpartei, verrechnet die Transaktionen und bestimmt die Verpflichtungen der einzelnen am Geschäft beteiligten Parteien. Sie stellt sicher, dass der Käufer über ausreichende Mittel und der Verkäufer über die zu liefernden Wertpapiere verfügt.
- Abwicklung (Settlement): Nach der Verrechnung der Transaktionen werden diese zur Abwicklung an die DTC übermittelt. Die DTC aktualisiert ihre Aufzeichnungen elektronisch, überträgt das Eigentum an den Wertpapieren vom Verkäufer auf den Käufer und ermöglicht die Übertragung der Gelder zwischen den jeweiligen Konten. Seit dem 28. Mai 2024 werden die meisten US-Wertpapiergeschäfte einen Geschäftstag nach dem Handelstag abgewickelt (T+1).
- Verwahrung und Wertpapierservice: Der DTC fungiert zudem als Verwahrer der von ihm gehaltenen Wertpapiere, führt die Eigentumsnachweise und erbringt Dienstleistungen wie Dividenden- und Zinszahlungen, Kapitalmaßnahmen (z. B. Aktiensplits, Fusionen usw.) sowie Stimmrechtsdienstleistungen.
Durch die Bereitstellung eines zentralen Systems für Clearing, Abwicklung und Verwahrung von Wertpapieren trägt die DTC dazu bei, die mit dem Handels- und Abwicklungsprozess verbundenen Risiken und Kosten zu senken. Sie ermöglicht effizientere und sicherere Transaktionen und gewährleistet, dass die Finanzmärkte reibungslos und transparent funktionieren.
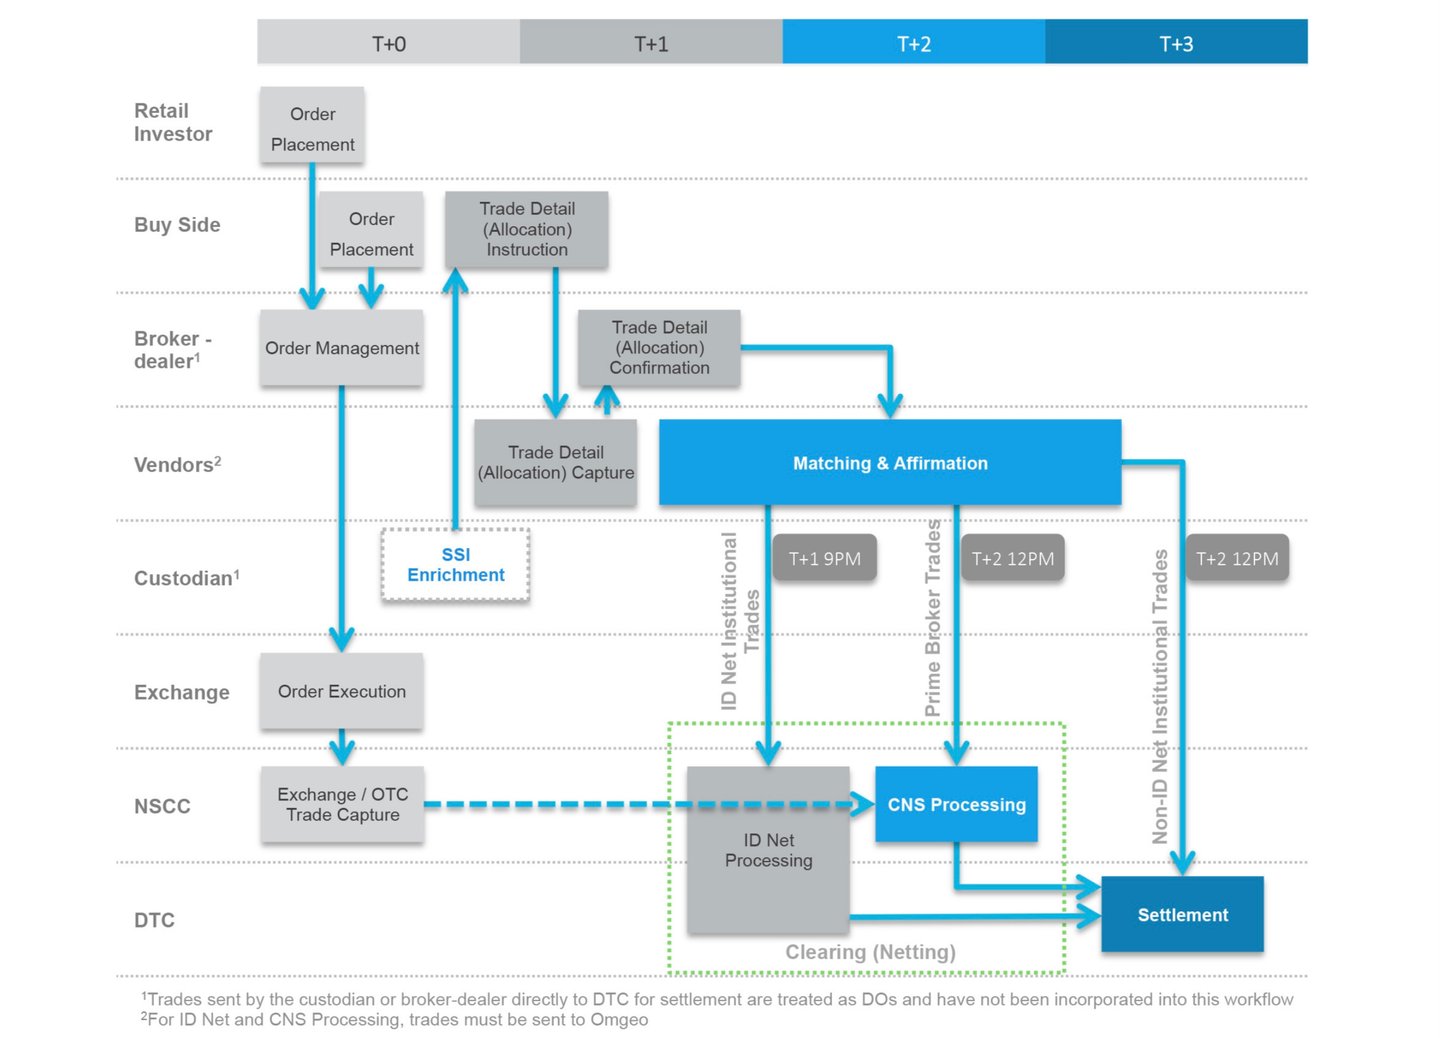
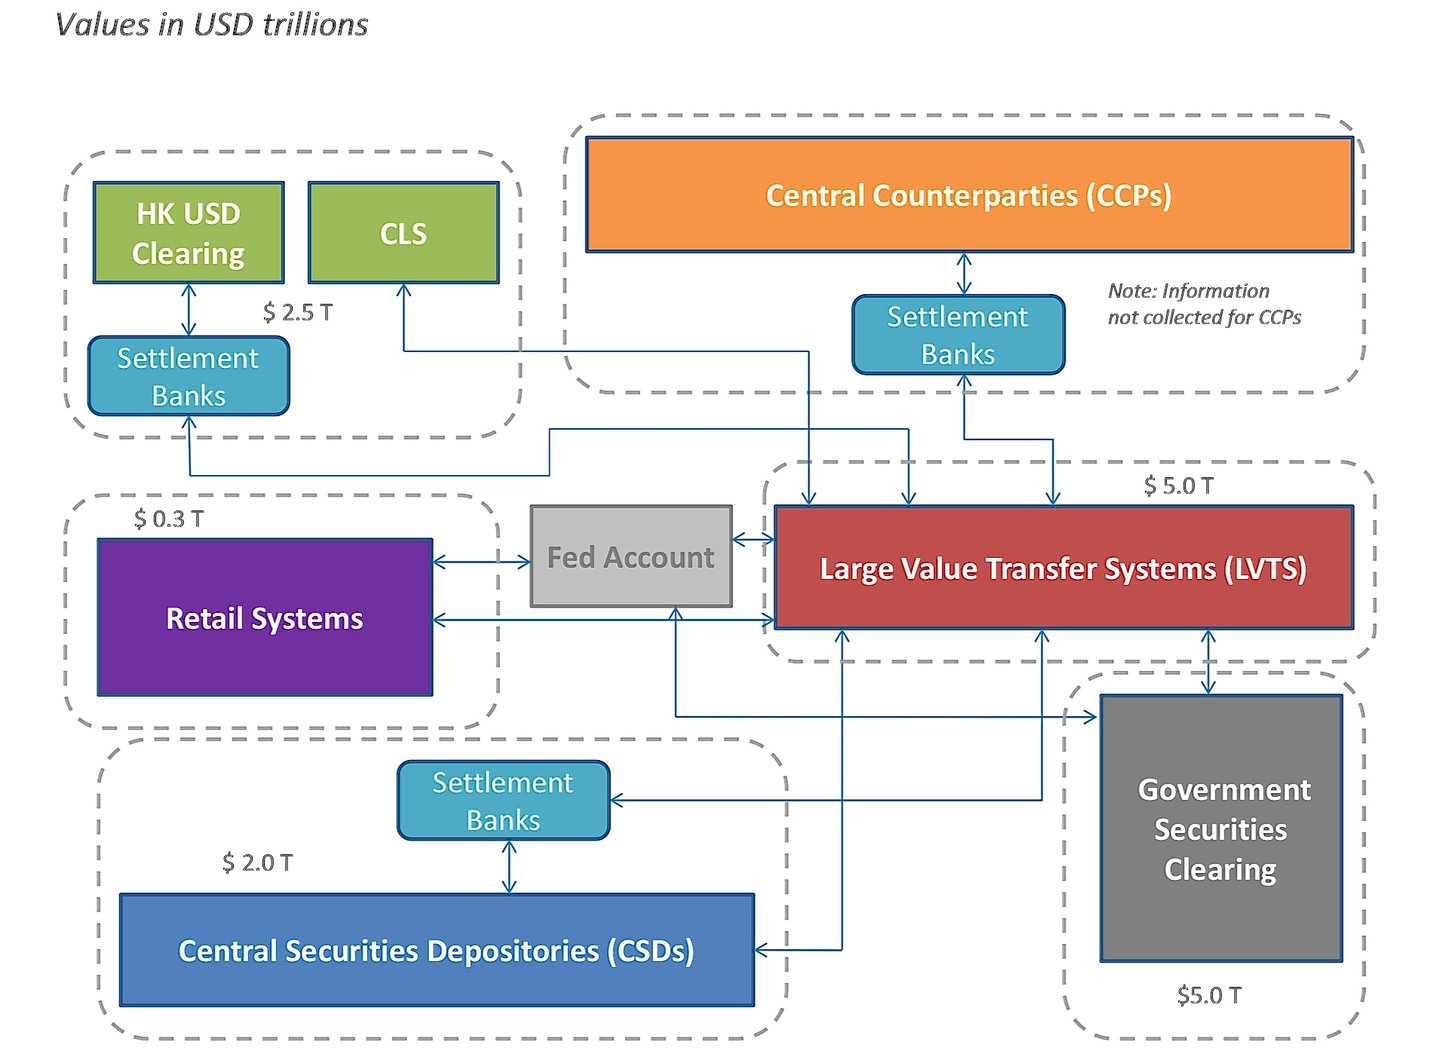
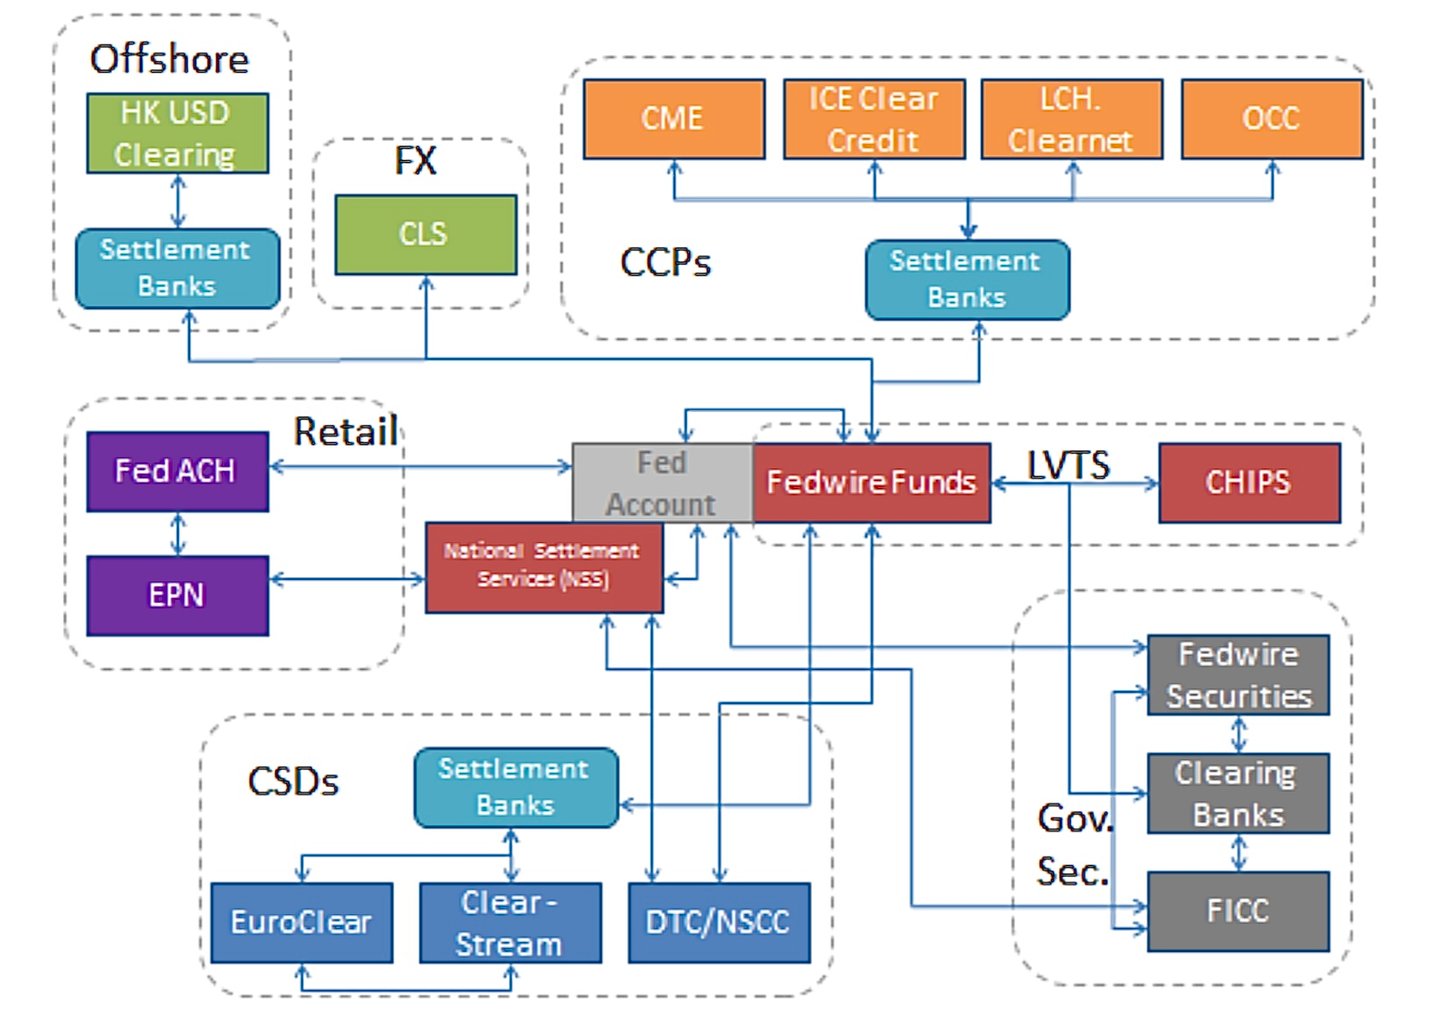
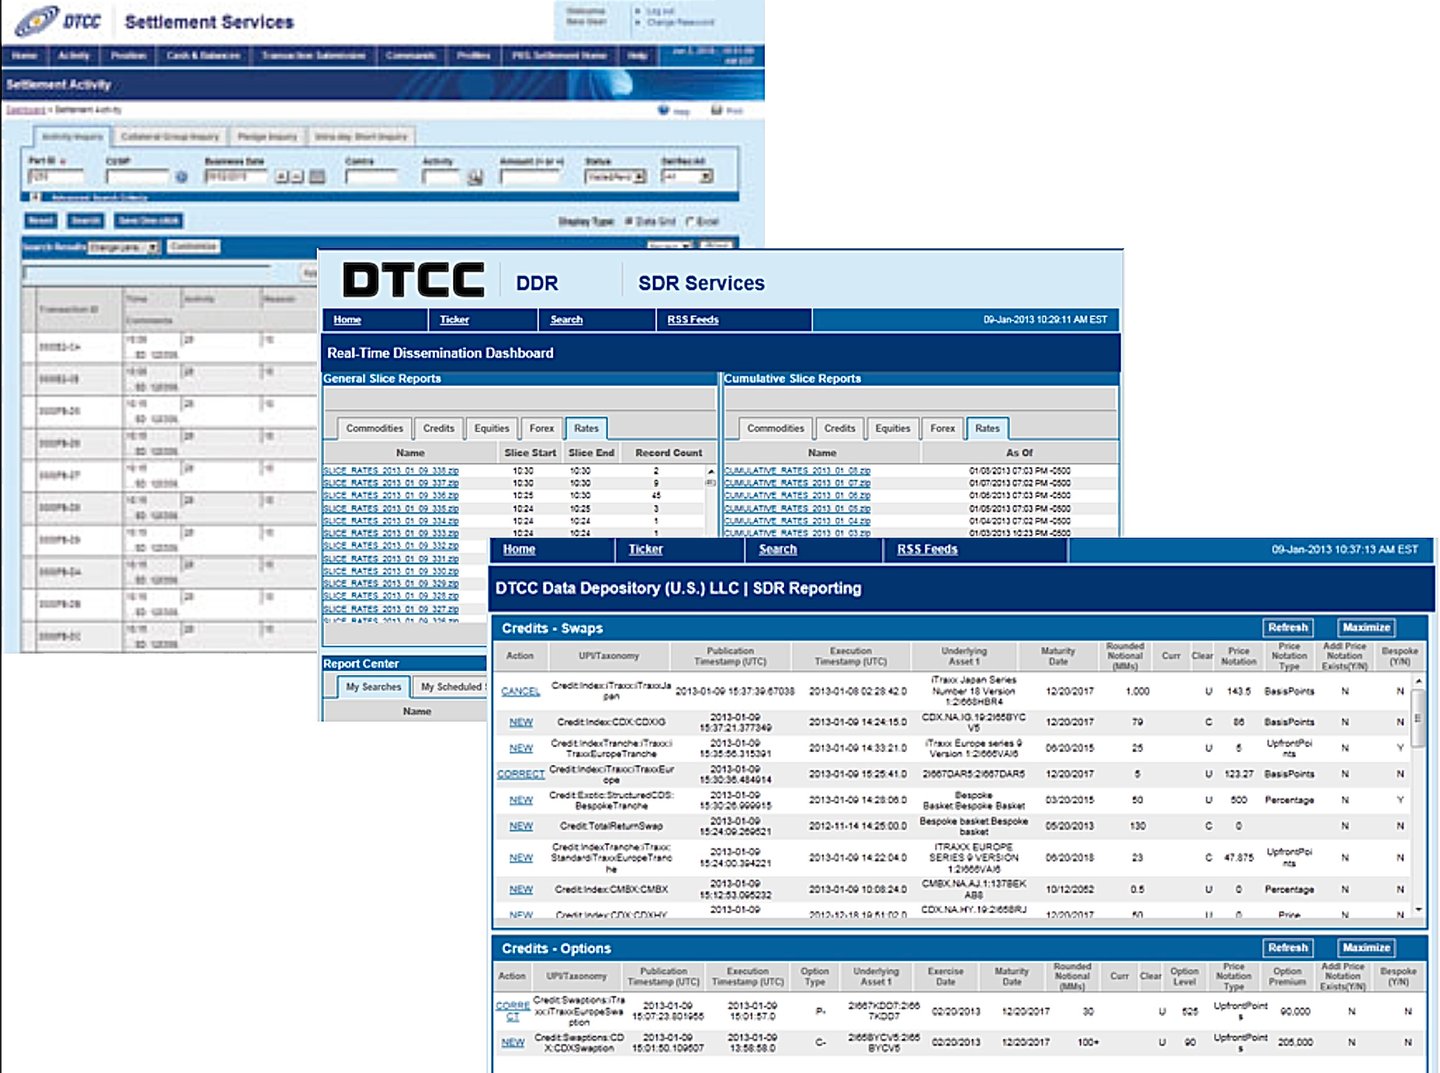
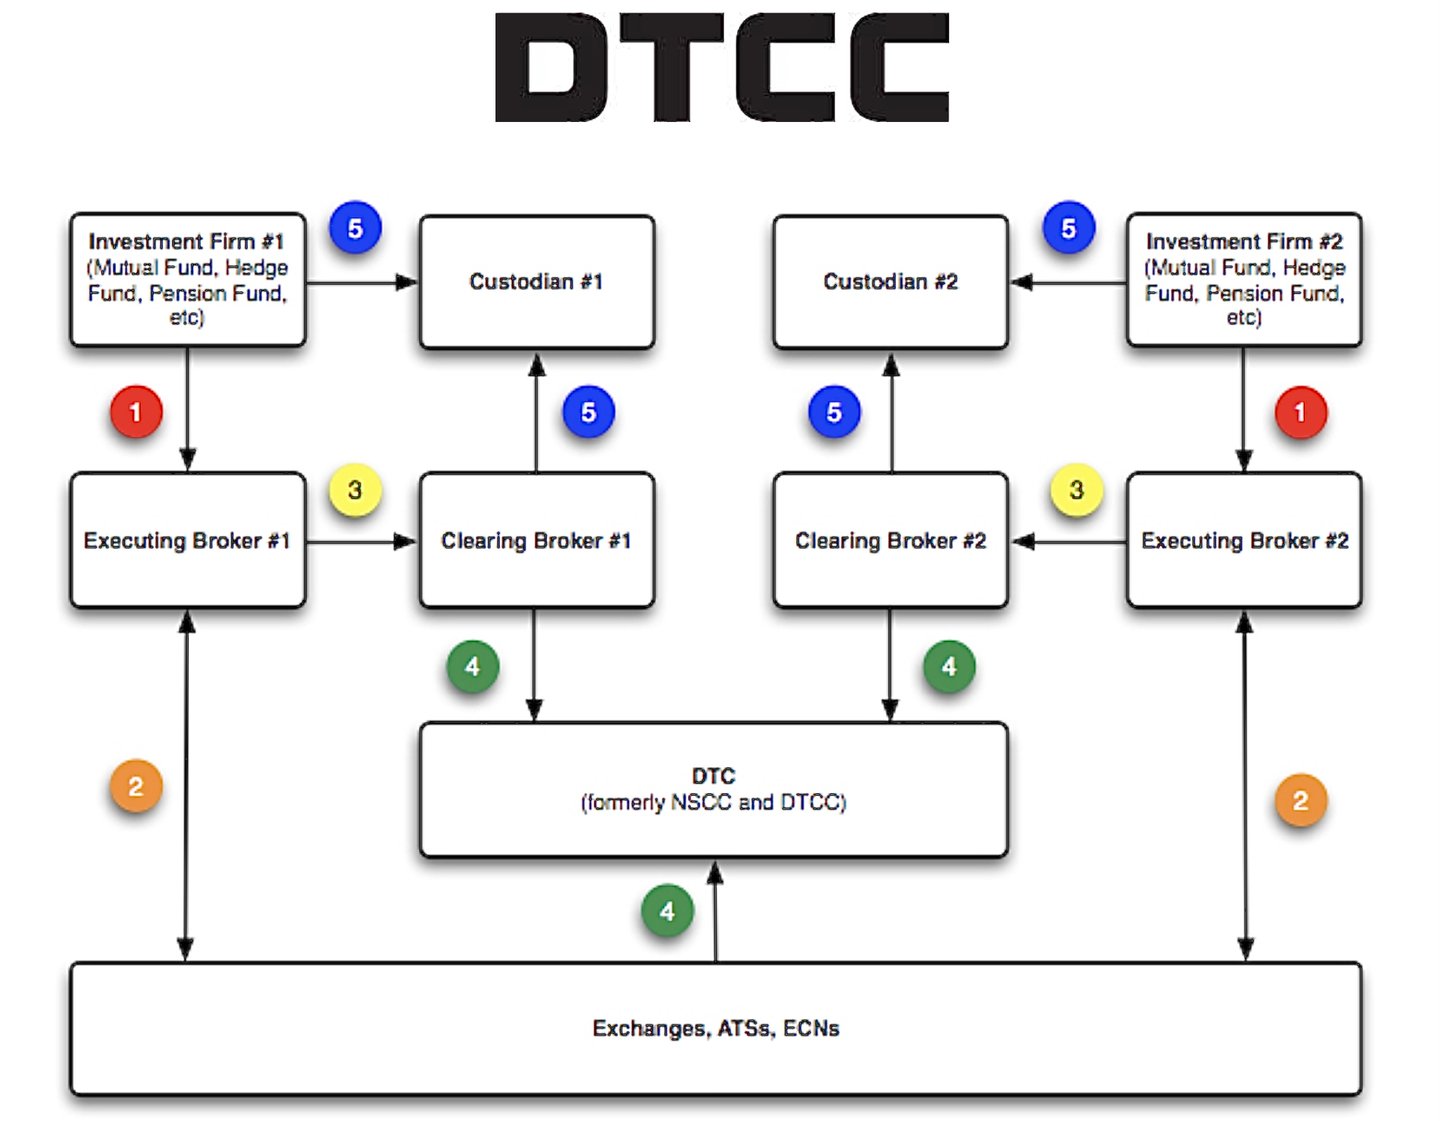
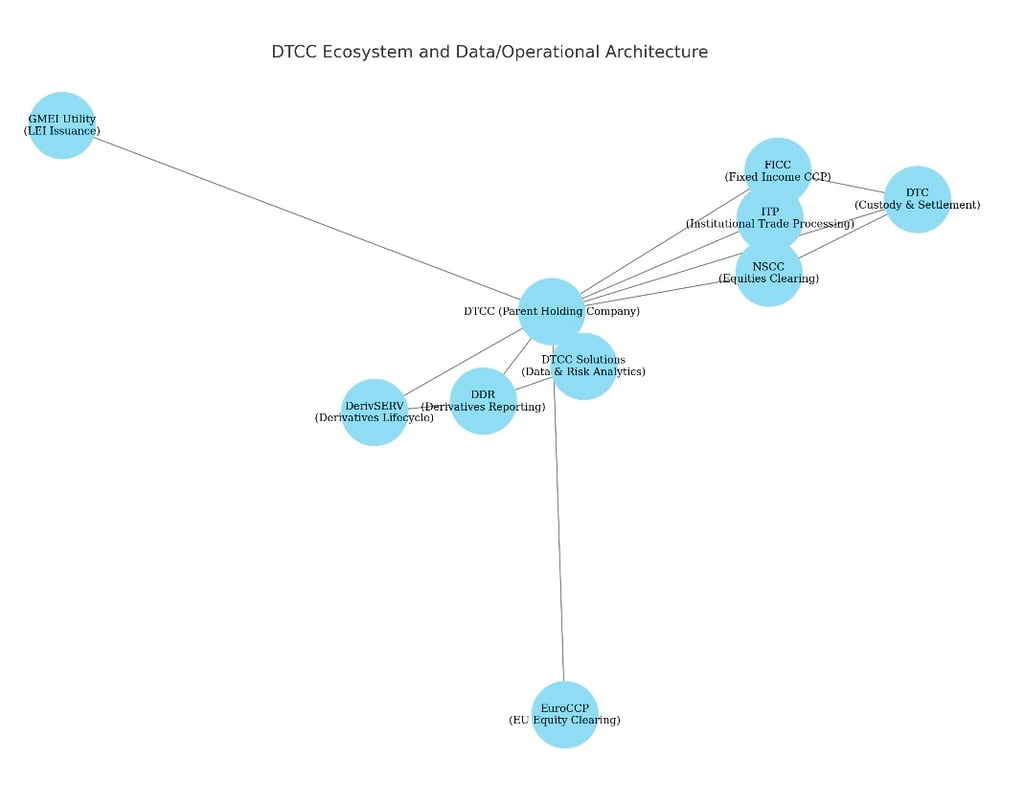
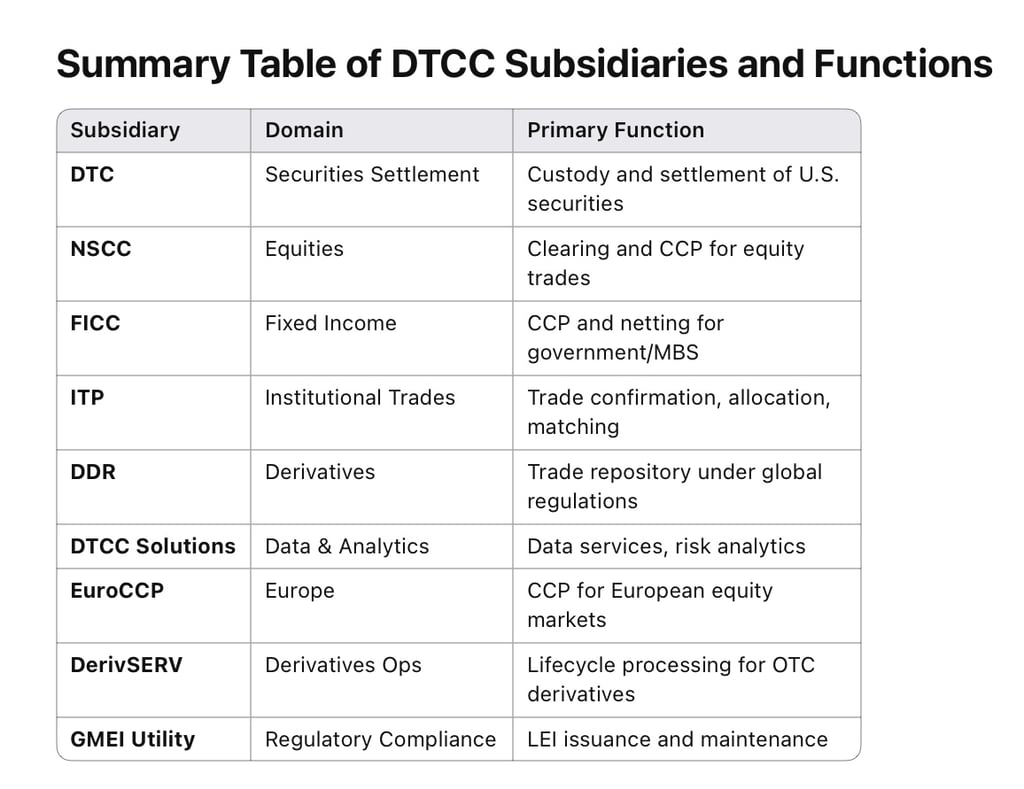
Da die DTC und die NSCC (National Securities Clearing Corporation) zum Verbund der Depository Trust & Clearing Corporation (DTCC) gehören, nutzen Teilnehmer für direkte Weisungen häufig die eigenen Plattformen der DTCC. Parallel dazu setzen viele Institute SWIFT für standardisierte Abwicklungsnachrichten ein, insbesondere wenn sie einen Verwahrer oder Beauftragten anweisen, der seinerseits mit der DTC verbunden ist.
1. Zentrale DTC-Prozesse und proprietäre Nachrichten
1.1 DTC-Systeme und -Plattformen
- Participant Terminal System (PTS) und Participant Browser Service (PBS): Herkömmliche DTC-Schnittstellen, über die Teilnehmer Abwicklungsaktivitäten in Echtzeit erfassen und einsehen können.
- Settlement Web Interface: Eine modernere, browserbasierte Umgebung, in der Teilnehmer Transaktionsdetails erfassen, Abwicklungsstatus einsehen und Ausnahmefälle bearbeiten können.
- MQ/Echtzeit-Feeds: Viele größere Teilnehmer nutzen eine automatisierte Schnittstelle zu DTC auf Basis von Message Queues (IBM MQ Series), über die sie proprietär formatierte Nachrichten in Echtzeit senden und empfangen.
In diesen Systemen erfasst ein Teilnehmer „Deliver Orders“ (DOs) oder „Receive Orders“ (ROs) und gibt dabei die Gegenpartei, die CUSIP und die Bedingungen der Übertragung an.
1.2 Beispiele für proprietäre Nachrichten
Die Nachrichten der DTC sind üblicherweise nicht mit der Notation „MT5xx“ gekennzeichnet (diese entspricht der SWIFT-Konvention); die DTC verwendet eigene interne Nachrichtentypen bzw. Funktionen. Nachfolgend einige repräsentative Beispiele:
- Lieferauftrag erteilen
- Im System häufig als „DO“ bezeichnet.
- Die Teilnehmer legen fest:
- Wertpapierkennnummer (CUSIP)
- Stückzahl (Aktien oder Nennbetrag)
- DTC-Teilnehmernummer des Empfängers
- Lieferart: Frei von Zahlung (FOP) oder Lieferung gegen Zahlung (DVP)
- Abwicklungsbetrag der Gegenpartei (bei Lieferung gegen Zahlung)
- Abwicklungstag
- Auftragseingang: Ein empfangender Teilnehmer sieht in der Regel die vom liefernden Teilnehmer eingestellte eingehende Lieferanweisung (DO). Je nach internen Abgleichverfahren kann der Teilnehmer den Empfang „bestätigen“ oder „genehmigen“, insbesondere bei einer DVP-Transaktion.
- Reclaim / RVP (Return of Versus Payment): Bei einer fehlerhaften oder nicht zugeordneten Lieferung können Teilnehmer im DTC-System eine Reclaim-Transaktion einleiten. Damit wird versucht, das Wertpapier zurückzuübertragen beziehungsweise erneut zu liefern.
- Settlement-Aktivitätsmeldungen: DTC übermittelt den Teilnehmern für jedes Abwicklungsereignis (Lieferung oder Empfang) Abwicklungsbestätigungen und „Activity Advice“-Mitteilungen. Diese werden häufig als „Settlement Activity Reports“ bezeichnet und können aus den Systemen von DTC heruntergeladen oder über einen automatisierten Datenfeed empfangen werden.
- Recycling / ausstehende Meldungen: Verbleibt eine Transaktion im Wartestatus (beispielsweise mangels ausreichender lieferbarer Aktien oder mangels ausreichender Mittel für die Zahlung), erzeugt das System Statusmeldungen vom Typ „Recycle“. Die Teilnehmer sehen diese eingereihten Transaktionen in Echtzeit oder nahezu in Echtzeit in den Statusabfragen.
In den Participant Services Guides bzw. Settlement Services Guides der DTC werden diese Anweisungen typischerweise schlicht als „Deliver Order“ oder „Memo Seg“ usw. bezeichnet und nicht nach dem Standardnummerierungsschema von SWIFT.
2. SWIFT-ISO-15022-Nachrichtentypen im Kontext der US-Abwicklung
Viele global tätige oder große regionale Banken kommunizieren nicht von jedem Standort aus direkt mit der proprietären Schnittstelle der DTC; stattdessen beauftragen sie unter Umständen einen lokalen US-Verwahrer oder nutzen ein internes System, das SWIFT-Nachrichten zur einheitlichen Verarbeitung erzeugt. Diese SWIFT-Nachrichten werden anschließend vom Verwahrer oder vom US-basierten Clearing-Hub des Instituts in proprietäre DTC-Liefer- und Empfangsanweisungen umgesetzt bzw. umgewandelt.
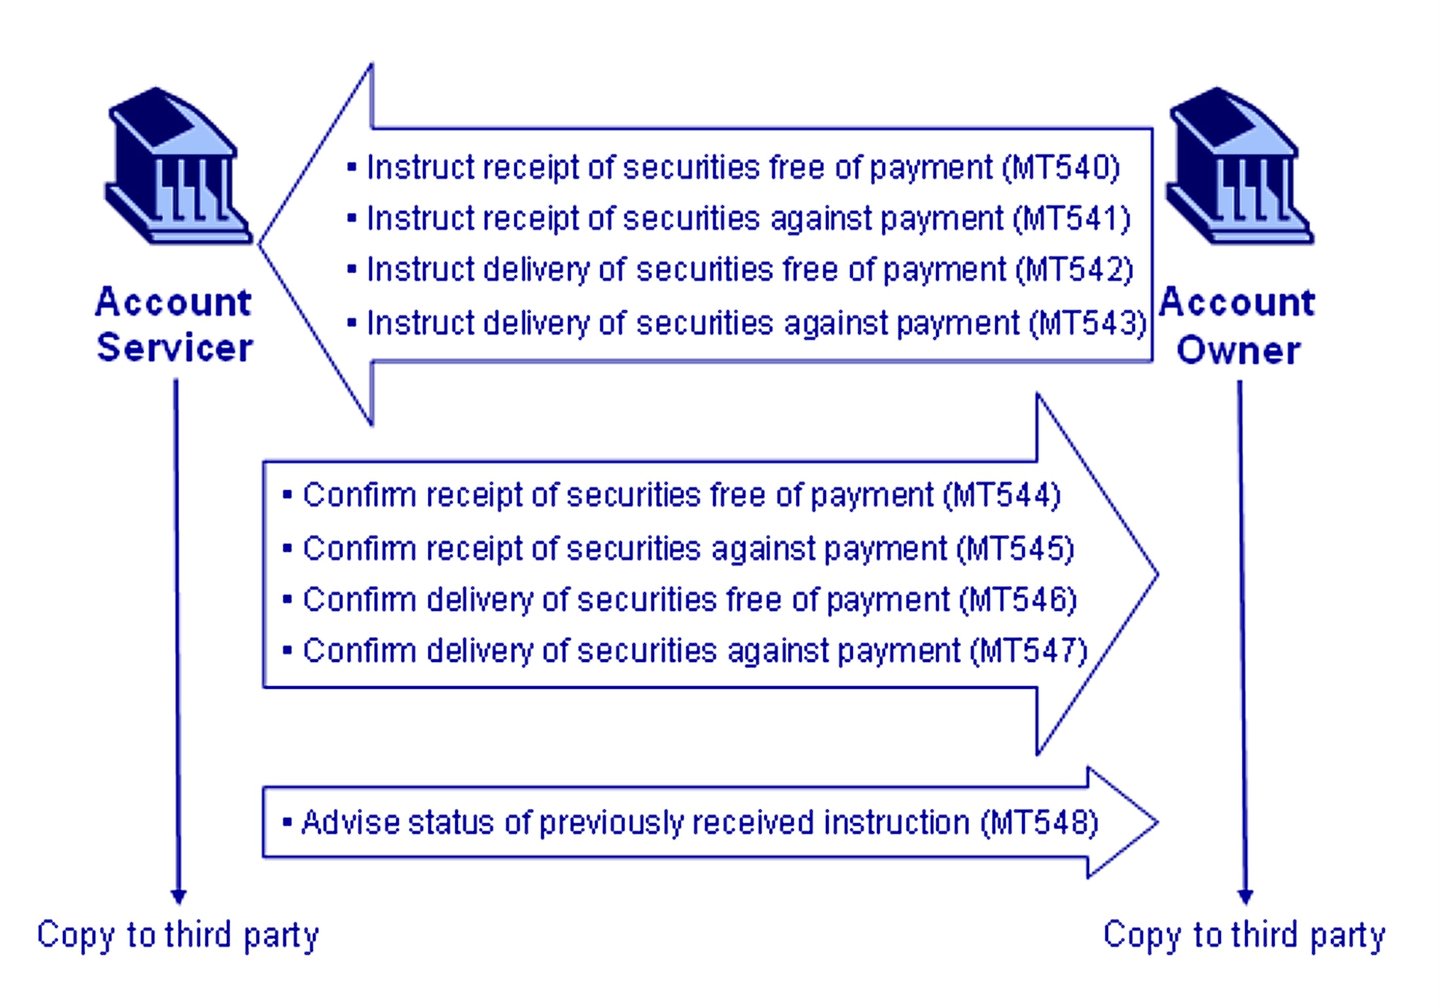
Zu den gängigen, für die Wertpapierabwicklung relevanten SWIFT-Nachrichtentypen (ISO 15022) zählen:
1. MT540 – Receive Free Instruction
- Wird verwendet, wenn eine Verwahrstelle angewiesen wird, Wertpapiere ohne Zahlung zu empfangen.
- Anwendungsbeispiel: „Bitte nehmen Sie X Aktien mit der CUSIP 123456789 vom DTC-Teilnehmer Nr. 9876 frei von Zahlung (free-of-payment) entgegen.“
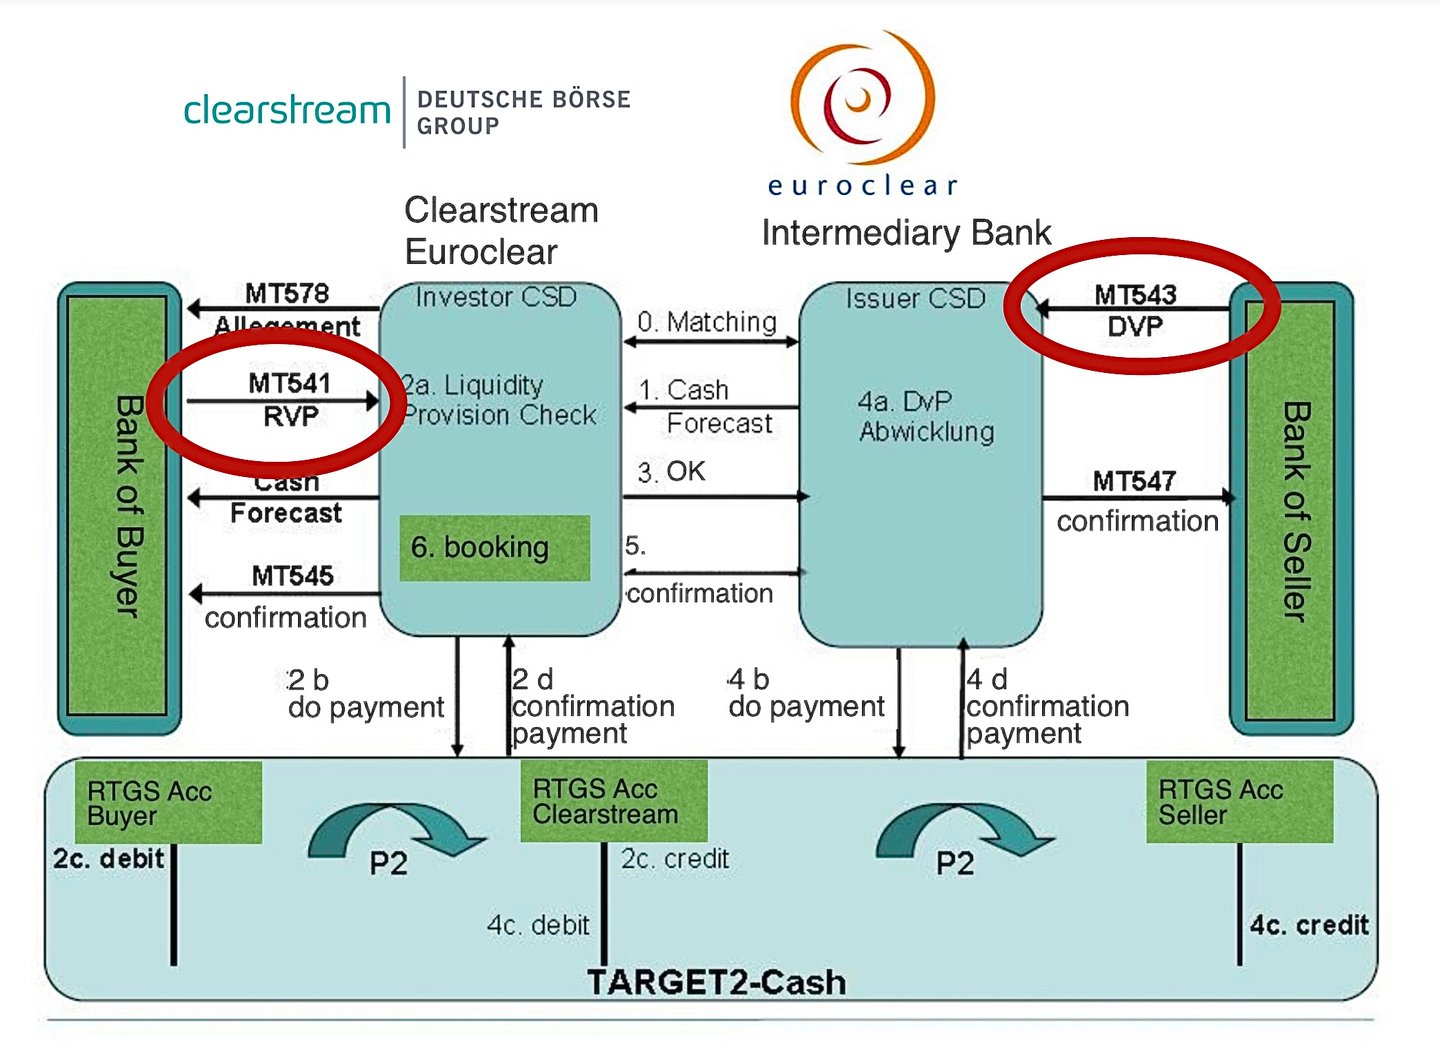
2. MT541 – Receive Against Payment (RAP)-Anweisung
- Weist den Empfang von Wertpapieren an, wenn eine Zahlung an die liefernde Partei fällig ist (DVP).
- Anwendungsbeispiel: „Please receive 10,000 shares of CUSIP 987654321 against USD 50,000 from DTC participant #1234.“
3. MT542 – Lieferung frei von Zahlung (Deliver Free Instruction)
- Weist die Verwahrstelle (oder den Clearing-Agenten) an, Wertpapiere ohne Zahlung zu liefern.
- Anwendungsbeispiel: „Liefern Sie 5.000 Aktien ABC, CUSIP 123456789, an DTC-Teilnehmer Nr. 5678 frei von Zahlung.“
4. MT543 – Anweisung zur Lieferung gegen Zahlung (DAP)
- Veranlasst die Lieferung von Wertpapieren gegen eine festgelegte Zahlung.
- Anwendungsbeispiel: „Liefern Sie 15.000 Aktien DEF, CUSIP 987654321, an DTC-Teilnehmer Nr. 9999 gegen Zahlung von USD 300.000.“
5. MT544–MT547 – Abwicklungsanzeigen (Allegements) und Bestätigungen
- MT544 – Receive Free Confirmation
- MT545 – Bestätigung Empfang gegen Zahlung
- MT546 – Bestätigung einer Lieferung frei von Zahlung (Deliver Free)
- MT547 – Bestätigung der Lieferung gegen Zahlung
Diese werden von der Verwahrstelle (oder dem System) zurückgesandt, um anzuzeigen, dass die angewiesene Abwicklung erfolgreich war (oder um Teilabwicklungen, Abweichungen oder fehlgeschlagene Abwicklungsversuche zu kennzeichnen).
6. MT548 – Abwicklungsstatus und Bearbeitungshinweis
- Liefert Statusmeldungen oder Avise zu Abwicklungstransaktionen, einschließlich Recycling- oder nicht abgeglichener Status.
In einem typischen Szenario, in dem eine Bank bzw. ein Institut eine US-Depotbank anweist, eine Übertragung bei DTC vorzunehmen, könnte sich daher Folgendes zeigen:
- Eine MT542-Nachricht (Deliver Free) der Bank bzw. des Instituts an die Verwahrstelle.
- Die Verwahrstelle (sofern sie selbst DTC-Teilnehmer ist) wandelt diese Anweisung anschließend innerhalb des DTC-Systems in eine DTC Deliver Order (DO) um und gibt dabei die maßgeblichen Einzelheiten an.
- Nach der Abwicklung bei DTC sendet der Verwahrer eine MT546 (Bestätigung der Lieferung frei von Zahlung) an die Bank bzw. das Institut zurück.
3. Durchgängiger Ablauf mit Nachrichtentypen
Nachfolgend ein anschauliches, schrittweises Szenario einer DVP-Übertragung bei der DTC, das sowohl die proprietäre DTC-Anweisung als auch die möglichen entsprechenden SWIFT-Nachrichten zeigt:
1. Wirtschaftlich Berechtigter → Liefernde Bank
- Der Kunde erteilt der liefernden Bank seine Anweisung (gegebenenfalls über ein internes Portal, telefonisch oder auf anderem Wege). In dieser Phase wird in der Regel kein SWIFT verwendet, wenngleich große Institute möglicherweise interne ISO 20022- oder MT54x-Nachrichten einsetzen.
2. Liefernde Bank → DTC (eigene Position, aus Eigenkapital der Bank finanziert)
- Das Back Office der Bank erstellt im System der DTC automatisch einen Lieferauftrag (Deliver Order):
- DTC-Teilnehmerkennung der Gegenpartei
- CUSIP und Stückzahl
- Abwicklungsbetrag bei DVP, Abwicklungsdatum
- Übertragungswege: PTS/PBS-Schnittstelle, MQ-Messaging oder Settlement Web.
3. Lieferbank → (intern) / Verwahrer (SWIFT-Szenario)
- Muss die Bank einen externen Verwahrer oder Unterverwahrer anweisen, der die Position im Namen der Bank bei DTC hält, kann die Bank eine MT543 (Lieferung gegen Zahlung) mit Referenzen auf den Unterverwahrer senden. Der Unterverwahrer setzt diese anschließend in eine DTC Deliver Order um.
4. DTC → Empfängerbank (eigene (aus Eigenkapital der Bank finanziert))
- DTC benachrichtigt die empfangende Bank, dass ein DO ansteht. Im System sieht die empfangende Bank einen eingehenden Eintrag in der Lieferwarteschlange. Betreibt die empfangende Bank eine Echtzeitverbindung, erhält sie möglicherweise eine Statusmeldung oder einen Aktivitätsbericht-Feed (proprietäres Format).
- Bei einer DVP-Transaktion muss die empfangende Bank bestätigen oder zumindest sicherstellen, dass Mittel verfügbar sind.
5. Empfängerbank → DTC
- Sofern die empfangende Bank bei bestimmten Abwicklungsarten die Transaktion „bestätigen“ oder „abgleichen“ muss, erfasst sie eine Annahme (diese erfolgt mitunter automatisch, wenn das interne System so konfiguriert ist, dass DVP-Geschäfte bekannter Gegenparteien automatisch akzeptiert werden).
6. DTC-Abwicklung (als Zentralverwahrer)
- DTC prüft Bestände und Geldmittel in Echtzeit oder nahezu in Echtzeit. Sind alle Voraussetzungen erfüllt, belastet es den Wertpapierbestand des Liefernden, schreibt dem Wertpapierbestand des Empfängers die Wertpapiere gut und belastet gleichzeitig das Geldkonto des Empfängers und schreibt dem Liefernden den Betrag gut (bei DVP).
7. Abläufe der Abwicklungsbestätigung
- DTC sendet „Settlement Activity“-Bestätigungen im DTC-eigenen Format an beide Teilnehmer.
- Bei Nutzung von SWIFT erzeugen die Teilnehmer oder ihre Verwahrstellen eine MT547 (Lieferung gegen Zahlung – Bestätigung) bzw. MT545 (Empfang gegen Zahlung – Bestätigung) oder eine MT548 (Status-/Bestätigungsmeldung).
8. Benachrichtigung des Kunden
- Die liefernde und die empfangende Bank bestätigen dem wirtschaftlich Berechtigten jeweils die endgültige Abwicklung über ihre internen Kontoauszüge oder Mitteilungen.
4. Zusätzliche Mitteilungen und Überlegungen
- „Recycling“ von Nachrichten: Wenn Transaktionen nicht sofort abgewickelt werden können (z. B. wegen unzureichender Wertpapiere oder Mittel), führt DTC die Anweisung erneut zu und sendet Statusmeldungen. In der SWIFT-Terminologie könnte in regelmäßigen Abständen eine MT548 gesendet werden, um den Status der ausstehenden Transaktion anzuzeigen.
- „Allegement“-Meldungen (MT578 in ISO 15022; sese.028 in ISO 20022): Einige Systeme erzeugen ein „Allegement“, wenn eine Seite eine Weisung erfasst, die die Gegenseite nicht abgeglichen oder anerkannt hat. Dies kommt häufiger bei grenzüberschreitenden Konstellationen oder Konstellationen mit mehreren Verwahrstellen vor.
- Ansprüche aus Kapitalmaßnahmen: Fallen Kapitalmaßnahmen in den Zeitraum der Übertragung, erfolgt weitere Kommunikation (oft auf Ebene der Verwahrstelle eigens ausgestaltet), um Ansprüche auf Dividenden oder Zinsen zu regeln, wenn Stichtage und Abwicklungstage kollidieren.
- Transaktionsreferenznummern: Alle Anweisungen (ob im proprietären Format der DTC oder über SWIFT) tragen eindeutige Kennungen (z. B. die Referenz des Absenders in einer MT54x-Nachricht). Abgleich und Statusverfolgung stützen sich maßgeblich auf diese Referenzfelder.
5. Abschließende Beobachtungen und Empfehlungen
1. Automatisierung:
- Die meisten großen Marktteilnehmer nutzen Echtzeit- oder Batch-Datei-Schnittstellen zu DTC, wodurch manuelle Eingaben auf ein Minimum reduziert werden.
- SWIFT-MT54x-Nachrichten werden häufig automatisch vom Back-Office-System eines Teilnehmers erzeugt und anschließend entweder durch hauseigene Module oder durch externe Verwahrstellen auf DTC-Nachrichten abgebildet.
2. Abstimmung:
- Unternehmen, die sowohl proprietäre DTC-Nachrichten als auch SWIFT nutzen, müssen über belastbare Abstimmungsverfahren verfügen.
- Sie gleichen DTC-Abwicklungsberichte (oder Echtzeitbestätigungen) mit den internen Anweisungen (MT54x-Referenzen) ab.
3. Verwendungsumfang:
- Die direkte DTC-Nachrichtenübermittlung ist bei US-amerikanischen Broker-Dealern und Banken, die DTC-Teilnehmer sind, weit verbreitet.
- SWIFT-Anweisungen sind häufiger, wenn die anweisende Partei außerhalb der USA ansässig ist oder kein direkter DTC-Teilnehmer ist, sondern einen lokalen Verwahrer nutzt.
4. Ausnahmebehandlung:
- Sind Anweisungen nicht übereinstimmend, fehlen Wertpapiere oder fehlen Barmittel, verbleibt die Transaktion im Status „ausstehend“ (Recycling). Der Teilnehmer muss die Anweisungen korrigieren oder die erforderlichen Mittel bereitstellen, bevor die Abwicklung erfolgt.
- Jedes Szenario mit Abstimmungsdifferenz oder Abwicklungsausfall kann eine Rückforderung oder eine Teilabwicklung auslösen, jeweils mit eigenem Nachrichtenfluss.
Das Gesamtbild
Eine typische DVP-Übertragung könnte in der Praxis wie folgt aussehen:
- MT543 der globalen Bank an ihren US-Verwahrer: „Liefern Sie 10.000 Aktien ABC (CUSIP 123456789) an DTC-Teilnehmer Nr. 5555 gegen USD 100.000 zum Abwicklungstag T+1.“
- Der Verwahrer wandelt die MT543 in eine DTC Deliver Order (DO) um, die dieselbe Stückzahl, dieselbe Gegenpartei (DTC-Teilnehmer) sowie den Abwicklungstag und -betrag vorgibt.
- Die DTC reiht die Delivery Order (DO) ein und gleicht sie mit der Annahme des empfangenden Teilnehmers ab.
- Bei Abwicklung: DTC schließt die buchmäßige Übertragung ab.
- Die Verwahrstelle erhält eine DTC-Abwicklungsbestätigung, die die Erzeugung einer MT547 an die globale Bank auslöst und die erfolgreiche DVP-Lieferung bestätigt.
- Die Global Bank aktualisiert die Aufstellung des wirtschaftlich Berechtigten dahingehend, dass das Wertpapier nicht mehr gehalten wird, und schreibt den entsprechenden Barbetrag (sofern vorhanden) entsprechend gut bzw. belastet ihn.
Die Übertragung eines Wertpapiers über DTC umfasst eine Kombination aus proprietären Anweisungen (Deliver Orders, Receive Orders, Settlement Activity Reports) und in vielen Fällen ergänzendem SWIFT-ISO-15022-Nachrichtenverkehr (MT54x-Serie), sofern Teilnehmer Verwahrer oder interne automatisierte Abläufe nutzen. Das System von DTC ist die faktische Drehscheibe für die buchmäßige Abwicklung in den USA und fungiert als Zentralverwahrer (Central Securities Depository, CSD). Institute können sich ausschließlich auf PTS/PBS von DTC oder auf einen automatisierten Datenfeed stützen, sofern sie direkte Teilnehmer sind, oder sie binden diese Prozesse zur globalen Standardisierung in SWIFT-Nachrichten ein.
Wichtige Punkte:
- Proprietäre DTC-Nachrichten: DO (Deliver Order), RO (Receive Order) sowie verschiedene Benachrichtigungen über Abwicklungsaktivitäten.
- SWIFT: Häufig verwendet werden MT540–MT547 (Anweisungen und Bestätigungen) sowie MT548 (Status).
- Matching und Affirmation: Der empfangende Teilnehmer (oder dessen Beauftragter) muss die Annahme bestätigen, insbesondere bei DVP-Anweisungen.
- Echtzeit versus Stapelverarbeitung: Die DTC-Abwicklung kann nunmehr in mehreren untertägigen Zyklen erfolgen, mit Echtzeit-Aktualisierung der Positionen und optionalen Netting- oder Endabwicklungsschritten im weiteren Tagesverlauf.
- Zu Prüfzwecken: Fordern Sie die Bestätigung der Abwicklung bei dem betreffenden DTC-Teilnehmer (Verwahrstelle) an. DTC stellt Nichtteilnehmern keine Bestätigungen aus; ein als „DTC-Bestätigung“ für einen Dritten vorgelegtes Dokument ist daher mit Vorsicht zu behandeln.
Durch sorgfältige Beachtung der Nachrichtenzuordnung, der Referenzfelder und der Echtzeit-Statusprüfungen gelingt die Übertragung der Wertpapiere innerhalb des US-amerikanischen Clearing- und Abwicklungssystems reibungslos.
Unterhält die Depository Trust Company Server in der EU?
Die Clearing- und Abwicklungssysteme von DTC werden von den Vereinigten Staaten aus betrieben und unterstehen der Aufsicht der SEC und der Federal Reserve; DTC betreibt die Abwicklung nicht auf Servern in der EU. Die Muttergesellschaft DTCC betreibt gesonderte Transaktionsregister in Europa für die Meldung von Derivaten – DTCC Data Repository (Ireland) plc für die EU-Meldungen und DTCC Derivatives Repository plc in London für die britischen Meldungen. Diese enthalten ausschließlich Meldedaten, keine Wertpapierbestandsführung.
Der Fedwire® Securities Service
Das zentrale Nervensystem der Abwicklung von Staatsanleihen in den USA
Einleitung
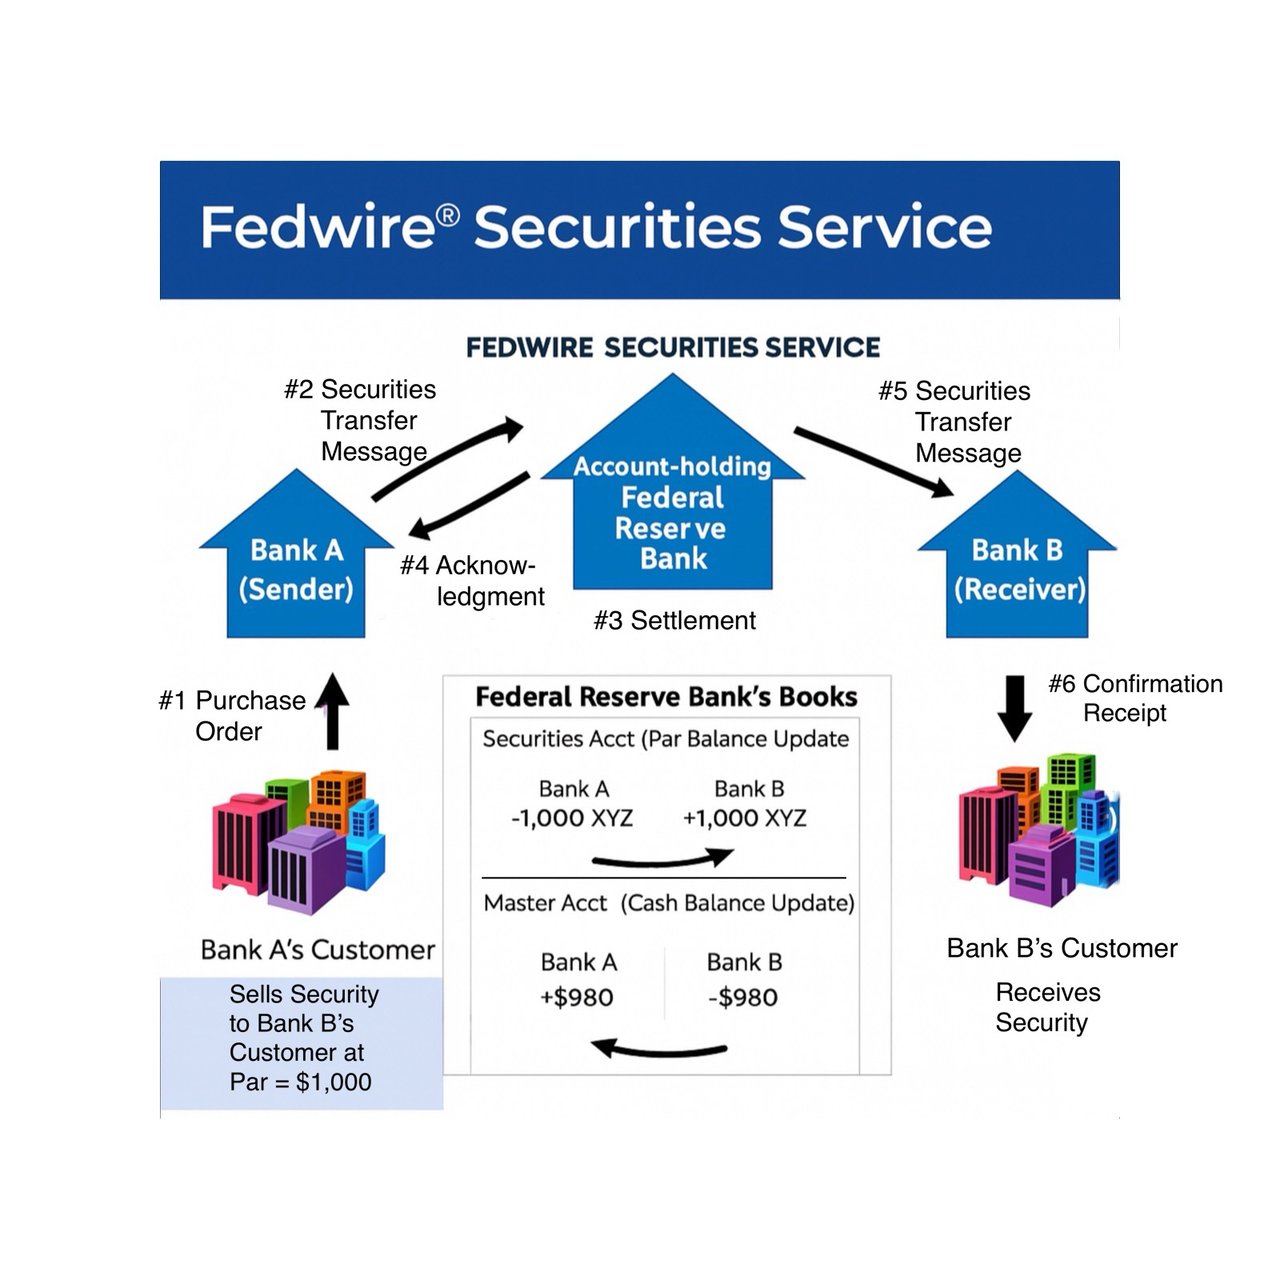
Der Fedwire® Securities Service, betrieben von den Federal Reserve Banks, bildet das institutionelle Rückgrat der Infrastruktur für Staatsanleihen in den Vereinigten Staaten. Als offizieller zentraler Wertpapierverwahrer (CSD) für US-Treasury-Wertpapiere und andere Bundesverbindlichkeiten bietet er Echtzeit-Abwicklung und Verwahrung für Transaktionen mit einem Tagesvolumen in Billionenhöhe. Anders als kommerzielle Verwahrstellen wie die Depository Trust Company (DTC) übernimmt Fedwire Securities die Abwicklung und die buchmäßige Erfassung von Staats- und staatsnahen Schuldtiteln unmittelbar im Hauptbuch der Zentralbank. Dieser Beitrag legt die Architektur, die rechtlichen Grundlagen, die operativen Abläufe und die systemische Bedeutung des Dienstes im Einzelnen dar.
I. Governance und rechtlicher Rahmen
Der Fedwire Securities Service wird von den zwölf Federal Reserve Banks unter der Aufsicht des Board of Governors of the Federal Reserve System betrieben. Er unterliegt folgenden Regelungen:
- TRADES-Vorschriften des US-Finanzministeriums (31 CFR Part 357): Rechtsgrundlage für stückelose, buchmäßig geführte US-Schatzpapiere (Book-Entry Treasury Securities), die über die Federal Reserve Banks gehalten werden.
- Operating Circular No. 7: Legt die Bedingungen fest, unter denen Wertpapierkonten geführt und Übertragungen ausgeführt werden.
Die Teilnahme ist auf Institute beschränkt, die über ein Hauptkonto (Master Account) bei einer Federal Reserve Bank verfügen, darunter Geschäftsbanken, staatlich geförderte Einrichtungen, internationale Institutionen und ausgewählte Behörden der US-Regierung.
II. Für die Abwicklung zulässige Instrumente
Fedwire Securities verarbeitet ausschließlich zulässige stückelose, buchmäßig geführte Wertpapiere (Book-Entry-Wertpapiere), darunter:
- US-Staatsanleihen (Bills, Notes, Bonds, TIPS, FRNs)
- Wertpapiere US-amerikanischer Bundesbehörden (z. B. Fannie Mae, Freddie Mac, Ginnie Mae)
- Wertpapiere staatlich geförderter Unternehmen (Government-Sponsored Enterprises, GSEs)
- Bestimmte internationale Organisationen (z. B. Weltbank, Interamerikanische Entwicklungsbank)
Sämtliche Instrumente werden ausschließlich in dematerialisierter Form gehalten; das Eigentum wird durch elektronischen Bucheintrag erfasst.
III. Funktionale Fähigkeiten
A. Echtzeit-Bruttoabwicklung (Real-Time Gross Settlement, RTGS)
Anders als Systeme mit Stapelverarbeitung (Batch-Settlement) arbeitet der Fedwire Securities Service auf RTGS-Basis und gewährleistet damit:
- Endgültigkeit: Abwicklungen sind mit ihrer Ausführung unwiderruflich
- Atomarität: Bei Lieferung-gegen-Zahlung-Transaktionen (DVP) werden Wertpapiere und Geldmittel gleichzeitig abgewickelt
B. Lieferung gegen Zahlung (Delivery versus Payment, DVP)
Der Service unterstützt:
- Lieferung gegen Zahlung (BIS-Modell 1): Jede Übertragung von Wertpapieren und Geldern wird gleichzeitig und einzeln abgewickelt
- Lieferung ohne Zahlung (Free-of-Payment): Wertpapiere werden ohne gleichzeitige Geldbewegung geliefert (z. B. für Verpfändungen, Schenkungen oder interne Umstrukturierungen)
C. Sicherheitenverpfändung und Triparty-Dienstleistungen
Teilnehmer können bei der Fed gehaltene Wertpapiere als Sicherheit verpfänden für:
- Kreditaufnahme am Diskontfenster
- Risikominderung in Zahlungssystemen
- Kreditvereinbarungen zwischen Banken
- Rückkaufvereinbarungen über den US-amerikanischen Tri-Party-Agenten (BNY, seit dem Ausstieg von JPMorgan im Jahr 2019 der einzige Agent)
IV. Buchungsverfahren
Alle Buchungsbewegungen werden über strukturierte Anweisungen veranlasst, die über FedLine Advantage®, SWIFT oder integrierte Messaging-Protokolle übermittelt werden.
Nicht der Teilnehmer, sondern die Federal Reserve Bank nimmt die eigentliche Buchung im Hauptbuch vor und bucht die Belastungen und Gutschriften auf den Wertpapierkonten, die im Master-Ledger der Fed geführt werden. Nach der Verarbeitung ist die Transaktion endgültig, unwiderruflich und rechtlich bindend.
V. Teilnehmer und Zugang
Direkter Zugang ist beschränkt auf:
- Einlageninstitute mit einem Hauptkonto bei der Federal Reserve
- Bestimmte staatliche Stellen und ausländische öffentliche Institutionen
- Staatlich geförderte Unternehmen (Government-Sponsored Enterprises) und bestimmte andere berechtigte Institutionen
Andere, darunter Broker-Dealer und Primärhändler, die keine Banken sind, nutzen den Dienst über eine Clearingbank.
VI. Integration mit anderen Systemen: DTC und darüber hinaus
Während Fedwire Securities als zentrale Verwahrstelle für staatliche Wertpapiere dient, betreibt die Depository Trust Company (DTC) eine eigenständige privatwirtschaftliche Infrastruktur für Unternehmens- und Kommunalanleihen. Geschäfte mit Staatspapieren werden von der Fixed Income Clearing Corporation (FICC), einer weiteren Tochtergesellschaft der DTCC, verrechnet und gegeneinander aufgerechnet und über Clearingbanken in Fedwire Securities abgewickelt.
Diese Verknüpfung erleichtert:
- Abwicklung von Treasury-Wertpapieren zwischen DTC-Teilnehmern
- Repo- und Sicherheitengeschäfte mit US-Staatsanleihen
- Netting- und Clearing-Funktionen über mehrere Plattformen hinweg
VII. Betriebszeiten
Der Fedwire Securities Service betreibt:
- Montag bis Freitag, ausgenommen US-Feiertage
- Eröffnung: 8:30 Uhr ET (13:30 UTC; 12:30 UTC während der US-amerikanischen Sommerzeit)
- Annahmeschluss: 15:15 Uhr ET für Überweisungen (20:15 Uhr UTC; 19:15 Uhr UTC während der Sommerzeit), 15:30 Uhr ET für Stornierungen
Diese Zeiten legen das Zeitfenster für die Endgültigkeit der taggleichen Abwicklung von Staatsanleihen fest.
VIII. Systemrelevanz und Risikoarchitektur
Der Fedwire Securities Service ist ein systemrelevanter Finanzmarktinfrastrukturbetreiber (Systemically Important Financial Market Utility, SIFMU) im Sinne von Titel VIII des Dodd-Frank Act. Seine Zuverlässigkeit ist von zentraler Bedeutung für:
- Funktionsfähigkeit der Staatsanleihemärkte
- Offenmarktgeschäfte (OMO)
- Interbanken-Liquiditätsmanagement
- Eindämmung von Systemrisiken in Krisenszenarien
Untertägige Überziehungen aus der Wertpapierabwicklung müssen besichert werden, in der Regel durch die zu erwerbenden Wertpapiere, wodurch die Federal Reserve vor Kontrahentenrisiken geschützt wird.
IX. Technologische und regulatorische Entwicklungen
Jüngste und bevorstehende Entwicklungen umfassen:
- ISO-20022-Migration zur Standardisierung von Nachrichten
- Verbesserte Rahmenwerke zur Cyber-Resilienz
- Fortlaufende Ausrichtung der Richtlinien an den CPMI-IOSCO-Grundsätzen für Finanzmarktinfrastrukturen
Diese Maßnahmen zielen darauf ab, die Leistungsfähigkeit des Dienstes in einem digitalisierten und vernetzten Finanzumfeld zu erhalten.
Der Fedwire®-Wertpapierservice ist nicht bloß ein Abwicklungssystem, sondern eine Vertrauensarchitektur auf staatlichem Niveau für die Märkte der US-Staatsverschuldung. Durch die unmittelbare Kontrolle der Federal Reserve, die Bruttoabwicklung in Echtzeit und die rechtliche Endgültigkeit bildet er die Grundlage für Liquidität, Sicherheit und Glaubwürdigkeit der öffentlichen Finanzen der Vereinigten Staaten. Seine Anbindung an kommerzielle Infrastrukturen wie DTC gewährleistet das reibungslose Funktionieren komplexer Finanzinstrumente und Sicherheitenströme. In einer Zeit zunehmender systemischer Komplexität bleibt Fedwire eine Säule der monetären und finanziellen Stabilität der Vereinigten Staaten.
Weitere aufsichtsrechtliche Einzelheiten finden sich im Federal Reserve Operating Circular No. 7 und in Regulation J (12 CFR Part 210).
Euroclear ESES und ESES-CSD
Das ESES-System (Euroclear Settlement of Euronext-zone Securities) von Euroclear ist eine Wertpapierabwicklungsplattform, die eine effiziente und reibungslose Abwicklung von Wertpapieren ermöglichen soll, die an den Euronext-Märkten gehandelt werden, zu denen unter anderem Belgien, Frankreich und die Niederlande gehören. ESES zielt darauf ab, die Nachhandelsprozesse zu vereinfachen und zu standardisieren und damit die Effizienz der grenzüberschreitenden Abwicklung in der Euronext-Zone zu fördern.
Das ESES-System funktioniert wie folgt:
- Handel: Anleger kaufen und verkaufen Wertpapiere an den Euronext-Märkten über ihre Broker oder Handelsplattformen. Nach Ausführung eines Geschäfts werden die Geschäftsdaten zum Clearing an eine zentrale Gegenpartei (CCP) übermittelt.
- Clearing: Die zentrale Gegenpartei (CCP) tritt als Käufer für jeden Verkäufer und als Verkäufer für jeden Käufer ein und verringert dadurch das Gegenparteirisiko. Sie berechnet die Netto-Verpflichtungen jedes Teilnehmers und stellt sicher, dass dieser die erforderlichen Sicherheiten zur Deckung seiner Positionen hinterlegt hat.
- Abwicklung: Nach dem Clearing der Transaktionen werden diese zur Abwicklung an die ESES-Plattform übermittelt. ESES ist mit den lokalen Zentralverwahrern (Central Securities Depositories, CSDs) Belgiens (Euroclear Belgium), Frankreichs (Euroclear France) und der Niederlande (Euroclear Nederland) verbunden, um die Übertragung von Wertpapieren und Geldbeträgen zwischen Käufer und Verkäufer zu ermöglichen.
- Lieferung gegen Zahlung (Delivery-versus-Payment, DvP): ESES arbeitet nach dem DvP-Modell, bei dem die Übertragung der Wertpapiere und die entsprechende Zahlung gleichzeitig erfolgen. Dieses Verfahren verringert das Abwicklungsrisiko und erhöht die Effizienz von Wertpapiertransaktionen.
- Abstimmung und Berichterstattung: ESES stimmt die abgewickelten Transaktionen ab und stellt den Teilnehmern Berichtsdienste zur Verfügung, mit denen diese ihre Positionen und die Einzelheiten ihrer Geschäfte nachverfolgen können.
Durch die Anbindung an die lokalen Zentralverwahrer und die Bereitstellung einer einheitlichen Plattform für die Abwicklung von Wertpapieren der Euronext-Zone vereinfacht ESES den Post-Trade-Prozess und ermöglicht eine effizientere grenzüberschreitende Abwicklung. Diese Harmonisierung verringert die Komplexität und die Kosten der Abwicklung von Wertpapiergeschäften über mehrere Märkte hinweg und fördert so eine stärkere Integration und Zusammenarbeit innerhalb des europäischen Finanzökosystems.
Wenn Sie mehr über die Betriebsverfahren von Euroclear erfahren möchten, klicken Sie bitte hier
Clearstream ist ein Zentralverwahrer (Central Securities Depository, CSD) mit Sitz in Luxemburg und Mitglied der Gruppe Deutsche Börse. Als CSD spielt Clearstream eine zentrale Rolle in der Finanzmarktinfrastruktur, indem das Unternehmen Dienstleistungen für die Verwahrung, Abwicklung und Verwaltung von Wertpapieren wie Aktien und Anleihen erbringt.
Clearstream agiert über zwei wesentliche Gesellschaften: die Clearstream Banking AG mit Sitz in Frankfurt, Deutschland, die sich auf deutsche inländische Wertpapiere konzentriert, und die Clearstream Banking S.A. mit Sitz in Luxemburg, die internationale Wertpapiere abwickelt.
So arbeitet Clearstream als Zentralverwahrer (CSD):
- Emission: Clearstream unterstützt den Emissionsprozess neuer Wertpapiere, indem es die Wertpapiere in seinen Systemen registriert und elektronisch erfasst. Dieser Service stellt sicher, dass die Wertpapiere am Markt handelbar sind.
- Verwahrung: Clearstream bietet ein sicheres Umfeld für die Verwahrung von Wertpapieren, führt elektronische Eigentumsnachweise und stellt sicher, dass die Vermögenswerte geschützt sind.
- Wertpapierabwicklung: Clearstream ermöglicht die Übertragung von Wertpapieren zwischen Käufern und Verkäufern, aktualisiert die Eigentumsnachweise und stellt sicher, dass Transaktionen ordnungsgemäß abgewickelt werden. Clearstream ist mit verschiedenen Handelsplattformen und Clearinghäusern verbunden, um die Nachhandelsprozesse zu vereinfachen.
- Lieferung gegen Zahlung (Delivery-versus-Payment, DvP): Clearstream arbeitet nach einem DvP-Modell, das sicherstellt, dass die Übertragung der Wertpapiere und die entsprechende Zahlung gleichzeitig erfolgen. Dieses Verfahren verringert das Abwicklungsrisiko und steigert die Effizienz von Wertpapiertransaktionen.
- Kapitalmaßnahmen und Ertragsabwicklung: Clearstream verwaltet Kapitalmaßnahmen wie Dividenden, Zinszahlungen, Aktiensplits und Fusionen und stellt sicher, dass die entsprechenden Zahlungen oder Anpassungen in den Aufzeichnungen der Wertpapierinhaber vorgenommen werden.
- Sicherheitenmanagement: Clearstream bietet Dienstleistungen im Sicherheitenmanagement an, die die effiziente und sichere Handhabung von Sicherheiten umfassen, die bei verschiedenen Finanztransaktionen wie Wertpapierpensionsgeschäften oder Derivaten verwendet werden. Ferner werden Dienstleistungen wie Wertpapierverleih und -entleihe angeboten.
- Konnektivität und Integration: Clearstream ist mit anderen Zentralverwahrern, Wertpapierabwicklungssystemen und Marktinfrastrukturen wie TARGET2-Securities (T2S) verbunden, um die Effizienz der grenzüberschreitenden Abwicklung zu steigern und die Integration der Finanzmärkte zu fördern.
Durch diese Dienstleistungen stellt Clearstream sicher, dass die Finanzmärkte reibungslos, transparent und sicher funktionieren. Ihre Rolle als Zentralverwahrer (CSD) verringert das Gegenparteirisiko, steigert die Effizienz von Transaktionen und fördert die Stabilität der von ihr bedienten Märkte.
Um mehr zu erfahren, klicken Sie auf den folgenden Link
T2S (EZB Europäische Zentralbank)
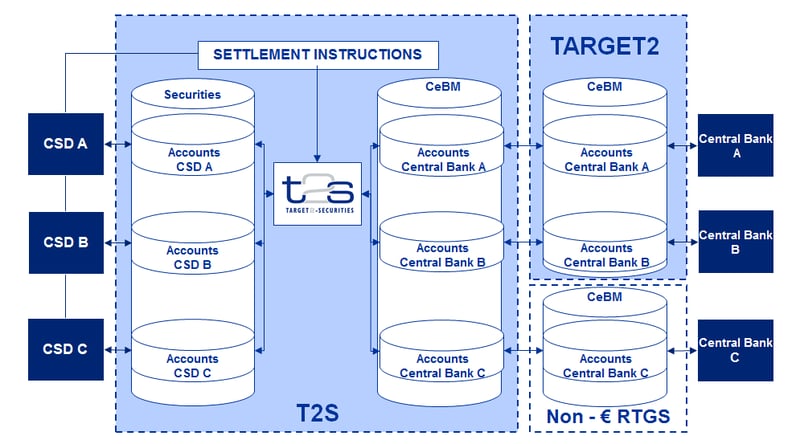
Abwicklung von Finanzwertpapieren in T2S
- Wertpapierabwicklung:
- Definition: Die Wertpapierabwicklung ist der Vorgang, bei dem Wertpapiere vom Verkäufer auf den Käufer übertragen werden und die entsprechende Zahlung vom Käufer an den Verkäufer erfolgt.
- Rolle von T2S: T2S unterstützt diesen Prozess als zentrale Plattform, die verschiedene Zentralverwahrer (Central Securities Depositories, CSDs) in Europa miteinander verbindet.
- Lieferung gegen Zahlung (Delivery Versus Payment, DvP):
- Konzept: Lieferung gegen Zahlung (DvP) ist ein grundlegendes Prinzip der Wertpapierabwicklung, das sicherstellt, dass die Lieferung der Wertpapiere nur dann erfolgt, wenn die Zahlung geleistet wird.
- Umsetzung in T2S: T2S stellt sicher, dass die Übertragung der Wertpapiere und die entsprechende Zahlung gleichzeitig erfolgen, wodurch das Risiko verringert wird, dass eine Partei nach Erhalt der Vermögenswerte ausfällt.
- Zentralbankgeld:
- Abwicklung in Zentralbankgeld: Transaktionen in T2S werden in Zentralbankgeld abgewickelt, was als die sicherste Form der Abwicklung gilt, da sie kein Kreditrisiko birgt.
- Liquiditätsmanagement: Die Teilnehmer können ihre Liquidität effizient steuern, da die Abwicklung in Zentralbankgeld den Bedarf an hohen Liquiditätspuffern verringert.
- Sicherheitenverwaltung:
- Zweck: Sicherheiten werden bei Finanztransaktionen eingesetzt, um das Kreditrisiko zu verringern.
- T2S und Sicherheiten: T2S unterstützt ein effizientes Sicherheitenmanagement, indem es die schnelle und einfache Übertragung von Wertpapieren ermöglicht, die als Sicherheiten für verschiedene Finanzoperationen verwendet werden können.
- Grenzüberschreitende Transaktionen:
- Herausforderungen: Grenzüberschreitende Wertpapiertransaktionen sind traditionell mit Herausforderungen verbunden, etwa unterschiedlichen nationalen Vorschriften und Abwicklungspraktiken.
- T2S-Lösung: Durch die Bereitstellung einer einheitlichen Plattform harmonisiert T2S die Abwicklungspraktiken und erleichtert grenzüberschreitende Transaktionen; die nationalen Wertpapiergesetze bleiben jedoch unterschiedlich.
- Standardisierung und Harmonisierung:
- Standardisierung der Verfahren: T2S bringt eine Standardisierung der Abwicklungszyklen, Annahmeschlusszeiten und operativen Verfahren in ganz Europa.
- Vorteile: Diese Harmonisierung verringert die Komplexität und die Kosten des grenzüberschreitenden Wertpapierhandels.
- Integration mit T2: Geldtransaktionen: T2 ist das RTGS-System für den Euro und wickelt Großbetragszahlungen in Euro ab.
- Verbindung mit T2S: Liquidität kann zwischen T2-Konten und dedizierten Geldkonten in T2S verschoben werden, auf denen die Geldseite jedes Wertpapiergeschäfts abgewickelt wird.
- Rolle der Zentralverwahrer (Central Securities Depositories, CSDs):
- Zentralverwahrer (CSDs) in T2S: Dies sind Institutionen, die Wertpapiere verwahren, deren Übertragung ermöglichen und damit verbundene Dienstleistungen erbringen.
- Funktionsweise: Zentralverwahrer (CSDs) interagieren mit T2S, um Transaktionen abzuwickeln, Konten zu führen und die Eigentumsverhältnisse an Wertpapieren zu erfassen.
Auswirkungen auf Finanzmärkte und Finanzinstitute
- Risikominderung: Durch den gleichzeitigen Austausch von Geld und Wertpapieren minimiert T2S das Kontrahenten- und Abwicklungsrisiko.
- Operative Effizienz: Finanzinstitute profitieren von geringerer Komplexität und niedrigeren Kosten durch vereinfachte und standardisierte Prozesse.
- Marktintegration: T2S spielt eine entscheidende Rolle bei der Integration der europäischen Finanzmärkte und macht sie widerstandsfähiger und stärker vernetzt.
- Liquiditätsoptimierung: Das System verbessert die Möglichkeiten der Banken, ihre Liquidität und Sicherheiten effizienter zu steuern.
T2S modernisiert das Umfeld der Wertpapierabwicklung in Europa erheblich und sorgt für mehr Effizienz, geringere Risiken und ein höheres Maß an Integration der Finanzmärkte. Dieses System ist ein Eckpfeiler der Bemühungen der Europäischen Union um einen stärker vereinheitlichten und robusten Finanzmarkt.
Die größten Zentralverwahrer (Central Securities Depositories, CSDs) der Welt
Zentralverwahrer (Central Securities Depositories, CSDs) sind zentrale Institutionen der globalen Finanzmarktinfrastruktur. Sie erbringen Dienstleistungen der Verwahrung, des Clearings und der Abwicklung von Wertpapiergeschäften und sorgen für eine effiziente und sichere Übertragung von Wertpapieren zwischen den Parteien. Nachfolgend finden Sie eine Auswahl der größten Zentralverwahrer weltweit, gemessen an Geschäftsvolumen, verwahrten Vermögenswerten und Bedeutung für die Finanzmärkte.
1. The Depository Trust & Clearing Corporation (DTCC) – Vereinigte Staaten
DTCC ist eines der weltweit größten Post-Trade-Finanzdienstleistungsunternehmen. Ihre Tochtergesellschaft, The Depository Trust Company (DTC), fungiert als wichtigster Zentralverwahrer (CSD) der Vereinigten Staaten.
Zentrale Dienstleistungen:
- Bietet Clearing, Abwicklung, Asset-Servicing und Informationsdienste.
- Deckt ein breites Spektrum an Wertpapieren ab, darunter Aktien, Unternehmens- und Kommunalanleihen, Staatsanleihen, hypothekenbesicherte Wertpapiere und Geldmarktinstrumente.
Bedeutung:
- Integraler Bestandteil des Funktionierens des US-Wertpapiermarktes.
- Unterstützt Tausende von Teilnehmern, darunter Wertpapierhändler, Banken, Investmentfonds und andere Finanzinstitute.
2. Euroclear Group – Europa
Euroclear ist ein führender Anbieter von Post-Trade-Dienstleistungen mit Hauptsitz in Brüssel, Belgien. Das Unternehmen betreibt sowohl nationale Zentralverwahrer (CSDs) als auch einen internationalen Zentralverwahrer (International Central Securities Depository, ICSD).
Zentrale Dienstleistungen:
- Euroclear Bank: Fungiert als ICSD und wickelt grenzüberschreitende Transaktionen mit internationalen Wertpapieren ab.
- Nationale Zentralverwahrer: Dazu zählen Euroclear Belgium, Euroclear Finland, Euroclear France, Euroclear Nederland, Euroclear Sweden sowie Euroclear UK & International (Betreiber von CREST).
- Bietet Dienstleistungen für Anleihen, Aktien, Derivate und Investmentfonds an.
Bedeutung:
- Erleichtert sowohl inländische als auch grenzüberschreitende Transaktionen in ganz Europa.
- Verbessert die Markteffizienz durch Harmonisierung und Standardisierung der Abwicklungsprozesse.
3. Clearstream – Deutschland und Luxemburg
Clearstream ist ein zentraler Anbieter von Nachhandelsdienstleistungen und gehört zur Gruppe Deutsche Börse. Clearstream fungiert sowohl als Zentralverwahrer (CSD) als auch als internationaler Zentralverwahrer (ICSD).
Zentrale Dienstleistungen:
- Clearstream Banking S.A.: Fungiert von Luxemburg aus als ICSD für internationale Wertpapiere. Clearstream Banking AG: Dient als deutsche CSD.
- Bietet Abwicklungs- und Verwahrungsdienstleistungen für Anleihen, Aktien und Investmentfonds an.
Bedeutung:
- Spielt eine zentrale Rolle an den europäischen und internationalen Wertpapiermärkten.
- Erbringt Dienstleistungen für Finanzinstitute weltweit.
4. Japan Securities Depository Center, Inc. (JASDEC) – Japan
JASDEC ist die zentrale Wertpapierverwahrstelle Japans für Aktien, Unternehmensanleihen und Investmentfonds; japanische Staatsanleihen werden im Buchungssystem der Bank of Japan geführt.
Zentrale Dienstleistungen:
- Betreibt Systeme für die buchmäßige Übertragung von Aktien, Unternehmensanleihen, Commercial Paper und Investmentfonds.
- Erleichtert die Entmaterialisierung von Wertpapieren.
Bedeutung:
- Wesentlich für die Effizienz und Integrität der japanischen Finanzmärkte.
- Bedient ein breites Spektrum inländischer und internationaler Anleger.
5. China Securities Depository and Clearing Corporation Limited (CSDC) – China
CSDC ist die zentrale Wertpapierverwahrstelle für das chinesische Festland.
- Untersteht der Aufsicht der China Securities Regulatory Commission (CSRC).
Zentrale Dienstleistungen:
- Erbringt Registrierungs-, Depot-, Clearing- und Abwicklungsdienstleistungen.
- Unterstützt die Shanghai Stock Exchange und die Shenzhen Stock Exchange.
Bedeutung:
- Integraler Bestandteil der schnell wachsenden und sich wandelnden Finanzmärkte Chinas.
- Ermöglicht sowohl Transaktionen inländischer als auch qualifizierter ausländischer Anleger.
6. National Securities Depository Limited (NSDL) – Indien
NSDL ist Indiens erste und eine der größten zentralen Wertpapierverwahrstellen (CSDs).
Zentrale Dienstleistungen:
- Bietet Depotdienstleistungen für Aktien, Anleihen, Staatsanleihen und Investmentfonds an.
- Ermöglicht die elektronische Abwicklung von an indischen Börsen gehandelten Wertpapieren.
Bedeutung:
- Wegbereiter der Dematerialisierung von Wertpapieren in Indien.
- Steigert die Effizienz und senkt die Risiken an Indiens Kapitalmärkten.
7. Central Depository Services Limited (CDSL) – Indien
CDSL ist der zweite zentrale Wertpapierverwahrer Indiens und erbringt ähnliche Dienstleistungen wie NSDL.
Zentrale Dienstleistungen:
- Ermöglicht das Halten und die Übertragung von Wertpapieren in elektronischer Form.
- Bietet Dienstleistungen für Aktien, Anleihen und andere Finanzinstrumente.
Bedeutung:
- Fördert Wettbewerb und Innovation im indischen Markt für Depotdienstleistungen.
- Unterstützt die wachsende Zahl privater Anleger in Indien.
8. National Settlement Depository (NSD) – Russland
NSD ist der zentrale Wertpapierverwahrer Russlands und Teil der Moscow Exchange Group.
Zentrale Dienstleistungen:
- Bietet Abwicklungs-, Verwahrungs- und Informationsdienstleistungen für eine Vielzahl von Wertpapieren.
- Verwaltet Kapitalmaßnahmen und die Offenlegung von Informationen.
Bedeutung:
- Von zentraler Bedeutung für die Infrastruktur der russischen Finanzmärkte.
- NSD unterliegt seit Juni 2022 EU-Sanktionen und seit Juni 2024 US-Sanktionen; IFB unterhält keine Geschäftsbeziehungen zu ihr.
9. SIX SIS Ltd. - Schweiz
SIX SIS, Teil der SIX Group, fungiert als zentrale Wertpapiersammelbank der Schweiz.
Zentrale Dienstleistungen:
- Bietet Abwicklungs- und Verwahrungsdienstleistungen für schweizerische und internationale Wertpapiere an.
- Bietet Asset-Servicing und Sicherheitenmanagement.
Bedeutung:
- Unterstützt den bedeutenden Finanzsektor der Schweiz.
- Verbindet die Schweizer Märkte mit internationalen Anlegern.
10. Strate – Südafrika
Strate ist der zugelassene Zentralverwahrer Südafrikas und bietet die elektronische Abwicklung von Finanzinstrumenten.
Zentrale Dienstleistungen:
- Wickelt Aktien, Anleihen, Geldmarktinstrumente und Derivate ab.
- Bietet Emittentendienstleistungen und Maßnahmen zum Anlegerschutz.
Bedeutung:
- Steigert die Effizienz und Sicherheit der Finanzmärkte Südafrikas.
- Unterstützt sowohl inländische als auch internationale Anlageaktivitäten.
Weitere bedeutende Zentralverwahrer (CSDs):
- Korea Securities Depository (KSD) – Südkorea.Verwaltet Abwicklung und Verwahrung für den südkoreanischen Wertpapiermarkt. Verwahrt Vermögenswerte im Wert von über 4.000 Billionen KRW.
- Central Securities Depository of Iran (CSDI) – Iran. Erbringt Verwahrungs-, Clearing- und Abwicklungsdienstleistungen für den iranischen Kapitalmarkt. Der Iran unterliegt umfassenden US-Sanktionen und Gegenmaßnahmen der FATF; IFB unterhält keine Geschäftsbeziehungen zu dieser Einrichtung.
- CDS Clearing and Depository Services Inc. (CDS) – Kanada. Bietet Clearing- und Verwahrdienstleistungen für Aktien, festverzinsliche Wertpapiere und Geldmarktpapiere in Kanada an.
Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.
Bitte setzen Sie sich mit uns in Verbindung, wenn Sie für Ihre Konten bei uns eine CSD-Funktionalität einrichten möchten.