مسرد المصطلحات والتعريفات
A
الاستحواذ | العملية التي تشتري بموجبها شركة شركةً أخرى، كليًا أو جزئيًا، بهدف التوسع أو دمج عملياتها.
تجميد الحساب | قيد تفرضه مؤسسة مالية على حساب ما، يمنع إجراء أي معاملات إلى حين رفع هذا القيد.
احتيال الاستيلاء على الحسابات | شكل من أشكال سرقة الهوية يحصل فيه المحتال على وصول غير مصرّح به إلى الحساب المصرفي للضحية، غالباً بهدف تنفيذ معاملات غير مصرّح بها.
المصرف المُحصِّل | مؤسسة مالية تعالج المعاملات وتسوّيها نيابة عن التجار، بما يمكّنهم من قبول المدفوعات الإلكترونية.
سندات الشريحة الأولى الإضافية (AT1) | سندات دائمة غير مضمونة (أي دون تاريخ استحقاق) تصدرها المؤسسات المالية لتعزيز قاعدة حقوق الملكية العادية لديها.
الخدمات الاستشارية | إرشاد مهني تقدمه المصارف الاستثمارية إلى العملاء في مسائل مالية متنوعة، مثل عمليات الاندماج والاستحواذ وجمع رأس المال.
التجميع | خدمة تجمع معلومات الحسابات المالية من مؤسسات مختلفة، مما يتيح للمستخدمين الاطلاع على جميع حساباتهم في مكان واحد.
الصناديق البديلة | صناديق تستثمر في أوراق مالية غير تقليدية (أي غير الأسهم)، مثل العقارات والسلع والقروض ذات الرافعة المالية.
طريقة الدفع البديلة (APM) | وسيلة دفع غير تقليدية تتجاوز عادةً الأنظمة المصرفية التقليدية، مثل المحافظ الإلكترونية عبر الهاتف المحمول أو منصات الدفع عبر الإنترنت.
شهادة الإيداع الأمريكية (ADR) | شهادة قابلة للتداول يصدرها مصرف مقره الولايات المتحدة وتمثل سهماً أو أسهماً في شركة غير أمريكية. وتُتداول شهادات الإيداع الأمريكية في الأسواق المالية الأمريكية كالأسهم العادية، وتتيح للمستثمرين وسيلة لشراء أسهم في شركات أجنبية.
الإطفاء | التخفيض التدريجي للدين من خلال دفعات مجدولة من أصل الدين والفائدة على مدى فترة محددة.
Anjouan Offshore Finance Authority (AOFA) | السلطة التنظيمية في جزيرة أنجوان ذاتية الحكم، اتحاد جزر القمر، وهي التي ترخّص للمصارف الدولية وسائر المؤسسات المالية المنشأة فيها وتشرف عليها. وInternational Finance Bank LTD مرخّص وخاضع للإشراف من قِبل AOFA.
مكافحة غسل الأموال (AML) | مجموعة من الأنظمة والإجراءات والقوانين الهادفة إلى منع تحقيق الدخل من أنشطة غير مشروعة، كالاتجار بالمخدرات أو تمويل الإرهاب.
الدفعات الدورية (الأنوتي) | سلسلة من الدفعات تُسدَّد على فترات متساوية، مثل دفعة المعاش التقاعدي السنوية.
واجهة برمجة التطبيقات (API) | مجموعة من القواعد والبروتوكولات التي تمكّن التطبيقات البرمجية من التواصل وتبادل البيانات.
المراجحة | الشراء والبيع المتزامنان للأوراق المالية أو العملات أو السلع في أسواق مختلفة للاستفادة من فروق الأسعار وتحقيق الأرباح.
الذكاء الاصطناعي (AI) | مجموعة من الأدوات والبرامج التي تجعل البرمجيات «ذكية» بما يكفي ليظن المراقب الخارجي أن مخرجاتها من إنتاج إنسان.
الأصل | أي مورد تملكه شركة ما أو تسيطر عليه ويمكن استخدامه لتحقيق قيمة اقتصادية إيجابية.
تخصيص الأصول | استراتيجية استثمارية توازن بين المخاطر والعائد عبر تعديل النسبة المخصصة لكل أصل بحسب قدرة المستثمر على تحمل المخاطر، وأهدافه الاستثمارية، وأفقه الزمني.
الورقة المالية المدعومة بأصول (ABS) | ورقة مالية مدعومة بمجموعة من الأصول، مثل الرهون العقارية أو القروض أو ديون بطاقات الائتمان، وتُنشأ عن طريق تجميع التدفقات النقدية الناتجة عن هذه الأصول وإعادة هيكلتها في أوراق مالية جديدة يمكن بيعها للمستثمرين.
الأوراق التجارية المدعومة بأصول (ABCP) | أداة دين قصيرة الأجل تصدرها شركة ذات غرض خاص (SPV) ومدعومة بمحفظة أصول أساسية، مثل القروض العقارية وقروض السيارات ومستحقات بطاقات الائتمان، وتوفر مصدر تمويل لمنشئي هذه الأصول.
إدارة الأصول | الإدارة المهنية للأصول المالية، مثل الأسهم والسندات والنقد، نيابةً عن العملاء لتحقيق أهداف استثمارية محددة.
هيكلة الأصول | تحسين هيكل الأصول بما يحقق خفض التكاليف وتقليل المخاطر.
الأصول المُدارة (AUM) | إجمالي القيمة السوقية لجميع الاستثمارات أو الأصول التي تديرها شركة أو وسيط.
التشفير غير المتماثل | نظام تشفير يستخدم زوجًا من المفاتيح — مفتاحًا عامًا ومفتاحًا خاصًا — لتشفير البيانات وفك تشفيرها.
غرفة المقاصة الآلية (ACH) | نظام دفع إلكتروني مركزي يعالج ويسوّي دفعات من معاملات القيد الدائن والمدين، ويُستخدم عادةً للمدفوعات منخفضة القيمة أو المتكررة، مثل الرواتب ومخصصات الضمان الاجتماعي أو سداد الفواتير.
المصادقة | عملية التحقق من هوية مستخدم أو جهاز أو نظام للتأكد من مشروعية معاملة أو اتصال.
نظام الدفع الآلي (APS) | تقنية تتيح المعالجة الآلية للمدفوعات المتكررة، مثل فواتير المرافق أو أقساط القروض، عبر تحويل الأموال إلكترونياً من حساب الدافع إلى حساب المستفيد.
B
ميزان المدفوعات (BOP) | سجل لجميع المعاملات الاقتصادية بين المقيمين في بلد ما وبقية دول العالم خلال فترة محددة، تكون عادةً سنة واحدة.
الميزانية العمومية | بيان مالي يعرض لمحة عن أصول الشركة والتزاماتها وحقوق مساهميها في وقت محدد.
الحوالة المصرفية | أمر دفع يصدره مصرف نيابةً عن الدافع، يوجّه بموجبه مصرفًا آخر إلى دفع مبلغ محدد للمستفيد، وتُستخدم عادةً في المعاملات ذات القيمة الكبيرة.
الضمان المصرفي | تعهد من مصرف بتغطية التزامات مدين تجاه دائن في حال أخفق المدين في الوفاء بالتزاماته التعاقدية.
القبول المصرفي | أداة دين قصيرة الأجل تصدرها شركة ويضمنها مصرف، وتُستخدم أساسًا في معاملات التجارة الدولية.
رمز تعريف المصرف (BIC) | الرمز المكوّن من 8 أو 11 حرفاً (ISO 9362) الذي يعرّف المؤسسة المالية في المدفوعات الدولية، ويُعرف غالباً برمز SWIFT. ويحدد اسم المصرف، لا الحساب الفردي.
Basel III | مجموعة من الأنظمة المصرفية الدولية وضعتها لجنة بازل للرقابة المصرفية لتعزيز مرونة النظام المصرفي العالمي واستقراره، وتشمل متطلبات أعلى لرأس المال والسيولة، ونسبة رافعة مالية، وهامش رأسمالي مضاد للتقلبات الدورية.
لجنة بازل للرقابة المصرفية (BCBS) | هيئة تنظيمية عالمية تقدم توصيات وإرشادات لقطاع المصارف لتعزيز الاستقرار المالي وتحسين ممارسات إدارة المخاطر.
نقطة الأساس (bp) | وحدة قياس تساوي 0.01% أو 1/100 من النقطة المئوية، وتُستخدم غالبًا لوصف التغيرات في أسعار الفائدة أو النسب المالية الأخرى.
السوق الهابطة | سوق تتّسم بتراجع الأسعار والتشاؤم ومشاعر سلبية لدى المستثمرين، وتتميز عادةً بانخفاض بنسبة 20% أو أكثر عن أعلى المستويات الأخيرة.
سعر الفائدة المرجعي | سعر فائدة مرجعي يُستخدم في تسعير مختلف المنتجات والمشتقات المالية، مثل القروض والسندات وعقود المقايضة، وقد يستند إلى سعر السياسة النقدية للمصرف المركزي، أو إلى سعر الفائدة بين المصارف، أو إلى سعر تحدده السوق.
المستفيد | الشخص أو الجهة المقرر أن يتلقى أموال الدفعة، والمحدد في تعليمات الدفع مع الحساب المراد إضافة الأموال إليه.
فارق سعري الشراء والبيع | الفرق بين أعلى سعر يكون المشتري مستعداً لدفعه (سعر الشراء) وأدنى سعر يقبله البائع (سعر البيع) لورقة مالية.
المصادقة البيومترية | عملية أمنية تعتمد على خصائص جسدية أو سلوكية فريدة، مثل بصمات الأصابع أو التعرف على الوجه أو أنماط الصوت، للتحقق من هوية المستخدم لغرض الدخول الآمن إلى نظام أو جهاز.
تقنية البلوكشين | دفتر أستاذ لامركزي وموزّع يسجل المعاملات عبر أجهزة متعددة، ويضمن أمن البيانات وثباتها باستخدام تقنيات التشفير.
أسهم الشركات الكبرى الممتازة | أسهم شركات راسخة ذات سجل من الأرباح المستقرة وتوزيعات الأرباح الموثوقة والأداء المالي القوي.
السندات | أوراق مالية ذات دخل ثابت تصدرها شركات أو حكومات أو جهات أخرى، وتمثل قرضاً من المستثمرين الذين يتلقون مدفوعات فائدة دورية ويستردون أصل المبلغ عند الاستحقاق.
BOT | البناء والتشغيل ونقل الملكية: يقوم مقاول من القطاع الخاص بالبناء والتشغيل طوال مدة الامتياز قبل نقل الملكية إلى الدولة.
بناء سجل الأوامر | عملية تستخدمها المصارف الاستثمارية لقياس اهتمام المستثمرين وتحديد السعر الذي سيُطرح به إصدار جديد من الأوراق المالية، مثل الاكتتاب العام الأولي.
القيمة الدفترية | صافي قيمة أصول الشركة، ويُحتسب بطرح إجمالي الخصوم من إجمالي الأصول، ويُشار إليه أيضًا بحقوق المساهمين.
المصرف الجسري | مصرف مؤقت تنشئه جهة تنظيمية مالية للحفاظ على الوظائف الأساسية لمصرف متعثر إلى حين التوصل إلى حل دائم، كالاندماج أو الاستحواذ.
الوسيط-المتعامل | شركة تشتري الأوراق المالية وتبيعها نيابة عن العملاء (بصفتها وسيطاً) ولحسابها الخاص (بصفتها متعاملاً)؛ ويجب أن تكون مسجلة لدى هيئة الأوراق المالية والبورصات (SEC) وأن تستوفي متطلبات تنظيمية محددة.
الخدمات المصرفية البوذية | الخدمات المصرفية البوذية ليست راسخة بقدر الخدمات المصرفية الإسلامية أو اليهودية أو المسيحية، غير أن ثمة مبادرات مالية قائمة على المبادئ البوذية. وتؤكد هذه المبادئ على السلوك الأخلاقي والمسؤولية الاجتماعية وتجنب إلحاق الأذى بالكائنات الحية. وقد تركز الممارسات المصرفية البوذية على التمويل الأصغر وتنمية المجتمع والاستثمارات الصديقة للبيئة.
السوق الصاعدة | سوق تتّسم بارتفاع الأسعار والتفاؤل ومعنويات المستثمرين الإيجابية، وتتمثل عادةً في ارتفاع مستمر بنسبة 20% أو أكثر من أدنى المستويات الأخيرة.
خطة استمرارية الأعمال (BCP) | خطة شاملة تحدد الإجراءات التي ستتبعها المؤسسة في حال حدوث اضطراب أو كارثة، بما يضمن استمرارية العمليات والخدمات الحيوية.
جانب الشراء | الجانب من القطاع المالي الذي يضم المستثمرين المؤسسيين، مثل صناديق الاستثمار المشترك وصناديق التقاعد وشركات التأمين، التي تشتري الاستثمارات وتديرها لصالح عملائها.
C
السند القابل للاستدعاء | سند يجوز للجهة المُصدِرة استرداده (استدعاؤه) قبل تاريخ استحقاقه، وذلك عادةً بسعر محدد، مما يتيح للمُصدِر إعادة تمويل الدين في حال انخفاض أسعار الفائدة.
تأثير كانتيلون | ملاحظة مفادها أن النقود المُنشأة حديثًا تعود بالنفع على أوائل المتلقين لها على حساب المتلقين اللاحقين، نظرًا لتكيّف الأسعار بصورة غير متكافئة في أرجاء الاقتصاد.
نسبة كفاية رأس المال (CAR) | مقياس للقوة المالية للمصرف، يُعبَّر عنه كنسبة مئوية من رأس ماله إلى أصوله المرجحة بالمخاطر، ويُستخدم لضمان امتلاك المصارف رأس مال كافياً لاستيعاب الخسائر المحتملة ودعم عملياتها.
النفقات الرأسمالية (CapEx) | الاستثمارات التي تنفذها الشركة في الأصول طويلة الأجل، مثل العقارات والمنشآت والمعدات، ويُتوقع أن تدرّ إيرادات على مدى فترة ممتدة.
أسواق رأس المال | الأسواق المالية التي تُباع فيها وتُشترى أدوات الدين طويلة الأجل وحقوق الملكية وغيرها من الأوراق المالية، وتشمل بورصات الأسهم والأسواق خارج البورصة.
هيكل رأس المال | يحدد مزيج التمويل بالدين وحقوق الملكية لدى الشركة نسبة الأموال المجمَّعة من مصادر الدين ومصادر حقوق الملكية. ويؤثر في ملف المخاطر لدى الشركة وفي تكلفة رأس مالها.
معاملة بطاقة غير حاضرة (CNP) | معاملة دفع تتم في غياب البطاقة المادية أثناء المعاملة، كالشراء عبر الإنترنت أو الهاتف.
قيمة التحقق من البطاقة (CVV) | ميزة أمنية في بطاقات الائتمان والخصم تتكون من رمز من 3 أو 4 أرقام، يُستخدم للتحقق من صحة البطاقة أثناء المعاملات التي لا تتطلب حضور البطاقة فعليًا.
السحب النقدي المسبق | قرض قصير الأجل يُحصل عليه باستخدام بطاقة ائتمان أو خط ائتمان، وغالبًا ما يخضع لفوائد ورسوم مرتفعة.
النقد وما يعادله | استثمارات قصيرة الأجل عالية السيولة يمكن تحويلها بسهولة إلى نقد بأدنى قدر من المخاطر، مثل أذونات الخزانة أو صناديق أسواق النقد.
التدفق النقدي | حركة الأموال الداخلة إلى المنشأة والخارجة منها، وهي تمثّل الأنشطة التشغيلية والاستثمارية والتمويلية للشركة.
CAT-DDO | خيار السحب المؤجَّل للكوارث – تسهيل ائتماني طارئ من البنك الدولي يُفعَّل بإعلان وقوع كارثة.
العملة الرقمية للبنك المركزي (CBDC) | عملة رقمية يصدرها البنك المركزي مباشرة، وتمثل عملة قانونية بشكل إلكتروني، وقد تتضمن خصائص قابلة للبرمجة.
CHAPS | نظام التسوية الإجمالية الفورية للمدفوعات عالية القيمة بالجنيه الإسترليني، ويديره بنك إنجلترا.
رد المبلغ المعترض عليه (Chargeback) | عملية عكس معاملة دفع، يبادر بها عادةً مصرف حامل البطاقة بسبب نزاع أو نشاط احتيالي.
خيار الرسوم (OUR وSHA وBEN) | التعليمات التي تحدد الطرف الذي يتحمل الرسوم المصرفية للدفعة الدولية: OUR، أي أن المُرسِل يتحمل جميع الرسوم وينبغي أن يصل المبلغ كاملاً؛ SHA، أي أن المُرسِل والمستفيد يتحمل كل منهما رسوم مصرفه؛ BEN، أي أن جميع الرسوم تُخصم من المبلغ المحوَّل.
الخدمات المصرفية المسيحية | على الرغم من أن الخدمات المصرفية المسيحية ليست محددة بوضوح كما هي الحال في الخدمات المصرفية الإسلامية أو اليهودية، فإن المؤسسات المالية تلتزم فيها بمبادئ مسيحية. وغالبًا ما تركّز هذه المؤسسات على الاستثمارات الأخلاقية والمسؤولة اجتماعيًا، وتتجنب القطاعات التي تتعارض مع القيم المسيحية، مثل القمار والكحول والتبغ. وقد تُعطي الأولوية أيضًا لتنمية المجتمع والمبادرات الخيرية. وتروّج بعض المصارف المسيحية واتحادات الائتمان في الولايات المتحدة وأوروبا لمفهوم «الخدمات المصرفية الكتابية» الذي يُثني عن الربا ويشجع على تقاسم الأرباح وممارسات الإقراض الأخلاقية.
المقاصة | عملية إرسال تفاصيل المعاملات المالية بين الأطراف المتعاملة ومطابقتها وتأكيدها، وغالباً ما يتم ذلك عبر غرفة مقاصة تتولى إدارة تبادل الأموال والأوراق المالية والحد من المخاطر المرتبطة بالمعاملات.
غرفة المقاصة | طرف مقابل مركزي (CCP) يتوسط بين المشترين والبائعين في السوق، فيدير تبادل الأموال والأوراق المالية، ويضمن أداء الأطراف المتعاملة، مما يخفض مخاطر الطرف المقابل ويرفع كفاءة عملية التسوية.
نظام مدفوعات ما بين المصارف لدى غرفة المقاصة (CHIPS) | نظام مدفوعات كبير القيمة في الولايات المتحدة يعالج ويسوّي المدفوعات بالدولار الأمريكي بين المصارف المشاركة، وتشغّله شركة The Clearing House Payments Company L.L.C.
Clearstream | جهة مركزية لإيداع الأوراق المالية، ومزوّد لخدمات التسوية الدولية وخدمات الحفظ، تتبع مجموعة Deutsche Börse ومقرها في لوكسمبورغ وفرانكفورت.
الضمانات الإضافية | أصول أو ممتلكات مرهونة لضمان سداد القرض.
التزام الدين المضمون بالأصول (CDO) | منتج مالي مهيكل يجمع أنواعًا مختلفة من الديون، مثل الرهون العقارية أو سندات الشركات، ويعيد تغليف التدفقات النقدية في أوراق مالية جديدة ذات مستويات مخاطر متباينة، ويمكن بيعها للمستثمرين.
التزامات القروض المضمونة (CLO) | نوع من المنتجات المالية المهيكلة يجمع محفظة من القروض ذات الرافعة المالية، مثل القروض للشركات أو القروض المشتركة، ويصدر شرائح من الأوراق المالية ذات مستويات مخاطر وعوائد مختلفة، بما يتيح للمستثمرين التعرّض لمحفظة القروض الأساسية.
الأوراق التجارية (CP) | أداة دين قصيرة الأجل وغير مضمونة تصدرها شركة، وتُستخدم عادةً لتمويل احتياجات رأس المال العامل أو الالتزامات قصيرة الأجل الأخرى.
معيار الإبلاغ الموحّد (CRS) | معيار منظمة التعاون الاقتصادي والتنمية للتبادل التلقائي لمعلومات الحسابات المالية بين السلطات الضريبية. وتحدّد المؤسسات المالية المشاركة الإقامة الضريبية لأصحاب الحسابات لديها، وتُبلّغ عن الحسابات التي يحتفظ بها غير المقيمين.
الأسهم العادية | نوع من ملكية الأسهم في شركة، يمثل حقًا في جزء من أصول الشركة وأرباحها؛ ويتمتع حاملو الأسهم العادية عادةً بحقوق التصويت.
الائتمان الاستهلاكي | نوع من الائتمان يُمنح للمستهلكين لأغراض شخصية أو منزلية أو عائلية، مثل بطاقات الائتمان والقروض الشخصية والرهون العقارية.
الدفع دون تلامس | وسيلة دفع تتيح للمستخدمين إجراء المعاملات بتقريب بطاقة أو هاتف ذكي أو جهاز يدعم الدفع دون تلامس من جهاز نقطة بيع متوافق.
السندات القابلة للتحويل | نوع من السندات يمكن تحويله إلى عدد محدد من الأسهم العادية للمُصدِر وفق اختيار حامل السند، وذلك عادةً في أوقات محددة وبموجب شروط معينة.
نظام الخدمات المصرفية الأساسي | منصة تقنية مركزية تستخدمها المصارف لإدارة أعمالها الأساسية، مثل قبول الودائع ومعالجة القروض وإدارة الحسابات.
تمويل الشركات | المجال المالي الذي يعنى بعمليات اتخاذ القرارات المالية واستراتيجيات الشركات، بما في ذلك هيكل رأس المال والاستثمار وسياسات توزيع الأرباح.
الحسابات المراسلة | وتُعرف أيضًا بحسابات نوسترو وفوسترو، وهي حسابات متخصصة تُنشئها المؤسسات المالية لدى بعضها بعضًا لتسهيل المعاملات العابرة للحدود والخدمات المصرفية الدولية. وبالنسبة للخبير المصرفي، من الضروري فهم دور الحسابات المراسلة ووظيفتها في النظام المالي العالمي
المصرف المراسل | مصرف يحتفظ بحسابات لمصرف آخر ويجري أو يتلقى مدفوعات نيابةً عنه، عادةً بعملة أجنبية أو في ولاية قضائية لا يملك فيها المصرف الآخر وصولًا مباشرًا إلى نظام الدفع المحلي.
تكلفة رأس المال | معدل العائد الذي يشترطه المستثمر لتوظيف أمواله في استثمار ما، ويعكس تكلفة الفرصة البديلة والمخاطر المرتبطة بذلك الاستثمار.
الطرف المقابل (Counterparty) | الطرف الآخر في معاملة مالية، مثل المشتري أو البائع أو المُقرِض أو المقترض.
السندات المغطاة | ورقة دين تصدرها مؤسسة مالية ويدعمها مجمّع من الأصول عالية الجودة، مثل الرهون العقارية أو قروض القطاع العام، وتبقى هذه الأصول في الميزانية العمومية للجهة المصدرة. وتوفر السندات المغطاة للمستثمرين مستوى أعلى من الأمان، وغالبًا ما تحمل أسعار فائدة أدنى من الدين غير المضمون.
دفعة التغطية | الدفعة بين المصارف التي تموّل تحويلاً للعميل عندما لا يحتفظ المصرفان بحسابات لدى بعضهما؛ وبموجب معيار ISO 20022 تُرسل في صورة رسالة pacs.009 COV إلى جانب أمر التحويل الائتماني الخاص بالعميل.
مبادلة مخاطر الائتمان (CDS) | مشتق مالي يتيح لأحد الطرفين (المشتري) نقل المخاطر الائتمانية لجهة مرجعية، كمُصدِر سند أو مقترض، إلى طرف آخر (البائع) مقابل دفعات دورية. وفي حال تعثر الجهة المرجعية أو وقوع حدث ائتماني لها، يلتزم البائع بتعويض المشتري.
تعزيز الجدارة الائتمانية | أسلوب يُستخدم في معاملات التمويل المهيكل لتحسين الجودة الائتمانية لورقة مالية أو لمجموعة من الأصول، كتقديم ضمانات إضافية، أو الحصول على تأمين ائتماني، أو تأخير ترتيب حقوق السداد لبعض الشرائح، مما يقلّل مخاطر الخسارة على المستثمرين وقد يخفّض كلفة التمويل على الجهة المصدرة.
التسهيل الائتماني | إمكانية الحصول على خط ائتماني،
خط الائتمان | خط الائتمان، ويُعرف أيضًا بخط الاقتراض، هو ترتيب تمويلي مرن توفره مؤسسة مالية، مثل مصرف أو اتحاد ائتماني، يتيح للمقترض الوصول إلى الأموال ضمن حد أقصى محدد مسبقًا عند الحاجة. وهو شكل من أشكال الائتمان المتجدد، يشبه بطاقة الائتمان. ويمكن للأفراد أو الشركات أو الحكومات استخدامه لتلبية احتياجات التمويل قصيرة الأجل أو إدارة تقلبات التدفقات النقدية. ومن منظور الخبراء، من الضروري إبراز الخصائص الرئيسية والاعتبارات المتعلقة بخط الائتمان:
التصنيف الائتماني | تقييم للجدارة الائتمانية للمقترض أو لمخاطر التعثر في سداد أداة دين، يُعبَّر عنه بدرجة حرفية أو برقم، وتصدره وكالة تصنيف ائتماني مثل Standard & Poor’s أو Moody’s أو Fitch Ratings.
مخاطر الائتمان | مخاطر عجز المقترض أو الطرف المقابل عن الوفاء بالتزاماته المالية، مما يؤدي إلى خسارة للمُقرِض أو لحامل أداة الدين.
التسوية بين العملات | عملية تسوية معاملة تنطوي على عملتين أو أكثر، وتتم عادةً عبر مصرف مراسل أو نظام لتسوية الصرف الأجنبي.
مقايضة العملات المتقاطعة | عقد مشتق مالي يتفق بموجبه طرفان على تبادل مدفوعات أصل المبلغ والفوائد بعملات مختلفة على مدى فترة محددة، ويُستخدم غالبًا لإدارة مخاطر الصرف الأجنبي، أو للتحوّط للاستثمارات في الأصول الأجنبية، أو لتدبير التمويل بعملة أجنبية.
CSDs | المستودعات المركزية للأوراق المالية (CSDs) هي بنى تحتية مالية تُدير الأوراق المالية وتنقل ملكيتها، عادةً في شكل قيود دفترية لا شهادات مادية. وتؤدي دوراً توثيقياً في إصدار الأوراق المالية وتحافظ على سلامة الأوراق المصدرة طوال دورة حياتها. وتحفظ هذه المستودعات الشهادات بأمان وتجري بانتظام مطابقة بين إجمالي الأوراق المالية المصدرة والحيازات الفردية للمشاركين. وفي الغالب لا تعرف المستودعات المركزية المستثمرين النهائيين، إذ تحتفظ المصارف الحافظة بالأوراق المالية في حسابات مجمّعة. غير أن المستودعات في بعض الدول، مثل اليونان وفنلندا، تدير الحسابات على مستوى المستثمر النهائي بموجب متطلبات قانونية (أسواق الحيازة المباشرة).
CSDR | لائحة الجهات المركزية لإيداع الأوراق المالية. تهدف CSDR إلى مواءمة بعض جوانب دورة التسوية وانضباط التسوية، ووضع متطلبات موحّدة للجهات المركزية لإيداع الأوراق المالية التي تدير أنظمة تسوية الأوراق المالية في أنحاء الاتحاد الأوروبي. وتؤدي CSDR دورًا محوريًا في جهود مواءمة ما بعد التداول في أوروبا، إذ تعزّز الظروف القانونية والتشغيلية للتسوية عبر الحدود داخل الاتحاد الأوروبي. نُشرت اللائحة (الاتحاد الأوروبي) رقم 909/2014 الصادرة عن البرلمان الأوروبي والمجلس بتاريخ 23 يوليو 2014 بشأن تحسين تسوية الأوراق المالية في الاتحاد الأوروبي وبشأن الجهات المركزية لإيداع الأوراق المالية، والمعدِّلة للتوجيهين 98/26/EC و2014/65/EU واللائحة (الاتحاد الأوروبي) رقم 236/2012 (CSDR)، في الجريدة الرسمية بتاريخ 28 أغسطس 2014، وبدأ نفاذها في 17 سبتمبر 2014.
مبادلة العملات | عقد مشتق مالي يتفق بموجبه طرفان على تبادل مدفوعات أصل المبلغ والفائدة بعملات مختلفة خلال فترة محددة، ويُستخدم غالباً لإدارة مخاطر الصرف الأجنبي أو التحوّط للاستثمارات في أصول أجنبية أو تدبير التمويل بعملة أجنبية.
أمين الحفظ | مؤسسة مالية، كمصرف أو شركة ائتمان، تحتفظ بأصول العملاء وتحميها، بما في ذلك الأوراق المالية والنقد وغيرها من الأشياء ذات القيمة، وتقدّم خدمات متنوعة مثل تسوية المعاملات وحفظ السجلات وإعداد التقارير.
التشفير | تأمين المعلومات وحمايتها باستخدام الرموز والشيفرات والخوارزميات لتشفير البيانات وفك تشفيرها.
العناية الواجبة تجاه العملاء (CDD) | عملية جمع المعلومات عن العميل والتحقق منها لتقييم ملف المخاطر الخاص به وضمان الامتثال للوائح مكافحة غسل الأموال (AML) واعرف عميلك (KYC).
D
خرق البيانات | حادث أمني يتمكن فيه أشخاص غير مصرّح لهم من الوصول إلى بيانات حساسة أو سرية، مما قد يؤدي إلى سرقة الهوية أو الاحتيال أو غير ذلك من العواقب السلبية.
معيار تشفير البيانات (DES) | خوارزمية بمفتاح متماثل لتشفير البيانات الرقمية، كانت شائعة الاستخدام في الماضي لكنها تُعدّ اليوم غير آمنة بسبب التقدم في قدرات الحوسبة.
DBFO | التصميم والبناء والتمويل والتشغيل – شراكة متكاملة بين القطاعين العام والخاص يتولى فيها القطاع الخاص تصميم الأصل وبناءه وتمويله وتشغيله.
سندات الدين (Debentures) | نوع من أدوات الدين غير المضمونة طويلة الأجل، مدعوم بالملاءة الائتمانية العامة للمُصدر وسمعته، لا بضمانات محددة.
التمويل بالدين | عملية جمع رأس المال عن طريق اقتراض الأموال من المقرضين أو المستثمرين، وذلك عادةً من خلال إصدار السندات أو القروض أو غيرها من أدوات الدين.
إعادة هيكلة الديون | عملية يتفاوض بموجبها المقترض أو مُصدر أدوات الدين على شروط جديدة أو معدّلة لالتزاماته الدينية القائمة، مثل تمديد آجال الاستحقاق أو خفض أسعار الفائدة أو تحويل الدين إلى حقوق ملكية، وغالبًا ما يكون ذلك استجابةً لضائقة مالية أو بهدف تحسين الملف الائتماني.
نسبة الدين إلى حقوق الملكية | نسبة مالية تقيس حجم ديون الشركة قياسًا إلى حقوق ملكيتها، وتُستخدم لتقييم رافعتها المالية وملف المخاطر لديها.
التعثر | إخفاق المقترض في الوفاء بالتزامات الدين المترتبة عليه، كسداد الفوائد أو أصل الدين، وهو ما قد يفضي إلى إجراءات قانونية أو إلى خسارة للمُقرِض.
التسليم مقابل الدفع (DvP) | طريقة تسوية لا تُسلَّم بموجبها الأوراق المالية إلا إذا تم الدفع في الوقت نفسه، بحيث لا يتعرض أي من الطرفين لمخاطر التسليم دون استلام المقابل.
Depository Trust Company (DTC) | الجهة المركزية لإيداع الأوراق المالية في الولايات المتحدة، وهي جزء من Depository Trust & Clearing Corporation (DTCC)، وتحتفظ بالأوراق المالية في عهدتها وتسوّي عمليات التحويل بين المشاركين فيها.
المشتقة المالية | عقد مالي تُستمد قيمته من أداء أصل أو مؤشر أو سعر مرجعي أساسي، مثل الأسهم أو السندات أو السلع أو العملات أو أسعار الفائدة، بما يتيح للمستثمرين إدارة المخاطر أو المضاربة على تحركات الأسعار أو الحصول على انكشاف على قطاعات سوقية محددة.
الخصم المباشر | دفعة إلكترونية يبادر بها المستفيد بموجب تفويض صادر عن الدافع؛ وتُنقل بين المصارف عبر رسالة ISO 20022 من نوع pacs.003. وهي تحوّل الأموال من الحساب المصرفي للدافع إلى الحساب المصرفي للمستفيد. ويُستخدم الخصم المباشر عادةً في المدفوعات المتكررة، مثل فواتير المرافق وأقساط التأمين وأقساط القروض.
سعر الخصم | سعر الفائدة الذي يقرض به البنك المركزي الأموال للمؤسسات المالية المؤهلة على أساس قصير الأجل، ويُستخدم غالبًا أداةً للسياسة النقدية للتأثير في أسعار الفائدة في السوق والأوضاع الائتمانية والمعروض النقدي.
التنويع | استراتيجية لإدارة المخاطر تقوم على توزيع الاستثمارات على فئات أصول أو قطاعات أو مناطق جغرافية مختلفة، بهدف تقليل المخاطر الإجمالية للمحفظة وتعزيز أدائها على المدى الطويل من خلال الحد من أثر تحركات أسعار الأصول الفردية.
التخارج (بيع نشاط أو أصل) | بيع نشاط تجاري أو قسم أو أصل أو التصرف فيه، وذلك عادةً بهدف تبسيط العمليات أو جمع رأس المال أو التركيز على الكفاءات الأساسية.
التوقيع الرقمي | أسلوب تشفيري يُستخدم للتحقق من صحة المستند أو الرسالة الرقمية وسلامتهما، وذلك بإنشاء رمز فريد يستند إلى المفتاح الخاص للمرسِل ومحتوى الرسالة.
الإيداع المباشر | التحويل الإلكتروني للأموال مباشرةً إلى الحساب المصرفي للمستفيد، ويُستخدم غالباً لصرف الرواتب أو المستردات الضريبية أو مدفوعات الإعانات.
الصرف | دفع الأموال أو توزيعها، عادةً من مصرف أو جهة حكومية أو مؤسسة مالية إلى عميل أو مستفيد.
أرباح الأسهم الموزعة | دفعات منتظمة تُجريها الشركة لمساهميها، وتكون عادةً نقدًا أو أسهمًا إضافية، وتمثّل جزءًا من أرباح الشركة.
قانون دود-فرانك | قانون اتحادي أمريكي صدر استجابةً للأزمة المالية لعام 2008، يهدف إلى تعزيز استقرار النظام المالي وشفافيته وحماية المستهلكين من الممارسات المالية التعسفية.
«تنزيل الأموال» | مصطلح يُستخدم في المخططات الاحتيالية للإيحاء بنقل الأموال عبر ملف أو خادم. ولا يمكن تنزيل الأموال المصرفية: فالأموال تنتقل فقط من خلال قيد مدين وقيد دائن على حسابات مفتوحة لدى المصارف أو المصارف المركزية.
DSCR (نسبة تغطية خدمة الدين) | التدفق النقدي ÷ خدمة الدين المجدولة. ويؤدي الإخلال بها إلى تفعيل آلية الاقتطاع النقدي أو إلى التعثر
DSRA | حساب احتياطي خدمة الدين – احتياطي نقدي ممول مسبقًا يعادل خدمة الدين لمدة 3 إلى 12 شهرًا.
العناية الواجبة | تقييم شامل لنشاط تجاري أو أصل أو استثمار يجريه مشترٍ أو مستثمر محتمل لتقدير قيمته والكشف عن المخاطر المحتملة.
نظام الدفع المتين | نظام دفع مصمم لمواصلة العمل خلال فترات الضغط أو الاضطراب، بما يكفل إتمام وظائف الدفع والتسوية الحيوية في الوقت المناسب.
E
EBITDA (الأرباح قبل الفوائد والضرائب والإهلاك والإطفاء) | مقياس مالي يُستخدم لقياس الأداء التشغيلي للشركة، ويُحتسب بطرح المصروفات التشغيلية من الإيرادات، مع استبعاد الفوائد والضرائب والإهلاك والإطفاء.
ECA | وكالة ائتمان الصادرات – جهة تأمين مدعومة حكوميًا للتجارة العابرة للحدود وقروض المشاريع. وتغطي عادةً ما يصل إلى 95% من المخاطر التجارية وما يصل إلى 100% من المخاطر السياسية بموجب شروط ترتيب منظمة التعاون الاقتصادي والتنمية.
تبادل البيانات الإلكتروني (EDI) | تبادل المستندات التجارية، مثل الفواتير وأوامر الشراء وإشعارات الشحن، بين الحواسيب بصيغة إلكترونية موحّدة، بما يقلل الاعتماد على المراسلات الورقية.
التحويل الإلكتروني للأموال (EFT) | نظام يتيح تحويل الأموال بين الحسابات المصرفية بوسائل إلكترونية، مثل الحوالات البرقية والإيداعات المباشرة وغرف المقاصة الآلية، ويوفّر وسيلة سريعة وآمنة وفعّالة من حيث التكلفة لمعالجة المدفوعات وإدارة التدفقات النقدية.
السوق الناشئة | بلد أو سوق في طور الانتقال من اقتصاد نامٍ إلى اقتصاد متقدم، يتسم بنمو اقتصادي سريع وتزايد الاندماج في النظام المالي العالمي وتحسّن مستويات المعيشة، ولكنه يتسم أيضًا بمستويات أعلى من المخاطر والتقلب مقارنةً بالأسواق المتقدمة.
المعالجة في نهاية اليوم (End-of-Day، EOD) | عملية تحديث السجلات المالية والمعاملات والأرصدة وتسويتها عند إقفال يوم العمل.
العناية الواجبة المعزّزة (EDD) | إجراءات التحقق الإضافية المطلوبة للعملاء والمعاملات الأعلى مخاطر، مثل الأشخاص المعرّضين سياسياً أو الولايات القضائية عالية المخاطر، وهي تتجاوز العناية الواجبة القياسية تجاه العملاء في ما يخص الهوية ومصدر الأموال ومصدر الثروة.
التمويل بالأسهم | عملية جمع رأس المال ببيع حصص ملكية في شركة، عادةً عبر إصدار أسهم، إلى مستثمرين يتحملون قدرًا من المخاطر مقابل عوائد محتملة.
حساب الضمان | حساب يحتفظ فيه طرف محايد بأموال أو أصول إلى حين استيفاء شروط متفق عليها، ثم يفرج عنها للطرف المستحق.
ESG | البيئة والمجتمع والحوكمة – عوامل لفحص التمويل المستدام وتصميم مؤشرات الأداء الرئيسية.
يوروكلير (Euroclear) | مركز دولي لإيداع الأوراق المالية مقره بروكسل، يتولى تسوية السندات والأسهم والصناديق وحفظها لصالح المؤسسات المالية حول العالم.
سعر الفائدة المعروض بين المصارف في منطقة اليورو (EURIBOR) | سعر فائدة مرجعي يمثل متوسط السعر الذي تكون مجموعة من المصارف الأوروبية مستعدة لإقراض الأموال غير المضمونة لبعضها بعضًا بموجبه في سوق اليورو بين المصارف.
الاحتياطيات الفائضة | المبلغ الذي يحتفظ به المصرف من الاحتياطيات فوق الحد الأدنى لمتطلبات الاحتياطي التي يحددها المصرف المركزي، ويمكن استخدامه لأغراض الإقراض أو الاستثمار.
الصندوق المتداول في البورصة (ETF) | نوع من صناديق الاستثمار يحتفظ بمحفظة متنوعة من الأوراق المالية، مثل الأسهم أو السندات أو السلع، ويُتداول في بورصة، مما يتيح للمستثمرين التعرض لقطاعات سوقية أو مؤشرات أو استراتيجيات استثمارية محددة مع ما تتمتع به الورقة المالية المدرجة من سيولة وشفافية.
الامتياز الباهظ | المزايا التي تعود على مُصدري العملات الاحتياطية الدولية، ولا سيما القدرة على جني إيرادات الإصدار النقدي (السيجنوريج) الدولية وتمويل العجز عبر إصدار العملة.
التسوية الممتدة | ترتيب تسوية يتيح مدة تسوية أطول من دورة التسوية المعتادة، ويُستخدم عادةً في معاملات الأوراق المالية المعقدة أو ضعيفة السيولة.
F
مؤسسة التأمين الفيدرالي على الودائع (FDIC) | وكالة حكومية أمريكية توفر التأمين على الودائع لحماية المودعين في حال إفلاس مصرف، ضمن حدود محددة.
خدمة Fedwire للتحويلات | نظام التسوية الإجمالية الفورية للمدفوعات بالدولار الأمريكي، ويديره الاحتياطي الفيدرالي الأمريكي؛ وتكون المدفوعات نهائية ولا رجعة فيها بمجرد تسويتها.
الرسوم | وتشمل المبالغ المالية المفروضة لإنشاء حسابكم وإدامته ومختلف المعاملات المتعلقة به، بما في ذلك، على سبيل المثال لا الحصر، رسوم تفعيل الحساب، والرسوم السنوية اللاحقة، وأي رسوم متعلقة بالمعاملات أو الخدمات.
FF&C | الثقة والائتمان الكاملان (Full Faith and Credit) – تعهد سيادي غير مشروط بالسداد.
مجموعة العمل المالي (FATF) | منظمة حكومية دولية تضع وتعزز السياسات والمعايير الرامية إلى مكافحة غسل الأموال وتمويل الإرهاب وسائر التهديدات ذات الصلة بنزاهة النظام المالي الدولي.
الرافعة المالية | استخدام أموال مقترضة لزيادة العائد المحتمل على الاستثمار، وهو ما قد يضخّم المكاسب والخسائر؛ وتُعرف أيضًا بـ«نسبة المديونية» أو «الرافعة».
القمع المالي | سياسات توجّه المدخرات إلى الحكومة بأسعار دون أسعار السوق من خلال المتطلبات التنظيمية أو التضخم أو التلاعب بأسعار الفائدة، وهي صورة من صور استخلاص ريع الإصدار النقدي (seigniorage) الضمني.
البنية التحتية للأسواق المالية (FMI) | نظام يُيسّر مقاصة المدفوعات أو الأوراق المالية أو المشتقات أو غيرها من المعاملات المالية أو تسويتها أو تسجيلها، مثل أنظمة الدفع ومراكز الإيداع المركزي للأوراق المالية وأنظمة تسوية الأوراق المالية والأطراف المقابلة المركزية ومستودعات بيانات المعاملات.
النمذجة المالية | عملية إعداد تمثيلات رياضية للأداء الاقتصادي لشركة أو مشروع أو استثمار وآفاقه، باستخدام افتراضات وسيناريوهات متنوعة.
مجلس الاستقرار المالي (FSB) | هيئة دولية أنشأتها مجموعة العشرين لتعزيز الاستقرار المالي، ورصد جوانب الضعف في النظام المالي العالمي وتقييمها، وتنسيق وضع السياسات التنظيمية والإشرافية وتنفيذها، وتعزيز التعاون بين السلطات الوطنية والمنظمات الدولية.
الدخل الثابت | نوع من الاستثمار يدرّ تدفق دخل ثابتاً أو يمكن التنبؤ به، مثل الفوائد أو توزيعات الأرباح، على مدى فترة محددة، ويشمل السندات والأسهم الممتازة والدفعات السنوية، ويُعدّ عادةً أقل مخاطرة وأكثر استقراراً من الاستثمارات في الأسهم.
الأوراق المالية ذات الدخل الثابت | أدوات دين تدفع للمستثمرين سعر فائدة ثابتاً على مدى فترة محددة، مثل السندات وأذونات الدين والأسهم الممتازة.
قانون الامتثال الضريبي للحسابات الأجنبية (FATCA) | تشريع أمريكي يُلزم المؤسسات المالية الأجنبية بتحديد الحسابات التي يحتفظ بها أشخاص أمريكيون والإبلاغ عنها إلى مصلحة الضرائب الأمريكية، مباشرةً أو عن طريق سلطتها الضريبية الوطنية.
سوق الصرف الأجنبي (FX) | السوق العالمية لتداول العملات، وتشمل السوق الفورية وسوق العقود الآجلة وسوق الخيارات، وتتيح للمشاركين مبادلة عملة بأخرى والمضاربة على تحركات أسعار الصرف أو التحوط من مخاطر الصرف الأجنبي.
العقد الآجل | اتفاق يُبرم بشكل خاص بين طرفين لشراء أو بيع أصل محدد، مثل سلعة أو عملة أو ورقة مالية، بسعر محدد سلفًا وفي تاريخ مستقبلي، ويُستخدم غالبًا لإدارة مخاطر الأسعار أو للتحوّط في الاستثمارات.
العقد المستقبلي (Futures) | اتفاق نمطي يُتداول في البورصة بين طرفين لشراء أو بيع أصل محدد، مثل سلعة أو عملة أو ورقة مالية، بسعر محدد مسبقًا وفي تاريخ مستقبلي، ويُستخدم غالبًا لإدارة مخاطر الأسعار، أو للمضاربة على اتجاهات السوق، أو للحصول على انكشاف على شرائح محددة من السوق.
G
مجموعة العشرين (G20) | منتدى دولي يضم حكومات ومحافظي المصارف المركزية في 19 اقتصادًا كبيرًا والاتحاد الأوروبي، يتناول القضايا الاقتصادية والمالية العالمية ويهدف إلى تعزيز الاستقرار المالي والنمو الاقتصادي المستدام.
اللائحة العامة لحماية البيانات (GDPR) | لائحة صادرة عن الاتحاد الأوروبي تنظّم معالجة البيانات الشخصية والتعامل معها، وتمنح الأفراد قدرًا أكبر من التحكم في بياناتهم، وتضع معايير صارمة لحماية البيانات تلتزم بها المؤسسات.
أمين الحفظ العالمي | مؤسسة مالية، مثل مصرف أو شركة ائتمان، تقدم خدمات الحفظ والخدمات المتصلة بها إلى المستثمرين المؤسسيين ومديري الأصول أو غيرهم من المؤسسات المالية على نطاق عالمي، بما في ذلك حفظ الأصول وتسوية المعاملات ومسك السجلات وإعداد التقارير وإقراض الأوراق المالية.
المصرف ذو الأهمية النظامية العالمية (G-SIB) | مصرف كبير ومترابط يُعدّ ذا أهمية حيوية للنظام المالي العالمي، وقد يترتب على تعثره آثار سلبية جسيمة على الاقتصاد الأوسع. وتخضع المصارف ذات الأهمية النظامية العالمية لمتطلبات رقابية وإشرافية إضافية لضمان استقرارها وقدرتها على الصمود.
الطرح العام (IPO) | عملية طرح أسهم شركة مملوكة ملكية خاصة للجمهور لأول مرة من خلال الاكتتاب العام الأولي (IPO).
نموذج الأموال الجيدة | نموذج تسوية يُعدّ فيه تحويل الأموال نهائيًا وغير قابل للنقض متى أكد المصرف المستلم توافر الأموال، مما يقلل مخاطر إخفاق التسوية.
الشهرة التجارية | أصل غير ملموس يمثل قيمة سمعة الشركة وعلامتها التجارية وعلاقاتها مع العملاء وغيرها من العوامل غير المادية التي تسهم في قدرتها على تحقيق الأرباح.
gpi | تُعد SWIFT gpi، أي مبادرة الابتكار في المدفوعات العالمية (Global Payments Innovation)، خدمة أطلقتها جمعية الاتصالات المالية العالمية بين المصارف (SWIFT) بهدف تحسين معاملات الدفع عبر الحدود وتبسيطها. وSWIFT شبكة عالمية لتبادل الرسائل المالية تتيح للمؤسسات المالية تبادل المعلومات المتعلقة بمختلف أنواع المعاملات المالية بصورة آمنة، بما في ذلك تعليمات الدفع وتداول الأوراق المالية ومعاملات الخزينة.
نظام التسوية الإجمالية | نظام مدفوعات تُسوّى فيه كل معاملة على حدة على أساس فردي، دون مقاصة أو تجميع، ويُستخدم عادةً للمعاملات ذات القيمة الكبيرة أو الحساسة للوقت.
H
الخصم التحوطي (Haircut) | خصم يُطبَّق على القيمة السوقية لأصل الضمان عند تحديد أهليته أو مبلغ الائتمان الذي يمكن منحه مقابله، ويعكس احتمال الخسارة الناجمة عن تقلبات الأسعار أو انخفاض السيولة أو غير ذلك من العوامل.
صندوق التحوط | نوع من صناديق الاستثمار البديلة يوظف طيفاً واسعاً من استراتيجيات الاستثمار وأدواته، مثل الأسهم الطويلة/القصيرة والاستراتيجيات المدفوعة بالأحداث والاستراتيجيات الكلية العالمية، بهدف تحقيق عوائد مطلقة، مع التركيز على الأداء المعدَّل بالمخاطر وحماية رأس المال.
التداول عالي التردد (HFT) | نوع من التداول الخوارزمي ينطوي على التنفيذ السريع لعدد كبير من الصفقات، غالبًا في أجزاء من الثانية، للاستفادة من فروق الأسعار الصغيرة أو أوجه عدم كفاءة السوق.
الاستحواذ العدائي | محاولة غير مرغوب فيها من شركة أو مستثمر للاستحواذ على السيطرة على شركة أخرى، غالبًا من خلال عرض شراء أو صراع على الوكالات، دون موافقة مجلس إدارة الشركة المستهدفة.
I
ICSID | محفل تحكيم تابع للبنك الدولي | أحكامه ذاتية النفاذ في الدول الأعضاء
التحويل الفوري للأموال | نظام تحويل إلكتروني للأموال في الوقت الفعلي يتيح التحويل الفوري والنهائي للأموال بين الحسابات، ويُستخدم غالباً للمعاملات الفردية أو منخفضة القيمة.
قائمة الدخل | بيان مالي يُلخّص إيرادات الشركة ومصروفاتها وأرباحها أو خسائرها خلال فترة محددة، ويُستخدم لتقييم أدائها المالي.
المؤشر | مقياس إحصائي أو معيار مرجعي يتتبع أداء مجموعة محددة من الأصول، مثل الأسهم أو السندات أو السلع، ويُستخدم غالبًا مرجعًا لتسعير المنتجات المالية وبناء المحافظ الاستثمارية أو تقييم الأداء الاستثماري.
الطرح العام الأولي (IPO) | أول بيع لأسهم شركة إلى الجمهور، عبر بورصة أو سوق خارج البورصة، بما يتيح للشركة جمع رأس المال وتنويع ملكيتها وزيادة حضورها ومصداقيتها.
استهداف التضخم | استراتيجية في السياسة النقدية يحدد فيها المصرف المركزي معدل تضخم محددًا هدفًا له، ويعدّل إجراءاته النقدية وفقًا لذلك لتحقيق هذا المستهدف والحفاظ عليه.
التداول بناءً على معلومات داخلية | الممارسة غير القانونية المتمثلة في تداول الأوراق المالية استنادًا إلى معلومات جوهرية غير معلنة يحصل عليها الشخص بحكم منصبه أو علاقته بالشركة.
نظام التحويلات المالية بين المصارف | نظام ييسّر تحويل الأموال بين المصارف، ويمكّنها من تسوية معاملات الدفع فيما بينها.
مقايضة أسعار الفائدة | عقد مشتق مالي يتفق بموجبه طرفان على تبادل مدفوعات أسعار الفائدة على مبلغ أصلي محدد، وعادةً ما يتضمن تبادل سعر فائدة ثابت بسعر فائدة عائم.
المصرف الوسيط | مصرف يقع بين المصرف المرسِل والمصرف المستلِم في مدفوعات دولية، وهو عادةً مصرف مراسل لأحدهما، وقد يخصم رسومه الخاصة ما لم يكن خيار الرسوم OUR مطبقًا.
رقم الحساب المصرفي الدولي (IBAN) | نظام ترقيم دولي موحّد للحسابات المصرفية، صُمّم لتسهيل المعالجة الآلية للمعاملات العابرة للحدود والحد من مخاطر الأخطاء.
الرقم الدولي لتعريف الأوراق المالية (ISIN) | رمز فريد مكوّن من 12 خانة أبجدية رقمية يحدد ورقة مالية بعينها، مثل سهم أو سند، ويُستخدم لتسهيل مقاصة عمليات الأوراق المالية وتسويتها.
السيولة خلال اليوم | توافر الأموال داخل المؤسسة المالية خلال يوم عمل واحد، والتي يمكن استخدامها لتلبية التزامات الدفع والتسوية في الوقت الفعلي.
الخدمات المصرفية الاستثمارية | قطاع من قطاعات الخدمات المالية يقدّم حلولًا استشارية وتمويلية وحلولًا لإدارة المخاطر للشركات أو الحكومات أو غيرها من المؤسسات، بما في ذلك عمليات الدمج والاستحواذ، وجمع رأس المال، وتغطية الاكتتاب في الأوراق المالية، والتمويل المهيكل.
الدرجة الاستثمارية | تصنيف ائتماني يدل على انخفاض مستوى مخاطر التعثر في السداد بالنسبة إلى سند أو أداة دين أخرى، وتصدره عادةً وكالات التصنيف الائتماني مثل Standard & Poor’s وMoody’s وFitch Ratings.
IP/IP (IPIP) | بروتوكول الإنترنت إلى بروتوكول الإنترنت: الإرسال المباشر للبيانات من عنوان IP إلى آخر، على غرار الاتصال من خادم إلى خادم أو البريد الإلكتروني أو نقل الملفات عبر FTP. ولا يحمل إرسال IP/IP سوى الرسائل أو الملفات؛ ولا تنتقل الأموال إلا عند تسوية دفعة على حسابات مفتوحة لدى مصارف أو لدى مصرف مركزي.
التمويل الإسلامي | نظام مالي يتوافق مع مبادئ الشريعة الإسلامية، التي تحظر دفع الفائدة أو تقاضيها (الربا)، والمعاملات التي تنطوي على غرر فاحش، والاستثمار في أنشطة معينة، مثل المقامرة والأنشطة المرتبطة بالكحول وإنتاج لحم الخنزير، وتشجّع على تقاسم المخاطر، والتمويل المدعوم بالأصول، والاستثمار الأخلاقي.
ISO 20022 | معيار دولي لتبادل البيانات إلكترونياً بين المؤسسات المالية، يوفر إطاراً موحداً لإعداد الرسائل ويضمن توافق نظم الدفع وقابليتها للتشغيل البيني.
J
الخدمات المصرفية اليهودية | تقوم الممارسات المصرفية اليهودية على مبادئ الهالاخا، وهي المنظومة الجامعة للشريعة اليهودية، وتشمل حظر الربا (فرض الفائدة على القروض) فيما بين اليهود. وتتبع الخدمات المصرفية اليهودية التقليدية مفهوم «هيتر عيسقا» (الإذن التجاري)، وهو اتفاق شراكة يتيح للطرفين اقتسام الأرباح والخسائر بدلًا من فرض الفائدة على القروض. ويضمن ذلك إجراء المعاملات المالية وفقًا للأخلاقيات والقيم اليهودية.
السندات عالية المخاطر (Junk bonds) | سندات عالية العائد وعالية المخاطر تصدرها شركات أو حكومات ذات تصنيفات ائتمانية أدنى، وتوفر عوائد أعلى لتعويض المستثمرين عن ارتفاع مخاطر التعثر عن السداد.
K
تلكس مُختبَر بالمفتاح السري (KTT) | رسالة تلكس يجري توثيقها بمفتاح اختبار متفق عليه ثنائيًا بين مصرفين. وقد استُخدمت لرسائل الدفع والضمان قبل أن تصبح رسائل SWIFT الموثّقة هي المعيار، ولا تزال قائمة في ترتيبات ثنائية محدودة فحسب.
اعرف عميلك (KYC) | عملية التحقق من هوية العميل وتقييم ملف المخاطر الخاص به، وذلك في إطار امتثال المؤسسة المالية للوائح مكافحة غسل الأموال (AML) والعناية الواجبة تجاه العملاء (CDD).
KPI | مؤشر الأداء الرئيسي – مقياس كمّي (مثل ثاني أكسيد الكربون لكل كيلوغرام، ونسبة النساء في المناصب القيادية) مرتبط بتسعير القرض.
L
نظام الدفع للمبالغ الكبيرة (LVPS) | نظام دفع يتولى بصورة رئيسية معالجة المعاملات ذات القيمة العالية والحساسة للوقت بين المؤسسات المالية، ويوفّر عادةً تسوية إجمالية فورية ومستوى عاليًا من الأمان والموثوقية.
L2L | يشير التحويل من دفتر إلى دفتر إلى نقل الأموال بين حسابات مفتوحة لدى المؤسسة المالية نفسها، أو من حسابات نوسترو لدى مؤسسات أخرى إلى العميل المستفيد. وتتم هذه التحويلات عادةً داخليًا، دون الحاجة إلى أنظمة مقاصة أو تسوية خارجية. وتكون التحويلات من دفتر إلى دفتر عمومًا أسرع وأقل كلفة مقارنةً بالتحويلات بين مؤسسات مالية مختلفة، إذ تتجاوز المصارف الوسيطة ومزوّدي الخدمات من الأطراف الثالثة. ويشيع استخدام هذا النوع من التحويلات في المعاملات بين حسابات يملكها الفرد أو الكيان نفسه، أو في التحويلات بين فروع مختلفة للمصرف ذاته.
العملة القانونية | العملة التي يوجب القانون قبولها في تسوية الديون، مما يخلق طلباً مفروضاً بصرف النظر عن جودتها أو مستوى الثقة بها.
الرافعة المالية | استخدام الأموال المقترضة لزيادة العائد المحتمل على استثمار ما أو لتضخيم أثر القرارات المالية، كما في حالة المصرف الذي يستخدم الودائع أو غيرها من الأموال المقترضة لمنح القروض أو للاستثمار في الأوراق المالية. وقد تضخّم الرافعة المالية كلاً من المكاسب والخسائر.
الاستحواذ بالرافعة المالية (LBO) | الاستحواذ على شركة أو على جزء كبير من أصولها باستخدام مبلغ كبير من الأموال المقترضة، وغالبًا ما تكون مضمونة بأصول الشركة المستهدفة.
خطاب الاعتماد (LC) | أداة مالية يصدرها مصرف أو مؤسسة مالية نيابةً عن المشتري، تضمن الدفع للبائع عند استيفاء شروط وأحكام معينة، وتُستخدم عادةً في التجارة الدولية للحد من المخاطر المرتبطة بالمعاملات العابرة للحدود واختلاف النظم القانونية.
LIBID | سعر الطلب بين المصارف في لندن – سعر مرجعي لطلب الودائع كان يُستخدم سابقاً لأغراض الخصم.
LIBOR (سعر الفائدة المعروض بين المصارف في لندن) | سعر فائدة مرجعي تكون بموجبه مجموعة من كبرى المصارف العالمية مستعدة لإقراض بعضها بعضًا أموالًا غير مضمونة في سوق ما بين المصارف في لندن، ويُستخدم على نطاق واسع سعرًا مرجعيًا لمنتجات مالية ومشتقات متنوعة. وقد توقّف العمل بسعر LIBOR: إذ انتهت آخر تحديدات الدولار الأمريكي في 30 يونيو 2023 (مع استمرار التحديدات الاصطناعية حتى 30 سبتمبر 2024)، وحلّت محله أسعار خالية من المخاطر مثل SOFR وSONIA و€STR.
التصفية | عملية تحويل أصول الشركة إلى نقد، عادةً لسداد الديون أو لتوزيع العائدات على المساهمين، وغالباً ما تنتج عن الإفلاس أو العسر المالي.
السيولة | القدرة على شراء أصل مالي أو بيعه بسرعة دون إحداث تغيير جوهري في سعره أو تحمّل تكاليف معاملات كبيرة، وهي تعكس كفاءة السوق ومدى سهولة تحويل الأصول إلى نقد.
مخاطر السيولة | خطر عجز فرد أو مؤسسة عن الوفاء بالتزاماته المالية عند استحقاقها، بسبب عدم القدرة على تحويل الأصول إلى نقد أو الحصول على التمويل بسرعة وبتكلفة معقولة.
LLCR (نسبة تغطية عمر القرض) | القيمة الحالية الصافية للتدفق النقدي الحر ÷ رصيد القرض. تختبر القدرة على الصمود التراكمية؛ وفي حال الإخلال بها ⇒ تصحيح عبر حقوق الملكية
القرض | القرض هو ترتيب يقدّم بموجبه المُقرِض أموالاً إلى المقترض على أن يسدّد المقترض هذه الأموال، مع أي فوائد ورسوم مستحقة، خلال مدة محددة سلفاً.
التمويل المشترك للقروض | عملية إشراك عدة جهات مُقرِضة في تقديم أجزاء من قرض واحد لمقترض واحد، بما يوزّع المخاطر ويتيح تمويل المشاريع أو المعاملات واسعة النطاق.
M
الهامش | مبلغ الضمان المطلوب لتغطية قرض أو تسهيل ائتماني أو مركز في المشتقات، ويُعبَّر عنه كنسبة مئوية من القيمة السوقية للأداة المالية، وهو يحمي المُقرِض أو الطرف المقابل من مخاطر الخسارة الناجمة عن تقلبات الأسعار أو الأحداث الائتمانية أو غيرها من العوامل.
القيمة السوقية | إجمالي القيمة السوقية للأسهم القائمة لشركة ما، وتُحتسب بضرب سعر السهم في عدد الأسهم القائمة.
صانع السوق | وسيط مالي يعرض باستمرار أسعار الشراء والبيع لورقة مالية، مما يسهّل التداول ويوفر السيولة للسوق.
الحساب الرئيسي | سجل للمعاملات المالية يعكس الحقوق والالتزامات المالية لصاحب الحساب وللمصرف المركزي تجاه بعضهما البعض، وتُحدَّد فيه أرصدة الافتتاح والإقفال. وتتم إدارة الاحتياطيات عبر الحساب الرئيسي، ما لم تكن المؤسسة قد أبرمت ترتيباً للمرور عبر مراسل.
طلب تغطية الهامش | طلب من وسيط أو مؤسسة مالية لتقديم أموال أو أوراق مالية إضافية للحفاظ على مستوى مطلوب من حقوق الملكية في حساب الهامش، ويُفعَّل عادةً عندما تنخفض قيمة الحساب إلى ما دون حد محدد.
القيمة السوقية | إجمالي القيمة السوقية للأسهم القائمة لشركة ما، وتُحتسب بضرب سعر السهم في عدد الأسهم القائمة.
البنية التحتية للأسواق | الأنظمة والمؤسسات والترتيبات التي تيسّر تداول المعاملات المالية ومقاصّتها وتسويتها والإبلاغ عنها، مثل البورصات ومنصات التداول وغرف المقاصة وأنظمة الدفع.
صانع السوق | وسيط مالي يعرض باستمرار أسعار الشراء والبيع لورقة مالية، مما ييسّر التداول ويوفّر السيولة للسوق
مخاطر السوق | مخاطر الخسارة المالية الناجمة عن تقلب قيمة الأصول أو الأوراق المالية نتيجة تغيّر ظروف السوق، مثل أسعار الفائدة وأسعار الصرف وأسعار الأسهم.
السند متوسط الأجل (MTN) | ورقة دين مالية تُصدَر بصورة مستمرة أو على شرائح ضمن برنامج، وتتراوح مدة استحقاقها عادةً بين سنة وعشر سنوات، وتتيح للمُصدِر تدبير الأموال بمرونة وفق احتياجاته.
الاندماج والاستحواذ (M&A) | عملية دمج الشركات أو الأصول أو الاستحواذ عليها أو التخارج منها لتحقيق أهداف استراتيجية، مثل النمو والتنويع أو خفض التكاليف.
سعر منتصف السوق | نقطة المنتصف بين سعر الشراء وسعر البيع لعملة ما في سوق ما بين المصارف، كما تعرضه محركات البحث وخدمات البيانات المالية. وتحوّل المصارف مدفوعات العملاء بأسعارها الخاصة، التي تتضمن هامشًا فوق سعر منتصف السوق.
الحد الأدنى للرصيد | المبلغ الأدنى أو الحد الأدنى للرصيد – هو أدنى مبلغ من المال قد يشترط المصرف وجوده في حسابك في جميع الأوقات. وفي بعض الأحيان، إذا قلّ المبلغ الموجود في حسابك عن الحد الأدنى المطلوب للرصيد، فقد تُفرض عليك رسوم، أو قد يُحجب الحساب، أو قد تُقيَّد سلامة تشغيله. كما يقع على عاتق أصحاب الحسابات التزام الحفاظ على حد أدنى للرصيد وفق ما هو منصوص عليه، لمدة لا تقل عن اثني عشر شهراً.
الحد الأدنى للسداد | الحد الأدنى للسداد هو المبلغ الذي يتعيّن عليك سداده شهرياً من دَين ما.
MLA | المرتب الرئيسي المفوَّض – المصرف الذي يهيكل القرض ويكتتب فيه ويتولى تسويقه ضمن تحالف مصرفي.
الدفع عبر الهاتف المحمول | نوع من المدفوعات الإلكترونية يُنفَّذ باستخدام جهاز محمول، مثل الهاتف الذكي أو الجهاز اللوحي، وقد يتضمن استخدام محفظة إلكترونية على الهاتف المحمول أو تطبيقًا للهاتف المحمول أو تقنية الدفع دون تلامس.
القاعدة النقدية | العملة المتداولة مضافًا إليها احتياطيات المصارف لدى المصرف المركزي، وهي الأساس الذي يتوسع منه عرض النقود الأوسع من خلال نظام الاحتياطي الجزئي.
التسييل | الحصول على نقد أو ائتمان مقابل أداة مالية، مثلاً عن طريق الاقتراض بضمان مصرفي أو خصمه. وتُعد عروض تسييل الأدوات المؤجرة أو التي يتعذر التحقق منها سمة شائعة في الاحتيال المالي.
سوق النقد | قطاع من السوق المالية يتعامل بأدوات الدين قصيرة الأجل، مثل أذونات الخزانة والأوراق التجارية وشهادات الإيداع، ويوفّر مصدرًا للسيولة ووسيلة لاستثمار الفوائض المالية للمشاركين، مثل المصارف والشركات والحكومات.
أدوات سوق المال | أوراق دين قصيرة الأجل منخفضة المخاطر، تبلغ آجال استحقاقها سنة واحدة أو أقل، مثل أذونات الخزانة والأوراق التجارية وشهادات الإيداع.
صندوق أسواق النقد (MMF) | نوع من الصناديق المشتركة يستثمر في أوراق دين قصيرة الأجل وعالية الجودة، مثل أذون الخزانة أو الأوراق التجارية، بهدف تزويد المستثمرين بخيار استثماري منخفض المخاطر يوفّر السيولة ويحافظ على رأس المال.
MT103 | رسالة SWIFT من نوع MT التي كانت تُستخدم سابقاً للحوالات الائتمانية الفردية للعملاء. وفي المدفوعات العابرة للحدود حلّت محلها رسالة ISO 20022 من النوع pacs.008.
MT199 | رسالة SWIFT حرة الصياغة ضمن فئة مدفوعات العملاء (الفئة 1). وهي بين المصارف القناة المعتادة في رسائل MT لتأكيد مكتوب بصياغة خاصة، كالتأكيد مثلًا بأن حسابًا ما مفتوح باسم عميل معين. ولا تنقل أموالًا؛ ومنذ الانتقال إلى ISO 20022 في نوفمبر 2025 تعدّ Swift رسائل MTn99 مهجورة وإن كانت لا تزال مدعومة.
MT760 | رسالة SWIFT المستخدمة لإصدار ضمان عند الطلب أو خطاب اعتماد احتياطي بين المصارف. وهي رسالة إصدار؛ ولا يُعدّ المستند الذي يكتفي بالإشارة إلى MT760 دليلاً على وجود ضمان.
MT799 | رسالة SWIFT موثَّقة حرة الصيغة ضمن فئة تمويل التجارة (الفئة 7)، تُستخدم أساسًا في أعمال خطابات الاعتماد والضمانات وSBLC لنقل المعلومات التي لا يوجد لها نوع رسالة أكثر تحديدًا. وهي لا تنقل أموالًا ولا تنشئ بحد ذاتها ضمانًا ولا تثبت وجود أموال؛ أما مدى إلزامها للمصرف المُرسِل فيتوقف على صياغتها.
المقاصة متعددة الأطراف | عملية تقوم بتجميع التزامات الدفع المتعددة بين مجموعة من المشاركين وتقاصّها، بما ينتج عنه مبلغ صافٍ واحد مستحق الدفع أو القبض لكل مشارك، الأمر الذي يمكن أن يقلل عدد المعاملات وما يرتبط بها من مخاطر وتكاليف.
الصناديق المشتركة | أوعية استثمارية مجمّعة تجمع الأموال من المستثمرين الأفراد وتستثمرها في محفظة متنوعة من الأوراق المالية يديرها مدير استثمار محترف.
N
الاتصال قريب المدى (NFC) | تقنية اتصال لاسلكي قصيرة المدى تتيح تبادل البيانات بين الأجهزة، مثل الهواتف الذكية والأجهزة اللوحية ونقاط الدفع، وتُستخدم عادةً في المدفوعات اللاتلامسية أو تطبيقات نقل البيانات.
صافي الدخل | إجمالي إيرادات الشركة مطروحاً منه مصروفاتها وضرائبها وتكاليفها، ويمثل ربحها أو خسارتها خلال فترة محددة؛ ويُعرف أيضاً بـ«النتيجة النهائية» أو «صافي الأرباح».
نظام التسوية الصافية | نظام دفع تُجمَّع فيه المعاملات وتُقاصّ بعضها ببعض قبل تسويتها، عادةً على فترات محددة أو في نهاية يوم العمل، مما يقلل مبلغ الأموال الواجب تحويله بين المشاركين.
صافي حسابات المعاملات | يتألف صافي حسابات المعاملات من إجمالي حسابات المعاملات (الودائع تحت الطلب، وحسابات ATS، وحسابات NOW/مسحوبات حسابات الحصص، والتحويلات الهاتفية والمفوَّضة مسبقاً)، مضافاً إليها القبولات غير المؤهلة والالتزامات الصادرة عن الجهات التابعة التي يحل أجل استحقاقها في أقل من سبعة أيام، بعد خصم الأرصدة تحت الطلب المستحقة على مؤسسات الإيداع في الولايات المتحدة والبنود النقدية قيد التحصيل. ووفقاً لتقرير FR 2900، يُحسب صافي حسابات المعاملات بوصفه مجموع البندين A.3 وAA.1 مطروحاً منه مجموع البندين B.1 وB.2. وتُعرِّف تعليمات إعداد التقارير الخاصة بنموذج FR 2900 جميع أنواع الودائع هذه.
القرض المتعثر (NPL) | قرض يتخلف فيه المقترض عن السداد أو لا يسدد أقساط أصل الدين أو الفوائد المجدولة لمدة محددة، تبلغ عادةً 90 يوماً أو أكثر، مما يشير إلى ارتفاع احتمال التعثر.
حسابات نوسترو | وتُعرف أيضًا بحسابات نوسترو وفوسترو أو حسابات المراسلين، وهي حسابات متخصصة تفتحها المؤسسات المالية لدى بعضها بعضًا لتيسير المعاملات العابرة للحدود والخدمات المصرفية الدولية. ومن المهم لخبير مصرفي فهم دور حسابات المراسلين ووظيفتها في النظام المالي العالمي
O
الخدمات المصرفية المفتوحة | نظام يتيح للمصارف والمؤسسات المالية الأخرى مشاركة بيانات العملاء بأمان مع مزوّدي خدمات من أطراف ثالثة، مثل شركات التقنية المالية أو المصارف الأخرى، عبر واجهات برمجة التطبيقات (APIs)، بما يتيح تطوير منتجات وخدمات مالية جديدة وزيادة المنافسة في السوق.
عمليات السوق المفتوحة (OMO) | شراء أو بيع أدوات مالية، مثل الأوراق المالية الحكومية أو اتفاقيات إعادة الشراء، من قبل البنك المركزي في السوق المفتوحة، بهدف التأثير في المعروض النقدي وأسعار الفائدة وأوضاع الائتمان كجزء من سياسته النقدية.
هامش التشغيل | مقياس مالي يقيس ربحية الشركة التشغيلية كنسبة مئوية من إجمالي إيراداتها، ويُحتسب بقسمة الدخل التشغيلي على إجمالي الإيرادات.
الخيارات | مشتقات مالية تمنح المشتري الحق، دون الالتزام، في شراء أصل أساسي أو بيعه بسعر محدد في تاريخ معين أو قبله.
السوق خارج البورصة (OTC) | سوق لامركزية لتداول الأدوات المالية، مثل الأسهم أو السندات أو المشتقات، مباشرة بين المشترين والبائعين، دون استخدام بورصة مركزية أو منصة تداول مركزية.
P
pacs.008 | رسالة ISO 20022 الخاصة بتحويل ائتماني للعملاء بين المصارف، والتي حلّت محل MT103 في المدفوعات عبر الحدود.
pacs.009 | رسالة ISO 20022 الخاصة بالتحويل الائتماني بين المؤسسات المالية، وتُستخدم في المدفوعات بين المصارف؛ وتحمل نسخة COV منها تغطية دفعة العميل.
وكيل الدفع (Paymaster) | وكيل، غالبًا ما يكون مصرفًا أو مكتب محاماة، يتلقى الأموال من معاملة ما ويوزعها على الأطراف المستحقة لها بموجب اتفاقية وكيل الدفع.
الدفع | تحويل الأموال من طرف إلى آخر مقابل سلع أو خدمات، أو للوفاء بالتزام مالي.
نظام الدفع | مجموعة من الأدوات والإجراءات والقواعد التي تتيح تحويل الأموال بين المشاركين، كالأفراد والشركات والمؤسسات المالية، وتوفر آلية للمقاصة والتسوية ونهائية المعاملات، بما يعزز كفاءة النظام المالي وسلامته واستقراره.
معيار أمن بيانات صناعة بطاقات الدفع (PCI DSS) | مجموعة من معايير الأمن الهادفة إلى حماية بيانات حاملي البطاقات وضمان المعالجة والتخزين والنقل الآمن لمعلومات بطاقات الدفع من قِبل التجار ومقدّمي الخدمات والمؤسسات المالية.
بوابة الدفع | خدمة تقنية تتيح للتجار قبول المدفوعات الإلكترونية، مثل بطاقات الائتمان أو المحافظ عبر الهاتف المحمول، من خلال نقل بيانات المعاملات ومعالجتها بشكل آمن بين العميل والتاجر والمصرف المُحصِّل.
نظام الدفع | مجموعة من الأدوات والإجراءات والقواعد المستخدمة لتحويل الأموال بين الأطراف، وتنطوي عادةً على آلية مقاصة وتسوية لإتمام المعاملات.
PCG | ضمان ائتماني جزئي | مستحق الدفع عند إخلال الجهة السيادية بالتزاماتها؛ ويؤدي الضمان المقابل من جهة متعددة الأطراف إلى خفض احتمال التعثر
الإقراض بين الأقران (P2P) | نوع من منصات الإقراض عبر الإنترنت يربط المقترضين بالمقرضين مباشرة دون وساطة مؤسسة مالية تقليدية، مما يتيح للمقترضين الحصول على قروض بأسعار فائدة قد تكون أدنى، وللمقرضين تحقيق عوائد أعلى على استثماراتهم.
جهاز نقاط البيع (POS) | جهاز يستخدمه التجار لقبول المدفوعات الإلكترونية، مثل بطاقات الائتمان وبطاقات الخصم أو المحافظ المحمولة، وذلك بقراءة بيانات الدفع الخاصة بالعميل ونقل بيانات المعاملة لأغراض التفويض والتسوية.
الشخص المعرّض سياسيًا (PEP) | شخص يتولى أو سبق له أن تولى وظيفة عامة بارزة، مثل رئيس دولة أو وزير أو قاضٍ رفيع أو مسؤول رفيع في مؤسسة مملوكة للدولة، إضافةً إلى أفراد أسرته والمقرّبين منه. ويخضع الأشخاص المعرّضون سياسيًا للعناية الواجبة المعززة.
إدارة المحافظ | عملية اختيار مزيج من الاستثمارات ومراقبته وتعديله لتحقيق هدف استثماري محدد أو ملف عائد ومخاطر معيّن، وتشمل توزيع الأصول واختيار الأوراق المالية وإدارة المخاطر وتقييم الأداء.
PPP | الشراكة بين القطاعين العام والخاص – إطار تعاقدي يجمع بين الإشراف العام ورأس المال الخاص أو تشغيل القطاع الخاص.
الأسهم الممتازة | نوع من أوراق الملكية المالية (أدوات حقوق الملكية) يدفع عادةً توزيعات أرباح ثابتة، وله أولوية في المطالبة بالأصول والأرباح تفوق الأسهم العادية، ولكنه لا يمنح عموماً حقوق تصويت.
البطاقة المسبقة الدفع | نوع من بطاقات الدفع يُحمَّل بمبلغ محدد من الأموال، ويمكن استخدامه لإجراء عمليات الشراء أو سحب النقد في حدود الرصيد المتاح، دون الحاجة إلى فحص ائتماني أو إلى حساب مصرفي مرتبط.
PRG | ضمان المخاطر الجزئي – ضمان متعدد الأطراف يغطي أحداث المخاطر السياسية.
PRI | التأمين ضد المخاطر السياسية – تأمين ضد المصادرة وعدم قابلية تحويل العملة وغيرها.
نسبة السعر إلى الأرباح (P/E) | نسبة تقييم تُحتسب بقسمة سعر السهم في السوق على ربحية السهم الواحد، وتُستخدم لتقييم القيمة النسبية لسهم الشركة.
المتعامل الرئيسي | مؤسسة مالية مخوّلة بشراء الأوراق المالية الحكومية وبيعها مباشرة مع البنك المركزي، وتؤدي دورًا محوريًا في تنفيذ السياسة النقدية وفي سير عمل سوق الأوراق المالية الحكومية.
السوق الأولية | السوق التي تُصدر فيها الأوراق المالية الجديدة، كالأسهم والسندات وغيرها من الأدوات المالية، وتُباع للمستثمرين، غالبًا عبر طرح عام أو طرح خاص، بما يتيح للجهة المصدرة جمع رأس المال أو تنويع ملكيتها أو إعادة تمويل ديونها.
سعر الفائدة الأساسي (Prime Rate) | سعر فائدة مرجعي تستخدمه المصارف لتسعير مختلف القروض والمنتجات الائتمانية، مثل الرهون العقارية أو القروض الشخصية، ويستند عادةً إلى سعر الفائدة المستهدف للبنك المركزي أو إلى السعر الذي تقرض به المصارف عملاءها الأعلى جدارة ائتمانية.
الأسهم الخاصة | نوع من الاستثمارات البديلة ينطوي على الاستحواذ المباشر أو غير المباشر على حصص ملكية في شركات أو أصول غير مدرجة، بهدف تحقيق مكاسب رأسمالية من خلال تحسين أدائها التشغيلي أو إعادة هيكلتها المالية أو إعادة تموضعها الاستراتيجي، ثم بيعها أو إدراجها في البورصة في نهاية المطاف.
الطرح الخاص | بيع الأوراق المالية مباشرةً إلى عدد محدود من المستثمرين المؤسسيين أو المعتمدين، بدلاً من الطرح العام، وذلك عادةً لجمع رأس المال أو إعادة هيكلة الديون.
تمويل المشاريع | تمويل المشاريع أو مشاريع البنية التحتية طويلة الأجل وكثيفة رأس المال، وتقدَّم الأموال فيه عادةً من تحالف من المقرضين استنادًا إلى توقعات التدفقات النقدية للمشروع.
السند لأمر | عقد مكتوب بين مقترض ومقرض، يتضمن في جوهره تعهد المقترض بالسداد للمقرض.
إثبات الأموال (POF) | دليل، يكون عادةً كشف حساب مصرفي أو خطاباً صادراً عن المصرف الذي يُمسَك لديه الحساب، على أن شخصاً أو كياناً يملك الأموال اللازمة لإتمام معاملة ما. ويُثبت إثبات الأموال توافرها في تاريخ معيّن؛ ولا يؤدي إلى حجزها أو الالتزام بها.
نشرة الإصدار | مستند قانوني يتضمن معلومات تفصيلية عن عرض أوراق مالية، مثل الطرح العام الأولي أو إصدار السندات، بما في ذلك القوائم المالية للشركة وفريق إدارتها وعوامل المخاطر.
الطرح العام | إصدار الأوراق المالية وبيعها للجمهور، وعادةً عبر طرح عام أولي أو طرح ثانوي، بهدف جمع رأس المال لشركة أو حكومة.
Q
التيسير الكمي (QE) | شكل من أشكال السياسة النقدية غير التقليدية يشتري فيه المصرف المركزي كميات كبيرة من الأصول المالية، مثل السندات الحكومية أو الأوراق المالية المدعومة برهون عقارية، من السوق، بهدف خفض أسعار الفائدة وزيادة المعروض النقدي وتحفيز النشاط الاقتصادي.
R
صندوق الاستثمار العقاري (REIT) | أداة استثمارية تمتلك عقارات مدرّة للدخل وتديرها أو تموّلها، مثل مراكز التسوق والمباني المكتبية والمجمعات السكنية، وتوزع الجزء الأكبر من دخلها على المساهمين في صورة أرباح موزعة، مما يتيح للمستثمرين التعرض لسوق العقارات مع السيولة والتنويع.
التسوية الإجمالية الفورية (RTGS) | نوع من أنظمة الدفع يعالج ويسوّي معاملات الدفع الفردية على أساس فوري، بما يضمن التحويل الفوري والنهائي للأموال بين الأطراف، ويُستخدم عادةً للمعاملات ذات القيمة العالية أو الحساسة للوقت.
إعادة الرسملة | عملية تعديل الهيكل الرأسمالي للشركة عن طريق إصدار أوراق الدين وحقوق الملكية أو إعادة شرائها أو مبادلتها، وغالبًا بهدف تحسين الاستقرار المالي أو تحسين تكلفة رأس المال.
المطابقة | عملية مقارنة السجلات المالية أو المعاملات أو أرصدة الحسابات والتحقق منها لضمان الدقة والاتساق، وتُجرى عادةً في نهاية يوم العمل أو الفترة المحاسبية.
الأوراق المالية المسجّلة | الأوراق المالية المسجّلة لدى هيئة الأوراق المالية والبورصات (SEC)، وتخضع للرقابة التنظيمية ومتطلبات الإفصاح.
اللائحة D (Reg D) | مجموعة قواعد صادرة عن هيئة SEC تنظّم الطروحات الخاصة، وتتيح للشركات جمع رأس المال من المستثمرين المعتمدين دون تسجيل الطرح لدى SEC.
التحويل المالي | نقل الأموال من طرف إلى آخر، عادةً عبر الحدود أو بين الأفراد، كما في حالة العامل الذي يرسل مالًا إلى أسرته في بلد آخر.
اتفاقية إعادة الشراء (ريبو) | ترتيب تمويلي قصير الأجل يبيع بموجبه المقترض ورقة مالية، مثل سند حكومي أو ورقة مالية مدعومة برهن عقاري، إلى مُقرِض مع الالتزام بإعادة شرائها بسعر وفي تاريخ محددين، مما ينشئ فعليًا قرضًا مضمونًا.
العائد على حقوق الملكية (ROE) | مقياس مالي يقيس ربحية الشركة كنسبة مئوية من حقوق مساهميها، ويُحتسب بقسمة صافي الدخل على حقوق المساهمين.
Return on investment (ROI) | A measure of the profitability of an investment, calculated by dividing the net profit or loss by the initial investment, often expressed as a percentage.
اتفاقية إعادة الشراء العكسي (Reverse Repo) | ترتيب تمويلي قصير الأجل يشتري بموجبه طرف أصلًا ماليًا، كورقة مالية حكومية أو سند شركات، من طرف آخر مع التزام بإعادة بيعه بسعر محدد وفي تاريخ مستقبلي، فيقدّم بذلك تمويلًا مقابل ضمان الأصل.
متطلبات الاحتياطي | الحد الأدنى من الاحتياطيات، التي تكون عادةً في شكل نقد أو ودائع لدى البنك المركزي، الذي يتعين على المؤسسة المالية الاحتفاظ به كنسبة مئوية من بعض الودائع. وقد حدّدت بعض البنوك المركزية هذه النسبة عند صفر (كما فعل الاحتياطي الفيدرالي الأمريكي منذ مارس 2020)، في حين يطبّق البنك المركزي الأوروبي نسبة 1%.
الخدمات المصرفية للأفراد | تقديم الخدمات المالية إلى المستهلكين الأفراد، مثل حسابات الودائع والقروض والرهون العقارية أو بطاقات الائتمان، في مقابل الخدمات المصرفية للشركات أو المؤسسات.
إدارة المخاطر | عملية تحديد المخاطر المختلفة التي قد تؤثر في أداء أداة مالية أو محفظة استثمارية أو مؤسسة مالية أو استقرارها أو سلامتها، وتقييمها وضبطها، بما في ذلك مخاطر السوق أو مخاطر الائتمان أو المخاطر التشغيلية أو مخاطر السيولة، وتنفيذ تدابير التخفيف المناسبة مثل التنويع أو التحوط أو التأمين.
الأصول المرجّحة بالمخاطر (RWA) | مقياس لأصول المصرف، معدَّل بحسب مستوى مخاطرها، يُستخدم لاحتساب متطلبات رأس المال التنظيمي للمصرف، إذ تتطلب الأصول الأعلى مخاطرة هامش رأس مال أكبر لاستيعاب الخسائر المحتملة.
الجولة الترويجية (Roadshow) | سلسلة من العروض التقديمية تقدمها إدارة الشركة للمستثمرين المحتملين، عادةً أثناء الطرح العام الأولي أو إصدار السندات، بهدف إثارة الاهتمام وشرح الفرصة الاستثمارية.
RTGS | التسوية الإجمالية الفورية (RTGS) هي نظام لمعالجة وتسوية المعاملات المالية ذات القيمة المرتفعة على أساس فوري. وخلافًا لأنظمة الدفع الأخرى التي قد تعتمد التسوية الصافية، تُسوّى المعاملات في نظام RTGS كلٌّ على حدة وبصورة فورية، دون تجميعها أو مقاصّتها مع معاملات أخرى.
القاعدة 144 | القاعدة 144 هي لائحة تطبقها هيئة الأوراق المالية والبورصات الأمريكية (SEC) وتضع ضوابط لإعادة البيع العلني للأوراق المالية المقيّدة وأوراق الجهات المسيطرة. والأوراق المالية المقيّدة هي أوراق مالية طُرحت طرحًا خاصًا واكتُسبت بصورة مباشرة أو غير مباشرة من المُصدِر أو من أحد الأشخاص المرتبطين به، أما أوراق الجهات المسيطرة فهي تلك التي يحتفظ بها شخص مرتبط بالشركة المُصدِرة، كأحد أعضاء مجلس الإدارة أو أحد المسؤولين التنفيذيين أو أحد كبار المساهمين. وتحدد القاعدة 144 شروطًا معينة يجوز بموجبها بيع هذه الأوراق المالية علنًا، وذلك لضمان سوق منظمة وشفافة ولمنع التوزيع غير المشروع لأوراق مالية غير مسجلة. وفيما يلي الشروط الرئيسية التي تنص عليها القاعدة 144:
- فترة الاحتفاظ: في حالة الأوراق المالية المقيّدة، يتعين على المستثمرين الاحتفاظ بها لفترة معينة قبل بيعها. وبالنسبة للشركات المُبلِّغة بموجب قانون الأوراق المالية لعام 1934 (Securities Exchange Act of 1934)، تبلغ فترة الاحتفاظ ستة أشهر. أما الشركات غير المُبلِّغة، فتبلغ فترة الاحتفاظ سنة واحدة. ويساعد هذا المتطلب على ضمان عدم استخدام الأوراق المالية المقيّدة في عمليات توزيع غير مشروعة أو في التلاعب بالسوق.
- المعلومات العامة الحديثة: يجب أن تتوافر لدى الشركة المصدِرة معلومات كافية ومحدَّثة متاحة للجمهور. وبالنسبة إلى الشركات الخاضعة لالتزامات الإبلاغ، يعني ذلك أن تكون ملتزمة بإيداعاتها لدى هيئة الأوراق المالية والبورصات الأمريكية (SEC) (مثل التقارير 10-K و10-Q و8-K). أما الشركات غير الخاضعة لالتزامات الإبلاغ فيجب أن تتيح للعموم معلومات معينة، تشمل وصف أعمالها وقوائمها المالية ومعلومات عن فريق الإدارة.
- قيود حجم التداول: يخضع عدد الأوراق المالية التي يجوز للفرد بيعها في أي فترة ثلاثة أشهر لقيود محددة. وبالنسبة للجهات التابعة (affiliates)، فإن الكمية التي يجوز بيعها هي الأكبر بين 1% من الأسهم القائمة من الفئة نفسها ومتوسط حجم التداول الأسبوعي خلال الأسابيع الأربعة السابقة للبيع. أما غير التابعين فلا يخضعون لقيود الحجم بعد استيفاء متطلبات مدة الاحتفاظ.
- معاملات الوساطة العادية: يجب إجراء عمليات البيع من خلال معاملات وساطة اعتيادية، ولا يجوز للوسطاء التماس أوامر لشراء الأوراق المالية.
- تقديم النموذج 144: يتعيّن على الأشخاص المرتبطين بالجهة المُصدِرة (Affiliates) تقديم إشعار إلى هيئة الأوراق المالية والبورصات الأمريكية (SEC) على النموذج 144 إذا تجاوز البيع المزمع خلال فترة ثلاثة أشهر 5,000 سهم أو تجاوز إجمالي سعر البيع 50,000 دولار أمريكي.
تجدر الإشارة إلى أن القاعدة 144 لا تسري على غير الأشخاص المرتبطين بالمُصدِر الذين يبيعون أوراقًا مالية غير مقيَّدة، إذ يجوز بيع تلك الأوراق دون أي قيود.
بتوفير إطار واضح لبيع الأوراق المالية المقيّدة والأوراق المالية المملوكة لأشخاص مسيطرين، تسهم القاعدة 144 في الحفاظ على ثقة المستثمرين في السوق وضمان الامتثال لقوانين الأوراق المالية الاتحادية.
S
إيصال الحفظ (SKR) | إيصال يصدره مصرف أو مشغّل خزائن يؤكد أنه يحتفظ بأصول محددة، مثل المعادن الثمينة أو الألماس أو الأوراق المالية، على سبيل الحفظ لصالح المودِع.
SDG | هدف التنمية المستدامة – أهداف الأمم المتحدة للتنمية العالمية.
السوق الثانوية | السوق التي تُتداول فيها بين المستثمرين الأوراق المالية المُصدَرة سابقًا، كالأسهم والسندات وغيرها من الأدوات المالية، غالبًا عبر بورصة أو سوق خارج البورصة أو نظام تداول بديل، بما يوفر آلية لاكتشاف الأسعار والسيولة ونقل المخاطر.
الأوراق المالية | أدوات مالية تمثّل حقوق ملكية أو التزامات دين أو حقوقًا أخرى، مثل الأسهم أو السندات أو الخيارات، ويمكن تداولها في الأسواق المالية.
هيئة الأوراق المالية والبورصات (SEC) | الوكالة الاتحادية الأمريكية المسؤولة عن تنظيم أسواق الأوراق المالية وحماية المستثمرين والحفاظ على أسواق عادلة ومنتظمة.
إقراض الأوراق المالية | النقل المؤقت لورقة مالية من طرف (المُقرِض) إلى طرف آخر (المقترض)، عادةً مقابل ضمان ورسم، على أن تُعاد الورقة في تاريخ محدد أو عند الطلب. وقد يوفر إقراض الأوراق المالية السيولة للسوق ويدرّ دخلًا إضافيًا للمُقرِض.
التوريق | عملية تجميع أنواع مختلفة من أدوات الدين، مثل الرهون العقارية وقروض السيارات ومستحقات بطاقات الائتمان، وتعبئتها في أوراق مالية قابلة للتداول يمكن بيعها للمستثمرين، مما يوزّع مخاطر التعثر ويوفر مصدر تمويل للجهات المنشئة للقروض الأساسية.
ريع الإصدار النقدي (Seignorage) | الربح الناتج عن إصدار العملة، ويُحتسب بالفرق بين القيمة الاسمية وتكلفة الإنتاج، أو بمعنى أوسع المنفعة الاقتصادية التي تجنيها السلطات النقدية من خلق النقود.
جانب البيع | القطاع من الصناعة المالية الذي يركّز على إنشاء الإصدارات الجديدة من الأوراق المالية والاكتتاب فيها وتوزيعها، فضلًا عن تقديم خدمات البحث والتداول للعملاء المؤسسيين.
SEPA | منطقة المدفوعات الأوروبية الموحّدة بالعملة اليورو، حيث تُنفَّذ التحويلات الدائنة والخصم المباشر باليورو وفق قواعد ومعايير موحّدة في دول الاتحاد الأوروبي والمنطقة الاقتصادية الأوروبية وسويسرا والمملكة المتحدة ودول أخرى عدة.
التحويل الائتماني الفوري ضمن SEPA (SCT Inst) | تحويل ائتماني باليورو ضمن SEPA يُقيَّد في حساب المستفيد خلال ثوانٍ، في أي وقت من اليوم. ويجب على مزودي خدمات الدفع في منطقة اليورو تقديمه بسعر لا يزيد عن سعر التحويل الائتماني القياسي.
خادم إلى خادم (S2S) | مصطلح يشير إلى ربط خوادم مؤسستين لتبادل الرسائل. ولا ينقل اتصال الخوادم سوى المعلومات؛ ولا تتحرك أي أموال ما لم تُسوَّ الدفعة على حسابات لدى المصارف أو لدى مصرف مركزي.
التسوية | عملية نقل ملكية أداة مالية، كالأسهم أو السندات أو المشتقات، من البائع إلى المشتري، وسداد المبلغ المقابل من المشتري إلى البائع، وذلك عادةً عبر غرفة مقاصة أو أمين حفظ، بما يضمن نهائية المعاملة وسلامتها.
مخاطر التسوية | هي مخاطر أن يفي أحد أطراف المعاملة بالتزاماته المتعلقة بالدفع أو التسليم بينما لا يفي الطرف المقابل بالتزاماته، مما يؤدي إلى خسارة للطرف الأول. ويمكن أن تنشأ مخاطر التسوية عن عوامل متعددة، مثل المشكلات التشغيلية أو قيود السيولة أو تخلّف أحد المشاركين في المعاملة عن السداد.
البيع على المكشوف | ممارسة تتمثل في بيع أداة مالية لا يملكها البائع، توقعًا لانخفاض سعرها، مما يتيح له إعادة شرائها بسعر أدنى وتحقيق الربح من الفرق، وتُستخدم غالبًا للمضاربة على تراجع الأسواق أو للتحوّط للمراكز الطويلة أو للاستفادة من فرص المراجحة.
جمعية الاتصالات المالية العالمية بين المصارف (SWIFT) | شبكة مراسلة عالمية تتيح للمؤسسات المالية تبادل المعلومات المالية بأمان، مثل تعليمات الدفع وكشوف الحسابات أو معاملات الأوراق المالية، باستخدام صيغ وبروتوكولات موحدة.
SOE | المؤسسة المملوكة للدولة – شركة مملوكة بالكامل للحكومة أو بأغلبية حصصها.
الفصل (Spin-off) | إنشاء شركة مستقلة من وحدة أعمال أو قسم قائم، وذلك عادةً بتوزيع أسهم الكيان الجديد على مساهمي الشركة الأم.
الفارق (Spread) | الفرق بين سعر العرض وسعر الطلب لأداة مالية، كالأسهم أو السندات أو العملات، وهو يمثل كلفة التداول ومدى سيولة السوق؛ أو الفرق بين عوائد أو أسعار فائدة أداتين مختلفتين أو بين استحقاقين مختلفين، بما يعكس المخاطر أو القيمة النسبية للأصول.
سعر الصرف الفوري | سعر الصرف الذي يمكن به شراء عملة أجنبية أو بيعها للتسليم الفوري، ويعكس سعر السوق الحالي.
SPV | شركة ذات غرض خاص — كيان معزول عن مخاطر الإفلاس يُنشأ لجمع ديون المشروع.
SQS | قسم الجهات السيادية وشبه السيادية (Sovereign & Quasi-Sovereign) – وحدة التغطية في مصرف IFB المعنية بالدول والبلديات والمؤسسات المملوكة للدولة.
العملة المستقرة | أصل مشفّر مصمم للحفاظ على قيمة مستقرة قياسًا إلى أصل مرجعي، وهو عادةً عملة مثل الدولار الأمريكي، وذلك عبر الاحتفاظ باحتياطيات أو بآليات أخرى.
خطاب الاعتماد الاحتياطي (SBLC) | تعهّد غير قابل للإلغاء من مصرف بالدفع للمستفيد في حال أخلّ عميله بالتزام تعاقدي. ويُستخدم بمثابة ضمان، ولا يُسحب عادةً إلا في حالة التعثر.
التسهيلات الدائمة | تسهيلات يوفرها البنك المركزي تتيح للمؤسسات المالية المؤهلة اقتراض الأموال أو إيداعها بين عشية وضحاها، عادةً بسعر عقابي، لإدارة احتياجاتها من السيولة ودعم تنفيذ السياسة النقدية.
خيارات الأسهم | عقود تمنح الموظفين الحق، دون الالتزام، في شراء عدد معين من أسهم شركتهم بسعر محدد مسبقًا، وغالبًا ما تكون شكلًا من أشكال التعويض.
تجزئة الأسهم | زيادة في عدد أسهم الشركة القائمة بإصدار أسهم إضافية للمساهمين الحاليين، وتُجرى عادةً لجعل السهم في متناول صغار المستثمرين.
المعالجة المباشرة (STP) | عملية آلية لمعالجة المعاملات المالية، من البدء حتى التسوية، دون تدخل يدوي، مما يقلل مخاطر الأخطاء ويرفع الكفاءة.
التمويل المهيكل | قطاع من قطاعات الخدمات المالية يُعنى بإنشاء الأدوات المالية المعقدة وتوزيعها وإدارتها، مثل الأوراق المالية المدعومة بالأصول أو التزامات الدين المضمونة بضمانات أو المشتقات الائتمانية، وهي أدوات مصممة لتلبية احتياجات مستثمرين محددة أو لنقل المخاطر أو لتحسين استخدام رأس المال ومصادر التمويل.
المقايضة | عقد مشتق مالي يتفق بموجبه طرفان على تبادل تدفقات نقدية أو متغيرات مالية أخرى، كأسعار الفائدة أو العملات أو السلع، خلال مدة محددة، ويُستخدم غالبًا لإدارة المخاطر والتحوّط للاستثمارات أو للمضاربة على اتجاهات السوق.
SWIFT gpi | خدمة من SWIFT لتتبع المدفوعات العابرة للحدود من البداية إلى النهاية بواسطة معرّفها UETR، وتبيّن موضع الدفعة والرسوم المخصومة وموعد قيدها.
نظام المقاصة بين البنوك السويسرية (SIC) | نظام التسوية الإجمالية الفورية للمدفوعات بالفرنك السويسري، تشغّله SIX Interbank Clearing نيابةً عن البنك الوطني السويسري.
القرض المشترك | قرض كبير تقدمه مجموعة من المقرضين، عادةً مصارف أو مؤسسات مالية أخرى، إلى مقترض واحد، ويُستخدم غالباً لتمويل مشاريع أو معاملات كبرى.
المؤسسة المالية ذات الأهمية النظامية (SIFI) | مؤسسة مالية قد يترتب على إخفاقها أو تعثرها عواقب سلبية جسيمة على استقرار النظام المالي وعمله وعلى الاقتصاد الأوسع، بسبب حجمها أو ترابطها أو تعقيدها. وتخضع هذه المؤسسات لمتطلبات تنظيمية ورقابة إضافية لضمان استقرارها ومرونتها.
T
T2 | نظام التسوية الإجمالية الفورية الذي يستخدمه البنك المركزي الأوروبي والبنوك المركزية في دول منطقة اليورو لمعالجة مدفوعات اليورو كبيرة القيمة بين البنوك والمؤسسات المالية الأخرى.
عرض الشراء | عرض علني يقدّمه مستثمر أو شركة لشراء عدد محدد من أسهم شركة أخرى بسعر معين، وغالبًا ما يكون ذلك في إطار محاولة استحواذ.
Tether (USDT) | عملة مستقرة تصدرها Tether Limited ويُقصد بها الحفاظ على قيمة دولار أمريكي واحد، وتتداول على عدة سلاسل كتل، منها Ethereum (ERC-20).
الوديعة لأجل | حساب إيداع يتطلب الاحتفاظ بالأموال لفترة محددة، غالبًا مقابل سعر فائدة أعلى، مع فرض غرامات على السحب المبكر.
القيمة الزمنية للنقود | المفهوم القائل بأن دولارًا اليوم يساوي أكثر من دولار في المستقبل بسبب قدرته الكسبية المحتملة، ويُستخدم في الحسابات المالية لخصم التدفقات النقدية المستقبلية إلى قيمتها الحالية.
العائد الإجمالي | إجمالي الربح أو الخسارة على استثمار ما، ويشمل التغير في قيمته السوقية والدخل المتولد، مثل الفوائد أو توزيعات الأرباح، وأي أرباح أو خسائر أخرى محققة أو غير محققة، معبَّرًا عنه كنسبة مئوية من مبلغ الاستثمار الأولي.
تمويل التجارة | تمويل معاملات التجارة الدولية، بما في ذلك توفير الائتمان قصير الأجل وخطابات الاعتماد وتمويل الصادرات والواردات، بما ييسّر تبادل السلع والخدمات عبر الحدود.
تكلفة المعاملة | التكاليف المرتبطة بتنفيذ المعاملة المالية ومقاصتها وتسويتها، مثل الرسوم والعمولات وفروق أسعار العرض والطلب.
U
المستفيد الحقيقي النهائي (UBO) | الشخص الطبيعي الذي يملك في نهاية المطاف شركة أو صندوقًا ائتمانيًا أو كيانًا آخر أو يسيطر عليه، بصورة مباشرة أو غير مباشرة، والذي يجب التحقق من هويته بموجب قواعد مكافحة غسل الأموال.
UNCITRAL | لجنة الأمم المتحدة للقانون التجاري الدولي | قواعد مرنة مخصصة لكل حالة؛ وأحكام قابلة للإنفاذ بموجب اتفاقية نيويورك
متعهد التغطية | مؤسسة مالية، مثل مصرف استثماري، تتحمل مخاطر طرح إصدار جديد من الأوراق المالية في السوق، فتشتري الأوراق المالية من الجهة المُصدِرة وتعيد بيعها إلى المستثمرين.
الاكتتاب (Underwriting) | العملية التي تقوم بموجبها مؤسسة مالية، كالمصرف أو شركة التأمين، بتقييم مخاطر مقترض محتمل أو مُصدِر أو مؤمَّن له، وتقرر على أساسها منح الائتمان أو تقديم التمويل أو إصدار وثيقة تأمين، وغالبًا مقابل رسوم أو عمولة.
المرجع الفريد للمعاملة من البداية إلى النهاية (UETR) | مرجع فريد مكوَّن من 36 خانة يُرفق بالدفعة عند إنشائها ويُنقل دون تغيير عبر كل مصرف في السلسلة، بحيث يمكن تتبع الدفعة من المُرسِل إلى المستفيد.
V
التقييم | عملية تحديد القيمة الحالية لأصل ما، كالشركة أو الورقة المالية أو العقار، استناداً إلى العوامل المالية والاقتصادية وظروف السوق.
القيمة المعرّضة للمخاطر (VaR) | مقياس إحصائي للخسارة المحتملة في قيمة محفظة أو استثمار خلال فترة زمنية محددة وعند مستوى ثقة معيّن، يُستخدم لتقدير مخاطر الخسارة المالية الناجمة عن تقلبات السوق أو التحركات السلبية فيه. وتستخدم المؤسسات المالية هذا المقياس عادةً لتقييم تعرضها لمخاطر السوق وإدارتها.
النقد في الخزائن | العملات الورقية والمعدنية المملوكة لمؤسسة إيداع. ويمكن استخدام متوسط الحيازات نهاية اليوم من النقد في الخزائن خلال فترة الاحتساب لتلبية جزء من متطلب الاحتياطي لدى المؤسسة أو كله في فترة الاحتفاظ المقابلة.
رأس المال المخاطر | نوع من الأسهم الخاصة يقوم على تمويل الشركات أو المشاريع في مراحلها المبكرة ذات الإمكانات العالية، بهدف تحقيق مكاسب رأسمالية من خلال نموها وتطورها وخروج المستثمر منها في نهاية المطاف، كالاندماج أو الاستحواذ أو الطرح العام الأولي، وغالبًا ما يركز على القطاعات المبتكرة مثل التكنولوجيا والتكنولوجيا الحيوية والطاقة النظيفة.
التقلب | مقياس لدرجة تذبذب سعر أداة مالية أو مؤشر أو سوق أو عائده، يُستخدم غالبًا مؤشرًا على المخاطر وعدم اليقين أو على معنويات المستثمرين، ويُحتسب بوصفه الانحراف المعياري أو متوسط المدى الحقيقي أو بغيرهما من الأساليب الإحصائية.
حساب فوسترو | حساب يحتفظ به مصرف لحساب مصرف آخر، منظوراً إليه من جهة المصرف الذي يمسكه؛ ويُعدّ الحساب نفسه حساب نوسترو بالنسبة إلى المصرف الذي يملكه.
W
أذونات الاكتتاب (Warrants) | أدوات مالية تمنح حاملها الحق، دون الالتزام، في شراء عدد محدد من أسهم شركة ما بسعر محدد مسبقًا خلال فترة زمنية معينة.
WHO | منظمة الصحة العالمية.
الخدمات المصرفية بالجملة | تقديم الخدمات المالية إلى الشركات الكبرى أو المؤسسات أو الجهات الحكومية، في مقابل المستهلكين الأفراد، وتشمل الإقراض للشركات والخدمات المصرفية الاستثمارية وإدارة الأصول أو تداول الأوراق المالية.
التحويل البرقي | تحويل إلكتروني للأموال بين المصارف أو المؤسسات المالية، يُستخدم غالباً في المعاملات ذات القيمة الكبيرة أو الحساسة للوقت، وتتم معالجته عادةً عبر نظام دفع أو شبكة مدفوعات.
رأس المال العامل | مقياس للسلامة المالية قصيرة الأجل للشركة وكفاءتها التشغيلية، ويُحتسب بطرح الخصوم المتداولة من الأصول المتداولة.
شطب جزئي (تخفيض القيمة) | تخفيض القيمة الدفترية لأصل ما ليعكس انخفاض قيمته السوقية، وذلك غالبًا بسبب انخفاض القيمة أو التقادم أو غير ذلك من التغيرات السلبية في قيمته.
Y
العائد | الدخل الذي تدرّه أداة مالية، كالفائدة أو توزيعات الأرباح، معبَّراً عنه كنسبة مئوية من سعرها السوقي أو قيمتها الاسمية، ويُستخدم غالباً مقياساً لأدائها أو مخاطرها أو قيمتها النسبية، وتؤثر فيه عوامل متعددة مثل أوضاع السوق والجودة الائتمانية ومدة الاستحقاق.
منحنى العائد | تمثيل بياني للعلاقة بين أسعار الفائدة أو عوائد السندات ذات الجودة الائتمانية نفسها ولكن بآجال استحقاق مختلفة، مثل السندات الحكومية، ويُستخدم غالبًا مؤشرًا على توقعات السوق لأسعار الفائدة المستقبلية والأوضاع الاقتصادية.
Z
سند الكوبون الصفري | نوع من السندات لا يدفع فوائد أو كوبونات دورية، بل يُباع بخصم عن قيمته الاسمية، ويحقق للمستثمر عائداً في صورة ارتفاع في القيمة الرأسمالية عند استحقاق السند.
انظر أيضاً:
- مسرد المصطلحات Bundesbank
- مسرد المصطلحات بنك إنجلترا
- مسرد المصطلحات ECB
- مسرد المصطلحات بنك الاحتياطي الفيدرالي
- مسرد المصطلحات BIS
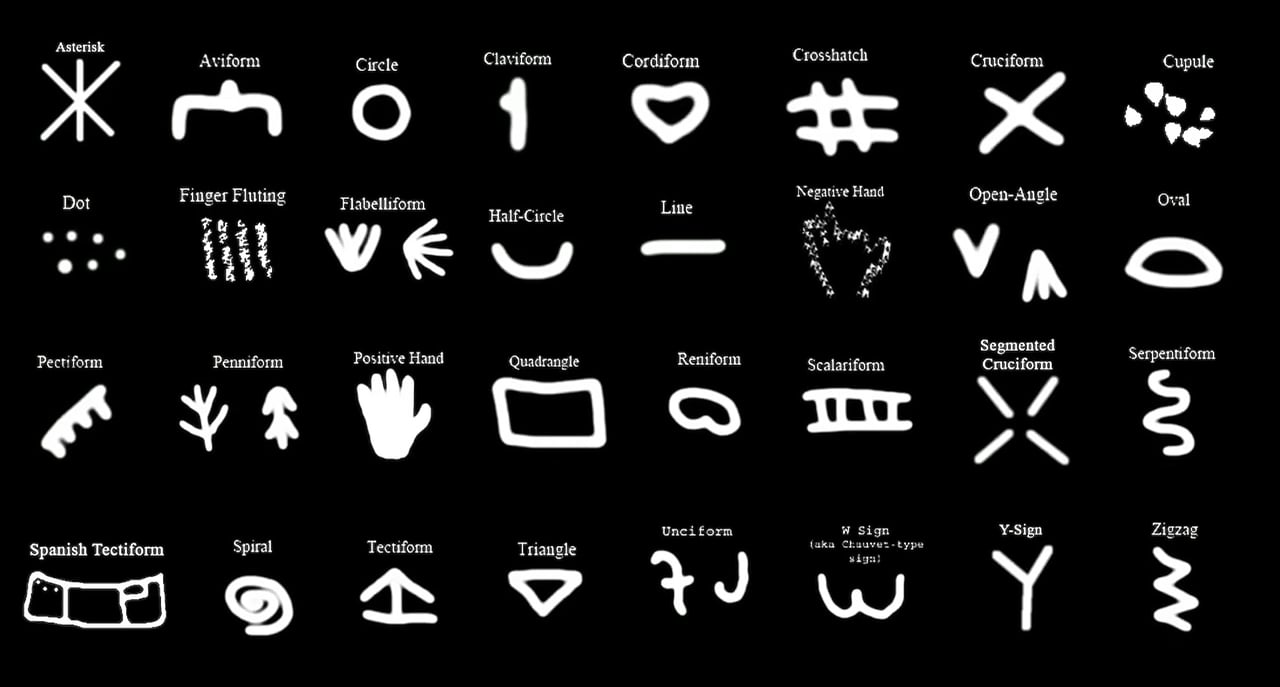
ترد رموز تصويرية في فن العصر الجليدي الأوروبي يعود تاريخها إلى نحو 30,000–40,000 عام، وإن عُرفت من أفريقيا نقوش هندسية أقدم بكثير، يبلغ عمر بعضها نحو 100,000 عام. ولا تُعدّ هذه العلامات أمثلة ثابتة على لغة مكتوبة.
ظهرت أقدم أنظمة الكتابة المعروفة في بلاد الرافدين ومصر نحو 3300–3200 قبل الميلاد، في صورة الكتابة المسمارية الأولية والكتابة الهيروغليفية المبكرة.
ظهرت الكتابة الأبجدية السامية المبكرة، ممثلةً في النقوش السينائية الأولى والكنعانية الأولى، خلال الألفية الثانية قبل الميلاد. ووفقاً للتفسير العلمي السائد، فقد طوّع مبتكروها علامات مصرية مختارة لتمثيل الأصوات الساكنة عبر الأصوات الأولى لأسمائها السامية، وهو مبدأ يُعرف بالأكروفونية. وقد أفرز هذا التقليد الأبجدي لاحقاً الخطوط الفينيقية وما يرتبط بها، ومنها العبرية القديمة التي أصبح تمييزها ممكناً خلال مطلع الألفية الأولى قبل الميلاد.