Создание денег
Создание денег банками
Создание денег банками в системе частичного резервирования.
Основную часть денег в обращении создают коммерческие банки посредством кредитования: когда банк выдаёт кредит, он зачисляет на счёт заемщика новый депозит. Хрестоматийный «денежный мультипликатор», согласно которому банки выдают кредиты в объёме, кратном их резервам, не описывает функционирование современных банковских систем (Банк Англии, «Money creation in the modern economy», 2014). Механизм выглядит следующим образом:
- Депозиты и требования по резервированию: некоторые центральные банки требуют от банков удерживать в резерве часть определённых депозитов — ЕЦБ 1 %, тогда как Федеральная резервная система США с марта 2020 года установила нулевое требование, а Банк Англии резервных требований не предъявляет. На практике объём кредитования ограничивается нормативами капитала и ликвидности, спросом заёмщиков и ключевой процентной ставкой, а не резервами.
- Создание кредита: при выдаче кредита банк не выдаёт наличные из своих резервов физически. Вместо этого он создаёт депозит на счёте заёмщика, фактически создавая новые деньги. Этот процесс расширяет денежную массу в экономике.
- Проценты и погашение: банк получает доход в виде процентов по таким кредитам. По мере погашения заёмщиками своих обязательств денежная масса сокращается, а обязательства банка (депозиты) уменьшаются.
Для управления рисками, связанными с дефолтами по кредитам и чрезмерным расширением кредитных возможностей, банки применяют несколько стратегий:
- Оценка рисков и кредитный скоринг: банки проводят тщательную оценку рисков и используют кредитный скоринг для определения кредитоспособности заёмщиков. Это помогает минимизировать риск неисполнения обязательств.
- Диверсификация кредитного портфеля: банки диверсифицируют кредитные портфели по отраслям, географическим регионам и сегментам клиентов, чтобы распределить риск.
- Коэффициенты достаточности капитала: банки обязаны поддерживать определённые коэффициенты достаточности капитала, обеспечивающие наличие достаточного капитала для покрытия убытков. Эти требования, как правило, входят в состав регуляторных рамок, таких как Basel III.
- Резервирование и списание: банки направляют часть прибыли на формирование резервов по безнадёжным долгам. Если кредит становится безнадёжным, он списывается за счёт этих резервов.
- Управление ликвидностью: Банки управляют своей ликвидностью, чтобы располагать достаточным объёмом ликвидных активов для исполнения краткосрочных обязательств. Это предполагает поддержание надлежащего баланса между краткосрочными обязательствами и ликвидными активами.
- Регуляторный надзор: банки находятся под регуляторным надзором, что обеспечивает соблюдение ими принципов осмотрительного кредитования и поддержание финансовой устойчивости.
В части предотвращения чрезмерной эмиссии валюты:
- Центральные банки влияют на объём денег, создаваемых банками, главным образом через ключевую процентную ставку, а также посредством регулирования капитала и ликвидности и, в ряде стран, требований к резервам.
- Если банк создаёт избыточный объём денежной массы, что влечёт риски инфляции или финансовой нестабильности, центральный банк может вмешаться: изменить ключевые ставки, скорректировать требования к резервам или провести операции на открытом рынке.
- В случаях, когда банки сталкиваются с риском неплатёжеспособности из-за чрезмерного кредитования, центральные банки могут выступать кредиторами последней инстанции. Однако это, как правило, мера, применяемая в исключительных ситуациях для предотвращения системного коллапса, а не регулярная практика.
Роль центрального банка в спасении банков зависит от остроты ситуации и системного риска, который создаёт проблемный банк. Государственная поддержка, как правило, является крайней мерой и сопровождается жёсткими условиями, направленными на восстановление финансовой стабильности и предотвращение морального риска.
Соотношение между деньгами, создаваемыми коммерческими банками посредством кредитования, и деньгами, создаваемыми центральными банками, существенно различается в разных экономиках в зависимости от банковской практики, денежно-кредитной политики и экономической структуры. Ниже приведён общий обзор:
- Коммерческие банки: в большинстве современных экономик основная часть денежной массы создаётся коммерческими банками посредством кредитования. Когда банки предоставляют кредиты, они создают депозиты, которые составляют основную часть широкой денежной массы. Эту форму денег часто называют «банковскими деньгами» или «деньгами коммерческих банков».
- Центральные банки: центральные банки создают валюту в виде наличных денег (банкноты и монеты) и резервов, которые коммерческие банки держат в центральном банке. Это составляет меньшую часть совокупной денежной массы по сравнению с деньгами, создаваемыми банками. Деньги центрального банка часто называют «базовыми деньгами» (денежной базой) или «деньгами повышенной эффективности».
Конкретные проценты могут различаться:
- По данным Банка Англии (2014), в Соединённом Королевстве банкноты и монеты составляли лишь около 3 % денег, находящихся у населения; остальные 97 % приходились на банковские депозиты.
- В еврозоне наличные деньги в обращении составляют около одной десятой широкого денежного агрегата M3; остальное приходится на депозиты и иные инструменты, выпускаемые банками и фондами денежного рынка (денежно-кредитная статистика ЕЦБ).
- В странах с формирующейся или менее развитой экономикой это соотношение может отличаться из-за более высокой зависимости от наличных денег, более строгого банковского регулирования или иных основ денежно-кредитной политики.
Важно учитывать, что эти показатели могут колебаться в зависимости от экономической конъюнктуры, изменений денежно-кредитной политики и регуляторных сдвигов. Например, в периоды количественного смягчения доля денег, создаваемых центральными банками, может существенно возрастать, поскольку они приобретают финансовые активы, направляя ликвидность в экономику.
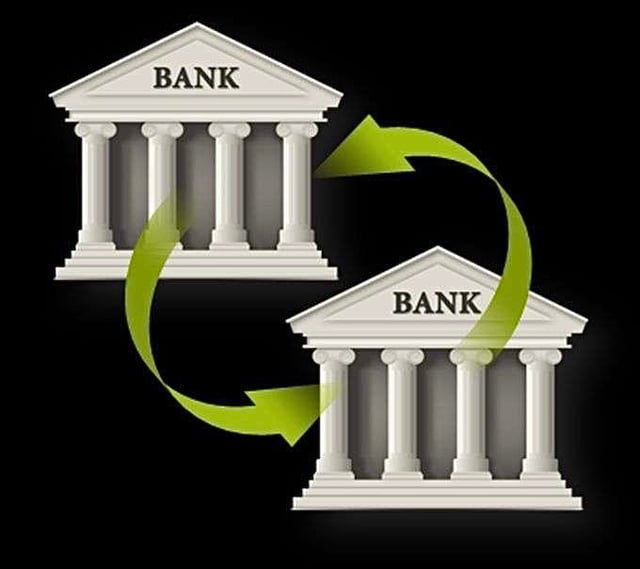
Передача вновь созданных банковских денег между банками.
Ниже объясняется, как устроен внутренний процесс в банках:
Создание кредита: когда банк выдаёт кредит, он действительно создаёт депозит на счёте заёмщика. Это цифровая запись, а не физические наличные. Такой депозит является обязательством банка (банк должен эту сумму вкладчику) и активом заёмщика (заёмщик может использовать эту сумму).
Перевод средств: предположим, заёмщик решает перевести часть или всю сумму этого кредита в другой банк. Заёмщик поручает своему банку осуществить платёж на счёт в другом банке.
Межбанковские расчёты: банки рассчитываются друг с другом по операциям в порядке, называемом межбанковскими расчётами. Расчёты осуществляются в режиме реального времени либо пакетами в течение дня посредством:
- Центральный банк (центральные банки): Центральный банк играет ключевую роль в этом процессе. Банки поддерживают резервные счета в центральном банке, и эти счета используются для расчётов по межбанковским операциям. Если Банку A необходимо перевести средства Банку B, центральный банк уменьшит резервный остаток Банка A и соответственно увеличит резервный остаток Банка B в системе RTGS или
- Клиринговые палаты или сети корреспондентских банков: в некоторых случаях расчёты по операциям осуществляются через клиринговые палаты или сети корреспондентских банков. Эти системы обеспечивают перевод средств и поддержание каждым банком резервов, необходимых для исполнения его обязательств.
Поддержание резервов: в течение дня банки отслеживают состояние своих резервов. Если у банка не хватает резервов из-за оттока средств (как в нашем примере), он может привлечь их у других банков на межбанковском рынке кредитования или, в качестве крайней меры, у центрального банка.
- Центральный банк как кредитор последней инстанции: Центральный банк выступает кредитором последней инстанции, предоставляя ликвидность банкам, временно испытывающим нехватку резервов. Это позволяет банкам исполнять свои платёжные обязательства и поддерживает стабильность банковской системы.
Таким образом, когда банк переводит денежные средства другому банку по поручению клиента, фактические расчёты сводятся к корректировке резервов, которые банки держат в центральном банке или переводят через межбанковские операции. Эта система обеспечивает целостность и устойчивость банковской системы: отдельные банки создают деньги посредством кредитования, а в целом устойчивость поддерживается сочетанием надзора центрального банка, межбанковских рынков заимствования и требований к резервам.