Эволюция понятия денег в финансовой системе, основанной на необеспеченных (фиатных) деньгах
В динамичной среде мировых финансов базовое понимание денег и их роли как средства сохранения стоимости претерпело существенные изменения. Хотя валюта в форме бумажных банкнот и электронных представлений стала преобладающим средством обмена, различие между деньгами и валютой становится всё более чётким, и его понимание — всё более необходимым.
Исторический прецедент денег
Исторически драгоценные металлы, прежде всего золото и серебро, были архетипическими формами денег благодаря присущей им редкости, долговечности и всеобщему признанию. Эти товары ценились не только за практическую полезность, но и за способность сохранять стоимость с течением времени, выступая надёжным средством сбережения.
На протяжении столетий золото и серебро служили опорой многих валют; классический золотой стандарт, закреплявший стоимость валюты за фиксированным количеством золота, господствовал с 1870-х годов до 1914 года и обеспечивал финансовой системе осязаемую основу. Такой порядок ограничивал денежное предложение имеющимися золотыми резервами, способствуя определённой стабильности и дисциплине в денежной системе.
Переход к фиатным валютам
Отказ от золотого стандарта, начавшийся в XX веке и закреплённый «шоком Никсона» в 1971 году, открыл эпоху фиатных денег. Фиатные деньги, в отличие от валюты, обеспеченной золотом, получают свою стоимость не от физического товара, а от веры и доверия к эмитенту, как правило центральному банку или правительству.
Этот переход к чисто фиатной денежной системе имел глубокие последствия для природы денег и их роли как средства сохранения стоимости. Лишённые ограничений, связанных с конечным физическим ресурсом, центральные банки и правительства получили возможность более свободно расширять денежную массу, часто в ответ на экономическое и политическое давление.
Система частичного резервирования и создание кредита
В современной финансовой системе банки хранят в виде резервов в центральном банке лишь часть привлечённых депозитов и создают новые деньги при кредитовании, зачисляя заёмщикам новые депозиты. Объём их кредитования ограничивается требованиями к капиталу и ликвидности, а также ключевой процентной ставкой, а не размером резервов.
Этот процесс кредитной экспансии может приводить к росту цен на активы, формированию финансовых пузырей и повышению уязвимости к экономическим потрясениям. Отсутствие материального якоря, такого как золото, сделало денежную систему более подверженной прихотям политики центральных банков и зависимой от воспринимаемой кредитоспособности правительств.
Двойная роль денег и валюты
Валюта в своей основной роли выполняет функцию средства обмена, облегчая проведение операций за счёт универсально признаваемого инструмента обмена товаров и услуг. Она воплощает согласованную стоимость в рамках определённого экономического контекста, тем самым упрощая торговлю и устраняя неэффективность бартерных систем. В системе фиатных валют стоимость денег определяется не физическими товарами или материальными ресурсами, а доверием к экономике-эмитенту и её кредитным качеством. В отличие от товарных валют, таких как золото или серебро, фиатные деньги обеспечены государственным указом и поддерживаются посредством денежно-кредитной политики. Их внутренняя стоимость по существу равна нулю; их ценность обусловлена государственной властью и коллективным согласием пользователей принимать их в качестве средства платежа. Такая система обеспечивает большую гибкость денежно-кредитной политики, включая корректировку денежной массы с учётом экономических условий, однако она в значительной степени зависит от стабильности и авторитета эмитирующего государства, позволяющих избежать инфляции и сохранить стоимость.
Хотя криптовалюты обладают инновационными преимуществами, такими как децентрализация, простота переводов и прозрачность, обусловленная лежащей в их основе технологией блокчейн, их роль надёжного средства сохранения стоимости остаётся предметом споров. Одной из наиболее серьёзных проблем криптовалют как средства сохранения стоимости является их волатильность. В отличие от традиционных средств сохранения стоимости, таких как золото или стабильные фиатные валюты, цены криптовалют могут резко колебаться под влиянием рыночных настроений, регуляторных новостей, технологических изменений и спекулятивной торговли, особенно теперь, с появлением криптовалютных ETF. Такая волатильность подрывает способность криптовалют сохранять стоимость с течением времени, делая их рискованным выбором для долгосрочного сохранения капитала. Отсутствие регуляторного надзора во многих регионах способствует возникновению потенциальных рисков, включая мошенничество, манипулирование рынком и иные финансовые преступления, что может привести к внезапным и серьёзным потерям для инвесторов. Отсутствие центрального управляющего органа и стандартизации также делает криптовалюты уязвимыми для киберугроз и технологических сбоев, что ещё более осложняет их применение в качестве надёжного средства сохранения стоимости.
И наоборот, деньги, представленные золотом, служат примером товарной денежной системы. Золото повсеместно ценится за редкость, долговечность и внутреннюю красоту, что на протяжении тысячелетий делало его надёжным средством сохранения стоимости. Как деньги золото обеспечивает защиту от инфляции и обесценения валют, поскольку его стоимость не зависит от государственной политики. Его физические свойства ограничивают возможность быстрого увеличения предложения, создавая естественный барьер против инфляционной практики. Вместе с тем на его цену могут влиять «бумажное золото» – фьючерсы и необособленные счета, – которое способно увеличивать совокупный объём требований сверх имеющегося физического металла; напротив, биржевые фонды с физическим обеспечением хранят обособленные слитки. Использование золота в качестве денег сопряжено и с трудностями: меньшая гибкость при реагировании на экономические кризисы, а также практические сложности хранения и перевозки золота в повседневных коммерческих операциях. Стабильность золота как средства сохранения стоимости делает его предпочтительным активом в периоды экономической неопределённости и укрепляет его роль в защите капитала на протяжении поколений. Деньги как средство сохранения стоимости выполняют важнейшую функцию, позволяя частным лицам и организациям сберегать экономическую стоимость во времени. Это свойство необходимо для того, чтобы деньги считались надёжными и стабильными, позволяя вкладчикам и инвесторам откладывать потребление и сохранять покупательную способность в будущем.
Риски денежно-кредитных систем на основе необеспеченных (фиатных) денег
Переход к денежной системе, основанной на необеспеченных (фиатных) деньгах, привнёс в финансовую систему новые риски и уязвимости. Возможность центральных банков и правительств расширять денежную массу без ограничений, связанных с физическим товаром, вызвала опасения относительно инфляции, обесценения валют и вероятности финансовых кризисов.
Кроме того, зависимость от воспринимаемой кредитоспособности эмитирующих органов подвергла денежную систему политическим и институциональным рискам. Отсутствие материального якоря, такого как золото, сделало систему более уязвимой к прихотям политики центральных банков и фискальным решениям правительств.
Коротко
В сложной среде современных финансов всё более важным становится понимание различия между деньгами и валютой. Хотя валюта играет важную роль в обеспечении экономических операций, именно ограниченность денег, таких как золото и серебро, может служить средством сохранения стоимости и потенциальной защитой от неопределённости денежной системы, основанной на необеспеченных (фиатных) деньгах.
По мере дальнейшего развития мировой финансовой системы дискуссия о достоинствах денежной системы, обеспеченной золотом, и системы, основанной на необеспеченных (фиатных) деньгах, будет, вероятно, продолжаться. Эта дискуссия, несомненно, будет иметь существенные последствия для стабильности и устойчивости финансовой системы, а также для возможностей частных лиц и институтов сохранять капитал.
Национальные валюты: обзор
В государствах — членах Организации Объединённых Наций законным платёжным средством являются около 180 валют. Многие страны либо используют доллар США, либо привязывают к нему свои национальные валюты, что свидетельствует о влиянии доллара на мировую экономику.
Большинство стран выпускают собственные национальные валюты, например швейцарский франк в Швейцарии или иену в Японии. Исключением является евро, принятый значительной частью государств — членов Европейского союза в качестве официальной валюты.
В ряде стран доллар США является законным платёжным средством: в Эквадоре (с 2000 года), Сальвадоре (с 2001 года) и Панаме (наряду с бальбоа, с 1904 года). В других странах, например в Коста-Рике, он широко принимается на практике. И наоборот, испанские серебряные доллары оставались законным платёжным средством в Соединённых Штатах вплоть до Закона о чеканке монет 1857 года, спустя долгое время после основания Монетного двора США в 1792 году.
Существуют брендированные валюты, такие как авиамили, баллы кредитных карт и баллы программ лояльности розничных сетей. Эти валюты выпускаются корпорациями и могут использоваться только для приобретения товаров и услуг, связанных с эмитентом.
Валютные операции и обменные курсы
Обменный курс отражает текущую стоимость одной валюты при её конвертации в другую валюту. Этот курс постоянно колеблется под влиянием различных экономических и политических факторов.
Эти колебания порождают рынок торговли валютой. Валютный рынок, на котором совершаются такие сделки, входит в число крупнейших мировых рынков по объёму торгов. Межбанковские сделки, как правило, совершаются на крупные суммы; «стандартный лот» составляет 100 000 единиц базовой валюты, хотя розничные брокеры предлагают и меньшие лоты. Большинство валютных трейдеров — профессионалы, инвестирующие от собственного имени или в интересах институциональных клиентов, таких как банки и крупные корпорации. Огромный масштаб и сложность рынка торговли валютой делают его важнейшим элементом мировой финансовой системы.
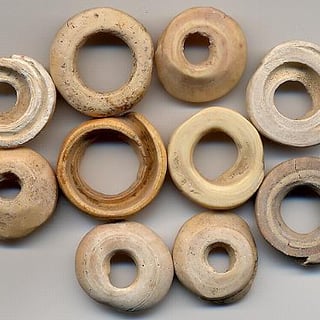
Деньги в той или иной форме используются не менее 3000 лет.
На изображении Вы видите раковины, использовавшиеся в качестве денег. Раковины каури начали применяться в Китае уже в 1200 г. до н. э. и относятся к числу наиболее широко распространённых и дольше всего использовавшихся видов денег в истории.
Одними из самых ранних форм монет, возможно, были бронзовые и медные имитации или стилизованные изображения раковин каури, которые изготавливали в Китае ещё в 1000 году до н. э.
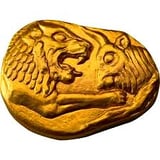
Лидийский статер — монета Лидийского царства, введённая в обращение до того, как царство было завоёвано Персидской империей. Наиболее ранние статеры, отчеканенные из электрума (природного сплава золота и серебра), относятся к концу VII века до н. э. и, вероятно, были выпущены при царе Алиатте (ок. 610–560 гг. до н. э.).
Историки-нумизматы широко считают лидийский статер одной из первых монет, выпущенных государством, и образцом для более поздней греческой и западной чеканки.
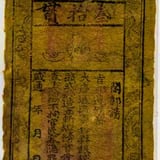
Бумажные деньги впервые появились в Китае в эпоху династии Тан в VII веке, хотя подлинные бумажные деньги возникли лишь в XI веке, в эпоху династии Сун. Впоследствии использование бумажных денег распространилось через Монгольскую империю, или Китай династии Юань, в Европу.
Европейские путешественники, такие как Марко Поло, познакомили Европу с этой концепцией в XIII веке.
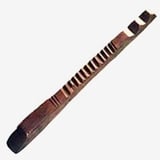
В Англии королевское казначейство использовало бирки-«талли» со времён правления Генриха I (1100–1135): палочки из полированного орешника, на одном ребре которых делались насечки для записи суммы, после чего палочку раскалывали вдоль, и каждая сторона сохраняла соответствующую половину как защиту от подделки.
Бирки (tallies) фиксировали платежи в пользу Короны и долги Короны и могли предъявляться в счёт уплаты налогов, что позволяло им обращаться. Казначейство прекратило их выпуск в 1826 году; сожжение старых бирок в 1834 году вызвало пожар, уничтоживший Вестминстерский дворец.
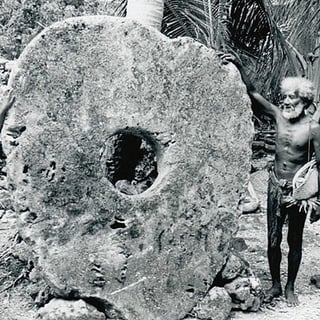
Камни Рай, использовавшиеся как абстрактная форма денег на микронезийском острове Яп, существуют уже несколько столетий. Камни добывались на Палау и доставлялись на Яп на каноэ. Эти крупные известняковые диски с отверстием в центре символизировали богатство и социальный статус. Их ценность определялась устными преданиями о владении и обмене, а не физической передачей, что воплощало раннее представление об абстрактной валюте, где доверие и общественное согласие устанавливают стоимость.
Эта система подчёркивает сущность денег как общественного соглашения — принцип, созвучный современным цифровым и фиатным валютам