Создание денег
Валюта
Комплексный анализ создания, оценки и потенциальных кризисов
Введение
Валюта является основополагающим институтом, на котором строится современная экономика; она служит средством обмена, расчётной единицей и средством сохранения стоимости. Однако процессы её создания, факторы, определяющие её стоимость, и потенциальные риски, способные привести к её краху, сложны и многогранны. Настоящий всесторонний анализ призван обеспечить углублённое изучение этих аспектов с опорой на данные различных профессиональных источников, включая научную литературу, публикации центральных банков и экспертные аналитические материалы.
I. Создание денег
Создание денег — сложный процесс, предполагающий взаимодействие центральных банков, коммерческих банков и финансовой системы в целом. Понимание механизмов и инструментов, которые используют эти институты, необходимо для осмысления динамики предложения денег и его влияния на экономику.
A. Роль центральных банков
Центральные банки играют определяющую роль в регулировании денежного предложения с помощью различных инструментов денежно-кредитной политики и интервенций. Эти меры направлены на воздействие на экономические условия, поддержание финансовой стабильности и обеспечение стабильности цен.
1. Инструменты денежно-кредитной политики
a. Операции на открытом рынке (OMO)
Операции на открытом рынке (ООР) традиционно были одним из основных инструментов, с помощью которых центральные банки регулируют краткосрочные процентные ставки и предложение резервов. В ходе таких операций центральные банки покупают или продают государственные ценные бумаги на открытом рынке, воздействуя на резервы коммерческих банков и, следовательно, на их кредитные возможности. Однако с 2008 года Федеральная резервная система и другие крупнейшие центральные банки работают в условиях обильных резервов и регулируют ставки главным образом через проценты, выплачиваемые по резервам, и постоянно действующие механизмы кредитования и размещения средств. Покупая ценные бумаги, центральный банк направляет ликвидность в банковскую систему, снижая процентные ставки и стимулируя заимствование и расходы, что в конечном счёте расширяет денежное предложение. Напротив, продажа ценных бумаг изымает ликвидность, повышает процентные ставки и сокращает денежное предложение.
b. Учётная ставка
Учётная ставка — это процентная ставка, по которой центральные банки предоставляют коммерческим банкам краткосрочные кредиты (в США это ставка «дисконтного окна» Федеральной резервной системы; её следует отличать от ставки по федеральным фондам — ставки, по которой банки кредитуют друг друга резервами). Изменение учётной ставки может влиять на стоимость заимствований для коммерческих банков, что, в свою очередь, сказывается на процентных ставках, которые они устанавливают для потребителей и компаний. Когда центральные банки снижают учётную ставку, коммерческим банкам становится дешевле привлекать средства, и это стимулирует их наращивать кредитование, поскольку более низкие издержки заимствования могут быть переложены на клиентов. В результате расширение кредитования и экономической активности приводит к росту денежной массы.
c. Требования к резервам
Требования к резервам — это нормативные положения, устанавливающие минимальный объём денежных резервов, которые коммерческие банки обязаны удерживать против своих депозитов. Многие центральные банки снизили их значение: Федеральная резервная система установила нулевой норматив в марте 2020 года, ЕЦБ применяет ставку 1 %, а Банк Англии не устанавливает резервных требований вовсе. Там, где они применяются, например в Китае или Индии, изменение норматива влияет на стоимость фондирования и ликвидность банков, но не определяет механически объём, который они могут выдать в кредит.
2. Количественное смягчение (QE)
В периоды экономических трудностей или при утрате эффективности традиционных инструментов денежно-кредитной политики центральные банки могут прибегать к нетрадиционным мерам, таким как количественное смягчение (QE). QE предполагает масштабные покупки центральными банками долгосрочных ценных бумаг, включая государственные облигации и ценные бумаги, обеспеченные ипотекой, с целью прямого обеспечения финансовой системы ликвидностью. Согласно исследованию Fratzscher et al. (2018), QE направлено на снижение долгосрочных процентных ставок, стимулирование инвестиций и экономического роста за счёт повышения спроса на эти ценные бумаги и роста их цен. Удешевляя заимствования, QE может поддерживать экономическую экспансию и влиять на объём денежного предложения.
B. Роль коммерческих банков
Хотя центральные банки играют ключевую роль в регулировании денежной базы, именно коммерческие банки создают большую часть денежной массы посредством кредитования.
1. Банковское дело с частичным резервированием
В банковской системе с частичным резервированием коммерческие банки обязаны держать в виде резервов лишь часть привлечённых депозитов, а остальные средства могут направлять на кредитование. Когда банк выдаёт кредит, он зачисляет сумму кредита на счёт заёмщика, тем самым создавая новый депозит и фактически — новые деньги. В учебниках такое увеличение денежной массы описывается как эффект денежного мультипликатора. По мере того как средства первоначального депозита многократно размещаются на депозитах и вновь выдаются в кредит, каждый цикл кредитования создаёт дополнительные депозиты, увеличивая общий объём денежной массы. Максимально возможное увеличение денежной массы определяется денежным мультипликатором, равным величине, обратной нормативу резервирования (1 / норматив резервирования). Например, при нормативе резервирования 10 % первоначальный депозит в размере 1 000 долларов США теоретически может привести к увеличению денежной массы на 10 000 долларов США (1 000 долларов США / 0,10) за счёт действия денежного мультипликатора. На практике центральные банки, в частности Банк Англии («Создание денег в современной экономике», 2014), подчёркивают, что объём кредитования определяется спросом, величиной капитала и ключевой ставкой, а не жёстко заданным соотношением между объёмом кредитования и величиной резервов.
II. Присвоение стоимости валюте
Хотя создание валюты является важнейшим аспектом, не менее важно и придание валютам стоимости для поддержания стабильности и функциональности денежных систем. Воспринимаемая стоимость валюты определяется несколькими факторами, включая доверие и уверенность, динамику спроса и предложения, а также экономические показатели.
A. Доверие и уверенность
Стоимость валюты в значительной степени определяется доверием общества к самой валюте и к выпускающему её правительству или центральному банку. Это доверие основывается на различных факторах, включая экономическую стабильность, статус законного платёжного средства и авторитет денежно-кредитных властей.
1. Доверие общества
Ключевым фактором, определяющим стоимость валюты, является воспринимаемая стабильность и авторитет правительства и центрального банка-эмитента. Эффективное управление, взвешенная экономическая политика и политическая стабильность имеют решающее значение для укрепления доверия общества к валюте. Когда граждане и участники рынка уверены в способности правительства и центрального банка эффективно управлять экономикой, они охотнее хранят и используют валюту, что укрепляет её стоимость и признание в качестве средства обмена.
2. Законное платёжное средство
Придание валюте статуса законного платёжного средства со стороны государства играет важную роль в формировании её стоимости. Как поясняет Резервный банк Австралии (2023), статус законного платёжного средства обязывает принимать валюту в уплату долгов, налогов и иных финансовых обязательств в стране-эмитенте или экономическом регионе.
Это правовое требование закрепляет использование и признание валюты, дополнительно повышая её стоимость и полезность как средства обмена и расчётной единицы.
B. Спрос и предложение
Принципы спроса и предложения также играют ключевую роль в определении стоимости валюты. Изменения в объёме денежной массы, экономических условиях и денежно-кредитной политике могут влиять на соотношение спроса и предложения, воздействуя на покупательную способность и относительную стоимость валют.
1. Инфляция и дефляция
Инфляция и дефляция — два противоположных явления, способных существенно влиять на стоимость валюты. Инфляция может возникать, когда денежная масса растёт быстрее, чем способность экономики производить товары и услуги, что приводит к общему росту цен и снижению покупательной способности валюты. И напротив, дефляция возникает, когда денежная масса растёт медленнее, чем возможности экономики, что приводит к общему снижению цен и росту реальной стоимости валюты. Хотя умеренная дефляция может быть выгодна потребителям, продолжительная и глубокая дефляция способна негативно сказаться на экономическом росте и финансовой стабильности, о чём свидетельствует опыт Японии с 1990-х годов.
2. Денежно-кредитная политика и обменные курсы
Центральные банки играют важнейшую роль в формировании стоимости валюты посредством решений в области денежно-кредитной политики, в частности корректировки процентных ставок и интервенций на валютном рынке. Как отмечает Frankel (2011) в своём анализе формирования обменных курсов, более высокие процентные ставки, как правило, привлекают приток иностранного капитала, увеличивая спрос на валюту и, соответственно, её стоимость относительно других валют. И наоборот, снижение процентных ставок может уменьшить привлекательность валюты, что способно привести к падению её стоимости. Центральные банки могут вмешиваться в работу валютных рынков, чтобы регулировать динамику спроса и предложения на свои валюты. Покупая или продавая собственные валюты на открытом рынке, центральные банки могут влиять на обменные курсы и потенциально поддерживать или ослаблять стоимость своих валют относительно других, как поясняет Международный валютный фонд (МВФ) (2022).
C. Экономические индикаторы
Стоимость валюты также тесно связана с результативностью экономики, лежащей в её основе, и с восприятием её устойчивости. Ключевые экономические показатели, такие как валовой внутренний продукт (ВВП), уровень безработицы и уровень инфляции, являются важными факторами при оценке состояния и стабильности экономики и, следовательно, стоимости её валюты.
1. Валовой внутренний продукт (ВВП)
ВВП является широко используемым показателем экономического производства и результативности страны. Как подчёркивает Всемирный банк (2023), более высокие темпы роста ВВП, как правило, свидетельствуют о сильной и растущей экономике, что может повышать доверие к валюте и укреплять её стоимость. Инвесторы и участники рынка, как правило, отдают предпочтение валютам стран с устойчивым экономическим ростом, поскольку это говорит о большей стабильности, потенциальных инвестиционных возможностях и росте спроса на валюту в международной торговле.
2. Уровень безработицы
Уровень безработицы — ещё один важный экономический показатель, способный влиять на стоимость валюты. Как отмечает Организация экономического сотрудничества и развития (ОЭСР) (2021), низкий уровень безработицы свидетельствует о здоровом рынке труда и высокой экономической активности, поддерживая представление о сильной и стабильной экономике. Напротив, высокий уровень безработицы может указывать на слабость экономики, потенциально подрывая доверие к валюте и приводя к снижению её стоимости относительно других валют.
3. Уровень инфляции
Стабильные и умеренные темпы инфляции, как правило, рассматриваются как признак грамотно управляемой экономики и укрепляют доверие к валюте. Как отмечает Европейский центральный банк (ЕЦБ) (2022), чрезмерно высокая инфляция может подорвать покупательную способность валюты и ослабить её курс. Центральные банки внимательно следят за темпами инфляции и нередко корректируют свою денежно-кредитную политику, стремясь сохранить стабильность цен и поддержать стоимость валюты, что подчёркивает Банк Англии (2023). В целом благоприятные экономические показатели, такие как устойчивый рост ВВП, низкая безработица и стабильная инфляция, как правило, укрепляют стоимость валюты, поскольку способствуют доверию к экономике в целом и к способности денежно-кредитных властей обеспечивать экономическую стабильность.
III. Возможный крах валюты
Хотя эмиссия и оценка валюты являются важнейшими аспектами денежных систем, не менее важно понимать, какие силы могут привести к краху валют и экономическим кризисам. Ряд факторов — от гиперинфляции до экономического коллапса и банковских кризисов — может способствовать подрыву доверия к валюте и её последующему обесценению или краху.
A. Гиперинфляция
Гиперинфляция — это состояние быстрого и неконтролируемого роста цен, зачастую сопровождающееся существенной утратой доверия к валюте. С наступлением гиперинфляции стоимость валюты стремительно обесценивается, что всё больше затрудняет поддержание экономической стабильности и проведение повседневных операций.
1. Причины гиперинфляции
Гиперинфляция может возникать по разным причинам, однако выделяются две основные:
а. Чрезмерная денежная эмиссия
Одной из наиболее распространённых причин гиперинфляции является чрезмерная эмиссия валюты правительствами или центральными банками. Как отмечают Hanke и Krus (2012) в исследовании эпизодов гиперинфляции, когда правительства неограниченно печатают деньги для финансирования крупного дефицита или погашения долгов, это может привести к серьёзному избытку денежной массы в обращении по сравнению с имеющимся объёмом товаров и услуг. Такое избыточное предложение денег способно стремительно обесценить валюту и вызвать порочный круг дальнейшей денежной эмиссии и ещё более высоких темпов инфляции, что наблюдалось во множестве исторических случаев, проанализированных Cagan (1956).
б. Утрата бюджетной дисциплины
Ещё одним существенным фактором гиперинфляции является утрата правительствами бюджетной дисциплины. Как отмечают Alesina et al. (1992) в своём анализе фискальной политики и инфляции, устойчивый значительный дефицит бюджета при отсутствии соответствующего экономического роста или увеличения доходов может усиливать инфляционное давление. Если правительства прибегают к чрезмерным заимствованиям или денежной эмиссии для финансирования такого дефицита, это в конечном итоге может привести к обесцениванию национальной валюты и потенциально вызвать гиперинфляцию, о чём свидетельствует опыт ряда стран Латинской Америки в 1980-х и 1990-х годах (Fischer et al., 2002).
2. Исторические примеры гиперинфляции
История знает несколько случаев гиперинфляции, которые служат предостережением о том, какие разрушительные последствия она может иметь для экономики и общества.
a. Веймарская Германия (1920-е годы)
Одним из самых известных примеров гиперинфляции стала гиперинфляция в Веймарской республике (Германия) в начале 1920-х годов. Как описано у Сарджента (1982), после Первой мировой войны Германия была обременена значительными репарациями и долгами, что побудило правительство печатать чрезмерные объёмы денег для их погашения. Избыточное предложение денег быстро обесценило германскую марку; на пике кризиса цены удваивались практически каждые несколько дней. Ситуация стала настолько тяжёлой, что немецкие банкноты практически утратили ценность, и люди прибегали к бартеру или использовали иностранную валюту для повседневных расчётов, что описывает Фергюссон (1975).
б. Зимбабве (2000-е годы)
Совсем недавно Зимбабве пережило один из самых тяжёлых эпизодов гиперинфляции в современной истории. Начиная с конца 1990-х годов сочетание неудачного экономического управления, включая неоднозначную земельную реформу и безудержные государственные расходы, привело к тяжёлому экономическому кризису, что анализируют Ханке и Квок (2009).
Темпы инфляции резко возросли и, по оценкам, достигли пика в 79,6 млрд процентов в месяц в ноябре 2008 года по данным Института Катона. Зимбабвийский доллар фактически обесценился, и страна в итоге отказалась от собственной валюты в пользу иностранных, прежде всего доллара США. Эти примеры показывают разрушительные последствия гиперинфляции, способной привести к полной утрате доверия к валюте, экономическому коллапсу и тяжёлым лишениям для граждан.
B. Экономический крах
Экономический коллапс — это глубокий и затяжной спад экономической активности в стране, зачастую сопровождающийся резким падением курса национальной валюты. Он может быть вызван различными факторами, включая утрату доверия к экономической или политической стабильности страны либо суверенный дефолт по долговым обязательствам.
1. Факторы экономического коллапса
а. Утрата доверия
Доверие инвесторов и общества играет ключевую роль в поддержании устойчивости экономики и валюты. Как отмечают Рейнхарт и Рогофф (2009) в своём анализе финансовых кризисов, когда участники рынка теряют веру в экономическую или политическую стабильность страны, это может привести к стремительному обесценению валюты. Утрата доверия может быть вызвана различными факторами, такими как политическая нестабильность, ошибки в управлении экономикой или внешние потрясения, например стихийные бедствия или геополитическая напряжённость. По мере ослабления доверия инвесторы могут начать выводить капитал из страны, что приводит к распродаже валюты и дальнейшему углублению экономического спада, как это наблюдалось в ряде кризисов на формирующихся рынках в 1990-х годах (Калво и Мендоса, 2000).
b. Неисполнение долговых обязательств
Ещё одной значимой причиной экономического коллапса является суверенный дефолт по долговым обязательствам. Как подчёркивают Штурценеггер и Цеттельмайер (2006) в исследовании суверенных долговых кризисов, если государство не способно или не желает погашать свои долги, это может иметь тяжёлые последствия для финансовой системы и валюты страны.
Суверенный дефолт по долгу может привести к утрате доверия на международных рынках, затрудняя для страны доступ к дальнейшему финансированию и привлечение иностранных инвестиций. Это, в свою очередь, может вызвать бегство капитала, девальвацию валюты и глубокий экономический спад, что наглядно показал греческий долговой кризис, начавшийся в 2009–2010 годах (Lane, 2012).
2. Исторические примеры экономических коллапсов
На протяжении истории неоднократно происходили экономические коллапсы, нередко сопровождавшиеся существенной девальвацией или отказом от национальной валюты.
a. Аргентина (2001)
В 2001 году Аргентина столкнулась с тяжёлым экономическим кризисом, приведшим к отказу от привязки национальной валюты к доллару США и значительной девальвации аргентинского песо, что описано в работе Mussa (2002). Кризис стал следствием многолетних ошибок в экономической политике, включая режим фиксированного валютного курса, чрезмерные заимствования и высокий уровень государственного долга. По мере ослабления доверия к способности правительства обслуживать долг происходил отток капитала из страны, что привело к банковскому кризису и в итоге к дефолту по долговым обязательствам. В 2002 году песо потерял около 70% стоимости по отношению к доллару США, а страна пережила глубокую рецессию, сопровождавшуюся массовыми социальными волнениями и политической нестабильностью.
C. Банковский кризис
Банковские кризисы могут иметь серьёзные последствия для стабильности финансовой системы страны и экономики в целом, потенциально приводя к утрате доверия к национальной валюте и тяжёлым экономическим последствиям.
1. Системные сбои
Банковские кризисы могут возникать вследствие различных системных сбоев в финансовом секторе, в том числе:
a. Несостоятельность банка
Когда банки сталкиваются с массовыми дефолтами по кредитам, особенно в таких секторах, как недвижимость или потребительское кредитование, это может привести к неплатёжеспособности. Как поясняют Лавен и Валенсия (2013) в своём анализе банковских кризисов, по мере накопления неработающих кредитов и снижения стоимости активов банки могут оказаться не в состоянии выполнять свои финансовые обязательства, что вызывает кризис доверия к банковской системе.
b. Кризис ликвидности
Даже платёжеспособные банки могут столкнуться с кризисом ликвидности при внезапном массовом изъятии депозитов. Как отмечают Даймонд и Дибвиг (1983) в своей влиятельной модели банковских паник, это может произойти вследствие утраты доверия к банковской системе или в периоды экономической неопределённости. Если банки не в состоянии удовлетворить такие требования об изъятии средств — ни за счёт ликвидных резервов, ни за счёт доступа к механизмам экстренного кредитования, — это может привести к острому дефициту ликвидности и потенциально спровоцировать более широкий банковский кризис, о чём пишут Фрейшас и соавторы (2000), рассматривая политику кредитора последней инстанции.
2. Исторические примеры банковских кризисов
Мировой финансовый кризис 2008 года служит наглядным напоминанием о разрушительных последствиях, которые банковские кризисы могут иметь для экономики и валют.
a. Мировой финансовый кризис (2008 год)
Глобальный финансовый кризис 2008 года был вызван крахом рынка ипотеки с повышенным риском (subprime) в США, который обнажил уязвимость финансовой системы и привёл к утрате доверия к банковскому сектору, что задокументировано Brunnermeier (2009). Банкротство крупного инвестиционного банка Lehman Brothers в сентябре 2008 года стало решающим моментом, усугубившим кризис, повлёкшим замораживание кредитных рынков и резкое сокращение экономической активности, как показано в анализе Gorton и Metrick (2012). Правительства и центральные банки по всему миру вмешались с масштабными программами спасения, пакетами стимулирования и механизмами экстренного кредитования, чтобы стабилизировать финансовую систему и предотвратить полный коллапс мировой экономики, что подробно описано Reinhart и Rogoff (2009). Кризис продемонстрировал взаимосвязанность мировых финансовых рынков и возможность того, что нестабильность банковского сектора приведёт к далеко идущим последствиям для экономик и валют по всему миру, на что указывают Claessens et al. (2010).
D. Внешние потрясения
Хотя внутренние факторы, такие как ошибки экономической политики и неэффективное государственное управление, могут способствовать краху валюты, внешние потрясения также способны существенно подорвать стабильность валют и экономик.
1. Влияние внешних шоков
Внешние потрясения могут принимать различные формы, в том числе:
a. Войны и стихийные бедствия
Крупные войны и стихийные бедствия могут нарушить экономическую активность, цепочки поставок и торговые потоки, что приводит к значительным экономическим последствиям и возможной девальвации валют, как отмечает Barro (2009) в своём анализе редких катастроф и рынков активов. Разрушение инфраструктуры, утрата производственных мощностей и нарушение торговли могут привести к ухудшению торгового баланса страны, снижению экспортной выручки и падению экономического выпуска, что способно подорвать стоимость её валюты, как это наблюдалось после крупных конфликтов и стихийных бедствий на протяжении истории.
b. Геополитические события
Геополитические события, такие как торговые санкции, политическая нестабильность или конфликты между государствами, также могут оказывать глубокое влияние на валюты и экономику, как отмечает Пейп (Pape, 1997) в своём исследовании экономических санкций. Так, торговые санкции могут нарушить способность страны экспортировать товары и услуги, что способно привести к сокращению валютных поступлений и девальвации национальной валюты, о чём свидетельствуют примеры Ирана и Северной Кореи (Hufbauer et al., 2009). Политическая нестабильность или конфликты могут подорвать доверие инвесторов, спровоцировать бегство капитала и ещё более усугубить экономические трудности, как это неоднократно наблюдалось в периоды гражданских волнений и политических потрясений на протяжении истории.
c. Шоки товарных цен
Для стран, сильно зависящих от экспорта сырьевых товаров, таких как нефть или сельскохозяйственная продукция, колебания мировых цен на сырьё могут иметь значительные последствия для экономики и национальной валюты, что подчёркивают Арезки и Бланшар (2014) в анализе шоков сырьевых цен. Резкое снижение цен на сырьё может привести к ухудшению торгового баланса страны, сокращению экспортной выручки и возможной девальвации валюты, если экономика недостаточно диверсифицирована, о чём свидетельствует опыт ряда нефтеэкспортирующих стран в периоды низких цен на нефть (Хусейн и др., 2015).
2. Исторический пример: Венесуэла
Продолжающийся экономический кризис в Венесуэле служит показательным примером того, как внешние потрясения в сочетании с внутренним неэффективным управлением могут привести к краху национальной валюты и экономики в целом. Экономика Венесуэлы в значительной степени зависит от экспорта нефти, а резкое падение мировых цен на нефть, начавшееся в 2014 году, существенно сократило экспортную выручку страны и доходы государства. Этот внешний шок усугубился многолетним неэффективным управлением экономикой, включая чрезмерные государственные расходы, регулирование цен и национализацию отраслей, что сдерживало частные инвестиции и производительность, как показывают в своём анализе Хаусман и Родригес (2014). В результате венесуэльский боливар быстро обесценился, а гиперинфляция достигла колоссальных значений. По прогнозу Международного валютного фонда, инфляция в 2018 году должна была составить 1 миллион процентов; центральный банк впоследствии сообщил о 130 060%, а Национальная ассамблея оценила её примерно в 1,7 миллиона процентов. Боливар по сути утратил всякую ценность. Сочетание внешних потрясений, неэффективного управления экономикой и утраты общественного доверия к политике правительства привело к тяжёлому экономическому кризису, повсеместному дефициту предметов первой необходимости и гуманитарному кризису в Венесуэле, о чём свидетельствуют Дуси и др. (2019).
IV. Альтернативные решения
Хотя обесценение валюты может иметь разрушительные последствия, существуют возможные решения и подходы, позволяющие снизить эти риски и поддержать денежно-кредитную стабильность. Они охватывают широкий спектр мер: от продуманной денежно-кредитной политики и диверсификации резервов до технологических инноваций и структурных реформ.
A. Надёжная денежно-кредитная политика
Один из наиболее эффективных способов поддержания стабильности и стоимости валюты — проведение центральными банками последовательной и прозрачной денежно-кредитной политики.
1. Ключевые элементы надёжной денежно-кредитной политики
a. Стабильные целевые показатели инфляции
Центральным банкам следует устанавливать и поддерживать заслуживающие доверия цели по инфляции, чаще всего на уровне 2% в год. Как подчёркивают Bernanke et al. (1999) в своём анализе инфляционного таргетирования, низкая и стабильная инфляция способствует сохранению покупательной способности валюты и экономической стабильности.
b. Сбалансированная политика процентных ставок
Политика процентных ставок должна быть тщательно выверена с тем, чтобы обеспечить баланс между двумя целями — стимулированием экономического роста и поддержанием стабильности цен. Как отмечал Тейлор (1993) в своей основополагающей работе о правилах денежно-кредитной политики, центральным банкам следует корректировать процентные ставки в ответ на изменение экономических условий, таких как рост инфляции или замедление роста, чтобы поддерживать здоровый баланс.
c. Ясная коммуникация и прозрачность
Центральным банкам следует уделять первоочередное внимание ясной коммуникации и прозрачности в решениях и действиях в области денежно-кредитной политики. Как отмечают Блайндер и соавторы (2008) в исследовании коммуникации центральных банков, чёткое понимание участниками рынка целей и стратегий центрального банка может укреплять доверие к валюте и снижать неопределённость.
2. Пример: двойной мандат Федеральной резервной системы
Федеральная резервная система, центральный банк Соединённых Штатов, служит примером значения надёжной денежно-кредитной политики благодаря своему двойному мандату — обеспечение максимальной занятости и стабильности цен, — закреплённому в Законе о Федеральной резервной системе. Балансируя эти две цели, Федеральная резервная система стремится содействовать экономическому росту при сохранении ценовой стабильности и тем самым поддерживать стоимость и стабильность доллара США, как поясняет Бернанке (2013). Решения Федеральной резервной системы в области денежно-кредитной политики, такие как изменение ставки по федеральным фондам или меры количественного смягчения, определяются этим мандатом и прозрачно доводятся до сведения общественности и финансовых рынков, что отражено в периодических отчётах и заявлениях Федеральной резервной системы о политике.
B. Диверсификация резервов
Чтобы снизить риски, связанные с чрезмерной зависимостью от одной валюты или одного экономического региона, страны могут диверсифицировать свои валютные резервы, удерживая сочетание валют, драгоценных металлов и других активов.
1. Преимущества диверсификации резервов
a. Снижение рисков
Содержание диверсифицированного портфеля резервов позволяет странам снизить подверженность риску возможного краха или обесценения какой-либо одной валюты. Как отмечают Papaioannou et al. (2006) в своём анализе управления резервами, это может служить защитой от внешних шоков или экономических кризисов, затрагивающих отдельную валюту или регион.
b. Повышенная гибкость
Диверсифицированный портфель резервов обеспечивает большую гибкость в управлении потребностями страны в иностранной валюте и в проведении международных операций. Как отмечают Jeanne и Rancière (2011) в своём исследовании оптимального объёма резервов, он позволяет использовать альтернативные валюты или активы в случае волатильности или обесценения одной из валют.
c. Усиление переговорных позиций
Хранение резервов в нескольких валютах может усилить переговорные позиции страны в международных торговых переговорах и финансовых соглашениях, поскольку снижает её зависимость от какой-либо одной валюты или экономического блока.
2. Пример: диверсификация резервов Китая
Валютные резервы Китая, крупнейшие в мире, традиционно сосредоточены в активах, номинированных в долларах США. Китай не публикует данные об их валютной структуре, однако объём его вложений в казначейские ценные бумаги США сократился по сравнению с пиковым значением более 1,3 трлн USD в 2013 году, а Народный банк Китая сообщает о значительных закупках золота с ноября 2022 года. Заявленная цель — диверсификация и снижение зависимости от какой-либо одной валюты.
C. Технологические инновации
Стремительное развитие финансовых технологий (финтех) и изучение центральными банками цифровых валют открывают возможные пути повышения прозрачности, эффективности и управляемости денежных систем.
1. Цифровые валюты центральных банков (CBDC)
Цифровые валюты центральных банков (CBDC) — это цифровые формы фиатных валют, выпускаемые и регулируемые центральными банками. В зависимости от архитектуры они могут функционировать на централизованном реестре или на технологии распределённого реестра.
a. Потенциальные преимущества цифровых валют центральных банков (CBDC)
- Повышенная прозрачность и возможность аудита предложения валюты и операций.
- Повышение эффективности и снижение затрат при осуществлении финансовых операций, как отмечают Энгерт и Фунг (2017) в своём исследовании цифровых валют центральных банков (CBDC).
- Расширение возможностей контроля и мониторинга для центральных банков, позволяющее более эффективно проводить денежно-кредитную политику, как подчёркивают Дайсон и Ходжсон (2016) в своей оценке возможностей CBDC.
- Расширение финансовой доступности за счёт предоставления доступа к цифровым платёжным системам, в частности в регионах с ограниченным доступом к традиционным банковским услугам.
b. Сложности и особенности
- Обеспечение кибербезопасности и защита от мошенничества и взлома, на что указывают Ауэр и Бёме (2020) в своём анализе рисков технологий CBDC.
- Обеспечение конфиденциальности и защиты данных пользователей, как отмечают Гаррат и ван Оордт (2021) в своём исследовании вопросов конфиденциальности в CBDC.
- Управление переходом от физических денег к цифровым валютам, включая потенциальные сбои в работе существующих финансовых систем и посредников, как обсуждается у Мининга и соавторов (Meaning et al., 2018) в их оценке макроэкономических последствий CBDC.
2. Пример: цифровой юань
Народный банк Китая (PBOC) находится в авангарде разработки цифровых валют центральных банков (CBDC): он проводит пилотные проекты по цифровому юаню (e-CNY) в различных городах Китая, о чём сообщает Chorzempa (2021) в своём анализе прогресса Китая в области CBDC. Цифровой юань призван модернизировать китайские платёжные системы, расширить финансовую доступность и обеспечить большую прозрачность и контроль над денежной системой страны, как указано PBOC (2021). e-CNY представляет собой централизованно управляемую двухуровневую систему, распространяемую через коммерческие банки, а не через публичный блокчейн; PBOC характеризует свой подход к конфиденциальности как «управляемую анонимность», позволяющую отслеживать операции в целях противодействия отмыванию денег и уклонению от уплаты налогов.
D. Структурные реформы
Комплексные структурные реформы в таких областях, как управление, налогово-бюджетная политика и финансовое регулирование, могут сыграть решающую роль в укреплении экономической устойчивости и предотвращении краха денежных систем.
1. Ключевые направления структурных реформ
a. Корпоративное управление и прозрачность
Реформы, направленные на повышение прозрачности, подотчётности и совершенствование практики надлежащего управления, могут способствовать восстановлению доверия общества к институтам и укреплению экономической стабильности, что подчёркивают Аджемоглу и Робинсон (2012) в анализе роли институтов в экономическом развитии. Это может включать меры по усилению борьбы с коррупцией, совершенствованию управления в государственном секторе и повышению прозрачности процессов принятия государственных решений, как рекомендует Международный валютный фонд (МВФ, 2019) в своих руководящих указаниях по реформам в сфере управления.
b. Бюджетная дисциплина и управление долгом
Проведение бюджетных реформ, направленных на укрепление дисциплины и устойчивое управление долгом, имеет решающее значение для поддержания макроэкономической стабильности и предотвращения чрезмерных заимствований или денежной эмиссии, как отмечают Рейнхарт и Рогофф (2010) в своём исследовании динамики долга и роста. Такие реформы могут включать бюджетные правила, ограничивающие дефицит бюджета, механизмы реструктуризации долга, а также усовершенствованные системы сбора налогов и управления доходами, как предлагает Организация экономического сотрудничества и развития (ОЭСР, 2015) в своих рекомендациях по реформированию бюджетной политики.
c. Регулирование и надзор в финансовом секторе
Усиление регулирования и надзора в финансовом секторе может способствовать снижению рисков банковских кризисов и повышению устойчивости финансовой системы, как подчёркивают Клэссенс и Кодрес (Claessens и Kodres, 2014) в анализе регуляторных реформ после мирового финансового кризиса. Реформы в этой области могут включать меры по повышению требований к капиталу и ликвидности банков, совершенствованию практики управления рисками и созданию надёжных механизмов урегулирования несостоятельности финансовых организаций, как рекомендует Базельский комитет по банковскому надзору (BCBS, 2017) в руководящих принципах по усилению банковского регулирования.
2. Пример: посткризисные реформы в еврозоне
Мировой финансовый кризис 2008 года и последовавший за ним европейский кризис суверенного долга обозначили необходимость структурных реформ в еврозоне для укрепления экономического и валютного союза региона. В ответ на это был предпринят ряд инициатив, в том числе:
a. Европейский стабилизационный механизм (ESM)
Создание ESM — постоянного механизма финансовой помощи для стран еврозоны — было направлено на формирование защитной сети и предотвращение выхода из-под контроля будущих долговых кризисов. ESM может предоставлять кредиты и иные формы финансовой помощи государствам-членам, переживающим серьёзные финансовые трудности, при соблюдении строгих условий и требований о проведении реформ, предусмотренных Договором об ESM (2012).
b. Банковский союз
Создание Европейского банковского союза стало ключевой реформой, направленной на укрепление регулирования и надзора в банковском секторе еврозоны, как это описывают Хауарт и Куалья (2016) в своём исследовании становления банковского союза. Эта инициатива включала создание Единого надзорного механизма (SSM) для надзора за крупными банками и Единого механизма урегулирования (SRM) для работы с проблемными банками; Европейская схема страхования вкладов (EDIS), предложенная Европейской комиссией в 2015 году, до настоящего времени не принята.
c. Бюджетный пакт и реформы системы управления
Фискальный договор и другие реформы управления были направлены на укрепление бюджетной дисциплины и координации между государствами еврозоны. Фискальный договор ввёл более строгие правила и количественные ограничения на дефицит бюджета и уровень долга с целью обеспечить устойчивость государственных финансов и предотвратить чрезмерные заимствования, как предусмотрено Договором о стабильности, координации и управлении (2012). Кроме того, предпринимались усилия по укреплению координации экономической политики и повышению демократической подотчётности в процессах принятия решений в еврозоне. Хотя внедрение и эффективность этих реформ остаются предметом продолжающихся дискуссий и сопряжены с трудностями, они представляют собой значимые шаги к устранению структурных уязвимостей, выявленных в ходе кризисов, и к повышению устойчивости экономического и валютного союза еврозоны.
Может ли центральный банк стать неплатёжеспособным?
Ниже приводится подробное изложение того, как центральный банк может стать фактически неплатёжеспособным, как такая неплатёжеспособность может развиваться поэтапно и как эти принципы применяются к дисбалансам TARGET в рамках Евросистемы, в частности между Германией, с одной стороны, и Испанией и Италией — с другой. Кроме того, мы предлагаем альтернативные решения с откровенной оценкой их осуществимости и присущих им вероятностей.
1. Концептуальные основы: может ли центральный банк стать неплатёжеспособным?
Традиционно экономисты полагают, что центральный банк, эмитирующий собственную фиатную валюту, не может «обанкротиться» в привычном смысле: он может создавать неограниченные объёмы базовых денег (резервов) для исполнения обязательств в национальной валюте. Однако неплатёжеспособность становится возможной, если активы банка, скорректированные на рыночную стоимость, устойчиво ниже его обязательств, что вызывает столь резкую утрату доверия, что подрывается сама валюта. Когда доверие исчезает, может последовать галопирующая инфляция или гиперинфляция, фактически лишающая обязательства банка всякой ценности или, как показывают исторические примеры, почти всякой ценности.
Если упростить, ключевое различие состоит в следующем:
- Неликвидность: временная или краткосрочная неспособность исполнять платёжные обязательства. Центральные банки теоретически не сталкиваются с этой проблемой в отношении собственной валюты.
- Неплатёжеспособность: структурный дисбаланс, при котором приведённая стоимость активов отстаёт от приведённой стоимости обязательств. Устойчивый дефицит, низкое качество активов и утрата доверия могут привести к размыванию капитала в оценке по рыночной стоимости, даже если банк продолжает эмиссию денег.
Хотя это происходит нечасто, история показывает, что центральный банк может оказаться в состоянии фактической неплатёжеспособности, если его активы, прежде всего в форме государственных облигаций или валютных резервов, существенно обесценятся. Ситуация осложняется, если одновременно подрывается доверие к центральному банку, что вызывает бегство капитала, девальвацию национальной валюты и возможную гиперинфляцию.
2. Исторический прецедент: гиперинфляции межвоенного периода
Экономические историки (например, Сарджент, «Конец четырёх больших инфляций», 1982) отмечают, что гиперинфляции в Австрии, Венгрии, Польше и Германии после Первой мировой войны были вызваны следующей цепочкой событий:
- Накопление активов низкого качества: центральные банки напрямую финансировали свои правительства, приобретая в больших объёмах казначейские векселя и иные государственные обязательства, зачастую на невыгодных условиях и почти не учитывая риск дефолта.
- Восприятие неплатёжеспособности: когда отечественные и иностранные держатели валюты осознали, что на балансах этих центральных банков находятся сомнительные активы, они пришли к выводу, что банки более не способны поддерживать реальную стоимость валюты.
- Утрата доверия и бегство капитала: участники рынка искали убежище в альтернативных, более устойчивых валютах (например, в долларе США, швейцарском франке или британском фунте стерлингов). Уход из национальной валюты привёл к резкому падению обменного курса.
- Скачок цен и гиперинфляция: по мере падения внешней стоимости валюты внутренние цены резко возрастали — как вследствие удорожания импорта, так и из-за психологического самоподкрепления гиперинфляционной спирали.
Эта последовательность событий показывает уязвимость баланса центрального банка в условиях чрезмерного монетарного финансирования и ключевую роль доверия в поддержании стоимости фиатных денег.
3. Неплатёжеспособность в контексте Евросистемы
3.1 Необычная структура Евросистемы
В еврозоне Европейский центральный банк (ЕЦБ) и национальные центральные банки (НЦБ) образуют Евросистему. Они совместно несут определённые обязательства и связаны общими решениями в области денежно-кредитной политики, однако каждый национальный центральный банк ведёт собственный баланс. Эта структура порождает остатки TARGET: по сути, внутрисистемные требования и обязательства Евросистемы, возникающие в связи с трансграничными платежами:
- НЦБ-кредиторы (например, Бундесбанк в Германии) накапливают положительные позиции в системе TARGET.
- НЦБ-должники (например, Банк Италии, Банк Испании) имеют отрицательные позиции в системе TARGET.
TARGET был создан как техническая система расчётов, обеспечивающая бесперебойное движение ликвидности в еврозоне. Однако значительные и устойчивые дисбалансы TARGET могут отражать структурные потоки капитала, различия в воспринимаемом уровне риска между государствами-членами и частичную сегментацию финансовых рынков еврозоны.
3.2 Почему крупные приобретения активов повышают риск
После кризиса суверенного долга (2010–2012 годы) ЕЦБ приобрёл значительные объёмы государственных облигаций стран с высокой долговой нагрузкой (Италия, Испания и др.), стремясь снизить стоимость заимствований и стабилизировать рынки. Это осуществлялось в рамках различных программ (SMP, PSPP, PEPP и др.). Чистые покупки были прекращены в 2022 году, а реинвестирование по программам APP и PEPP завершилось в июле 2023 года и в конце 2024 года соответственно, поэтому портфель в настоящее время сокращается по мере погашения; тем не менее ЕЦБ и национальные центральные банки по-прежнему держат крупный портфель суверенных облигаций. В 2023 и 2024 годах сам ЕЦБ отчитался об убытках (1,3 млрд евро и 7,9 млрд евро), вызванных более высокими процентами, выплачиваемыми по резервам, а не кредитными потерями.
- Если кредитоспособность этих государств будет серьёзно поставлена под сомнение, облигации на балансе Евросистемы могут быть существенно переоценены в сторону понижения.
- Существенное списание стоимости активов при переоценке по рыночным ценам теоретически может привести к тому, что активы некоторых национальных центральных банков окажутся ниже их обязательств (особенно если значительны и обязательства по системе TARGET).
- Если доверие к кредитному качеству Евросистемы ослабнет, евро может оказаться под устойчивым давлением в сторону снижения, подобно классическому сценарию валютного кризиса на формирующихся рынках, хотя в значительно более сложной институциональной среде.
3.3 Возможность фактической неплатёжеспособности
Хотя правовые рамки различаются, а политическая поддержка ЕЦБ весьма значительна, в крайнем сценарии, при котором участники рынка коллективно утратят доверие к Евросистеме, могут наступить следующие последствия:
- Быстрое обесценение евро: участники рынка уходят из валюты в пользу активов, воспринимаемых как более надёжные.
- Обвинения в монетарном финансировании: растущее понимание того, что ЕЦБ и национальные центральные банки могут быть вынуждены бессрочно пролонгировать или наращивать покупки ненадёжных государственных долговых обязательств, чтобы предотвратить дефолты.
- Потенциальный риск распада: Если бы крупное государство-член, например Германия, пришло к выводу, что требования TARGET непомерно велики (и не подлежат взысканию) и что единая денежно-кредитная политика более не защищает его экономические интересы, политический импульс к выходу из зоны евро мог бы резко усилиться.
- Последующая рекапитализация: в случае распада евро Германии (и другим странам-кредиторам) может потребоваться рекапитализировать свои национальные центральные банки, чтобы поддержать доверие к вновь вводимой валюте (например, возрождённой немецкой марке). Это повлекло бы колоссальные расходы; впрочем, то, как именно эти расходы проявились бы, зависит от механизмов распада и возможных согласованных урегулирований.
4. Последовательные стадии несостоятельности центрального банка и их последствия
Опишем гипотетическую последовательность событий:
1. Этап 1: скрытые уязвимости
- Центральный банк начинает накапливать активы сомнительного качества (рискованные суверенные облигации, проблемные кредиты и т. д.).
- Официальные показатели достаточности капитала могут оставаться положительными, однако участники рынка подозревают наличие скрытых проблем.
2. Этап 2: постепенное осознание и рост премий за риск
- Доходность вызывающих сомнения суверенных облигаций растёт.
- Рейтинговые агентства и аналитики открыто ставят под сомнение платёжеспособность этих правительств, тем самым вызывая сомнения в устойчивости баланса Евросистемы.
- Возникает давление в сторону обесценения валюты, хотя и на ранней или умеренной стадии.
3. Этап 3: убытки от переоценки по рыночной стоимости и кризис доверия
- Если у суверенных заёмщиков действительно проявляются признаки риска дефолта или они проводят реструктуризацию своих долгов, активы центральных банков подвергаются существенному списанию.
- Доверие резко падает; если списания превышают капитал, центральный банк рассматривается как фактически неплатёжеспособный.
- Вкладчики, инвесторы и международные партнёры стремительно конвертируют свои евро в альтернативные валюты или активы (сырьевые товары, криптовалюты и т. д.).
4. Стадия 4: самореализующийся валютный кризис и гиперинфляция
- По мере усиления бегства от валюты цены на импортные товары и общий уровень инфляции стремительно растут.
- Центральный банк может попытаться бороться с гиперинфляцией, резко ужесточив денежно-кредитную политику; однако если фискальные органы требуют дальнейших покупок государственного долга во избежание дефолта, возникает порочный круг.
- В конечном счёте валюта рискует утратить устойчивость, если кризис не удастся сдержать.
5. Этап 5: докапитализация после кризиса или крах
- В единой валютной зоне кризис либо приводит к беспрецедентной фискальной интеграции (еврооблигации, мутуализация долга) и прямой рекапитализации ЕЦБ и национальных центральных банков государствами-членами, либо валютный союз может распасться.
- В случае распада союза страны-кредиторы, такие как Германия, столкнутся с утратой требований по TARGET, что потребует прямых или косвенных вливаний капитала в их собственные центральные банки для поддержания нового национального валютного режима.
5. Практическое применение к дисбалансам TARGET
Бундесбанк Германии располагает чрезвычайно крупными требованиями по системе TARGET, тогда как Испания и Италия имеют значительные обязательства по ней. Если зона евро будет оставаться неделимой бессрочно, эти остатки в основном представляют собой учётную статью, отражающую трансграничные потоки капитала. Однако в случае распада зоны евро:
- Потенциальные потери Германии: Бундесбанк может быть вынужден списать значительные суммы требований по системе TARGET, что приведёт к отрицательному собственному капиталу, по крайней мере в оценке по рыночной стоимости.
- Рекапитализация: Федеральному правительству Германии, вероятно, потребовалось бы предоставить капитал для поддержания доверия к возрождённой немецкой марке. Такая рекапитализация стала бы единовременными расходами, но, по всей видимости, колоссальными, хотя и не обязательно невозможными для крупной экономики с высоким уровнем доходов.
6. Альтернативные решения
1. Более глубокая фискальная интеграция
- Один из способов предотвратить неплатёжеспособность центрального банка — снизить рискованность активов в его балансе. Этого можно добиться с помощью евробондов, при которых еврозона коллективно гарантирует долг государств-членов.
- Политически сложный вариант, поскольку он требует масштабных фискальных трансфертов и утраты национальной автономии.
- Однако это могло бы преобразовать ЕЦБ в более традиционный центральный банк с по-настоящему единой суверенной поддержкой.
2. Упорядоченная реструктуризация задолженности
- Такие страны, как Италия и Испания, могли бы попытаться провести упорядоченную реструктуризацию своих долгов, получая при этом определённую форму взаимной поддержки от остальных стран еврозоны, чтобы минимизировать эффект заражения.
- ЕЦБ по-прежнему столкнётся с убытками, но если с ними бороться прозрачно и сопровождать это убедительной бюджетной консолидацией, коллапса валюты можно будет избежать.
- Как показывает история, успешная реструктуризация суверенного долга в рамках валютного союза чрезвычайно затруднительна, хотя и не невозможна.
3. Контролируемая инфляционная эрозия
- Правительства и центральные банки могут негласно допускать несколько более высокую инфляцию, чтобы обесценить существующие долги в реальном выражении и со временем снизить долговое бремя.
- Этот путь требует осторожного управления: умеренная инфляция может быть политически приемлемой, однако при ошибке в оценке она может перейти в неконтролируемую инфляцию и подорвать доверие к центральному банку.
4. Частичный раздел с согласованным урегулированием
- Сценарий, при котором страны, находящиеся под экстремальным давлением, выходят из зоны евро, а «ядро» зоны евро, возможно, сохраняется.
- Требования Германии по TARGET к вышедшим участникам могут быть списаны частично или стать предметом согласованных уступок.
- Издержки для Германии могли бы оказаться колоссальными, но, вероятно, меньшими, чем при полном неупорядоченном распаде; тем не менее политические последствия были бы огромны.
5. Сохранение статус-кво с постепенным отказом от выкупа облигаций
- Именно этот путь избрал ЕЦБ: чистые покупки были прекращены в 2022 году, а средства от погашения облигаций больше не реинвестируются в полном объёме.
- Последовательная нормализация могла бы сократить накопление дополнительных рискованных активов. Существующий портфель со временем сократился бы, хотя крупные позиции сохранялись бы ещё годами.
Поэтому понятие «неплатёжеспособности» центрального банка в системе необеспеченных (фиатных) денег не является тривиальным. Тем не менее сочетание низкого качества активов, чрезмерного денежного финансирования и подрыва доверия может привести центральный банк к положению, при котором его валюта утрачивает внутреннее и внешнее доверие. Исторические уроки, в частности гиперинфляции межвоенного периода, демонстрируют разрушительную силу этой динамики, если не принимать мер.
Для Евросистемы дисбалансы TARGET символизируют структурную уязвимость: высокие положительные сальдо Германии отражают бегство капитала из экономик с более высоким уровнем риска; отрицательные сальдо Испании и Италии отражают трудности, с которыми эти страны сталкиваются при привлечении или удержании трансграничного капитала на частных рынках. Если зона евро сохранится как стабильный союз, эти сальдо останутся в основном технической сноской. Если же она распадётся на фоне недоверия к платёжеспособности суверенных заёмщиков, потенциальные списания и последующие рекапитализации обойдутся исключительно дорого, что подчёркивает неочевидные, но огромные риски, скрытые под поверхностью.
Наилучшей профилактикой несостоятельности центрального банка являются устойчивая бюджетная дисциплина, надёжное управление рисками в отношении активов центрального банка, прозрачное управление и неизменная убедительность проводимой политики. Если суверенный долг становится неустойчивым, предотвратить катастрофический крах могут прозрачная реструктуризация в сочетании с реформами, стимулирующими рост, и взвешенной денежно-кредитной политикой. Если опыт межвоенного периода чему-то и научил, то прежде всего тому, что доверие к валюте и доверие к центральному банку неразделимы; утратив его, восстановить доверие чрезвычайно трудно.
Гиперинфляция
Гиперинфляция — крайнее экономическое состояние, при котором цены стремительно растут, а стоимость валюты обрушивается, — затрагивала многие страны на протяжении истории. Ниже приведён обзор наиболее заметных случаев:
Страны с высокой инфляцией (2024 год)
Рабочая группа по международной практике (IPTF) Центра качества аудита (Center for Audit Quality) публикует для целей US GAAP перечни стран, в которых совокупная инфляция за три года превышает 100%. В перечни 2024 года, среди прочих, вошли:
- Аргентина: годовая инфляция в 2023 году составила 211% вследствие монетарного финансирования, девальвации национальной валюты и повторяющихся долговых кризисов; с середины 2024 года она существенно снизилась.
- Судан: трёхзначная инфляция на фоне гражданской войны, продолжающейся с апреля 2023 года.
- Венесуэла: кризис, продолжающийся уже десять лет; пик инфляции пришёлся на 2018 год (130 060 % по данным центрального банка; около 1,7 млн процентов по данным Национальной ассамблеи); в 2023 году инфляция по-прежнему измерялась трёхзначными значениями.
- Зимбабве: повторяющаяся гиперинфляция с 2007 года, достигшая пика в 79,6 млрд процентов в месяц в 2008 году.
- Прочие: в том числе Эфиопия, Иран, Ливан, Сьерра-Леоне, Суринам и Турция.
Наиболее неблагоприятные исторические случаи
1. Венгрия (1945–1946)
- Пик инфляции: 41,9 квадриллиона процентов в месяц в июле 1946 года (цены удваивались каждые 15 часов) (Hanke and Krus, 2012).
- Причина: репарации после Второй мировой войны и бесконтрольная денежная эмиссия.
2. Зимбабве (2007–2008 годы)
- Пик инфляции: 79,6 млрд процентов в месяц в ноябре 2008 года.
- Причина: земельная реформа, падение производства и денежное финансирование дефицита государственного бюджета.
3. Югославия (1992–1994)
- Пик инфляции: 313 миллионов процентов в месяц в январе 1994 года.
- Причина: распад Югославии, война, санкции ООН и монетарное финансирование дефицитов.
4. Веймарская Германия (1922–1923)
- Пик инфляции: 29 500 % в месяц в октябре 1923 года (цены удваивались каждые 3,7 суток).
- Триггер: военные репарации и политическая нестабильность.
5. Венесуэла (с 2016 года)
- Пик инфляции: в 2018 году, по оценкам, до 1,7 млн процентов; привела к краху национальной валюты и массовой миграции.
Другие примечательные случаи
- Боливия (1985 год): годовая инфляция превысила 10 000 %.
- Бразилия (1986–1994): несколько замен национальной валюты до реформы «План Реал» 1994 года.
- Греция (1944 г.): около 18% ежедневной инфляции на пике в октябре 1944 года, по окончании германской оккупации.
- Перу (1988–1990): после двух денежных реформ (1985, 1991) один доллар США стоил около трёх миллиардов первоначальных солей.
Распространённые причины
- Чрезмерная денежная эмиссия для финансирования дефицита (например, Зимбабве, Венесуэла).
- Политическая нестабильность (например, послевоенные Венгрия и Югославия).
- Внешние потрясения, такие как санкции или обвал цен на сырьевые товары (например, Иран, Судан).
Гиперинфляция нередко приводит к замещению национальной валюты, социальной нестабильности и долгосрочным экономическим последствиям. Одни страны стабилизируют ситуацию с помощью реформ (например, «План Реал» 1994 года в Бразилии), тогда как другие, как Венесуэла, остаются в замкнутом круге кризисов.
Создание, оценка и возможный крах валюты — сложные процессы, охватывающие широкий спектр экономических, политических и социальных факторов. Настоящий комплексный анализ опирается на материалы различных профессиональных источников, включая академическую литературу, публикации центральных банков и экспертные аналитические работы, и представляет углублённое рассмотрение этих процессов.
Создание денежной массы предполагает сложное взаимодействие между действиями центральных банков, такими как инструменты денежно-кредитной политики и количественное смягчение, и кредитной деятельностью коммерческих банков. Эти механизмы напрямую влияют на предложение денег и имеют далеко идущие последствия для экономического роста, инфляции и финансовой стабильности.
Определение стоимости валюты обусловлено сочетанием общественного доверия, динамики спроса и предложения и ключевых экономических показателей. Доверие к государству-эмитенту и центральному банку, а также воспринимаемая стабильность экономики играют существенную роль в формировании воспринимаемой ценности валюты. Кроме того, такие факторы, как уровень инфляции, разница процентных ставок и торговый баланс, влияют на динамику спроса и предложения, определяющую относительную стоимость валют на мировых рынках.
Тем не менее крах валюты может произойти при самых разных обстоятельствах — от гиперинфляции и экономического коллапса до банковских кризисов и внешних потрясений. Исторические примеры, такие как гиперинфляция в Веймарской Германии и Зимбабве, экономические кризисы в Аргентине и Венесуэле, а также мировой финансовый кризис 2008 года, наглядно напоминают о разрушительных последствиях сбоев в денежных системах.
Для снижения этих рисков и укрепления денежно-кредитной стабильности необходимо рассматривать альтернативные решения и подходы. К ним относятся последовательная денежно-кредитная политика, ориентированная на стабильные целевые показатели инфляции и чёткую коммуникацию, диверсификация валютных резервов для снижения подверженности отдельным валютам или регионам, внедрение технологических инноваций, таких как цифровые валюты центральных банков (CBDC), а также комплексные структурные реформы, направленные на совершенствование управления, бюджетной дисциплины и устойчивости финансового сектора.
Продуманная денежно-кредитная политика, отличающаяся стабильными целевыми ориентирами по инфляции, сбалансированной политикой процентных ставок и чёткой коммуникацией центральных банков, способна укреплять доверие к валютам и поддерживать экономическую стабильность. Двойной мандат Федеральной резервной системы — максимальная занятость и стабильность цен — служит примером важности такой политики.
Диверсификация валютных резервов по нескольким валютам, драгоценным металлам и другим активам позволяет снизить риски, связанные с чрезмерной зависимостью от одной валюты или одного экономического региона. Стремление Китая диверсифицировать резервы за пределами активов, номинированных в долларах США, иллюстрирует такой подход.
Изучение цифровых валют центральных банков (CBDC) открывает возможности для повышения прозрачности, эффективности и управляемости денежных систем. Хотя необходимо решать такие проблемы, как кибербезопасность и защита частной жизни, CBDC, например цифровой юань Китая, потенциально могут модернизировать платёжные системы и противодействовать незаконной деятельности.
Комплексные структурные реформы, направленные на совершенствование государственного управления, бюджетную дисциплину, управление долгом и регулирование финансового сектора, способны повысить устойчивость экономики и предотвратить валютные кризисы. Послекризисные реформы в еврозоне, включая создание Европейского стабилизационного механизма, Банковского союза и Бюджетного пакта, демонстрируют потенциальное воздействие таких мер.
Понимание тонкостей создания, оценки и возможного краха валюты позволяет специалистам глубже осваивать сложные механизмы денежных систем и вносить вклад в разработку эффективной политики и стратегий поддержания экономической стабильности и процветания. Настоящий анализ служит всесторонним справочным материалом, опирающимся на выводы различных профессиональных источников, и призван способствовать принятию обоснованных решений и более глубокому пониманию сложного мира валют.
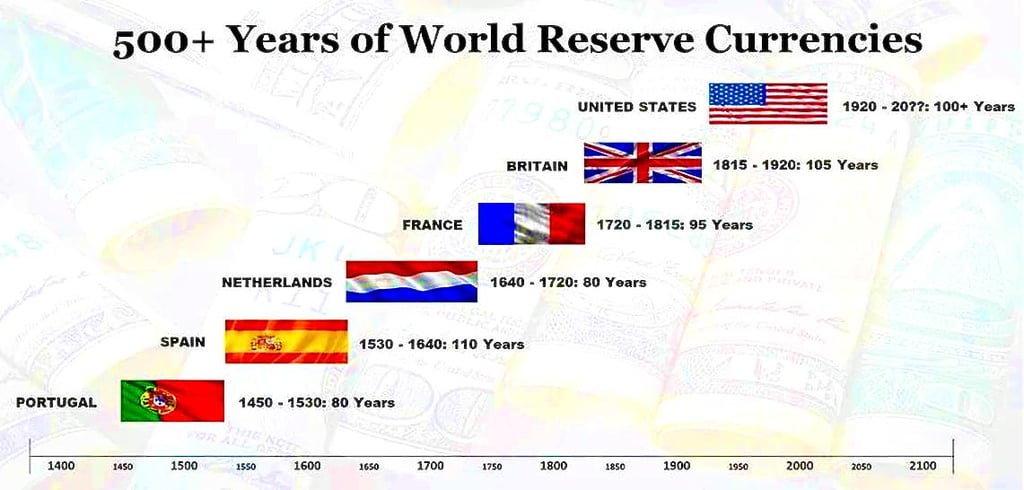
Валюта БРИКС? Торговая валюта, а не резервная
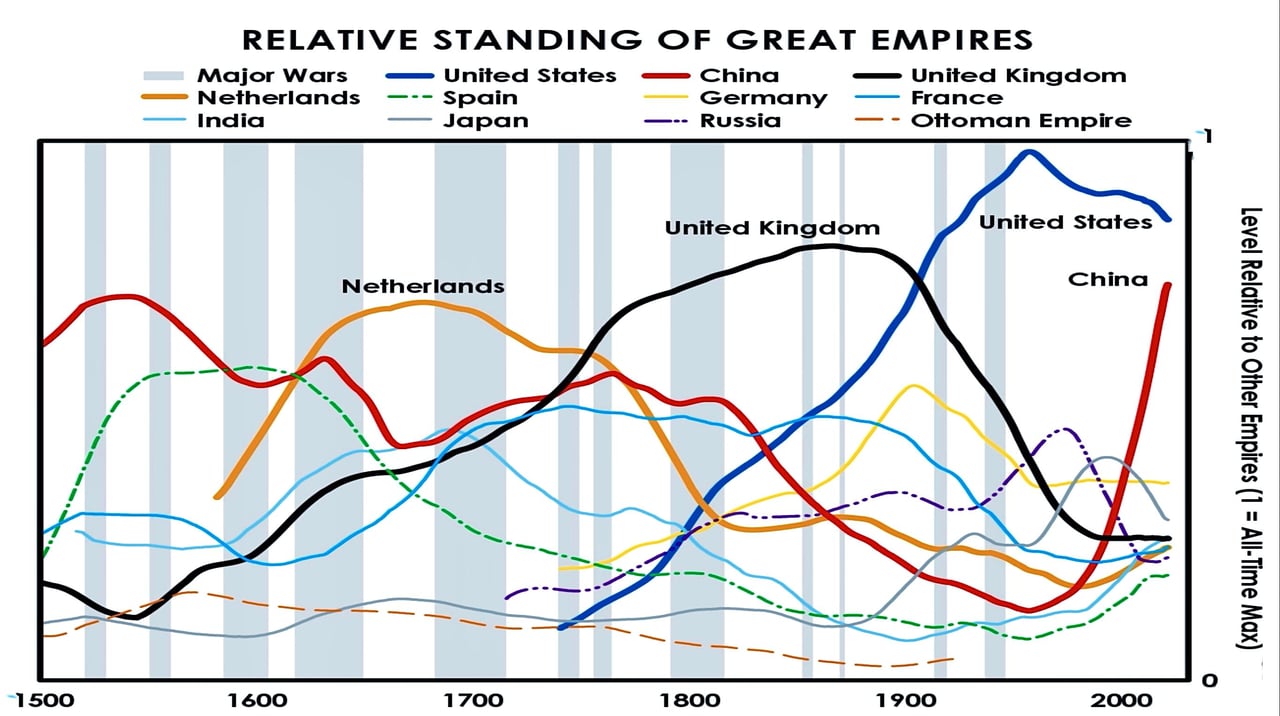
В последние годы мировая финансовая система претерпевает значительные изменения. Доминирующее положение доллара США как мировой резервной валюты оспаривается новыми экономическими державами, прежде всего странами БРИКС (основанного Бразилией, Россией, Индией, Китаем и Южной Африкой; в 2024 году к нему присоединились Египет, Эфиопия, Иран и Объединённые Арабские Эмираты, в 2025 году — Индонезия). Стремясь снизить зависимость от доллара, некоторые из этих стран обсуждали расчёты в национальных валютах и, в более умозрительном ключе, единую торговую валюту.
Катализатор перемен
Стремление к созданию новой глобальной валюты обусловлено рядом факторов:
- Чрезмерное применение санкций: Соединённые Штаты всё чаще используют своё финансовое влияние для введения санкций против стран, с политикой которых они не согласны. Это побуждает многие государства искать альтернативы, чтобы избежать возможных экономических последствий. Некоторые комментаторы предупреждают, что чрезмерная опора на этот инструмент может привести к обратному результату.
- Арест активов: решение G7 на саммите в Апулии (Италия) в июне 2024 года обслуживать пакет займов Украине на сумму около 50 млрд долларов США (займы ERA) за счёт непредвиденной прибыли от иммобилизованных активов центрального банка России вызвало опасения у ряда стран относительно сохранности их резервов, размещённых за рубежом. Некоторые страны рассматривают это как прецедент, ставящий под вопрос безопасность их собственных активов, номинированных в долларах США.
- Расширение состава БРИКС: объединение БРИКС растёт, и всё больше стран стремятся к нему присоединиться. Это расширение увеличивает потенциальный экономический вес валюты, поддерживаемой БРИКС. На саммите в Казани в октябре 2024 года в рамках БРИКС была учреждена категория «страна-партнёр», в которую вошли, в частности, Малайзия и Казахстан; Саудовская Аравия получила приглашение, но формально своего членства не подтвердила.
- Опасения относительно Казначейства США: критики утверждают, что США воспринимают доминирование доллара как данность, а применение санкций и блокирование активов могут подорвать доверие к финансовой системе США.
Предложение о валюте БРИКС
Валюта БРИКС не согласована. Идеи, обсуждаемые сторонниками, не заменили бы доллар в качестве резервной валюты, а служили бы торговой валютой для стран-участниц и их партнёров. Ключевые аспекты этих идей включают следующее:
- Стоимость, обеспеченная золотом: некоторые сторонники предлагают частичное золотое обеспечение. В ряде вариантов предложения говорится о том, что 40 % стоимости валюты могут определяться весом золота, а не его долларовой ценой, что представляет иной подход к оценке.
- Расширение состава участников: присоединение новых стран к БРИКС повысило бы практическую применимость и охват валюты. Саммит в Казани в октябре 2024 года расширил круг стран-партнёров, однако не привёл к запуску единой валюты; заявленный приоритет — расчёты в национальных валютах и инициатива по трансграничным платежам.
- Новые финансовые институты: Новый банк развития со штаб-квартирой в Шанхае, возглавляемый с 2023 года бывшим президентом Бразилии Дилмой Руссеф, и Пул условных валютных резервов уже действуют в поддержку финансового сотрудничества стран БРИКС. Эти институты повторяют бреттон-вудские институты, но действуют на условиях, определяемых странами БРИКС.
- Поэтапное внедрение: ожидается, что переход к новой валютной системе будет осуществляться постепенно, что позволит со временем вносить корректировки и уточнения.
Потенциальное влияние
В случае успеха валюта БРИКС могла бы:
- Снижение зависимости от доллара в международной торговле: страны смогут проводить операции без предварительной конвертации в доллары, что потенциально снизит транзакционные издержки и валютный риск.
- Предоставить альтернативу для стран, находящихся под санкциями США: государства, на которые распространяются санкции США, могли бы использовать валюту БРИКС для продолжения международной торговли в обход финансовой системы, основанной на долларе.
- Изменить баланс глобальной финансовой власти: на страны БРИКС совокупно приходится около 40% мирового ВВП по паритету покупательной способности, около половины населения мира и значительная часть мировой суши. Успешная валюта БРИКС могла бы отразить этот экономический вес в финансовой системе.
- Привлечение в альянс БРИКС новых стран: перспектива появления новой мощной торговой валюты может привлечь в группу БРИКС дополнительные государства, ещё более расширив её влияние.
- Ставить под сомнение концепцию единой глобальной резервной валюты: хотя валюта БРИКС не создаёт непосредственной угрозы резервному статусу доллара, она может проложить путь к многовалютной резервной системе.
Сложности и аспекты, требующие внимания
Хотя идея валюты БРИКС набирает популярность, остаются несколько проблем:
- Координация денежно-кредитной политики разнородных экономик: у стран БРИКС существенно различаются экономические структуры и политика, что может затруднять координацию.
- Формирование доверия к новой валюте и её стабильности: на обретение доверия к новой валюте, особенно поддерживаемой странами с различной экономической силой, потребуется время.
- Преодоление технических трудностей при внедрении: создание новой международной платёжной системы, способной конкурировать с SWIFT, потребует значительных технологических инвестиций и сотрудничества.
- Управление геополитической напряжённостью: существующие конфликты и соперничество между членами БРИКС и потенциальными членами объединения могут осложнить развитие и внедрение валюты.
- Баланс национальных интересов: каждому участнику БРИКС необходимо обеспечить соответствие новой валюты собственным экономическим целям и отсутствие ущерба для суверенитета.
Будущее мировых финансов
Появление валюты БРИКС не обязательно означает конец значимости доллара. Вместе с тем оно свидетельствует о движении к более многополярному финансовому миру. Новая торговая валюта будет конкурировать с долларом за долю в мировой торговле и платежах, а не упразднит его роль.
Сторонники ссылаются на евро как на прецедент многонациональной валюты, хотя для введения евро потребовались десятилетия правовой и институциональной интеграции между странами со значительно более схожей экономикой.
По мере развития этих финансовых процессов правительствам и инвесторам предстоит адаптироваться к меняющейся глобальной экономической среде. Торговая валюта БРИКС, если она будет создана, может положить начало новой эпохе в международных финансах, когда несколько валют будут конкурировать на более равных условиях. Такой сдвиг может повысить финансовую стабильность за счёт диверсификации, но одновременно может привнести новые сложности и вызовы в глобальную торговлю и инвестиции.
Ближайшие годы станут решающими для того, чтобы определить, появится ли валюта БРИКС и сможет ли она бросить вызов доминированию доллара и изменить глобальную финансовую систему. По мере развития этих процессов органам, определяющим экономическую политику, компаниям и частным лицам необходимо оставаться в курсе событий и адаптироваться к меняющемуся финансовому миру.