Курс на успешное сотрудничество: оптовые банковские услуги IFB для финансовых институтов
В меняющейся финансовой среде сотрудничество и стратегические альянсы служат опорой роста и инноваций. International Finance Bank (IFB) признаёт решающую роль таких партнёрств и предоставляет полный спектр услуг оптового банковского обслуживания не только компаниям и государственным организациям, но и другим банкам и финансовым институтам. Этот усиленный акцент учитывает особые потребности таких организаций и способствует их расширению, операционной эффективности и диверсификации услуг. На наглядных примерах в статье рассматривается широта услуг оптового банковского обслуживания IFB для финансовых институтов и их преобразующий потенциал.
Оптовое банковское обслуживание: катализатор для финансовых институтов
Оптовые банковские услуги для банков и финансовых институтов выходят за рамки традиционных предложений и представляют собой специализированные финансовые решения, предназначенные для крупных операций и стратегического управления финансами. Эти услуги играют важную роль в развитии межбанковского взаимодействия, совершенствовании управления ликвидностью и содействии международной торговой и инвестиционной деятельности.
Индивидуальные решения IFB в сфере оптового банковского обслуживания для финансовых институтов
Корреспондентские банковские услуги: укрепление глобальных сетей
Представим региональный банк, стремящийся расширить своё присутствие и предложить клиентам международные банковские услуги. Благодаря корреспондентским банковским услугам IFB этот банк может использовать корреспондентские отношения IFB для трансграничных операций, валютных операций и услуг в сфере международной торговли, повышая свою конкурентоспособность и охват рынка.
Управление ликвидностью: стабильность и рост
Рассмотрим финансовую организацию, которой необходимо оптимизировать ликвидность для обеспечения операционной стабильности и поддержки роста. Решения IFB по управлению ликвидностью предоставляют такой организации надёжную опору: современные инструменты и стратегии эффективного управления активами и обязательствами позволяют ей исполнять краткосрочные обязательства и инвестировать в долгосрочные возможности.
Решения по управлению рисками: управление рыночной волатильностью
Для финансовых организаций, сталкивающихся со сложностью рыночных, кредитных и операционных рисков, IFB предлагает индивидуальные решения в области управления рисками. От процентных свопов до инструментов валютного хеджирования — IFB помогает таким организациям снижать риски, обеспечивая их финансовую устойчивость и сохранность активов их клиентов.
Услуги клиринга и расчётов: обеспечение бесперебойного проведения операций
В межбанковских операциях первостепенное значение имеют эффективность и надёжность. Услуги IFB по клирингу и расчётам обеспечивают бесперебойное и точное проведение финансовых операций между финансовыми учреждениями, снижая расчётные риски и повышая скорость операций, а тем самым и общую операционную эффективность.
Синдицированное кредитование и проектное финансирование: основа для совместных проектов
Представьте, что несколько банков объединяются для финансирования масштабного инфраструктурного проекта, который ни одно учреждение не в состоянии поддержать самостоятельно. IFB может участвовать в синдицированном кредитовании и проектном финансировании в качестве организатора или участника, обеспечивая необходимый капитал и координацию для реализации таких проектов и тем самым способствуя совместному успеху и экономическому развитию.
Стратегические преимущества партнёрства с IFB
Оптовые банковские услуги IFB для финансовых институтов отражают стремление содействовать совместному успеху и расширять возможности институтов-партнёров. Опираясь на экспертизу IFB, корреспондентские отношения и финансовые решения, банки и финансовые институты могут открывать новые направления роста, диверсифицировать услуги и укреплять свои рыночные позиции.
Начало совместного пути с IFB
В сложной системе глобальных финансов стратегические альянсы между финансовыми институтами открывают путь к общему успеху и инновациям. IFB приглашает банки и финансовые организации ознакомиться с широким спектром оптовых банковских услуг, разработанных специально с учётом их потребностей. Вместе мы можем разобраться в сложностях финансовых рынков, использовать возможности для роста и достичь наших общих целей. Свяжитесь с IFB сегодня, чтобы узнать, как наши оптовые банковские услуги могут изменить траекторию развития Вашего института и стать основой для будущего совместного процветания.
Корреспондентские счета IFB «Ностро» и «Востро» для других финансовых организаций и банков
Установление отношений по счетам «Ностро» и «Востро» с International Finance Bank (IFB) предполагает тщательно регламентированную процедуру, требующую представления полного комплекта документов. Документация соответствует международным стандартам корреспондентского банковского обслуживания – Рекомендации 13 FATF, руководящим принципам Базельского комитета по надлежащему управлению рисками ОД/ФТ и Вопроснику Вольфсбергской группы по углублённой проверке в сфере корреспондентских отношений (CBDDQ) – и обеспечивает построение прозрачных, надёжных и эффективных операционных отношений между банками-корреспондентами.
1. Корпоративная документация:
- Учредительный договор или устав: юридические документы, подтверждающие создание банка, включая его юридическое наименование, структуру и цели деятельности.
- Лицензия на ведение деятельности: документ, подтверждающий полномочия банка осуществлять деятельность в своей юрисдикции.
- Сертификат о надлежащем статусе: подтверждает соблюдение банком местного законодательства и нормативных требований.
- Решение совета директоров: формальное решение совета директоров банка, санкционирующее открытие счёта и определяющее лиц, уполномоченных заключить договор от имени банка.
2. Финансовая отчётность:
- Аудированная финансовая отчётность (за последние 2–3 финансовых года): полные отчёты, включая балансовые отчёты, отчёты о прибылях и убытках и отчёты о движении денежных средств, аудированные авторитетной аудиторской фирмой.
- Промежуточная финансовая отчётность (при наличии): последняя квартальная или полугодовая финансовая отчётность, если дата последней аудированной отчётности не является актуальной.
3. Операционная документация:
- Профиль банка: подробный обзор банка, включая историю, присутствие на рынке, виды осуществляемой деятельности и географический охват.
- Документы по политике AML/KYC: документы, подтверждающие политику и процедуры банка в области противодействия отмыванию денег (AML) и идентификации клиентов (KYC).
- Политики управления рисками: описание стратегий банка по оценке и управлению рисками, включая меры контроля кредитного, рыночного и операционного рисков.
4. Информация о собственниках и руководстве:
- Декларация о конечных бенефициарных владельцах (UBO): Раскрытие информации о конечных бенефициарных владельцах банка — как правило, о физических лицах или организациях, владеющих долей акций банка выше установленного процента либо контролирующих его.
- Профили высшего руководства: биографии и сведения о квалификации ключевых руководителей банка с акцентом на их профессиональные знания и опыт в банковском секторе.
5. Юридическая документация и документация по комплаенс:
- Соблюдение требований и регуляторное одобрение: документы, подтверждающие соблюдение международных банковских норм, включая лицензии на осуществление деятельности на иностранных рынках, если это применимо.
- Юридические заключения: при необходимости — юридические заключения о правомочности банка вступать в отношения «Ностро»–«Востро», как правило, подготавливаемые юрисконсультом.
6. Технические и операционные требования:
- Системные и операционные возможности: обзор технической инфраструктуры банка для проведения операций, формирования отчётности и взаимодействия с IFB.
- Коды SWIFT/BIC: Банковские идентификационные коды (BIC) или коды SWIFT, обеспечивающие проведение международных операций.
- Вопросник по углублённой проверке контрагента: заполненный вопросник Wolfsberg CBDDQ с подробной информацией о деятельности банка, корпоративном управлении и практике управления рисками.
7. Документация по противодействию отмыванию денег (AML) и финансированию терроризма (CTF):
- Документация программы AML/CTF: подробное описание программ банка по противодействию отмыванию денег и финансированию терроризма, включая идентификацию клиентов, мониторинг операций и процедуры отчётности.
- Отчёты независимого аудита AML/CTF: отчёты независимых проверок программ банка по противодействию отмыванию денег и финансированию терроризма (AML/CTF), подтверждающие соблюдение международных стандартов.
8. Контактная и операционная информация:
- Контактные данные: имена, должности и контактная информация основных контактных лиц по вопросам операционной деятельности, правовым вопросам и вопросам комплаенс.
- Операционные соглашения: подробные соглашения, определяющие операционные аспекты отношений по счетам «Ностро» и «Востро», включая инструкции по расчётам, структуру комиссий и процедуры сверки.
9. Меры безопасности и предотвращения мошенничества:
- Политики и процедуры в области кибербезопасности: документация, описывающая меры кибербезопасности банка, включая защиту данных, планы реагирования на нарушения и регулярные аудиты безопасности.
- Стратегии предотвращения мошенничества: подробное описание стратегий и инструментов, применяемых банком для выявления и предотвращения мошенничества, включая механизмы противодействия внутреннему и внешнему мошенничеству.
10. Информационно-технологическая (ИТ) инфраструктура:
- Обзор ИТ-систем: подробное описание используемых ИТ-систем, включая основные банковские системы, системы управления взаимоотношениями с клиентами (CRM) и любые услуги третьих сторон.
- Планы обеспечения непрерывности деятельности и аварийного восстановления: документация, подтверждающая готовность банка к сбоям ИТ-систем, стихийным бедствиям и иным нарушениям операционной деятельности.
11. Каталог продуктов и услуг:
- Подробный перечень услуг: полный перечень и описание предлагаемых продуктов и услуг с акцентом на международные операции и любые специальные услуги, связанные с механизмами «Ностро» и «Востро».
- Структура комиссий и ценовая политика: подробное описание комиссий, связанных с международными операциями, ведением счёта и иными сопутствующими услугами.
12. Соблюдение нормативных требований и надзор:
- Документы об обучении по вопросам комплаенс: документальное подтверждение текущих программ обучения сотрудников по вопросам комплаенс, в частности тех, кто участвует в международных банковских операциях.
- Отчёты внешнего и внутреннего аудита: недавние аудиторские отчёты, дающие представление о соблюдении банком финансового законодательства, операционной добросовестности и практике управления рисками.
Дополнительные документы, которые IFB может запросить:
1. Документация по заявке и её одобрению:
- Регуляторные одобрения: любые одобрения, которые банку-заявителю необходимо получить от собственного регулятора в связи с установлением отношений, если это применимо.
- Уведомления об одобрении: копии таких одобрений.
2. Документация по соблюдению нормативных требований:
- Представление полной системы AML/CTF: Подробное представление системы AML/CTF банка, включая политики, процедуры и оценку эффективности программы.
- Оценка рисков корреспондентских отношений с иностранными банками: документированная оценка рисков, связанных с корреспондентскими отношениями с иностранным банком, включая географические риски, риски клиентской базы и риски продуктов и услуг.
3. Финансовая и операционная отчётность:
- Отчёты о достаточности капитала: отчёты, подтверждающие соблюдение банком международных требований к капиталу и обеспечивающие финансовую стабильность.
- Отчёты о ликвидности: анализ позиции банка по ликвидности для исполнения краткосрочных обязательств и обеспечения операционных потребностей.
- Отчёты о валютной позиции: документация о подверженности банка валютным рискам, включая меры, принятые для снижения таких рисков.
4. Документация о собственности и контроле:
- Усиленная углублённая проверка бенефициарных владельцев: подробные отчёты по усиленной углублённой проверке (EDD) в отношении бенефициарных владельцев банка, особенно тех, кто обладает значительным контролем или влиянием на деятельность банка.
5. Документация по операционной надёжности и безопасности:
- Отчёты об управлении операционным риском: Подробные отчёты о стратегиях банка по управлению операционным риском и их эффективности в снижении рисков.
- Отчёты аудита информационной безопасности: независимые аудиторские отчёты, оценивающие надёжность мер информационной безопасности банка в отношении потенциальных киберугроз.
6. Переписка с регуляторами:
- Ответы на запросы регуляторов: копии ответов на запросы или требования о предоставлении информации, поступившие от регулирующих органов.
- Документация по урегулированию вопросов комплаенс: документы, касающиеся любых вопросов комплаенс, выявленных регуляторами, а также последующих решений или корректирующих мер, принятых банком.
Подготовка и представление столь обширного комплекта документов требует строгого подхода, при котором все аспекты деятельности банка, стратегии управления рисками и системы комплаенс прозрачно раскрываются как перед IFB, так и перед соответствующими регуляторными органами. Эта исчерпывающая документация служит не только подтверждением операционной добросовестности банка и его приверженности требованиям регуляторного соответствия, но и основой для надёжных и безопасных международных банковских отношений.
Оптимальный объём средств, размещаемых в IFB
Оптимальный объём средств, который банк обязан поддерживать у своего банка-корреспондента, зависит от множества факторов, каждый из которых требует тщательного рассмотрения. На его определение существенно влияют объём операций данного банка, а также иные переменные, включая, помимо прочего, скорость проведения операций, характер запросов его клиентов и регуляторные требования, которые он обязан соблюдать.
Факторы, подлежащие учёту:
- Объём и скорость операций: необходимый размер средств прямо пропорционален объёму и скорости обрабатываемых операций. Больший объём или более высокий темп операций требует более значительного резерва для обеспечения ликвидности и бесперебойной обработки платежей.
- Характер операций: тип операций (преимущественно внутренние или международные, средний размер операции, а также валюты расчётов) также играет определяющую роль. Так, международные операции могут требовать дополнительного учёта таких факторов, как резервы в иностранной валюте и соблюдение требований банков-корреспондентов в различных юрисдикциях.
- Регуляторные требования: необходимо неукоснительно соблюдать нормативные требования, такие как резервные требования, нормативы ликвидности и достаточности капитала. Эти нормы призваны обеспечить платёжеспособность и ликвидность банка, а потому предполагают наличие определённого базового объёма средств, размещённых в банке-корреспонденте.
- Стратегии управления рисками: подход банка к управлению рисками, в частности риском ликвидности и кредитным риском, влияет на объём средств, размещаемых в банке-корреспонденте. Более консервативная стратегия может предполагать более высокие резервы, позволяющие смягчить последствия неожиданных потрясений или удовлетворить непредвиденные потребности.
- Операционные расходы и эффективность: операционные расходы, связанные с поддержанием остатков в банках-корреспондентах, включая комиссии за операции и альтернативные издержки хранения средств в резерве вместо их инвестирования, необходимо взвешенно соотносить с потребностью в ликвидности.
Расчёт оптимального объёма:
Для расчёта оптимального объёма средств, которые следует поддерживать в корреспондентском банке, банк может применять статистические и финансовые модели, учитывающие вышеуказанные факторы. Такие модели могут использовать исторические данные для прогнозирования объёмов операций и потребностей в ликвидности с поправкой на ожидаемые изменения рыночных условий или бизнес-стратегии.
В качестве собственной рекомендации IFB для корреспондентских клиентов мы советуем поддерживать резерв в размере не менее 15% месячного объёма операций либо ожидаемой максимальной суммы операций в течение месяца — в зависимости от того, какая величина больше. Это правило призвано обеспечить наличие у банка достаточной ликвидности для удовлетворения операционных потребностей при различных обстоятельствах и тем самым защитить его от возможного дефицита ликвидности.
Этот стратегический резерв позволяет банку бесперебойно осуществлять повседневные операции, удовлетворять непредвиденные потребности и устойчиво переносить периоды финансового стресса. Выбор большего из двух значений — 15% от ежемесячного объёма операций или ожидаемой максимальной суммы операции — обеспечивает прочную позицию по ликвидности с учётом как регулярных транзакционных потоков, так и возможных пиковых нагрузок.
Ориентировочные комиссии и расходы, связанные со счетами «Ностро»
Комиссии по счетам «Ностро» (ориентировочные)
| Позиция | Описание | Комиссия |
|---|---|---|
| Комиссия за активацию счёта | Взимается при открытии счёта «Ностро» и в каждую годовщину его активации | EUR 25,000 в год |
| Минимальный остаток | Беспроцентный буфер, который должен поддерживаться постоянно | EUR 500 000 (бессрочно) |
| Ежемесячная комиссия за обслуживание | Администрирование счетов | EUR 500 в месяц |
| Комиссия за входящую операцию | За каждое входящее зачисление по SWIFT | 10 EUR за операцию |
| Комиссия за исходящую операцию | За каждый исходящий дебетовый платёж SWIFT | 20 EUR за операцию |
| Маржа по валютным операциям | Наценка к среднерыночным курсам | Как правило, 0,15%–0,30% от основной суммы |
| Дополнительные комиссии банков-корреспондентов | В случаях участия сторонних корреспондентов | EUR 25–75 за одну операцию |
| Комиссии за сообщения SWIFT | Нетранзакционные сообщения (например, сообщения в свободном формате и сообщения-запросы по расследованиям) | 5 EUR за сообщение |
| Комиссия за аудиторское подтверждение | Аудированные подтверждения остатков по счетам, ежегодно | EUR 200 за одно подтверждение |
| Комиссии за расхождения и расследования | Расследование расхождений в операциях | 50 евро в час (с тарификацией по 30-минутным интервалам) |
За расширенные инструменты отчётности, интеграцию через API или услуги автоматизированной сверки может взиматься дополнительная плата.
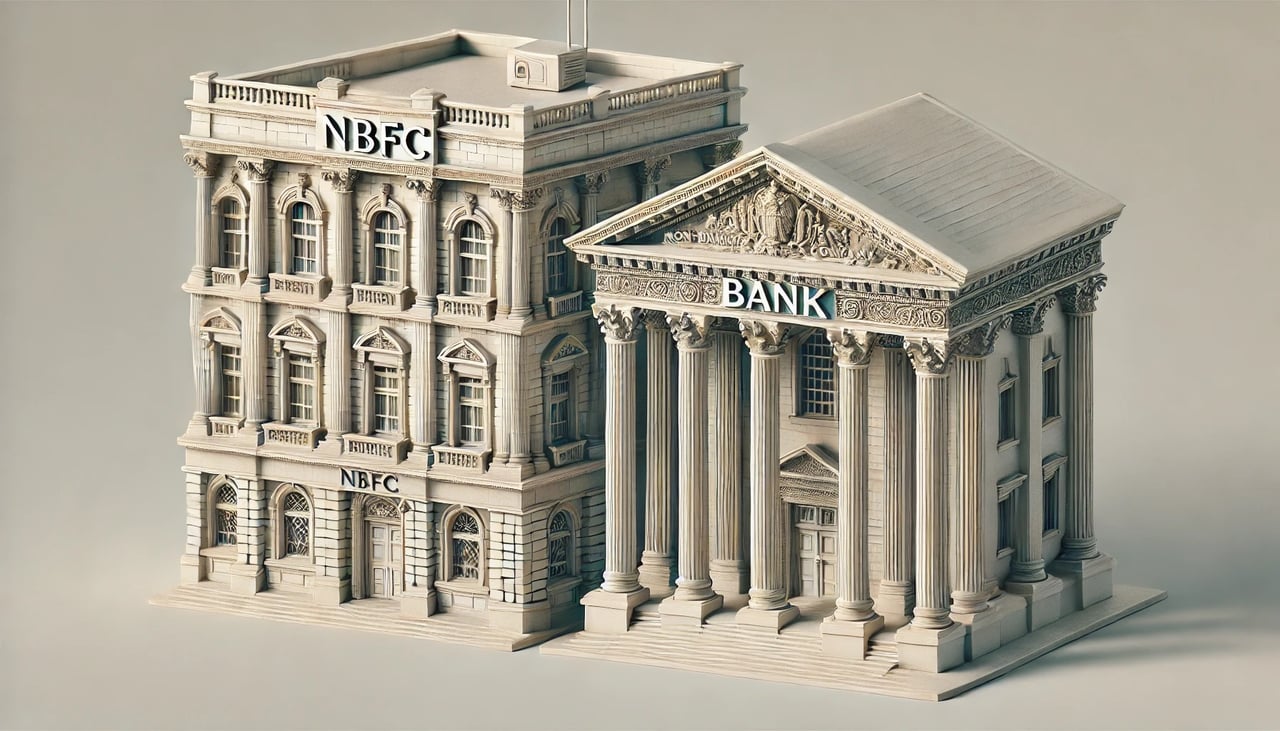
Кто ещё может установить корреспондентские банковские отношения?
Помимо традиционных банков, корреспондентские счета могут открывать и другие организации, хотя это происходит относительно редко и, как правило, подлежит строгому регуляторному контролю. К таким организациям могут относиться:
- Финансовые учреждения: небанковские финансовые учреждения (NBFI) или небанковские финансовые компании (NBFC), такие как кредитные союзы, сберегательно-кредитные ассоциации и брокеры-дилеры, могут открывать корреспондентские счета, главным образом для проведения международных операций или доступа к определённым банковским услугам.
- Поставщики платёжных услуг: компании, предоставляющие услуги по обработке платежей, такие как PayPal или Stripe, могут открывать корреспондентские счета для упрощения трансграничных платежей и расчётов.
- Финтех-компании: Развивающиеся финтех-компании, в особенности занимающиеся международными денежными переводами, цифровыми кошельками и обменом криптовалют, могут использовать корреспондентские банковские отношения для связи между различными финансовыми системами.
- Корпоративные казначейские центры: крупные многонациональные корпорации со сложной казначейской инфраструктурой могут открывать корреспондентские счета для управления глобальной ликвидностью и оптимизации трансграничных финансовых операций.
- Валютные дилеры: фирмы, специализирующиеся на торговле иностранной валютой, могут использовать корреспондентские счета для обслуживания крупных объёмов международных валютных операций.
Регуляторные аспекты
Организации, не являющиеся традиционными банками, должны соблюдать строгие регуляторные требования, включая:
- Нормы по противодействию отмыванию денег (AML) и идентификации клиентов (KYC): соблюдение законодательства в области AML и KYC необходимо для предотвращения противоправной деятельности, в частности отмывания денег и финансирования терроризма.
- Финансовая устойчивость: демонстрация регуляторам и банкам-корреспондентам финансовой устойчивости и надлежащих процессов управления рисками.
- Лицензирование и разрешения: получение необходимых лицензий и разрешений от компетентных местных регуляторов финансового сектора и подтверждение надлежащего статуса.
Возможные сложности и риски
- Регуляторное внимание: к небанковским организациям может применяться более пристальный регуляторный контроль, что делает процесс более громоздким и затратным.
- Репутационный риск: вступление в корреспондентские банковские отношения без устойчивой репутации или надлежащего регуляторного статуса сопряжено с репутационными рисками, вследствие которых корреспондентский банк может отказать в доступе.
- Операционная сложность: ведение корреспондентских счетов требует соблюдения сложных международных банковских норм и операционных протоколов.
Виды корреспондентских банковских счетов
В IFB мы работаем с отобранными банками-корреспондентами, чтобы обеспечивать трансграничное финансовое посредничество, валютные расчёты, коридоры ликвидности и институциональное управление денежными средствами. Наша система корреспондентских банковских услуг строго соответствует международным требованиям комплаенс и предлагает структурированные типы счетов, адаптированные к потребностям различных институциональных и межбанковских партнёров.
Ниже приведён обзор основных структур счетов, используемых IFB и нашими контрагентами в различных регуляторных средах.
1. Счета «Ностро» и «Востро»
Это основополагающие элементы классических корреспондентских банковских услуг, которые финансовые институты во всём мире используют для предоставления услуг по расчётам и клирингу денежных средств в иностранных юрисдикциях и валютах.
Счёт «Ностро» («наш счёт у Вас»)
- Счёт «Ностро» открывается IFB в иностранном банке-корреспонденте, как правило, в иностранной валюте (например, USD, GBP, AED).
- Эти счета необходимы для валютных операций, кросс-валютных расчётов и платежей в рамках торгового финансирования.
Счёт «Востро» («Ваш счёт у нас»)
- Счёт «Востро» является зеркальным отражением: он принадлежит иностранному банку и ведётся в IFB в EUR, USD или другой валюте.
- Эти счета позволяют иностранным банкам осуществлять и принимать платежи по поручению своих клиентов через IFB и её корреспондентскую сеть.
Пример использования: банк в Восточной Африке ведёт в IFB счёт «Востро» в EUR для осуществления и получения платежей в евро по поручению своих клиентов; платежи проводятся через банки-корреспонденты IFB.
2. Сводные счета
Омнибусный счёт — это структура объединённого счёта, которая агрегирует остатки и операции нескольких базовых клиентов или субъектов в одном счёте, ведущемся лицензированным посредником: как правило, брокером, управляющим капиталом, иностранным банком или кастодианом.
Сводные (омнибусные) счета часто используются в сфере клиринга ценных бумаг, инвестиционно-банковской деятельности и хранения цифровых активов.
Основные характеристики
- Отсутствует прямое разделение субсчетов в учётных книгах IFB (регистрируется только держатель сводного счёта).
- Ответственность за проведение KYC/AML в отношении конечных клиентов возлагается на владельца сводного счёта.
- Ежедневная сверка и протоколы полной прозрачности обязательны.
Регуляторные требования
IFB принимает омнибусные структуры только от:
- Брокеры или инвестиционные фирмы, соответствующие требованиям MiFID II
- Банки и кастодианы в юрисдикциях — членах FATF
- Поставщики услуг в сфере криптоактивов, получившие разрешение в соответствии с Регламентом ЕС о рынках криптоактивов (MiCA)
Текущий мониторинг: все владельцы сводных счетов обязаны ежеквартально представлять подтверждения соблюдения требований KYC и обеспечивать по запросу возможность сквозной проверки операций по базовым счетам.
3. Вложенные корреспондентские счета
Вложенные счета предполагают использование банка-корреспондента в качестве посредника для проведения международных операций от имени стороннего банка, который сам не имеет прямого счёта в IFB.
Как это работает
- Банк A → имеет счёт в
- Банк B → имеющий прямой счёт «Востро» в
- Банк C.
Риски и ограничения
- Вложенные корреспондентские отношения сопряжены с повышенным регуляторным риском, в частности в отношении:
- Обход санкций
- Юрисдикционная непрозрачность
- Потенциальный риск отмывания денег и финансирования терроризма
IFB допускает вложенные корреспондентские счета в рамках отдельных заранее одобренных трёхсторонних соглашений, при условии что:
- Полная прозрачность обеспечивается для банка-инициатора (Банка A),
- Банк B соблюдает требования Basel III к раскрытию информации в рамках компонентов 2 и 3,
- Движение средств может непрерывно проверяться в рамках аудита.
4. Сквозные счета (Payable-Through Accounts, PTA)
PTA — это корреспондентские счета, через которые индивидуальные или институциональные клиенты иностранного банка получают прямой доступ к услугам IFB (например, к переводам и конвертации валют), фактически минуя непосредственное принятие на обслуживание в IFB.
Счета со сквозным доступом (payable-through accounts, PTA) на международном уровне считаются высокорисковыми; например, законодательство США требует проведения в их отношении усиленной надлежащей проверки (USA PATRIOT Act, раздел 312).
Политика IFB
В связи с чрезвычайно высоким риском ОД/ФТ и отсутствием прозрачности IFB не предлагает PTA на стандартных условиях. В случаях, когда делаются исключения, они:
- Предлагается только регулируемым финансовым институтам
- С учётом обязательств по раскрытию информации о конечных клиентах
- Регулируется специальными двусторонними соглашениями с применением стандартов углублённой проверки контрагента, соответствующих требованиям OFAC/FATF
5. Клиринговые и расчётные счета
Эти счета открыты IFB или его банками-корреспондентами в центральном банке либо в системах RTGS или клиринга. Они обеспечивают обработку в режиме реального времени и окончательный расчёт по следующим операциям:
- Межбанковские платежи
- Операции с ценными бумагами
- Казначейские операции
Примеры использования
- Клиринг в EUR (T2, EBA STEP2) на основании корреспондентских соглашений
- Клиринг в USD (Fedwire, CHIPS) на основании корреспондентских соглашений
- Локальные системы RTGS для операций в национальной валюте в отдельных странах
Меры безопасности
- Все клиринговые счета подлежат внутридневному контролю ликвидности,
- Отделение от коммерческой деятельности с помощью защитных барьеров и
- Надзор за соблюдением нормативов LCR/NSFR по Basel III.
Комплаенс и надзор за рисками
Все корреспондентские банковские отношения регулируются следующими нормативными и договорными документами:
- 40 Рекомендаций FATF
- Руководящие принципы Базельского комитета по банковскому надзору
- Двойное соответствие требованиям EU AMLD6 и GDPR
- Раздел 312 Закона США «Патриот» (U.S. Patriot Act) (для коридоров расчётов в долларах США)
- Требования регулятора IFB — Anjouan Offshore Finance Authority (AOFA)
Корреспондентские счета:
- С учётом присвоенного при установлении отношений рейтинга риска
- Проверяется в рамках ежегодной повторной сертификации в области комплаенс
- Контроль осуществляется посредством скрининга операций в режиме реального времени и
- Предусматривает право немедленной приостановки при выявлении тревожных признаков (например, участие PEP, лиц, находящихся под санкциями, внезапный рост объёма операций)
Другие типы институциональных счетов в IFB
В IFB мы предлагаем полный набор институциональных структур счетов, разработанных с учётом точных потребностей корреспондентских банков, кастодианов, брокеров-дилеров, трастовых компаний и регулируемых финансовых посредников. Каждый тип счёта предназначен для поддержки операционных моделей наших клиентов и при этом соответствует международным регуляторным стандартам, требованиям к защите клиентских активов и строгим процедурам противодействия отмыванию денег.
Ниже представлен обзор основных типов счетов, доступных в IFB, с описанием их функциональных характеристик и требований комплаенс.
1. Сводные счета (omnibus)
Омнибус-счёт — это структура объединённого счёта, который ведёт регулируемый финансовый посредник (например, банк-кастодиан, брокер-дилер или администратор фонда) от имени нескольких конечных клиентов. Хотя в учётной книге IFB в качестве держателя счёта отражён только посредник, он сохраняет полную ответственность за идентификацию, проверку и надзор в отношении бенефициарных владельцев.
Сценарий применения: трансграничное хранение ценных бумаг, институциональная агрегация операций на валютном рынке или объединение активов на инвестиционной платформе.
Основные характеристики:
- Данные о бенефициарных владельцах хранятся вне реестра
- Требует наличия регуляторной лицензии и прозрачности в рамках KYC
- Обязательны ежедневная сверка и периодические сквозные аудиторские проверки
Допустимые организации:
- Инвестиционные фирмы в ЕС, подпадающие под действие MiFID II
- Кастодианы, соответствующие требованиям FATF
- Институциональные VASP (при усиленной углублённой проверке контрагента)
2. Обособленные (выделенные) счета
Сегрегированные счета — это счета, открытые на имя конкретного конечного клиента или юридического лица и отражаемые непосредственно в основной учётной системе IFB. Такая структура обеспечивает полное юридическое разделение клиентских активов и зачастую требуется в рамках законодательных норм, регулирующих схемы коллективных инвестиций, фидуциарные соглашения или мандаты на управление частным капиталом.
Сфера применения: семейные офисы состоятельных клиентов, фондовые структуры, пенсионные попечители и структуры специального назначения (SPV), которым необходимо обособление активов.
Преимущества:
- Чёткое право собственности
- Обособление, которое при наличии надлежащего правового оформления может способствовать защите в случае несостоятельности
- Упрощённая регуляторная отчётность
3. Фидуциарные (трастовые) счета
Фидуциарный счёт ведётся доверительным управляющим или фидуциарием в интересах одного или нескольких бенефициаров в соответствии с трастовым договором или фидуциарным мандатом. Такие счета, как правило, регулируются принципами траста общего права и предполагают повышенные юридические обязанности проявлять осмотрительность, соблюдать лояльность и обеспечивать полное раскрытие информации.
Сфера применения: трастовые компании, частные фонды, механизмы опеки и попечительства, структурирование наследования.
Особенности:
- Юридический титул принадлежит доверительному управляющему
- Бенефициарный интерес, принадлежащий третьим лицам
- С учётом требований к лицензированию фидуциарной деятельности и положений трастового права соответствующей юрисдикции
4. Номинальные счета
Номинальный счёт — это счёт, на котором активы учитываются на имя номинального держателя (как правило, юридической фирмы, кастодиана или фидуциарной компании) в интересах бенефициарного владельца. Такая схема применяется в целях конфиденциальности, эффективности или трансграничного администрирования и никогда не препятствует регуляторной прозрачности.
Сценарий использования: дискреционные портфельные активы, регулируемое структурирование капитала, конфиденциальные активы на рынках капитала.
Управление:
- Требуется полное раскрытие информации о бенефициарных владельцах (UBO)
- Подлежит требованиям о прозрачности согласно рекомендациям FATF 24 и 25
- Юридические соглашения должны определять отношения между номинальным держателем и принципалом
5. Эскроу-счета
Эскроу-счёт — это нейтральный условный счёт, которым управляет IFB в качестве независимой третьей стороны. Средства или активы удерживаются на доверительной основе до выполнения заранее определённых договорных условий: как правило, в сделках M&A, проектном финансировании, операциях с недвижимостью или сделках с гарантией исполнения.
Сценарий использования: расчёты по сделкам, обязательства по предварительному финансированию, выплаты, привязанные к этапам.
Условия:
- Требуются двусторонние или трёхсторонние соглашения
- Средства блокируются до наступления триггерных событий
- Юридическая исполнимость условий имеет ключевое значение
6. Счета клиентских денежных средств (CMA)
Счета клиентских средств используются инвестиционными компаниями, брокерами и учреждениями электронных денег (EMI) для обеспечения сохранности средств клиентов отдельно от их собственного капитала. Эти счета подчиняются строгим требованиям в отношении сегрегации, ежедневной сверки и раскрытия информации в рамках таких регуляторных режимов, как MiFID II, правила CASS Великобритании и правило защиты клиентов SEC (Rule 15c3-3).
Сценарий использования: платформы для торговли ценными бумагами, валютные брокеры, финтех-компании, работающие со средствами третьих лиц.
Основные требования:
- Полное обособление от собственных средств банка
- Право на постоянное подтверждение соответствия и проведение аудита
- Проверка операций в режиме реального времени
7. Субсчета (внутренние реестры)
Субсчета — это внутренние остатки клиентов или журналы операций, которые ведутся в рамках основного или сводного (омнибусного) счёта. Хотя они не отделены юридически на балансе банка, они позволяют оператору счёта контролировать и распределять средства между несколькими субпользователями.
Сценарий использования: платёжные процессоры, криптовалютные биржи, платформы электронных денег (EMI).
Важно:
- Высокий регуляторный риск, если конечные бенефициарные владельцы раскрыты не полностью
- Допустимо лишь в том случае, если держатель главного счёта имеет лицензию и проходит периодические проверки KYC
8. Собственные счета (за счёт собственного капитала)
Это счета, используемые самим IFB для собственной деятельности, например для управления капиталом и казначейских операций. Они не используются для хранения активов клиентов и полностью обособлены от клиентских потоков.
9. Зеркальные счета
Зеркальные счета — это симметричные счета, открываемые в нескольких юрисдикциях или на нескольких юридических лиц и предназначенные для отражения параллельных операций: зачастую для казначейского неттинга, синтетического управления рисками или структурированного финансирования.
Сценарии использования: внутригрупповые потоки между материнской и дочерними компаниями, выпуск структурированных нот, распределение регуляторного капитала.
Аспекты комплаенса:
- Должно быть прозрачным для регуляторов и аудиторов
- Не используется для сокрытия информации или для скрытия обязательств вне баланса
Правовое и регуляторное соответствие (комплаенс)
Все структуры счетов в IFB подлежат:
- 40 Рекомендаций FATF
- Директивы EU AMLD6 и MiFID II
- Руководящие принципы Базельского комитета по надлежащему управлению рисками отмывания денег и финансирования терроризма
- Режимы прозрачности в отношении конечных бенефициарных владельцев (в том числе CRS, FATCA, реестры бенефициарных владельцев)
- Внутренние системы присвоения рейтингов риска и мониторинга операций
Счета могут быть открыты только после проведения усиленной углублённой проверки; они подлежат периодическому пересмотру и мониторингу в режиме реального времени и могут быть приостановлены либо закрыты в случае несоблюдения регуляторных требований.