Fondo en Bahamas
La gestión de un fondo en las Bahamas se rige por un sólido marco regulatorio concebido para garantizar la transparencia, la protección de los inversores y el cumplimiento de las normas internacionales. La legislación principal incluye la Ley de Fondos de Inversión de 2019 (IFA, por sus siglas en inglés), promulgada para alinearse con la normativa mundial y reforzar la reputación de las Bahamas como centro financiero de primer orden. A continuación se exponen los principales requisitos y consideraciones regulatorios:
1. Tipos de fondos de inversión
- Fondo estándar: Dirigido a inversores minoristas, sujeto a la supervisión más estricta por su amplia accesibilidad.
- Fondo profesional: destinado a inversores sofisticados que cumplen criterios financieros o de experiencia específicos, y que por lo general está sujeto a una regulación menos estricta.
- SMART Fund: Estructura flexible, diseñada para mercados de nicho y soluciones de inversión a medida, utilizada con frecuencia con fines de inversión privada o restringida.
- ICON (Investment Condominium): una estructura de fondo singular y flexible que ofrece ventajas a los inversores brasileños y cuenta con reconocimiento jurídico en Brasil.
Cada tipo de fondo tiene requisitos propios, en particular en materia de informes, divulgación de información y supervisión.
2. Gestores y administradores de fondos
- Autorización: Los gestores de fondos deben contar con la autorización de la Comisión de Valores de las Bahamas (Securities Commission of the Bahamas, SCB). Deben acreditar solvencia financiera, competencia e integridad.
- Presencia física: En general se exige una presencia física en las Bahamas, aunque pueden aplicarse algunas exenciones a los administradores extranjeros en determinadas condiciones.
- Cumplimiento normativo y gestión de riesgos: el gestor debe contar con marcos sólidos de cumplimiento normativo y de gestión de riesgos, incluidos protocolos de prevención del blanqueo de capitales (AML) y de conocimiento del cliente (KYC).
3. Supervisión regulatoria y cumplimiento normativo
- Securities Commission of the Bahamas (SCB): La SCB supervisa y hace cumplir las actividades de gestión de fondos. Exige la presentación periódica de documentación e informes de cumplimiento normativo, y puede realizar auditorías o inspecciones.
- Obligaciones de AML y KYC: las Bahamas aplican requisitos estrictos de AML y KYC para cumplir las normas internacionales, incluidas las directrices del Grupo de Acción Financiera Internacional (FATF). Todos los clientes e inversores deben ser objeto de verificación para prevenir actividades ilícitas.
- Auditorías periódicas: Los fondos deben someterse a auditorías independientes anuales, y los informes se presentan ante la SCB.
4. Requisitos de capital
- Capital mínimo: los gestores de fondos pueden tener que cumplir requisitos específicos de capital mínimo, en función del tipo y del tamaño del fondo.
- Informes del valor liquidativo (NAV): Por lo general, se exige la presentación periódica de informes del NAV por razones de transparencia, en particular para los fondos estándar y profesionales.
5. Informes y divulgaciones
- Memorándum de oferta: Los fondos deben facilitar a los inversores un memorándum de oferta en el que se expongan los objetivos, los riesgos, las comisiones y la estructura de gestión del fondo.
- Informes anuales: deben presentarse periódicamente a la SCB informes financieros y de cumplimiento normativo. Ello incluye estados financieros auditados, con frecuencia acompañados de actualizaciones trimestrales o semestrales según el tipo de fondo.
- Comunicación con los inversores: La comunicación transparente con los inversores es esencial, e incluye la divulgación de cualquier cambio sustancial en la estructura, las comisiones o la gestión del fondo.
6. Tributación y beneficios fiscales
- Neutralidad fiscal: Las Bahamas ofrecen estructuras fiscalmente neutras para fondos extraterritoriales, lo que significa que no existen impuestos sobre los ingresos, las ganancias de capital ni los dividendos de los fondos gestionados por no residentes.
- Control de cambios: no existen restricciones de control de cambios para los inversores extranjeros, lo que convierte a las Bahamas en una jurisdicción atractiva para los fondos internacionales.
7. Custodia de fondos
- Custodios: Aunque no es obligatorio, a menudo se recomienda recurrir a un custodio autorizado para reforzar la protección del inversor. Los custodios deben cumplir normas regulatorias específicas y son responsables de la salvaguarda de los activos del fondo.
- Cuentas segregadas: Para evitar la confusión de activos, a menudo se exige a los fondos mantener cuentas segregadas, que garanticen una separación clara entre los activos de los clientes y los del fondo.
8. Actualizaciones regulatorias continuas
- Adhesión a los estándares internacionales: Las Bahamas actualizan con frecuencia su marco regulatorio para adaptarlo a la evolución de los estándares internacionales, como los de la OCDE y el FATF.
- Controles periódicos de cumplimiento normativo: los gestores de fondos deben mantenerse al día de la evolución regulatoria, ya que el incumplimiento puede dar lugar a sanciones o a la revocación de la licencia de actividad del fondo.
Pasos para constituir un fondo en las Bahamas:
- Elección del tipo de fondo: Determine el tipo de fondo adecuado (Standard, Professional, SMART, ICON) en función de los inversores objetivo y de la estrategia.
- Preparar la documentación: Elaborar un memorando de oferta, manuales de cumplimiento normativo y documentos de gobierno del fondo.
- Obtención de la licencia: Solicite una licencia de fondo ante la SCB, aportando información sobre la estructura del fondo, las medidas de cumplimiento normativo y las proyecciones financieras.
- Abrir cuentas bancarias y de custodia: establecer las cuentas para mantener los activos del fondo, asegurando que cumplan los requisitos de SCB.
- Puesta en marcha y cumplimiento normativo: inicie las operaciones prestando especial atención al cumplimiento de todas las obligaciones regulatorias continuas, incluidas las auditorías, la divulgación de información y las comunicaciones con los inversores.
La gestión de un fondo en las Bahamas ofrece acceso a un entorno bien regulado y fiscalmente eficiente. Mediante el cumplimiento de estos requisitos regulatorios, los gestores de fondos pueden fomentar la confianza de los inversores, mantener el cumplimiento normativo y aprovechar las ventajas que ofrecen las Bahamas como jurisdicción financiera de primer orden.
Otras ubicaciones del Fondo
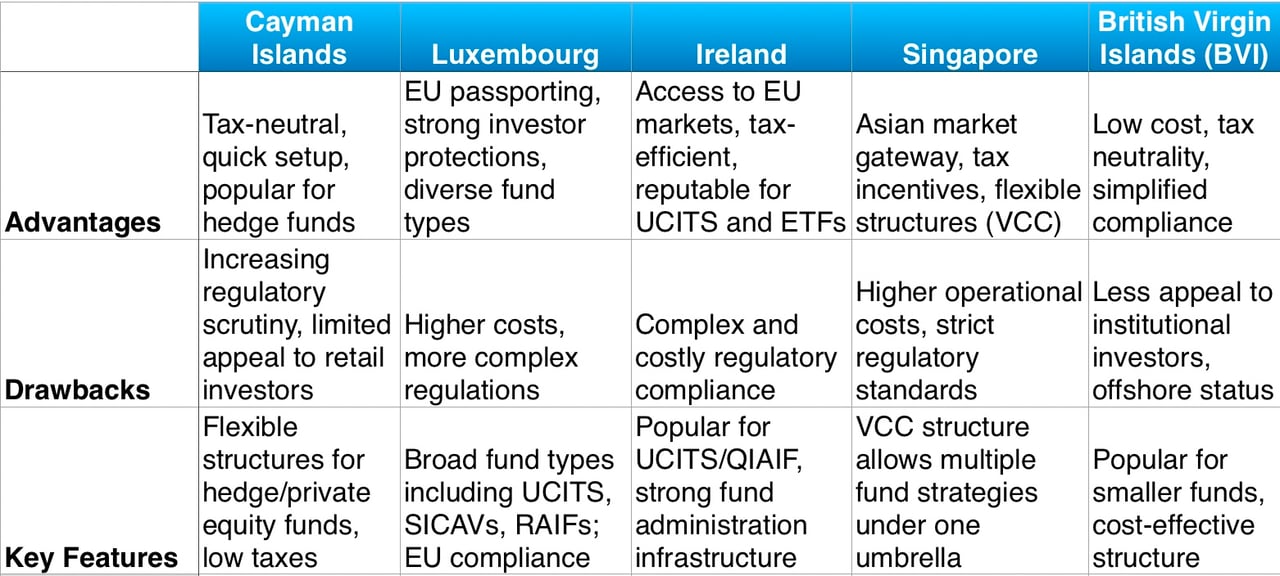
Existen en el mundo varias jurisdicciones destacadas para fondos, cada una con marcos regulatorios, beneficios fiscales y reputación propios dentro de la comunidad inversora. A continuación se indican algunas de las ubicaciones más relevantes, especialmente reconocidas por su entorno atractivo para la gestión de fondos:
1. Islas Caimán
- Visión general: Las Islas Caimán son una de las jurisdicciones de fondos extraterritoriales más destacadas, conocida por su entorno regulatorio eficiente y la ausencia de impuestos directos sobre las ganancias de capital, la renta o los beneficios.
- Tipos de fondos: fondos de inversión, fondos de cobertura (hedge funds), fondos de capital privado (private equity) y fondos de capital riesgo (venture capital).
- Regulación: supervisada por la Autoridad Monetaria de las Islas Caimán (CIMA), conocida por una normativa flexible y a la vez completa.
- Ventajas: Neutralidad fiscal, ausencia de controles de cambio y un sofisticado sistema jurídico basado en el common law inglés.
- Popular entre: fondos de inversión libre (hedge funds), capital privado y otros fondos institucionales, gracias a una infraestructura sólida y orientada a los fondos.
2. Luxemburgo
- Visión general: Principal centro europeo de gestión de fondos, Luxemburgo es conocido por sus estrictas normas regulatorias y su protección del inversor.
- Tipos de fondos: OICVM (organismos de inversión colectiva en valores mobiliarios), SICAV (sociedades de inversión de capital variable), FIE (fondos de inversión especializados) y, desde 2016, RAIF (fondos de inversión alternativos reservados).
- Regulación: Supervisado por la Commission de Surveillance du Secteur Financier (CSSF).
- Ventajas: derechos de pasaporte de la UE para los fondos OICVM, que permiten su comercialización en toda la UE; estructuras eficientes desde el punto de vista fiscal, en particular para fondos de capital privado e inmobiliarios.
- Habitual para: fondos europeos e internacionales que buscan un marco regulatorio conforme con la normativa de la UE.
3. Irlanda
- Descripción general: Irlanda es miembro de la UE y un domicilio muy utilizado para fondos, en especial los dirigidos a inversores europeos, conocido por su eficiente régimen fiscal y su sistema regulatorio.
- Tipos de fondos: UCITS, QIAIF (Qualifying Investor Alternative Investment Funds, fondos de inversión alternativos para inversores cualificados), ETF.
- Regulación: supervisado por el Banco Central de Irlanda, lo que ofrece un marco regulatorio estable y una sólida protección para los inversores.
- Ventajas: acceso a los mercados de la UE, convenios fiscales eficientes e infraestructura consolidada para fondos, incluidos servicios de administración y de custodia.
- Habitual para: UCITS y ETF, debido al atractivo y al acceso que ofrecen entre los inversores europeos.
4. Singapur
- Visión general: Importante centro financiero de Asia, Singapur ofrece una jurisdicción de gran reputación para los fondos, en particular para los dirigidos a los mercados asiáticos.
- Tipos de fondos: VCC (sociedades de capital variable), fondos de inversión libre (hedge funds), capital privado, capital riesgo.
- Regulación: gestionada por la Monetary Authority of Singapore (MAS), conocida por un marco regulatorio riguroso que garantiza elevados estándares.
- Ventajas: Exenciones fiscales para los fondos extraterritoriales, mano de obra cualificada, sólida infraestructura y acceso a los mercados asiáticos.
- Habitual para: fondos orientados a Asia, capital riesgo y capital privado, por la proximidad regional y los incentivos fiscales.
5. Hong Kong
- Visión general: Hong Kong sigue siendo un importante centro de gestión de fondos para los mercados asiáticos y mundiales.
- Tipos de fondos: Sociedades de fondos de capital variable (OFC), fondos en forma de sociedad comanditaria (LPF, desde 2020), fondos de cobertura, fondos de capital privado.
- Regulación: Supervisado por la Comisión de Valores y Futuros (SFC), lo que proporciona un elevado nivel de supervisión y protección.
- Ventajas: ausencia de impuestos sobre las ganancias de capital y de retenciones, sólida legislación de protección del inversor y proximidad al mercado de China continental.
- Habitual para: Fondos orientados a inversiones en Asia, en especial con oportunidades en China continental.
6. Suiza
- Visión general: conocida por su consolidado sector de gestión patrimonial, Suiza ofrece un entorno estable y un elevado nivel de cumplimiento normativo.
- Tipos de fondos: SICAV (sociedades de inversión de capital variable), capital privado, inmobiliarios, fondos de inversión libre.
- Regulación: supervisada por la Autoridad Suiza de Supervisión del Mercado Financiero (FINMA).
- Ventajas: Eficiencia fiscal, sólida protección de los inversores y un elevado nivel de privacidad para estos.
- Habitual para: fondos de patrimonios elevados y de inversores institucionales, dada la reputación de Suiza en la gestión patrimonial.
7. Islas Vírgenes Británicas (BVI)
- Visión general: Las Islas Vírgenes Británicas son muy valoradas por su sencillez y rentabilidad en la constitución de fondos, con un proceso regulatorio directo.
- Tipos de fondos: fondos de inversión, fondos de cobertura (hedge funds) y fondos de capital privado (private equity).
- Regulación: Supervisada por la Comisión de Servicios Financieros de las Islas Vírgenes Británicas.
- Ventajas: Neutralidad fiscal, requisitos regulatorios simplificados y ausencia de impuestos sobre las plusvalías o de retenciones.
- Habitual en: fondos de nueva creación y fondos privados de menor tamaño, por su bajo coste y su constitución eficiente.
8. Delaware, Estados Unidos
- Descripción general: Delaware es conocido por su legislación societaria favorable a la actividad empresarial y es una de las jurisdicciones preferidas para los fondos de capital privado y los fondos de cobertura en Estados Unidos.
- Tipos de fondos: sociedades en comandita, fondos de cobertura (hedge funds), fondos de capital privado (private equity).
- Regulación: se rige por la legislación estadounidense en materia de valores, y la Securities and Exchange Commission (SEC) tiene competencia en materia de cumplimiento y regulación.
- Ventajas: Marco jurídico consolidado, ventajas fiscales para inversores de otros estados y servicios de administración de fondos de reconocido prestigio.
- Habitual para: fondos de capital privado y fondos de inversión libre con sede en EE. UU. que buscan una jurisdicción de prestigio y favorable a los inversores.
9. Malta
- Descripción general: Malta es una jurisdicción de fondos en auge dentro de la UE, con un régimen fiscal favorable y un sólido marco regulatorio.
- Tipos de fondos: OICVM (UCITS), fondos de inversión alternativos (FIA), FIA notificados y fondos de inversores profesionales (PIF).
- Regulación: Supervisada por la Malta Financial Services Authority (MFSA), conocida por su enfoque pragmático de la regulación.
- Ventajas: derechos de pasaporte de la UE, estructuras fiscalmente eficientes y una infraestructura de administración de fondos en crecimiento.
- Habitual para: fondos profesionales y de inversión alternativa dirigidos a inversores de la UE, con especial atención a la flexibilidad y a la eficiencia fiscal.
10. Jersey y Guernsey (Islas del Canal)
- Descripción general: Estas islas son conocidas por su estabilidad y por sus sistemas jurídicos bien valorados, y son una opción habitual para inversores del Reino Unido y de Europa.
- Tipos de fondos: fondos privados, fondos de cobertura (hedge funds), capital privado (private equity), inmobiliarios.
- Regulación: gestionada por la Jersey Financial Services Commission (JFSC) y la Guernsey Financial Services Commission (GFSC), que aplican elevados estándares regulatorios.
- Ventajas: estructuras fiscalmente neutrales, ausencia de impuestos sobre las plusvalías y de retenciones en origen, y marcos jurídicos de reconocido prestigio.
- Habitual para: fondos de inversión alternativos, capital privado y fondos inmobiliarios, por sus ventajas fiscales y su sólida protección del inversor.
Cada una de estas jurisdicciones ofrece ventajas específicas según sus políticas fiscales, su entorno regulatorio y su acceso regional. Los gestores de fondos y los inversores suelen elegir la jurisdicción que mejor se ajuste a sus objetivos de inversión, su mercado objetivo y sus necesidades operativas.
Creación y gestión de fondos de inversión
Introducción a los fondos de inversión
Los fondos de inversión desempeñan un papel decisivo en las finanzas globales, al ofrecer una forma estructurada de agrupar capital y aplicar una amplia gama de estrategias de inversión. A través de los fondos, los inversores pueden acceder a diversas clases de activos, a una gestión profesional y a la posibilidad de obtener rentabilidades sustanciales. La estructura, la ubicación y el enfoque de gestión adecuados del fondo son esenciales para alinearse con los objetivos del inversor y asegurar el éxito a largo plazo.
1. Tipos de fondos de inversión
Fondos de inversión libre (hedge funds)
Centrados en estrategias de alto riesgo y alta rentabilidad, los fondos de inversión libre (hedge funds) recurren con frecuencia al apalancamiento, a los derivados y a las ventas en corto. Suelen estructurarse como sociedades de inversión privadas accesibles a inversores sofisticados.
Fondos de inversión
Se trata de vehículos de inversión colectiva que diversifican en valores como acciones y bonos. Sujetos a normas regulatorias, los fondos de inversión ofrecen accesibilidad, transparencia y liquidez a los inversores minoristas.
Fondos de capital privado
Orientados a inversiones en empresas no cotizadas, los fondos de capital privado se centran en la creación de valor mediante la titularidad, la reestructuración y el desarrollo estratégico.
Fondos de capital riesgo
Estos fondos invierten en empresas en fase inicial con elevado potencial de crecimiento, aportando el capital esencial para impulsar la innovación y la expansión.
Fondos de inversión inmobiliaria (REITs)
Los REIT ofrecen a los inversores una vía de acceso a inmuebles generadores de ingresos, estructurada para ofrecer rendimientos estables y ventajas fiscales.
2. El proceso de creación del fondo
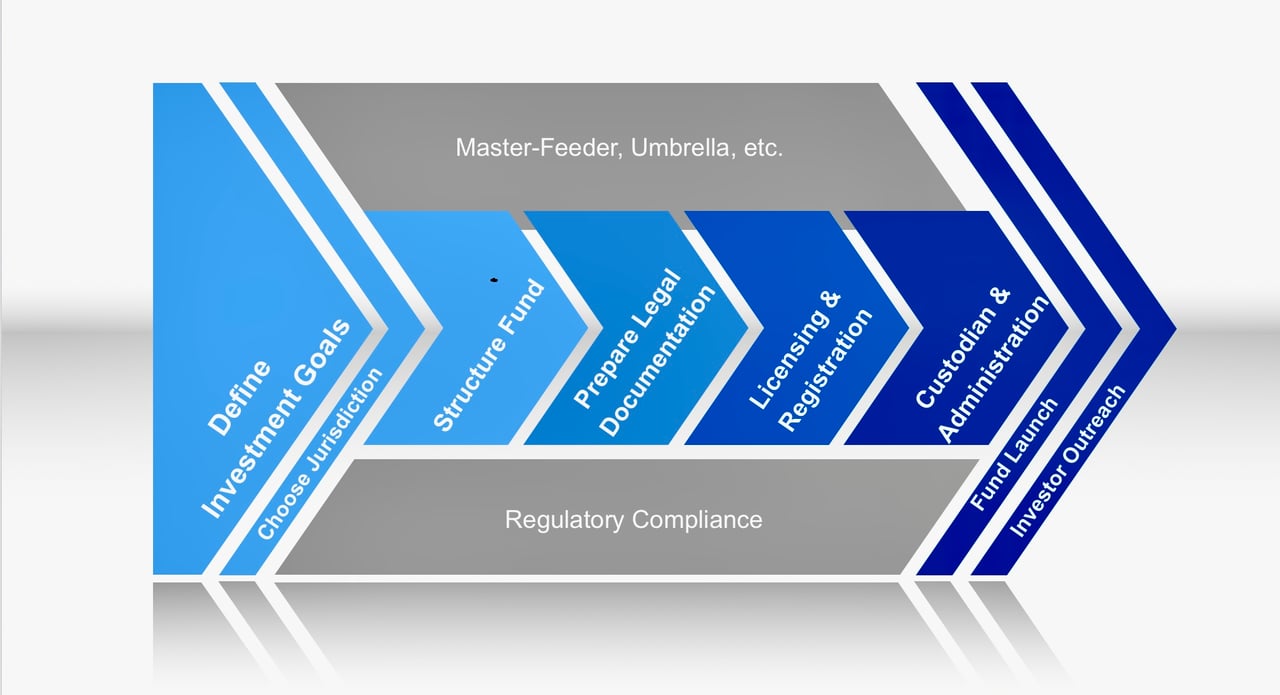
Diagrama de flujo de la creación de fondos
- Definir los objetivos de inversión y seleccionar el tipo de fondo
Establezca los objetivos de inversión principales y determine el tipo de fondo más adecuado en función de dichos objetivos. Las opciones pueden incluir fondos de inversión libre (hedge funds), fondos de capital privado, fondos de inversión colectiva o fondos inmobiliarios.
2. Elegir la jurisdicción (Caimán, Luxemburgo, etc.)
Seleccione la jurisdicción en la que se domiciliará el fondo, en función de los requisitos regulatorios, las implicaciones fiscales y las necesidades de los inversores. Entre las jurisdicciones principales figuran las Islas Caimán, Luxemburgo, Irlanda, Singapur y las Islas Vírgenes Británicas.
3. Estructura del fondo (maestro-subordinado, paraguas, etc.)
Determine la estructura del fondo, como un esquema maestro-subordinado o un fondo paraguas. Este paso garantiza la coherencia con la estrategia de inversión del fondo, la base de inversores y las consideraciones jurisdiccionales.
4. Preparar los documentos jurídicos (memorando de oferta, etc.)
Redacte los documentos jurídicos esenciales, entre ellos el memorando de oferta, el acuerdo de sociedad (Partnership Agreement) y los contratos de suscripción. Estos documentos aportan transparencia sobre las comisiones, los riesgos, la estrategia del fondo y su gobernanza.
5. Autorizaciones y registro (cumplimiento normativo)
Complete el registro y la obtención de las autorizaciones necesarias ante las autoridades reguladoras de la jurisdicción elegida. Esta fase implica el cumplimiento de la legislación local, como los requisitos de prevención del blanqueo de capitales (AML) y de conocimiento del cliente (KYC).
6. Designar al custodio y al administrador
Contrate a un custodio para proteger los activos del fondo y a un administrador que preste apoyo operativo, incluido el cálculo del valor liquidativo (NAV) y la elaboración de informes para los inversores. Las funciones del custodio y del administrador varían según el tipo de fondo y la jurisdicción.
7. Lanzamiento del fondo y captación de inversores
Finalizar el lanzamiento del fondo, iniciar la comercialización y comunicarse con los posibles inversores. Esta etapa suele incluir presentaciones itinerantes ante inversores (roadshows), presentaciones y la distribución de materiales de comercialización para atraer capital.
Elección de la estructura adecuada
La selección de una estructura de fondo depende de los objetivos de inversión, de los inversores destinatarios y de consideraciones jurisdiccionales. Por ejemplo, una estructura abierta permite un reembolso flexible, mientras que las estructuras cerradas ofrecen estabilidad para inversiones a más largo plazo.
Fondos subordinados y estructuras maestro-subordinado
Los fondos subordinados (feeder funds) agrupan capital para invertirlo en un fondo principal (master fund), una estructura que permite una gestión centralizada eficiente en múltiples jurisdicciones. Este enfoque ofrece escalabilidad y sencillez a los gestores de fondos que atienden a bases de inversores diversas.
Side pockets
En el caso de los fondos con activos ilíquidos, las side pockets pueden aislar dichas posiciones, garantizando la liquidez de los activos principales y permitiendo al mismo tiempo una gestión estructurada de las inversiones menos líquidas.
Requisitos regulatorios y autorización
Cada jurisdicción exige requisitos regulatorios y de licencia específicos. Esta etapa incluye el cumplimiento de los protocolos de prevención del blanqueo de capitales (AML) y de conocimiento del cliente (KYC), necesarios para satisfacer los estándares internacionales.
Documentación del fondo
La redacción de los documentos fundamentales, como el Memorándum de Oferta y el Acuerdo de Sociedad, resulta esencial. Estos documentos ofrecen transparencia sobre los riesgos, las comisiones y el gobierno del fondo, lo que refuerza la confianza de los inversores.
Estructuras de fondos y consideraciones en detalle
Fondos subordinados y estructuras maestro-subordinado
Una estructura master-feeder consolida el capital de varios fondos alimentadores (feeder) en un fondo principal (master) central. Esta estructura respalda estrategias de inversión escalables, lo que la hace idónea para fondos con una base diversa de inversores internacionales.
Fondos paraguas y carteras segregadas
Un fondo paraguas contiene varios subfondos, cada uno con sus propios activos y pasivos, lo que permite aplicar distintas estrategias dentro de una misma entidad.
Costes habituales de constitución y funcionamiento de un fondo (USD)
| Categoría | Coste inicial | Coste anual |
|---|---|---|
| Honorarios jurídicos | $15,000–45,000 | $5,000–10,000 |
| Regulación y licencias | $6,000–25,000 | $1,000–5,000 |
| Elaboración del folleto | $15,000–50,000 | n. d. |
| Comisiones de gestión de fondos | n. d. | Entre el 1 % y el 2 % de los AUM |
| Custodio y administración | n. d. | $50,000–200,000 |
| Auditoría y elaboración de informes | n. d. | $10,000–50,000 |
| Seguros | $5,000–15,000 | $10,000–30,000 |
| Cumplimiento normativo y gestión de riesgos | $5,000–20,000 | $10,000–50,000 |
| Comercialización y relaciones con inversores | $10,000–30,000 | $15,000–70,000 |