Финансовые решения для суверенных клиентов
Воплощение национальных устремлений в экономическую реальность
В эпоху, когда фискальная осмотрительность сочетается с амбициозными задачами национального развития, IFB разрабатывает решения по суверенному финансированию именно для этого противоречия. Мы понимаем, что современным правительствам требуется нечто большее, чем традиционное кредитование: им необходим инновационный финансовый инжиниринг, сохраняющий фискальный суверенитет и одновременно открывающий доступ к преобразующему капиталу.
Наш полный комплекс инструментов суверенного финансирования
Программы секьюритизации выручки
Мы оцениваем, способны ли выявленные источники государственных доходов обеспечить финансирование, предназначенное для определённой цели развития. Оценка охватывает правовые полномочия на уступку или залог доходов, их историческую динамику, механизмы контроля сбора, конкурирующие требования и чувствительность к экономическим потрясениям. Залог будущих поступлений позволяет привлечь капитал раньше срока, но одновременно связывает будущие бюджетные ресурсы. Возникающие при этом долг, гарантии и условные обязательства подлежат оценке и отражению в отчётности в соответствии с применимой системой регулирования публичных финансов. Стоимость финансирования и доступный объём привлекаемых средств зависят от результатов такой оценки и от спроса инвесторов.
Механизмы монетизации природных ресурсов
Будущие роялти или экспортная выручка могут обеспечивать финансирование, если объёмы добычи, право собственности, права на получение платежей и доступные объёмы могут быть независимо подтверждены. Любое предложение необходимо проверять с учётом волатильности цен на сырьевые товары, операционных рисков и рисков, связанных с поставками, существующих притязаний на соответствующие доходы, а также сохраняющихся фискальных потребностей государства. Финансирование под обеспечение будущих доходов от ресурсов создаёт обязательства по погашению; само по себе оно не снижает государственную задолженность и не сохраняет резервы. IFB оценивает полную экономическую и фискальную стоимость до того, как рекомендовать ту или иную структуру.
Развитие инфраструктуры на основе государственно-частного партнёрства
IFB оценивает, обеспечивает ли государственно-частное партнёрство лучшее соотношение цены и качества по сравнению с традиционными государственными закупками и финансированием. Доходы проекта могут способствовать погашению задолженности, однако государство может оставаться подверженным риску в связи с платежами за доступность, гарантиями, обязательствами по минимальной выручке, платежами при расторжении или поддержкой государственного покупателя. Такие прямые и условные обязательства должны быть количественно оценены, утверждены, предусмотрены в бюджете и находиться под контролем. Финансирование под конкретный проект позволяет более эффективно распределять риски, но не может автоматически изолировать общий бюджет.
Архитектура компаний специального назначения
Проектная компания специального назначения позволяет чётко определить права собственности, обособить денежные потоки проекта и закрепить договорные права государства, инвесторов и операторов. Сам факт её создания не определяет, подлежат ли соответствующие заимствования или обязательства отражению в государственной отчётности и влияют ли они на оценку суверенного кредитного качества. Такой учёт зависит от существа контроля государства, предоставленных гарантий, платёжных обязательств и принимаемых рисков и оценивается в соответствии с применимым законодательством и стандартами бухгалтерского учёта. IFB использует проектные компании специального назначения (SPV) там, где они повышают качество управления и обеспечивают исполнимость обязательств, с прямым указанием связанных с ними бюджетных обязательств.
Инновационное структурирование и размещение облигаций
Мы разрабатываем сложные структуры облигаций, которые сегментируют суверенный риск в зависимости от источника доходов и создают целевые инвестиционные возможности, привлекающие международный капитал различных категорий. Наш транширующий подход, при котором определённые потоки доходов закрепляются за отдельными классами инвесторов, позволяет оптимизировать ценообразование и одновременно расширить инвесторскую базу суверенного эмитента.
Кредитные линии с резервным обеспечением
Для государств со значительными валютными резервами или доступом к многосторонним гарантиям мы структурируем расширенные кредитные линии, использующие эти преимущества для получения льготных условий. Любое резервное обязательство, залоговое обеспечение или гарантия третьей стороны оцениваются с точки зрения стоимости, влияния на доступную ликвидность, юридической исполнимости и отражения в фискальной отчётности суверенного клиента и отчётности о резервах. Льготные условия являются целью, подлежащей проверке рынком, а не гарантированным результатом.
Преимущества IFB
Исключительная экспертиза
Наша команда по суверенному финансированию состоит из бывших должностных лиц казначейств, сотрудников центральных банков и опытных специалистов рынков капитала, которые понимают специфические ограничения и возможности, с которыми сталкиваются современные правительства.
Глобальный охват, локальное понимание
Благодаря присутствию в крупнейших финансовых центрах и на формирующихся рынках мы сочетаем международную передовую практику с точным пониманием местных условий.
Высокий уровень снижения рисков
Каждая создаваемая нами структура включает несколько уровней снижения рисков — от стратегий синдицирования до гарантийных механизмов, что обеспечивает устойчивые результаты на протяжении экономических циклов.
Прозрачное партнёрство
Мы убеждены, что суверенное финансирование должно повышать, а не затуманивать бюджетную прозрачность. Наши структуры разработаны в соответствии с самыми высокими международными стандартами раскрытия информации и корпоративного управления.
Воплощение замысла в реальность
Путь от национальных амбиций к экономическим достижениям требует не только капитала: он предполагает партнёра, понимающего тонкий баланс между бюджетной ответственностью и задачами развития. IFB предлагает именно такое партнёрство.
Мы приглашаем суверенные структуры к участию в комплексном диагностическом процессе, в ходе которого мы:
- Анализ Ваших уникальных структур доходов и базы активов
- Определите оптимальные структуры финансирования, соответствующие Вашим параметрам риска
- Разработка индивидуальных решений, которые сохраняют бюджетную гибкость и одновременно обеспечивают привлечение капитала, способного изменить ситуацию
- Проводите операции с точностью, прозрачностью и неизменной приверженностью Вашим суверенным интересам
Начните свою трансформацию
Сочетание экспертизы на мировых рынках капитала и инноваций в области суверенного финансирования делает IFB идеальным партнёром в реализации национальных программ развития. Мы готовы задействовать весь наш потенциал для достижения Ваших экономических целей.
Обратитесь в наш Отдел суверенного финансирования, чтобы начать конфиденциальную консультацию. Совместно мы разработаем финансовые решения, которые уважают Ваш фискальный суверенитет и раскрывают экономический потенциал Вашей страны.
IFB: где суверенные амбиции встречаются с финансовыми инновациями
Для конфиденциального обсуждения Ваших потребностей в суверенном финансировании просим обратиться непосредственно к глобальному руководителю по суверенному финансированию. Все обращения рассматриваются с максимальной деликатностью и в соответствии с дипломатическим протоколом.
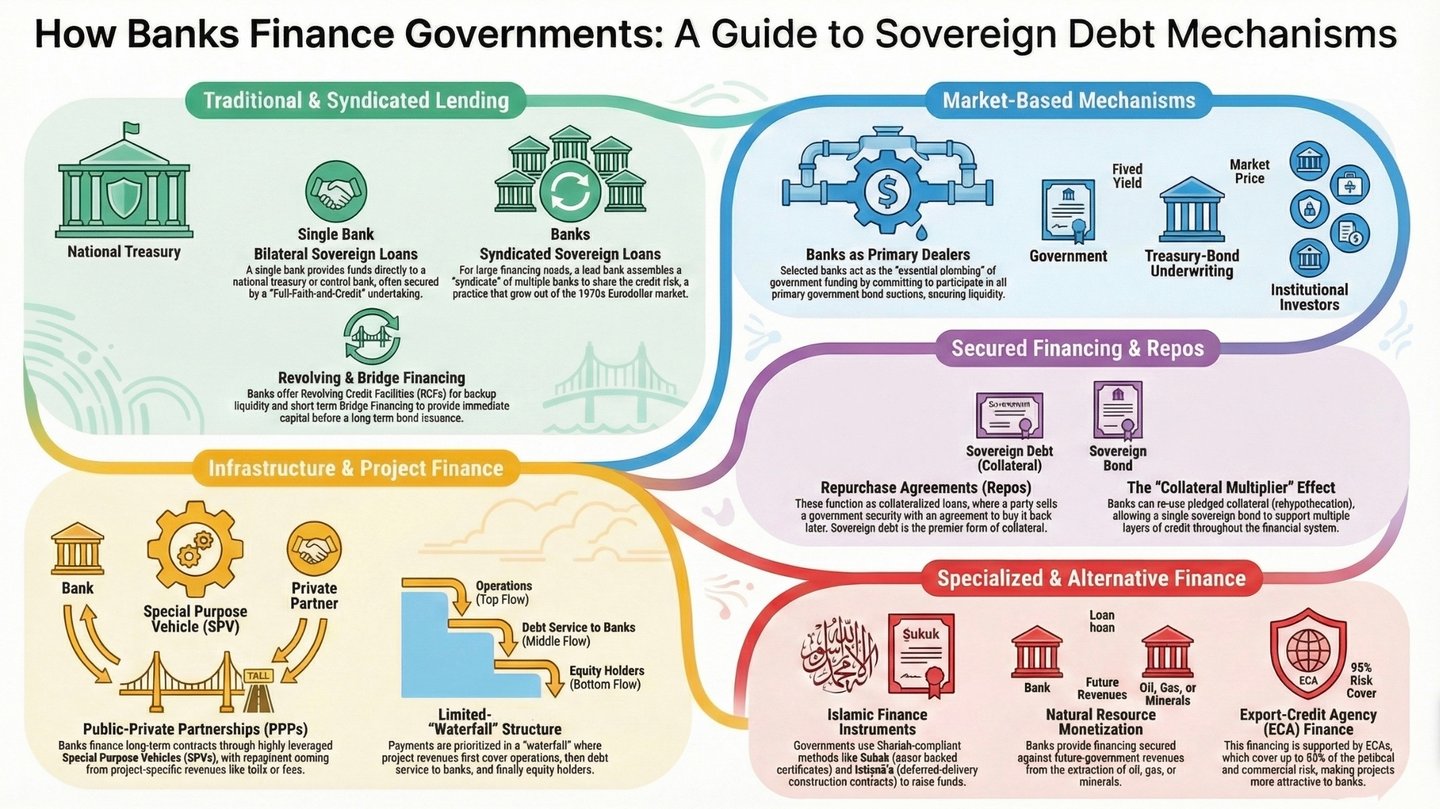
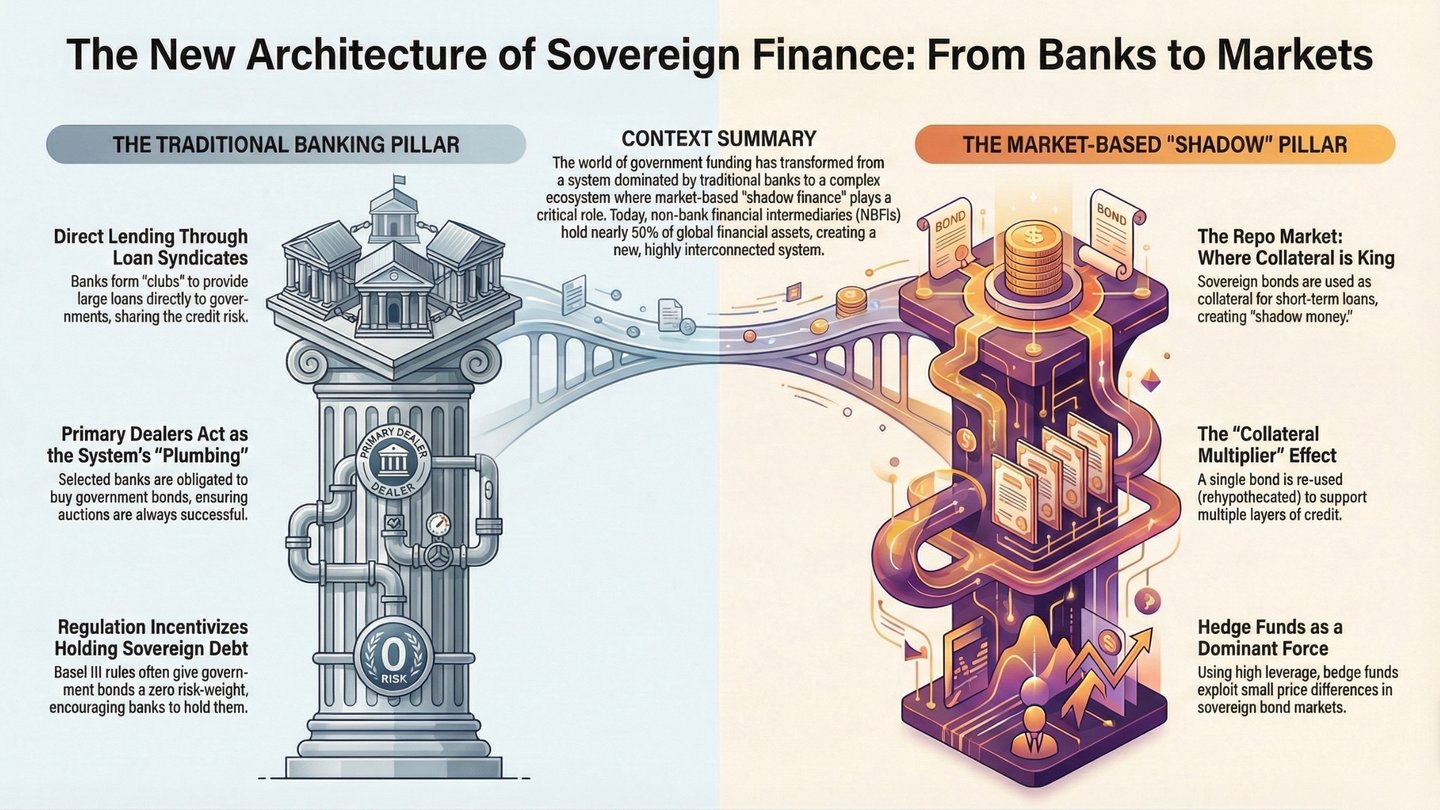
Сборник по проектному финансированию для суверенных и квазисуверенных заёмщиков
Вступление для руководства — диагностика дефицита финансирования
Многие публично объявленные инфраструктурные инициативы на развивающихся рынках так и не доходят до финансового закрытия. Типичная причина — структурное несоответствие: министерства нередко переносят внутренние правила закупок или устаревшие шаблоны доноров на сделки рынка капитала, в которых распределение рисков, срок, пакет обеспечения и ценообразование уже не отвечают ожиданиям инвесторов. Неизбежным результатом становятся застопорившийся тендер, пересмотр спредов или полная отмена проекта.
Подразделение IFB по работе с суверенными и квазисуверенными клиентами (SQS) создано для устранения этого несоответствия. Мы начинаем с реконструкции структуры капитала таким образом, чтобы ещё до начала строительных работ каждый риск был отнесён на тот баланс, который лучше всего подготовлен его нести, комиссии прозрачно взимались авансом в целях защиты бюджетного пространства, а ковенанты отражали рыночные уровни клиринга в режиме реального времени.
I. Формы финансирования: обзор
Формы суверенного финансирования
| # | Способ | Ориентировочный срок | Типичное применение | Авансовые вознаграждения консультантов и комиссии организаторов |
|---|---|---|---|---|
| 1 | Двусторонний суверенный заём | 3–15 лет | Поддержка бюджета; импорт для небольших капитальных затрат | Авансовый платёж, комиссия за техническую углублённую проверку контрагента, комиссия за структурирование |
| 2 | Синдицированный суверенный кредит | 5–12 лет | Бюджетный или антициклический механизм финансирования на сумму 300 млн USD и более | Комиссия за андеррайтинг, комиссия за синдицирование, комиссия за расторжение сделки |
| 3 | Андеррайтинг казначейских облигаций | 5–30 лет | Ориентир по облигациям в твёрдой валюте или маркет-мейкинг на локальном рынке облигаций | Спред андеррайтера, комиссия за организацию роуд-шоу |
| 4 | Проектное финансирование с ограниченным регрессом | 8–25 лет | Энергетика, транспорт, цифровая магистральная инфраструктура | Комиссия за аудит модели, комиссия за верификацию ESG, комиссия за структурирование |
| 5 | Долговые обязательства в рамках государственно-частного партнёрства (BOT, DBFO) | 10–35 лет | Платная автомагистраль, аэропорт, больница, опреснение воды | Ретейнер, вознаграждение за консультационное сопровождение участия в концессионных торгах, комиссия за организацию долгового финансирования |
| 6 | Экспортный кредит (кредит покупателю) | 5–15 лет | EPC-контракт с долей иностранного содержания 30% и более | ECA: спред за обработку премии, комиссия за юридическое оформление документации |
| 7 | Кредит поставщика и учёт дебиторской задолженности | от 1 до 5 лет | Подвижной состав, ИКТ-оборудование, военное имущество | Дисконтная маржа по дебиторской задолженности, комиссия за структурирование |
| 8 | Возобновляемая и резервная кредитная линия | 1–4 года | Валютный буфер, ликвидность для реагирования на чрезвычайные ситуации | Комиссия за резервирование средств, агентская комиссия |
| 9 | Промежуточное (мостовое) финансирование | До 24 месяцев | Мостовое финансирование до размещения еврооблигаций или привлечения средств у многосторонних институтов | Комиссия за андеррайтинг, маржа за исполнение свопа |
| 10 | Условная кредитная линия (DDO на случай катастроф, DDO на случай пандемий) | 15–20 лет (период выборки средств — 3–5 лет) | Климатические, товарно-ценовые или санитарные шоки | Комиссия за организацию финансирования, комиссия за резервирование средств, финансируемая авансом |
| 11 | Исламские финансы (сукук, истисна, иджара) | 5–20 лет | Внутренняя база инвесторов, юрисдикции, применяющие нормы шариата | Комиссия за структурирование по нормам шариата, комиссия за выпуск сертификата |
| 12 | Зелёная, социальная облигация или облигация, привязанная к показателям устойчивого развития, либо соответствующий кредит | 5–30 лет | Смягчение последствий изменения климата, социальное жильё, соответствие Целям устойчивого развития | Комиссия за верификацию воздействия, комиссия за калибровку KPI |
| 13 | Кредит по схеме «ресурсы в обмен на инфраструктуру» под обеспечение сырьевыми товарами | 5–15 лет | Нефтеперерабатывающие заводы, обеспеченные нефтью, подъездные железнодорожные пути для вывоза полезных ископаемых | Комиссия за оценку офтейк-контракта, маржа за исполнение хеджирования |
| 14 | Обмен долга на природоохранные мероприятия или на цели развития | Индивидуальные | Финансирование природоохранных трастов, реформа политики | Комиссия за структурирование свопа, комиссия доверительного управляющего за мониторинг |
| 15 | Акционерный или квазиакционерный капитал государственного предприятия | Открыто | Телекоммуникации, коммунальные услуги, порты | Комиссия за размещение, комиссия за мониторинг дивидендов |
BOT: строительство — эксплуатация — передача; DBFO: проектирование — строительство — финансирование — эксплуатация; EPC: проектирование, закупки и строительство; ECA: экспортное кредитное агентство; DDO: опцион отсроченного использования кредита; KPI: ключевой показатель эффективности.
II. Подробное описание каждого инструмента
1. Двусторонний суверенный заём
- Суть. IFB напрямую финансирует казначейство или центральный банк. Документация сокращённая; поступившие средства могут использоваться гибко.
- Обеспечение. Обязательство, подкреплённое полной верой и кредитом государства (Full-Faith-and-Credit, FF&C), а также оговорки о негативном залоге и равноранговости (pari passu).
- Ориентир ценообразования. Цена определяется на основе кривой доходности еврооблигаций соответствующего суверенного эмитента с поправкой на срок и ликвидность.
- Авансовые комиссии.
- Аванс (0,5–1,0 млн USD) при передаче мандата.
- Комиссия за координацию технической углублённой проверки контрагента (надбавка 5–8 % к счетам аудиторов «большой четвёрки»).
- Комиссия за структурирование (50–100 б. п. от суммы кредита), отражается в учёте после одобрения кредита.
2. Синдицированный суверенный кредит
- Зачем синдицирование? Размеры сделок свыше 300 млн USD и лимиты концентрации по Базельским требованиям делают необходимым формирование консорциума.
- Роль IFB. Уполномоченный ведущий организатор (MLA) осуществляет андеррайтинг в размере 100 %, распределяет доли участия и сохраняет функции агента по кредитной линии.
- Структура комиссий.
- Авансовый платёж за сопровождение (возврату не подлежит).
- Комиссия андеррайтера (75–200 б. п. «валового» спреда между ценой андеррайтинга и ценой размещения).
- Комиссия за синдицирование / участие (25–75 б. п., удерживаемые организатором-мандатарием).
- Комиссия за расторжение (отказ от сделки) (2–5 млн USD) подлежит уплате, если заёмщик переходит к другому организатору.
3. Андеррайтинг казначейских облигаций
- Структура. Глобальная нота в иностранной валюте по Regulation S/144A или бенчмарк в местной валюте.
- Передача риска. IFB принимает на себя обязательство по фиксированной доходности размещения и реализует активы управляющим активами по рыночной клиринговой цене.
- Экономика сделки. Спред андеррайтинга — 40–200 б. п., а также комиссия за координацию роуд-шоу (около 300 тыс. USD).
4. Проектное финансирование с ограниченным регрессом
- Приоритет денежных потоков. Каскад распределения: операционные расходы и налоги → обслуживание старшего долга → пополнение резервного счёта обслуживания долга (DSRA) → резерв на техническое обслуживание → выплаты акционерам с учётом проверки условий блокировки распределений.
- Типовые усиления. Многосторонняя гарантия частичного покрытия рисков (Partial-Risk Guarantee, PRG), страхование политических рисков (Political-Risk Insurance, PRI), эскроу, права вступления в обязательство (step-in rights).
- Мандат на моделирование. IFB требует проведения независимого аудита модели (USD 0,15–0,35 млн) и взимает комиссию за проверку финансовой модели (USD 0,2 млн).
5. Долговые обязательства в рамках государственно-частного партнёрства (ГЧП)
- Варианты концессии. BOT (строительство — эксплуатация — передача), DBFO (проектирование — строительство — финансирование — эксплуатация).
- Выплаты при расторжении. Государство обязуется погасить приоритетный долг по заранее определённой внутренней норме доходности акционерного капитала в случае политического форс-мажора.
- Консультационные комиссии. Консультирование по заявкам на концессию (1–3 млн USD) и комиссия за организацию заимствования (75–125 б. п.).
6. Экспортный кредит / кредит покупателю
- Страхование. До 95 % политического и коммерческого риска покрывается экспортным кредитным агентством, таким как федеральное покрытие Hermes (Германия) или SACE (Италия).
- Премия ОЭСР. Устанавливается в соответствии с Договорённостью ОЭСР по категории странового риска и сроку; как правило, включается в сумму финансирования по кредиту.
- Спред IFB. Банк удерживает спред за обработку в размере 3–5 % от финансируемой премии.
7. Кредит поставщика и дисконтирование дебиторской задолженности
- Механизм. Подрядчик по договору EPC принимает простые векселя; IFB приобретает их с дисконтом (безрисковая базовая ставка, например SOFR или €STR, плюс маржа).
- Доход, получаемый авансом. Дисконтная маржа (3–5 % от номинальной стоимости) признаётся немедленно.
8. Возобновляемая кредитная линия и резервная кредитная линия
- Дисциплина использования средств. Периоды доступности: 12–48 мес.; комиссия за резервирование средств по неиспользованной части — 30–75 б. п. с даты подписания.
- Назначение. Валютный буфер, обеспечение ликвидности в период пандемии, оперативное восстановление.
9. Мостовое финансирование
- Арбитраж по срокам. Суверенный клиент размещает еврооблигации через шесть месяцев; IFB обеспечивает мостовое финансирование на текущий момент.
- Первоначальный доход. Комиссия за андеррайтинг 100–150 б. п.; маржа по исполнению свопа 5–10 б. п.
10. Условная кредитная линия (Cat-DDO, Pandemic-DDO)
- Условие наступления. Официальное объявление чрезвычайной ситуации, падение цен на сырьевые товары более чем на 20 % либо объявление ВОЗ* чрезвычайной ситуации в области общественного здравоохранения, имеющей международное значение, или пандемической чрезвычайной ситуации.
- Структура комиссий. Единовременная комиссия за организацию 70–100 б. п.; комиссия за резервирование средств 35–75 б. п., финансируемая при подписании.
* WHO — Всемирная организация здравоохранения.
11. Инструменты исламских финансов
- Сукук. Сертификаты, обеспеченные активами; купонный доход заменён арендными платежами.
- Истисна. Договор на изготовление с отсроченной поставкой; банк финансирует строительство и продаёт объект по себестоимости с добавлением прибыли.
- Комиссии. Комиссия за структурирование по нормам шариата (0,1 % от объёма выпуска), комиссия за выпуск сертификатов (0,2–0,4 %).
12. «Зелёный» / социальный / связанный с показателями устойчивого развития кредит или облигация
- Механизм ценового «храповика». Маржа снижается на 25 б. п. при достижении ключевых показателей эффективности (например, выбросы CO₂ на МВт·ч, доля женщин среди занятых) и повышается при их недостижении.
- Верификация. Комиссия за верификацию воздействия (100–250 тыс. USD) и комиссия за калибровку ключевых показателей (75–150 тыс. USD).
13. Кредит по схеме «ресурсы в обмен на инфраструктуру» под обеспечение сырьевыми товарами
- Погашение. Физические баррели или тонны либо монетизированная экспортная выручка зачисляются на эскроу-счёт.
- Буфер. Хеджирование товарных цен осуществляется товарным подразделением IFB (маржа на исполнение хеджа ~1 % от номинала).
14. Обмен долга на природоохранные / девелоперские обязательства
- Структура. IFB выкупает долг в долларах США по цене 70–80 центов за доллар; суверенный эмитент выпускает новые ноты в местной валюте по номиналу; разница направляется на финансирование природоохранного трастового фонда.
- Комиссии. Комиссия за структурирование свопа (1–1,5 % от номинала), комиссия мониторингового доверительного управляющего (около 100 тыс. USD в год).
15. Акционерный и квазиакционерный капитал в государственных предприятиях
- Состав инструментов. Обыкновенные акции, погашаемые привилегированные акции, субординированные займы акционеров.
- Первоначальные расходы. Комиссия за размещение (2–3 % от инвестированного акционерного капитала) и комиссия за мониторинг дивидендов (50 тыс. USD в год).
III. Архитектура доходов с опережающим поступлением (детали)
Суверенное финансирование: комиссии по этапам
| Этап | Комиссия | Типичная сумма | Отражение в отчёте о прибылях и убытках банка |
|---|---|---|---|
| Мандат | Аванс | 0,4–1,5 млн USD | Немедленный денежный доход |
| Неустойка за расторжение сделки (break-up fee) | USD 2–5 млн (условно) | Дата получения | |
| Осуществимость | Усиление технической углублённой проверки | 5%–10% от суммы счёта аудитора | Чистый доход (без капитала) |
| Анализ финансовой модели | 150 000–350 000 USD | Статья комиссионных доходов и расходов | |
| Проверка соответствия критериям ESG | 100 000–250 000 USD | Статья комиссионных доходов и расходов | |
| Структурирование | Комиссия за структурирование или организацию | 50–150 б. п. от суммы кредитной линии | Амортизация по эффективной процентной ставке с первого дня (МСФО 9) |
| Андеррайтинг | Комиссия за андеррайтинг | 75–200 б. п. брутто | Доходы от торговых операций |
| Синдицирование | Комиссия за организацию синдицирования | 25–75 б. п. | О распределении |
| Закрытие | Вознаграждение агента и доверительного держателя обеспечения (первый год) | 100 000–250 000 USD | Денежные средства при подписании |
| Спред за обработку премии ЭКА | 3%–5% от премии | Наличные при уплате премии | |
| Маржа по хеджированию валютных рисков или процентных ставок | 5–15 б. п. от номинальной суммы | Доходы от торговых операций | |
| Комиссия за резервирование средств (по неиспользованной части) | 30–75 б. п. в год | Денежные средства (ежеквартально) | |
| После использования средств | Инвестиционный спред по резервному счёту обслуживания долга (DSRA) | 1,5%–2% от остатка на счёте резервирования для обслуживания долга (DSRA) | Чистый процентный доход |
| Положительный керри по купонному свопу | Переменная | Доходы от торговых операций |
IV. Вспомогательные консультационные услуги и услуги по управлению рисками
- Оптимизация преимуществ по капиталу в соответствии с итоговой редакцией Basel III – подбор соотношения комиссии, включённой в доходность, и комиссии, уплачиваемой авансом, для защиты доходности по мере достижения нижнего предела выходных значений (output floor) в 72,5 % (2028 год по графику Базельского комитета; 2030 год в ЕС).
- Лаборатория ценообразования, привязанного к показателям устойчивого развития, — помогаем казначействам определять ключевые показатели эффективности, которые (i) достаточно амбициозны, чтобы быть убедительными, и (ii) реально достижимы в рамках действующего режима ковенантов.
- Стресс-моделирование сырьевой выручки — моделирование методом Монте-Карло траекторий цен с получением вероятностных распределений коэффициентов покрытия обслуживания долга (DSCR) при хеджировании и без него.
- Долговые инструменты с привязкой к состоянию экономики — варранты, привязанные к ВВП, положения о приостановке платежей при катастрофических событиях, ступенчатое повышение ставки с индексацией на инфляцию.
- Развитие рынка в национальной валюте – IFB выступает якорным участником при размещении первого ориентирного выпуска в национальной валюте и организует кросс-листинг для привлечения иностранных инвесторов.
Заключение
Философия IFB проста: согласовывать интересы, заблаговременно обеспечивать прозрачность, распределять остаточный риск через синдицирование. Сочетая точное структурирование с дисциплинированной архитектурой комиссий, мы превращаем перечень желаемых проектов правительства в последовательность пригодных для банковского финансирования сделок: каждая из них защищена от политического и рыночного рисков, а также риска исполнения и оценена по фактической, сегодняшней стоимости капитала, а не по вчерашним беспочвенным ожиданиям.
Если Вы желаете провести конфиденциальное углублённое обсуждение, касающееся конкретного суверенного клиента или портфеля проектов, наш отдел SQS с готовностью организует индивидуальный семинар в удобное для Вас время.
Готовы к видеоконференции в Zoom?