Пожалуйста, загрузите нашу презентацию
Обеспечение определённости погашения в суверенном и квазисуверенном проектном финансировании
Архитектура безопасности и дорожная карта обеспечения её соблюдения
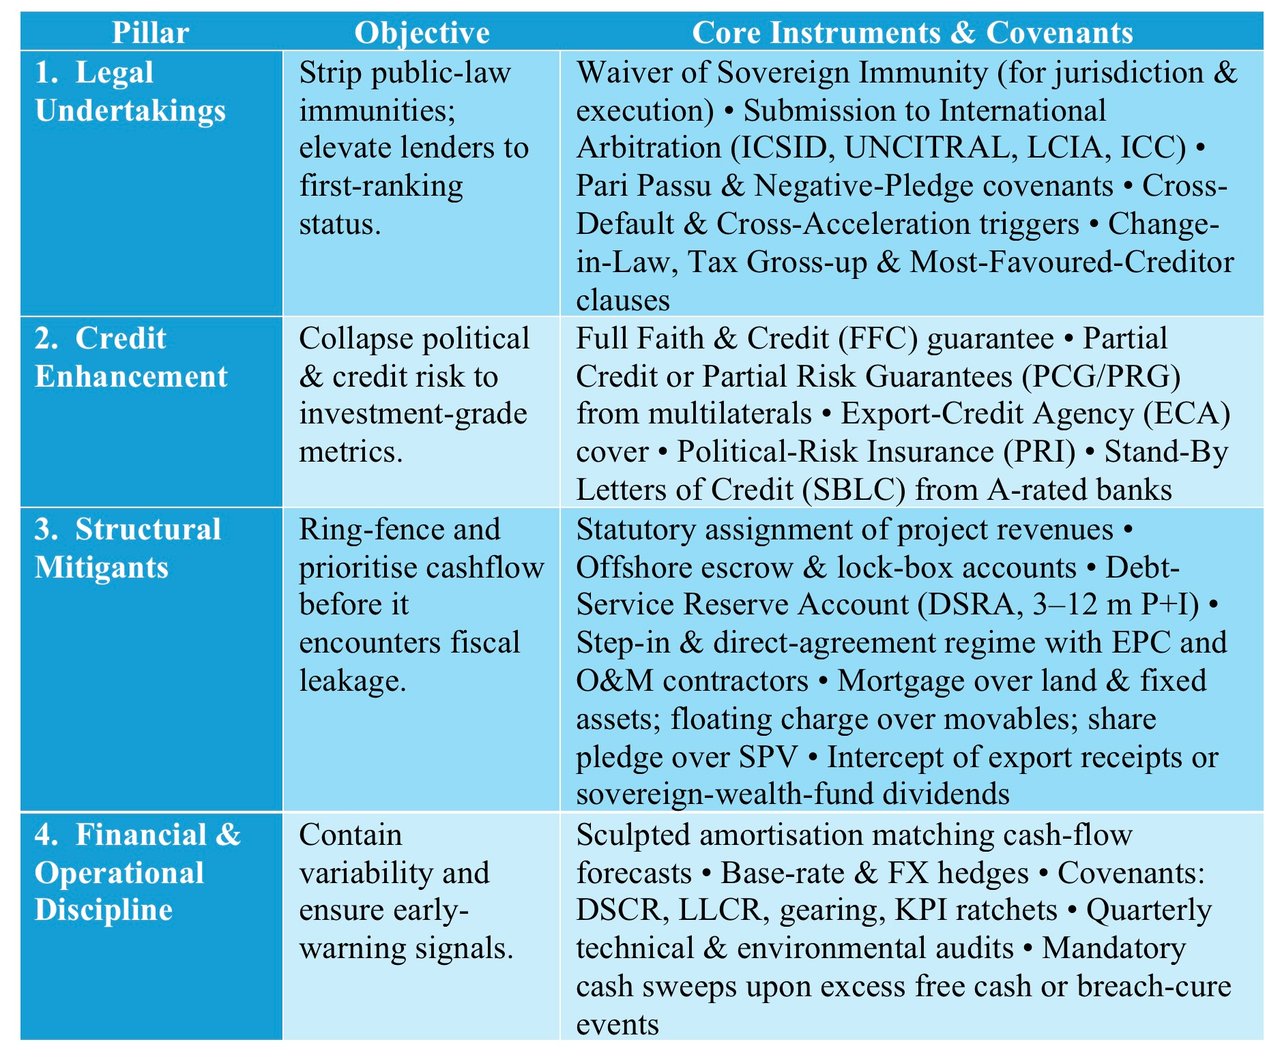
I. Четыре опоры устойчивого пакета обеспечения
II. Траектория принудительного взыскания в отношении государственного контрагента
1. Досрочное истребование задолженности по договору
При наступлении случая неисполнения обязательств (неплатёж, нарушение ковенантов, экспроприация, существенное неблагоприятное изменение, перекрёстный дефолт) кредиторы объявляют все суммы подлежащими немедленной уплате.
- Уведомление вручено Заёмщику и Гаранту.
- Автоматическое предъявление требования о платеже по SBLC или требования по PRG, если нарушение не устранено в течение льготного периода.
2. Получение арбитражного решения
Споры передаются в нейтральные органы; как правило:
- ICSID (Международный центр по урегулированию инвестиционных споров) – арбитражные решения имеют обязательную силу и подлежат признанию в качестве окончательных судебных решений во всех государствах-участниках (ст. 54 Конвенции ICSID); национальные суды не вправе пересматривать дело по существу, однако вопрос об иммунитете от принудительного исполнения по-прежнему регулируется местным правом (ст. 55).
- Арбитраж UNCITRAL/LCIA/ICC (ad hoc или институциональный) с местом проведения в Лондоне, Париже, Сингапуре или Гааге; исполнение решений на основании Нью-Йоркской конвенции 1958 года.
3. Признание и принудительное исполнение
- Подавайте заявление о приведении арбитражного решения в исполнение в тех юрисдикциях, где суверенное государство владеет активами, используемыми в коммерческих целях, например коммерческой дебиторской задолженностью или коммерческим имуществом самого государства. Активы центрального банка, как правило, обладают иммунитетом от принудительного исполнения (US FSIA §1611(b)(1); UK SIA 1978, s. 14(4)), а активы отдельных государственных организаций могут быть обращены к взысканию лишь в ограниченных случаях.
- Опираться на доктрину ограниченного суверенного иммунитета (закреплённую в Законе Великобритании о государственном иммунитете 1978 года, Законе США об иммунитете иностранных государств (FSIA) 1976 года, Законе Сингапура о государственном иммунитете (SIA) 1979 года): суверен пользуется иммунитетом в отношении суверенных актов (jure imperii), но не в отношении коммерческих актов (jure gestionis); иммунитет от принудительного исполнения ещё более узок.
4. Арест и обращение взыскания
- Приказы об обращении взыскания на задолженность третьих лиц (Англия) или приказы о передаче средств (США) в отношении банковских счетов, которые суверенное государство держит в коммерческих целях.
- Арест государственных коммерческих грузов там, где это допускается. Суды зачастую занимают ограничительную позицию: Апелляционный суд последней инстанции Гонконга применил принцип абсолютного иммунитета в деле FG Hemisphere v DRC (2011), а ITLOS обязал Гану освободить аргентинское военное судно ARA Libertad (2012), задержанное по требованию NML Capital.
- Арест принадлежащей государству коммерческой собственности (гостиницы, доли в телекоммуникационных компаниях), не используемой для дипломатических целей.
5. Эскроу и контроль над закрытым счётом (Lock-Box)
- Если выручка зачисляется на офшорные счета, регулируемые английским правом или правом штата Нью-Йорк и подпадающие под соглашения о контроле над счетом, доверительный управляющий обеспечением вправе обратить её на погашение долга при дефолте без судебного решения в стране заёмщика.
- Трёхсторонние соглашения о контроле над счётом с покупателем продукции (офтейкером) или покупателем сырьевых товаров обеспечивают автоматическое перенаправление платежей.
6. Права на вступление в договор (step-in) и замену стороны
- Кредиторы (или назначенное ими лицо) вправе заменить оператора на основании прямых соглашений по истечении срока устранения нарушений, сохраняя стоимость актива и денежный поток.
- Согласие правительства предоставляется заранее в прямом соглашении, что снижает риск последующего противодействия.
7. Компенсация при расторжении в рамках ГЧП
- Концессионное соглашение, как правило, обязывает государство выплатить единовременную компенсацию при расторжении, обычно в размере не менее суммы старшего долга и расходов на досрочное прекращение финансирования при расторжении по вине публичной стороны или вследствие политического форс-мажора; при расторжении по вине подрядчика компенсация, как правило, ниже.
- Обязательство может быть обеспечено гарантией учреждения с высоким рейтингом или многостороннего института (например, ADB, IDA).
8. Предъявление требований по гарантиям и страхованию
- PCG/PRG: кредиторы представляют уведомление о требовании вместе с арбитражным решением (а в случае PRG — иногда лишь с подтверждением неисполнения платёжного обязательства) и получают выплату в срок, предусмотренный договором гарантии.
- PRI покрывает экспроприацию, неконвертируемость валюты и нарушение договора; страховщики вступают в права кредитора и после выплаты предъявляют требования к суверену.
9. Коллективные действия и принудительное исполнение по трастовому договору (рефинансирование на рынках капитала)
- Если заём будет рефинансирован облигационным выпуском, следует включить в условия положения о коллективных действиях держателей (Collective Action Clauses, CAC) с единым голосованием, чтобы снизить риск отказа отдельных держателей присоединиться к решению большинства, сохранив при этом возможность принудительного взыскания по инициативе доверительного управляющего вплоть до досрочного истребования долга.
III. Практическая последовательность действий по приданию обеспечению силы в отношении третьих лиц
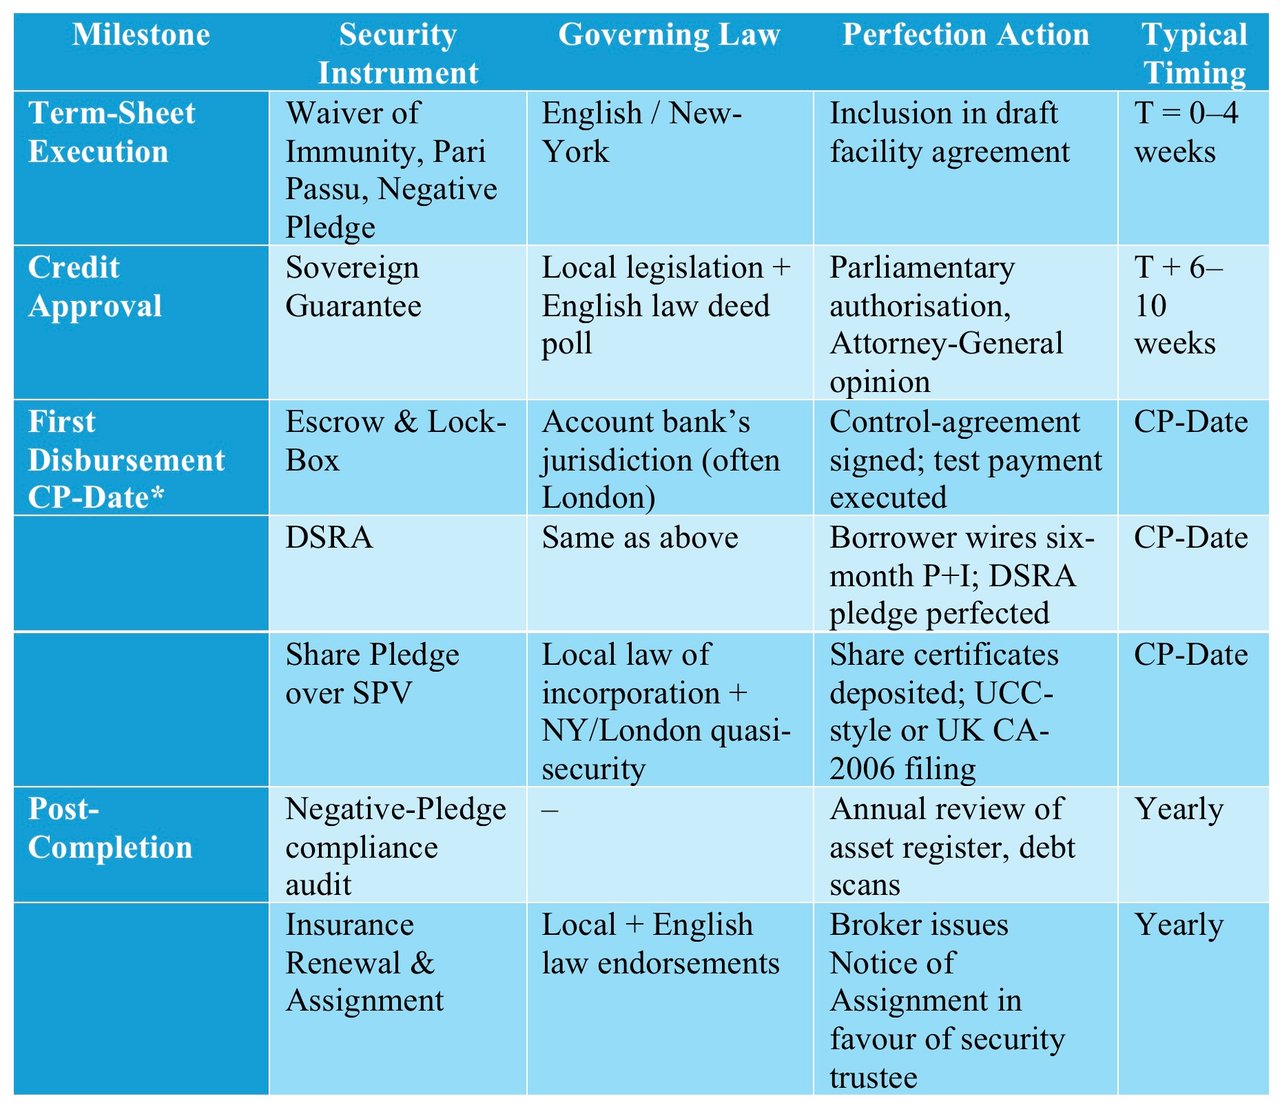
* CP = отлагательные условия.
IV. Усовершенствования с учётом чувствительности к риску
1. Волатильность цен на сырьевые товары
- Снижение риска: заранее согласованный мандат на хеджирование с товарным подразделением банка; расчёты по свопу обеспечиваются экспортной дебиторской задолженностью.
2. Валютное несоответствие (FX)
- Смягчающий фактор: синтетический транш в местной валюте, созданный с помощью валютно-процентного свопа; маржинальные требования финансируются из механизма поддержки ликвидности, пополняемого раз в полгода.
3. Форс-мажор и политические события
- Меры снижения риска: многоуровневая структура PRI + PRG; сумма выплаты при расторжении рассчитывается как «Задолженность + ожидаемые издержки досрочного закрытия хеджирующих сделок».
4. Нагрузка на капитал вследствие применения минимального порога (output floor) Базельских стандартов
- Смягчающий фактор: покрытие экспортно-кредитных агентств или гарантии многосторонних институтов, которые могут снижать весовые коэффициенты риска в соответствии с применимыми правилами в отношении капитала.
V. Дополнительные оговорки, обеспечивающие принудительную реализацию
- Прямой отказ от доктрины «акта государства» (право США): положение исключает возражение, к которому иногда прибегают, чтобы воспрепятствовать принудительному исполнению.
- Обязательство «об отсутствии встречных требований» — исключает возможность зачёта суверенным заёмщиком не связанных с долгом налоговых или деликтных требований в счёт платежей по обслуживанию долга.
- Оговорка о валютном возмещении — обязывает суверен доплатить разницу, если для принудительного исполнения судебное решение необходимо конвертировать в национальную валюту.
- Информационные ковенанты с автоматическим повышением маржи – несвоевременное предоставление налоговых данных влечёт повышение маржи (например, на 25 б. п.).
- Инвестиционное ковенантное условие в отношении DSRA — резервный счёт обслуживания долга должен быть инвестирован в разрешённые инструменты, а любой дефицит ниже требуемого остатка резерва подлежит пополнению.
Коротко
Сочетание правовых обязательств, кредитных обеспечений третьих сторон, жёстко закреплённого перехвата денежных потоков и ковенантов раннего предупреждения позволяет кредиторам снизить ожидаемые потери и улучшить перспективы взыскания; устранить же базовый суверенный кредитный риск они не могут. Если суверенный заёмщик тем не менее окажется в затруднении, выверенная последовательность принудительных мер (от мягких триггеров, таких как перенаправление денежных потоков, через арбитражные решения к арестам активов по всему миру) призвана сохранить приоритет платежей кредиторов, не провоцируя геополитического противостояния. Иными словами, продуманная архитектура обеспечения как заранее препятствует дефолту, так и предоставляет финансирующим сторонам международно признанные средства защиты после его наступления.
Заключительные размышления
Дополнительные документы, которые суверенный заёмщик включает в пакет (парламентские разрешения, ESG-аудиты, подтверждения свободного, предварительного и осознанного согласия (FPIC), климатические стресс-тесты), могут казаться обременительными на этапе подготовки, однако они способны снизить как вероятность дефолта, так и потери в случае дефолта — в степени, недостижимой за счёт одной лишь маржи. Инвесторы, как правило, доверяют заёмщику, который закрепляет такие защитные механизмы в сделке, что делает принудительное взыскание менее вероятным. В этом и состоит различие между просто структурированной сделкой и сделкой, действительно пригодной для финансирования банками.
Стратегическая консультация: три последних послания суверенному заёмщику
1. «Банковская пригодность — движущаяся мишень».
Приемлемое распределение рисков будет меняться по мере поэтапного введения «выходного порога» (output floor) Basel III, а также по мере изменения рейтингов с учётом климатических факторов и премий за политический риск. Заложите в структуру обязательный пересмотр каждые двадцать четыре месяца.
2. «Структура влияет на спред сильнее, чем рейтинг».
Сделка со слабой системой обеспечения может быть оценена с более широким спредом, чем сделка суверенного заёмщика с более низким рейтингом, но имеющая эскроу-механизм, PRG и права вступления в обязательство (step-in rights). Рейтинг имеет значение, но не меньшее значение имеет структура сделки.
3. «Прозрачность — в начале, риск — в конце».
Правительства, которые раскрывают все условные обязательства на стадии рассмотрения в парламенте и изолируют политический риск с помощью многосторонних гарантий, как правило, сталкиваются с более широким спросом инвесторов. Непрозрачность, как правило, влечёт за собой надбавки к доходности либо молчание рынка.
Суверенное финансирование
Десять вопросов, которые позволяют сузить круг вариантов до пяти основных, подходящих для Вашей ситуации, и заодно проверить на устойчивость коэффициент покрытия.
Готовы к видеоконференции в Zoom?