Теневая банковская система в Европе, Соединённых Штатах и Азии
Структуры, функции и системные последствия
1. Концептуальное определение и экономическая функция
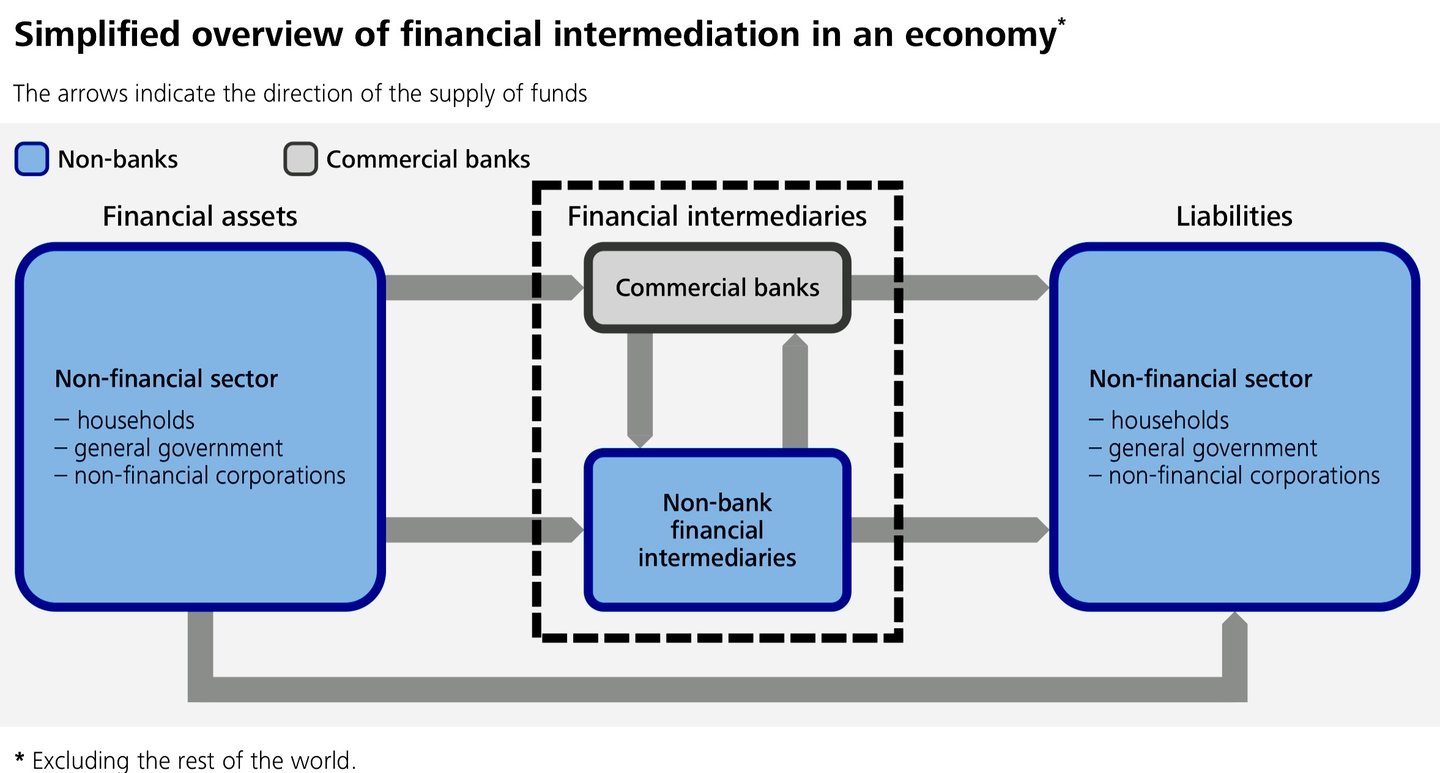
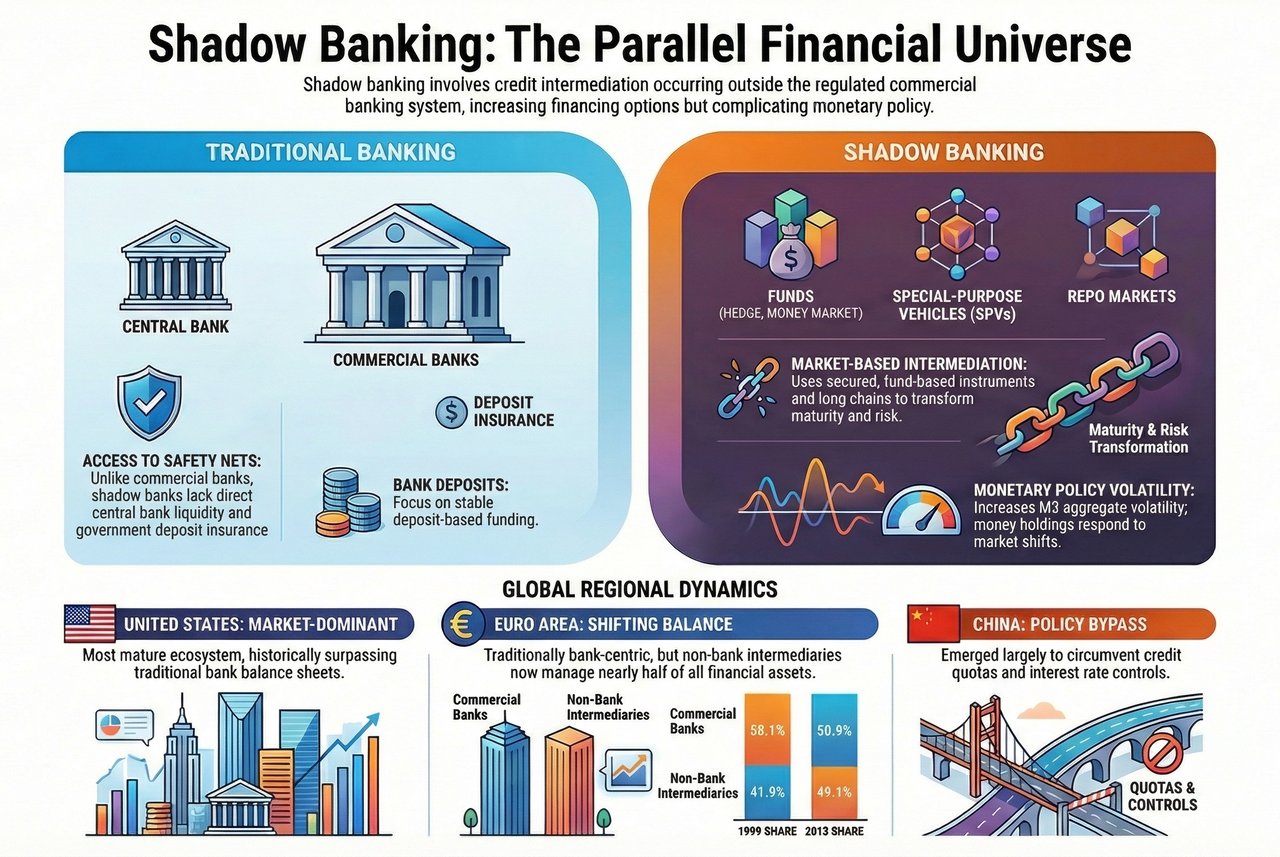
Теневая банковская система, которую с 2018 года Совет по финансовой стабильности называет небанковским финансовым посредничеством (NBFI), – это деятельность по кредитному посредничеству, осуществляемая за пределами периметра регулируемого коммерческого банковского сектора. Она охватывает организации и виды деятельности, осуществляющие трансформацию сроков, ликвидности и рисков без прямого доступа к ликвидности центрального банка, страхованию депозитов или полному объёму пруденциального регулирования, применимого к банкам.
Основные компоненты, как правило, включают:
- Фонды денежного рынка
- Инвестиционные и хедж-фонды
- Компании специального назначения (SPV) и секьюритизационные каналы
- Рынки репо и кредитования ценными бумагами
- Финансовые компании, а также отдельные виды деятельности в сфере страхования и пенсионных фондов
С экономической точки зрения теневая банковская деятельность выполняет функцию, дополняющую традиционный банкинг: она расширяет каналы финансирования, повышает эффективность распределения ресурсов и удовлетворяет спрос на рыночное финансирование. С системной точки зрения она порождает непрозрачность, рост кредитного рычага и проциклическость.
2. Европа: банкоцентричные системы с расширяющимся рыночным посредничеством
Структурные характеристики
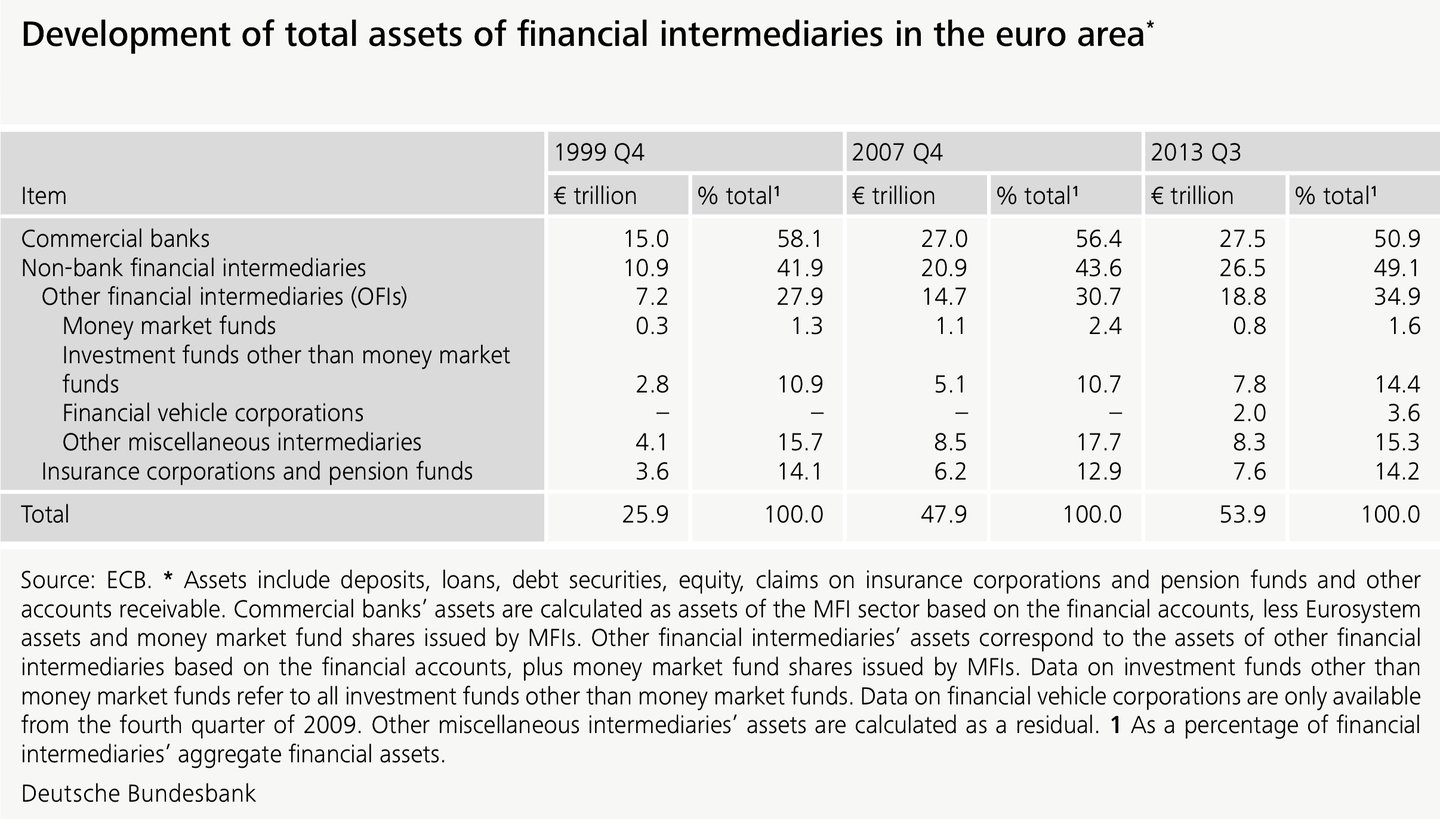
Финансовая система Европы по-прежнему преимущественно ориентирована на банки, особенно в еврозоне. Тем не менее с конца 1990-х годов теневой банкинг существенно вырос, главным образом за счёт:
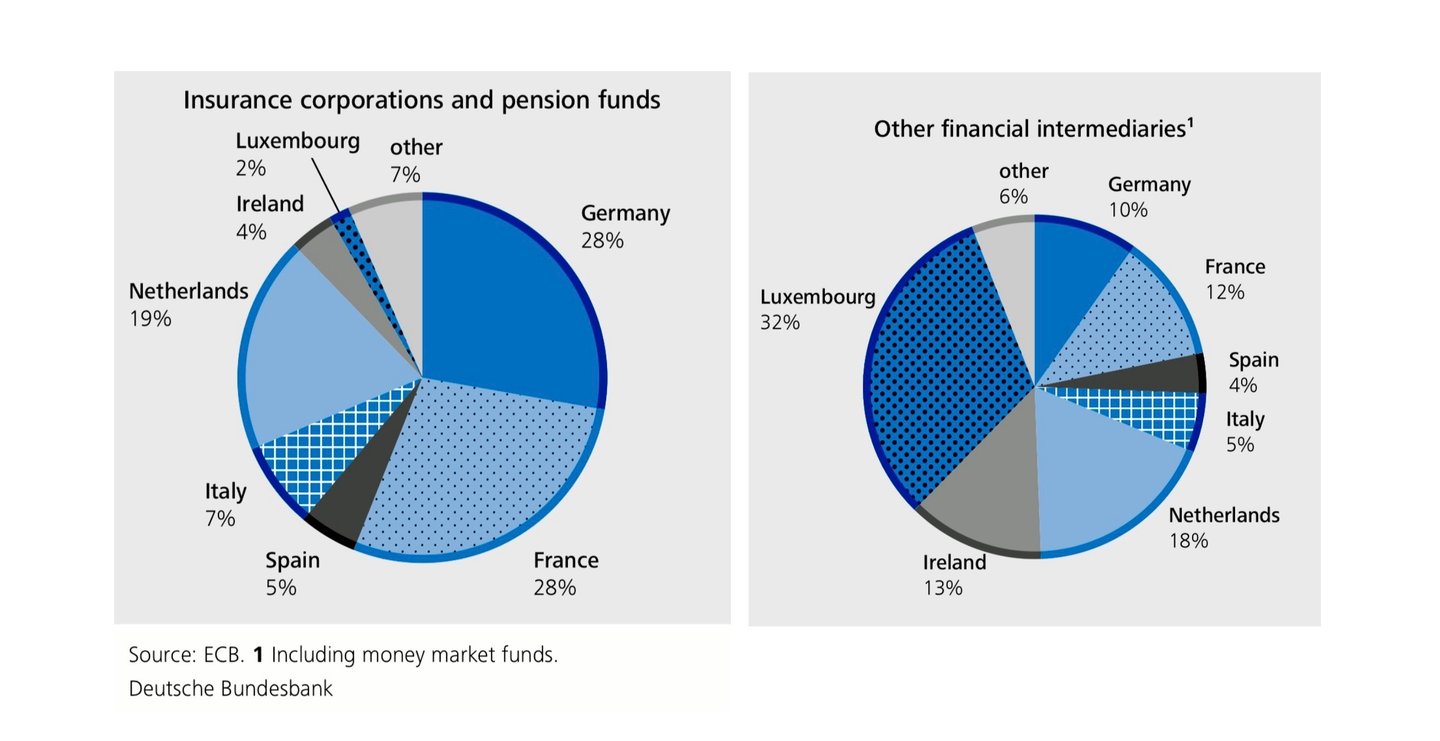
- Инвестиционные фонды (в особенности зарегистрированные в Люксембурге и Ирландии)
- Секьюритизационные структуры
- Структуры оптового фондирования на основе операций РЕПО
В Европе издавна действует универсальная банковская модель. Вследствие этого виды деятельности, которые в США были бы отнесены к «теневому банкингу», могут на законных основаниях находиться внутри банковских групп и отражаться в регулируемых балансах, что затрудняет их измерение и сопоставление.
Денежно-кредитная политика и последствия для стабильности
По данным анализа Бундесбанка и Европейского центрального банка, теневой банкинг в Европе:
- Ослабляет информационную ценность традиционных денежных агрегатов
- Изменяет механизм денежно-кредитной трансмиссии, смещая источник финансирования от банковского кредитования к ценам активов
- Усиливает взаимосвязанность между банками и небанковскими посредниками, в особенности через операции репо и секьюритизацию
Анализ Бундесбанка показывает, что депозиты, размещённые небанковскими финансовыми посредниками, сильнее коррелируют с ценами активов, чем с реальной экономической активностью, что повышает волатильность таких агрегатов, как M3.
3. Соединённые Штаты: рыночное финансирование как преобладающая модель
Структурные характеристики
Соединённые Штаты представляют собой наиболее зрелую и системно значимую экосистему теневого банкинга в мире. К её ключевым особенностям относятся:
- Исторически фрагментированная банковская система
- Глубокие рынки капитала
- Существенная зависимость от секьюритизации и репо-финансирования
До финансового кризиса 2007–2009 годов совокупные обязательства американской системы теневого банкинга (около 20 трлн USD на пике в 2007–2008 годах) превышали обязательства традиционной банковской системы (около 14 трлн USD) по данным исследования Федерального резервного банка Нью-Йорка (Pozsar et al., 2010).
Основные компоненты включают:
- Брокеры-дилеры, финансируемые за счёт однодневного репо
- Кондуиты, выпускающие коммерческие бумаги, обеспеченные активами
- Фонды денежного рынка, выполняющие функцию заменителей депозитов
Опыт кризисов и регуляторный ответ
Глобальный финансовый кризис показал, что американский теневой банковский сектор уязвим перед динамикой массового изъятия средств, аналогичной банковским «набегам», но без защиты в виде кредитора последней инстанции. Крах рынков оптового финансирования вынудил Федеральную резервную систему прибегнуть к чрезвычайным мерам.
Реформы, проведённые после кризиса (закон Додда — Фрэнка, реформа фондов денежного рынка, усиленный надзор за операциями репо), устранили часть уязвимостей, однако не изменили структурного доминирования рыночного посредничества.
4. Азия: рост при участии государства и региональная дифференциация
Китай: теневой банкинг как способ обхода регуляторной политики
В Китае теневой банкинг возник главным образом как ответ на:
- Кредитные квоты
- Контроль процентных ставок
- Регуляторные ограничения для банков, находящихся в государственной собственности
К основным инструментам относятся:
- Трастовые продукты
- Продукты по управлению капиталом (WMP)
- Доверительные кредиты и внебалансовые структуры
В отличие от западных систем, китайский теневой банкинг тесно связан с государственными целями и неявными гарантиями, что порождает моральный риск, а не только регуляторный арбитраж. Периодические регуляторные ужесточения, в частности правила об управлении активами 2018 года, замедлили рост этого сектора, но не устранили саму систему.
Япония и страны Азии с формирующимися рынками
- Сектор теневого банкинга в Японии относительно невелик, и в нём значительную роль играют институциональные инвесторы, а не непрозрачные структуры.
В развивающихся странах Азии теневой банковский сектор остаётся менее масштабным, но быстро растёт по мере развития рынков капитала.
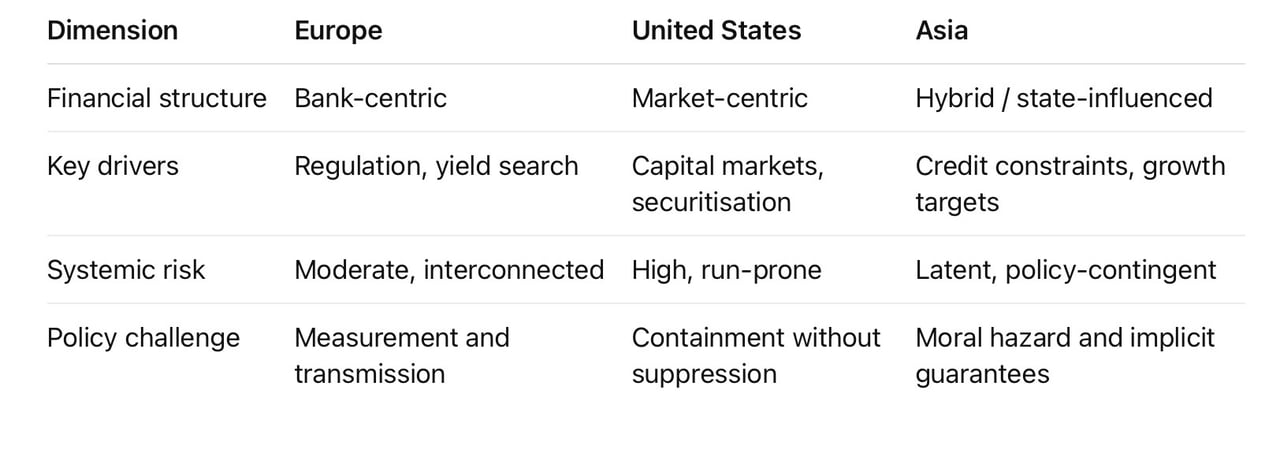
5. Сравнительная оценка
6. Последствия для экономической политики и стратегии
Во всех регионах теневой банкинг:
- Снижает эффективность денежно-кредитной политики, ориентированной на банки
- Усиливает зависимость от каналов влияния через цены активов
- Усиливает финансовые циклы за счёт проциклического кредитного плеча
Стратегическая задача регуляторов состоит не в устранении, а в сдерживании:
- Сокращение возможностей регуляторного арбитража
- Расширение статистического охвата
- Соразмерное применение макропруденциальных инструментов к банкам и небанковским организациям
Теневой банкинг не является аномалией, а представляет собой структурную особенность современного финансового капитализма. Попытки полностью его подавить, как правило, лишь перемещают риски, а не устраняют их. Разумная цель — дисциплинированная интеграция в общую финансовую архитектуру.
Коротко
Теневая банковская система отражает устойчивые экономические факторы: потребность в ликвидности, доходности и гибкости балансов. Её форма различается в Европе, Соединённых Штатах и Азии, однако системная значимость везде одинакова. Разумная политика требует точности, а не запретов.