Суверенные клиенты
Национальный фонд развития капитала
Национальный фонд развития капитала
Финансирование производительных национальных активов посредством дисциплинированного структурирования суверенного капитала
Способность государства развивать инфраструктуру и промышленность зависит не только от номинальной доступности капитала. Она зависит от того, может ли проект быть подготовлен, санкционирован, профинансирован и введён в эксплуатацию на условиях обязательств, которые государство способно выдерживать.
Это несоответствие хорошо известно. Инфраструктура требует капитала на пятнадцать-двадцать лет, тогда как доступное банковское финансирование может погашаться значительно раньше. Проект может получать выручку в местной валюте, тогда как импортируемое оборудование и внешний долг номинированы в долларах или евро. Национальные пенсионные и страховые фонды могут располагать значительными долгосрочными сбережениями, но не иметь инструментов, управление, ликвидность и характеристики риска которых отвечали бы их инвестиционным мандатам.
Международные инвесторы, в свою очередь, могут видеть суверенный рейтинг, не имея возможности отличить риски конкретного актива от рисков государства в целом.
National Development Capital Facility International Finance Bank LTD представляет собой мандат, позволяющий рассмотреть эти вопросы в надлежащей последовательности. IFB совместно с надлежащим образом уполномоченными суверенными клиентами и клиентами публичного сектора оценивает конкретный проект или портфель проектов, разрабатывает соответствующую архитектуру финансирования, изучает возможные механизмы распределения рисков и проверяет, возможно ли привлечь внутренний и международный институциональный капитал на приемлемых условиях.
Механизм не является заранее одобренной кредитной линией, постоянным пулом средств инвесторов или обещанием определённой процентной ставки. Его результатом является основанный на доказательствах путь к решению о финансировании. В одних случаях этот путь приведёт к инструменту рынка капитала или сделке проектного финансирования. В других более обоснованным выводом окажутся обычные суверенные заимствования, льготное финансирование, прямое бюджетное финансирование либо отсрочка.
Мандат начинается с национального баланса
Предлагаемое финансирование необходимо оценивать с учётом уже существующих обязательств государства. Поэтому первоначальная работа IFB включает анализ структуры государственного долга, концентрации сроков рефинансирования, валютной структуры, способности обслуживать долг, действующих гарантий и обязательств соответствующих государственных предприятий. Она также учитывает режим предлагаемой сделки в соответствии с национальным законодательством, правилами бюджетной отчётности и любыми применимыми лимитами задолженности или программами финансирования.
Это сохраняет значение даже тогда, когда проект учреждён как отдельное юридическое лицо. Проектная компания может уточнить структуру собственности и обособить проектные счета, но само её существование не устраняет экономических последствий суверенной гарантии, платежа за доступность, обязательства по минимальной выручке или ожидания того, что государство спасёт жизненно важную публичную услугу. Прямые и условные обязательства должны быть выявлены, по возможности оценены, утверждены и отражены в отчётности в соответствии с применимыми правилами. В руководстве Всемирного банка прямо говорится о том, что правительствам следует оценивать, закладывать в бюджет, отслеживать и раскрывать фискальные обязательства, возникающие в рамках государственно-частного партнёрства.
В странах, использующих анализ приемлемости долга МВФ и Всемирного банка, предлагаемые обязательства и вероятные шоки необходимо рассматривать также в свете этого анализа. Данная методология рассматривает базовую динамику долга и риски, включая условные обязательства, цены на сырьевые товары, стихийные бедствия и шоки рыночного финансирования.
Ключевой вопрос состоит не в том, можно ли отразить сделку вне определённой учётной статьи, а в том, способно ли государство исполнять свои фактические обязательства в реалистичных условиях, включая неблагоприятные.
Что может быть принято в Механизм
Механизм предназначен для проектов или портфелей с чётко определённой общественной целью и очерченной потребностью в финансировании. К возможным отраслям относятся производство и передача электроэнергии, системы водоснабжения, порты и логистика, продуктивное сельское хозяйство, промышленная переработка и прочая инфраструктура, способствующая созданию добавленной стоимости внутри страны.
Проекты могут предусматривать различные модели платежей. Различия между ними необходимо сохранять:
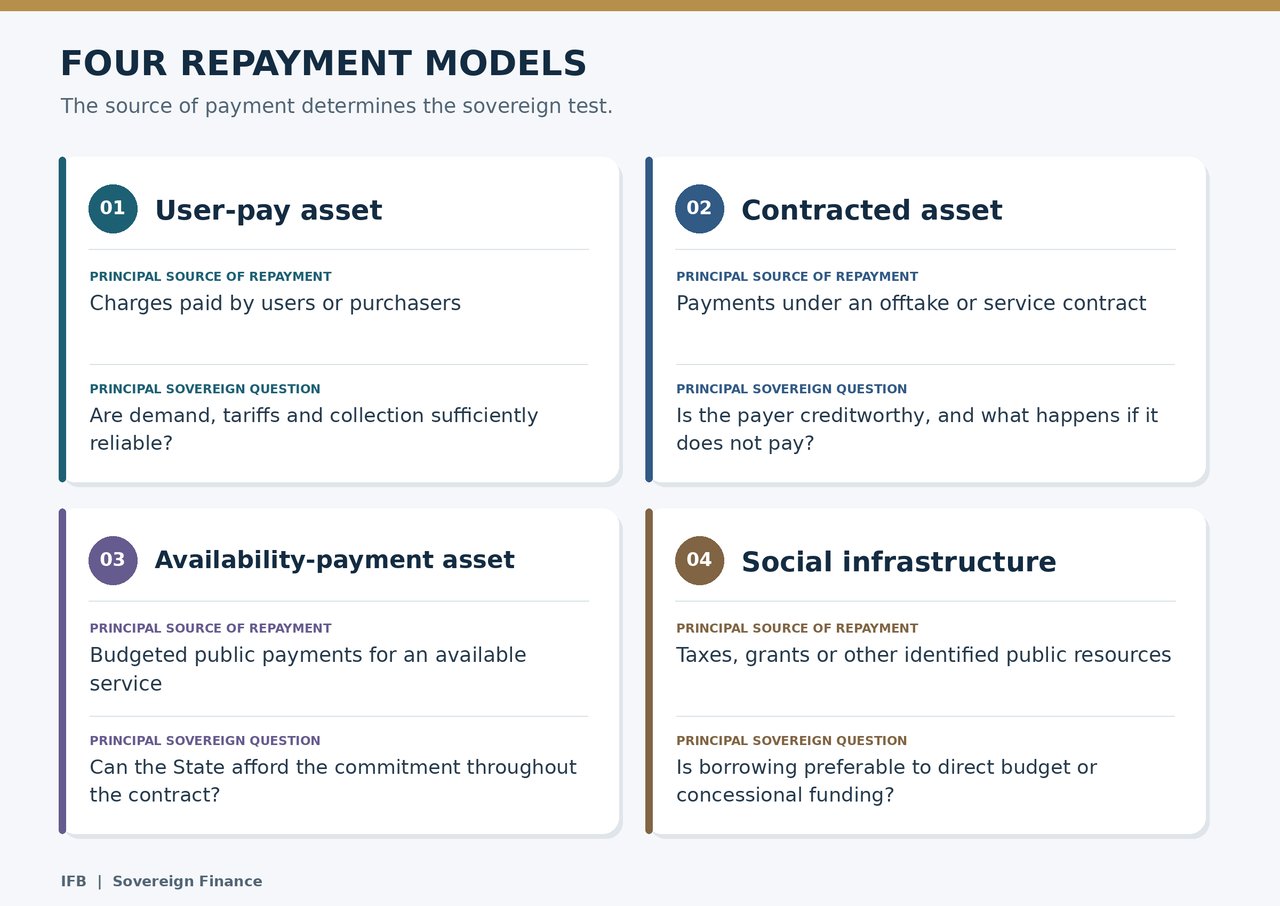
Школа или больница могут создавать исключительную экономическую и социальную ценность, не приносящую выручки проекту. IFB не стал бы представлять социальную отдачу так, как если бы она являлась денежными средствами, доступными для обслуживания долга. Для таких объектов необходим явный, доступный по бюджету источник государственных платежей или иная подходящая форма финансирования.
Подготовка проекта должна также учитывать вопросы землепользования и разрешений, закупок, экологических и социальных обязательств, инженерных решений, графика строительства, эксплуатационной мощности, технического обслуживания и последующей передачи актива. Рамочная методология МВФ по оценке государственных инвестиций рассматривает оценку, отбор, бюджетирование и реализацию проектов в контексте общего качества управления государственными инвестициями; её климатический модуль дополнительно предусматривает оценку физических климатических рисков и устойчивости.
Структура финансирования, построенная вокруг актива
После прохождения проектом первоначальных публичных и фискальных проверок IFB анализирует структуру капитала. В зависимости от сделки она может сочетать собственный капитал спонсора, государственные капитальные взносы, льготное финансирование или участие институтов развития, коммерческий долг, институциональные ноты и установленный резерв. Ни один из уровней не включается лишь для того, чтобы структура выглядела более сложной.
В основе конструкции лежат пять принципов.
Во-первых, срок финансирования должен соответствовать сроку службы актива. Долгосрочный энергетический или транспортный актив не должен зависеть от многократного краткосрочного рефинансирования без чёткого и приемлемого по стоимости плана рефинансирования.
Во-вторых, у валютного риска должен быть определённый носитель. Выручка в местной валюте не обеспечивает обслуживание долга в иностранной валюте по фиксированной экономической стоимости. Сделка может предусматривать финансирование в национальной валюте, надлежащим образом оценённое хеджирование, договорную индексацию либо их сочетание. Каждый из этих вариантов имеет бюджетные и коммерческие последствия.
В-третьих, каждый риск должен быть возложен на сторону, способную им управлять или оценить его. Завершение строительства, эксплуатационные показатели, спрос, платежи покупателя, политические действия и валютные переводы – это разные виды рисков. Суверенная гарантия, охватывающая их все, может быть проста в оформлении, но обременительна для государства и неэффективна для повышения дисциплины.
В-четвёртых, кредитное усиление должно доказуемо улучшать сделку. Фондированный резерв, независимая гарантия, участие в риске со стороны институтов развития, страховой полис или заложенный денежный поток имеют свою стоимость. IFB оценивает, оправдывает ли возникающее при этом снижение стоимости финансирования или увеличение срока эти затраты. Дополнительное обещание того же суверенного заёмщика само по себе не может изменить суть базового суверенного кредитного риска.
В-пятых, порядок платежей должен быть понятным. Инвесторы и суверен должны иметь возможность определить, куда поступает выручка, кто контролирует счета, какие операционные расходы оплачиваются в первую очередь, когда формируются средства на обслуживание долга и резервы и когда допускаются выплаты. Сложность, которую невозможно объяснить и проверить, представляет собой источник риска.
Ответственное привлечение внутреннего капитала
Национальные пенсионные фонды, страховые компании, банки и суверенные инвестиционные институты могут быть ценными поставщиками долгосрочного капитала. Их участие способно также снизить зависимость проекта от иностранной валюты. Однако его не следует предполагать лишь на том основании, что эти институты располагают активами.
IFB оценивал бы мандат каждого инвестора, лимиты концентрации, потребности в ликвидности, допустимые инструменты и требования к корпоративному управлению. Отечественное учреждение должно инвестировать на условиях, отвечающих его обязательствам перед собственными бенефициарами. Указание правительства принять на себя неподходящий проектный риск не является мобилизацией капитала; оно перекладывает бюджетный риск на вкладчиков.
Внутренний транш может отличаться от международного валютой, сроком или графиком платежей. Любое такое различие должно быть экономически обосновано и раскрыто. Если доступны участие институтов развития или независимая гарантия, цель состоит в том, чтобы использовать их для привлечения частного капитала, который иным образом был бы недоступен, а не вытеснять инвесторов, готовых участвовать без такой поддержки. В методических материалах Всемирного банка по финансированию инфраструктуры описаны различные роли государственного, многостороннего и частного капитала, а также договорные меры защиты, которых, как правило, требуют инвесторы.
Суверенный контроль и публичная подотчётность
Суверенный клиент сохраняет контроль над политикой, государственными согласованиями, решениями о закупках, а также решением о принятии долговых обязательств или предоставлении поддержки. Задача IFB — ясно изложить варианты и их последствия.
Прежде чем сделка перейдёт к следующему этапу, ответственный орган должен быть в состоянии установить:
- Юридическое лицо, которое привлекает заём, и полномочия, на основании которых оно действует.
- Все прямые платежи государства, гарантии и условные обязательства.
- Предполагаемое использование средств и контроль за их расходованием.
- Право собственности и контроль в отношении активов проекта и счетов выручки.
- Правила закупок, сделок со связанными сторонами и урегулирования конфликтов интересов.
- Порядок бухгалтерского учёта и учёта государственного долга, предложенный компетентными консультантами.
- Обстоятельства, при которых кредиторы вправе потребовать досрочного исполнения, обратить взыскание на обеспечение или добиваться платежа от государства.
- Последствия реструктуризации, прекращения или неудачи проекта.
Конфиденциальные переговоры могут защищать законную коммерческую информацию. Они не устраняют необходимости в законном санкционировании, налоговом раскрытии информации и независимой проверке. IFB будет структурировать сделку совместно с юридическими, налоговыми и техническими консультантами клиента и, где это уместно, с партнёрами из числа многосторонних институтов.
Стресс-тест предшествует маркетингу для инвесторов
Базового финансового сценария недостаточно. Прежде чем финансирование будет представлено как жизнеспособное, стороны должны проанализировать, как оно будет функционировать в неблагоприятных, но вероятных условиях. В зависимости от актива к ним могут относиться задержка завершения проекта, рост строительных затрат, снижение спроса, ухудшение сбора платежей, дефолт покупателя продукции, обесценение валюты, повышение ставок рефинансирования, изменение цен на сырьевые товары или климатическое событие.
Оценка должна показать, кто платит, когда и из какого источника в каждом случае. Если в результате возникает не предусмотренный бюджетом платёж из казны, такое обязательство должно быть явно отражено. Если проект не способен пережить вероятный шок без принятия обязательств, которые государство не в состоянии выполнить, его финансирование или объём подлежат изменению.
IFB различал бы три вывода: проект может быть профинансирован на предложенных условиях; он может стать пригодным для финансирования после внесения определённых изменений; либо он не должен реализовываться в рамках данного Механизма. Решение отклонить слабую структуру сохраняет возможности суверенного заёмщика для более сильных проектов.
Порядок ведения работы по обращению
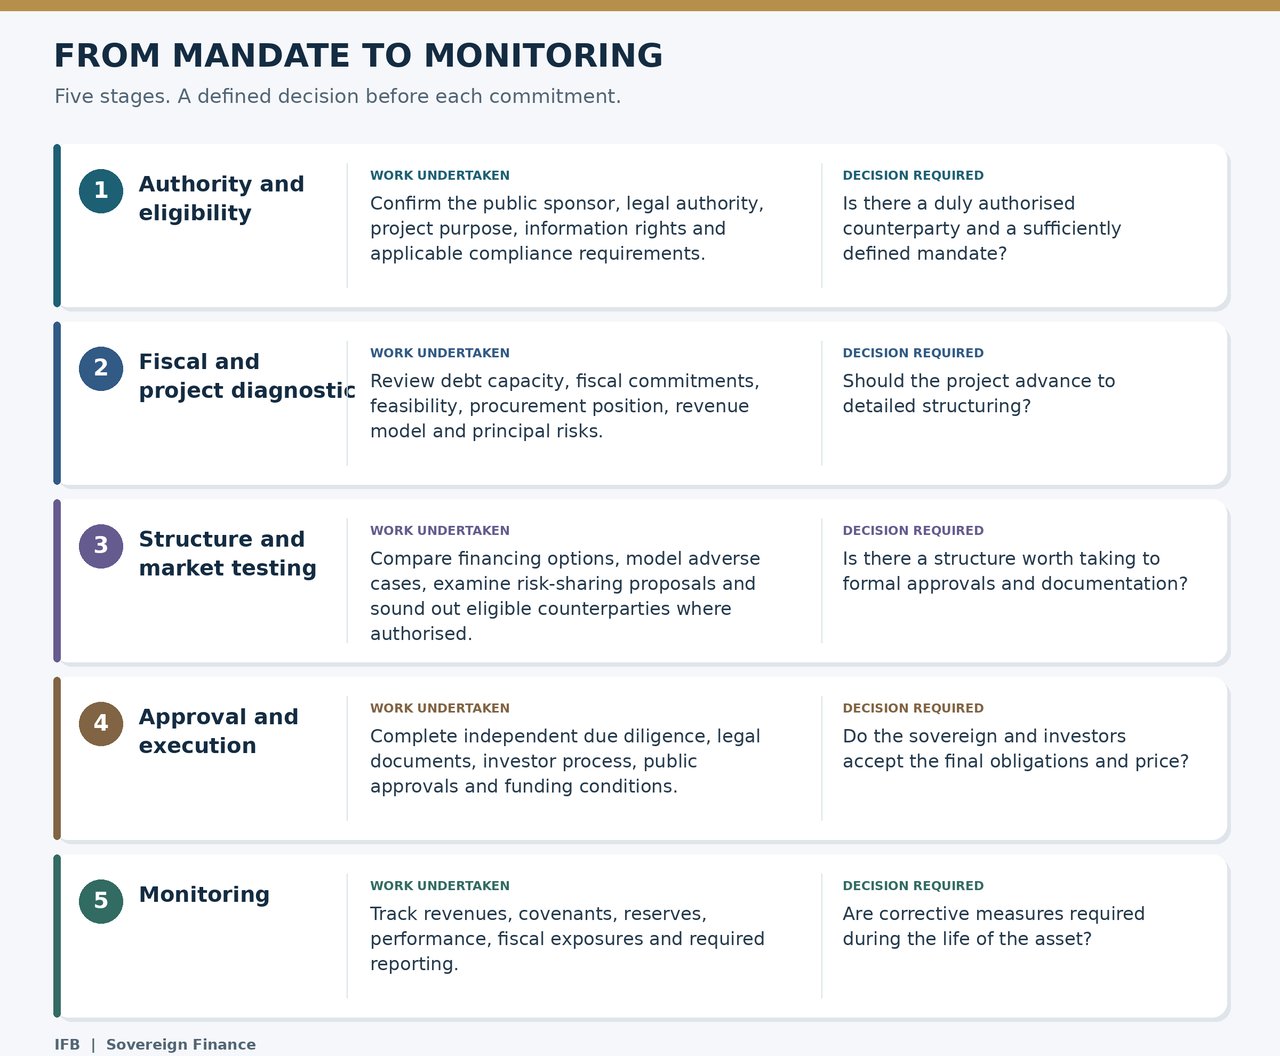
Последовательность выбрана намеренно. Презентация для инвесторов не заменяет ни полномочий, ни технико-экономического обоснования, ни анализа задолженности, ни закупочных процедур. Интерес рынка, выявленный до урегулирования этих вопросов, в лучшем случае носит ориентировочный характер.
Что получает суверенный клиент
Первоначальный мандат предусматривает подготовку Национальной концепции развития капитала, адаптированной к определённому активу или портфелю. Предлагаемый объём работ включает:
- Изложение общественной цели проекта, его экономического обоснования и потребности в финансировании.
- Оценка полномочий спонсора, необходимых одобрений и основных правовых ограничений.
- Карта существующих и планируемых суверенных обязательств.
- Сопоставление реалистичных вариантов финансирования, включая традиционные альтернативы.
- Ориентировочная структура капитала и распределение существенных рисков.
- Предварительная модель денежных потоков с заданными параметрами чувствительности.
- Оценка соответствия инвестора требованиям на внутреннем и международном уровне.
- Реестр сведений, согласований и независимых проверок, которые ещё необходимо получить.
- Предлагаемая последовательность исполнения с контрольными точками принятия решений и основаниями для прекращения.
Blueprint служит основанием для суверенного решения, но не является инвестиционным обязательством и не заменяет окончательные заключения, одобрения и транзакционную документацию.
Приглашение к рассмотрению конкретного мандата
IFB приглашает должным образом уполномоченные министерства, органы управления государственным долгом, суверенные инвестиционные институты и государственные предприятия представить конкретный проект или инвестиционную программу для конфиденциальной предварительной оценки. В первоначальной заявке следует указать ответственное учреждение, актив, ориентировочный объём необходимого капитала, предполагаемый источник погашения, текущую стадию подготовки, существующие публичные обязательства и решение, которое правительству предстоит принять.
Предложение по суверенному финансированию должно оставлять государству производительный актив и обязательства, которые оно понимает и способно выполнять. Именно по этому критерию следует оценивать данную Программу.
Все услуги и любая возникающая в результате сделка зависят от принятия мандата, применимого законодательства и нормативных требований, комплаенс-проверки и проверки на соответствие санкционным требованиям, независимой углублённой проверки контрагента, внутренних одобрений, рыночных условий и решений участвующих инвесторов. IFB не даёт заверений в том, что проект получит финансирование, определённый рейтинг, защиту капитала, заданный срок или снижение стоимости привлечения средств.


