
ACH — автоматизированная клиринговая палата (Automated Clearing House)
Автоматизированная клиринговая палата (ACH) поддерживает два различных вида платёжных инструментов: кредитовый перевод и прямое дебетование.
Кредитовый перевод
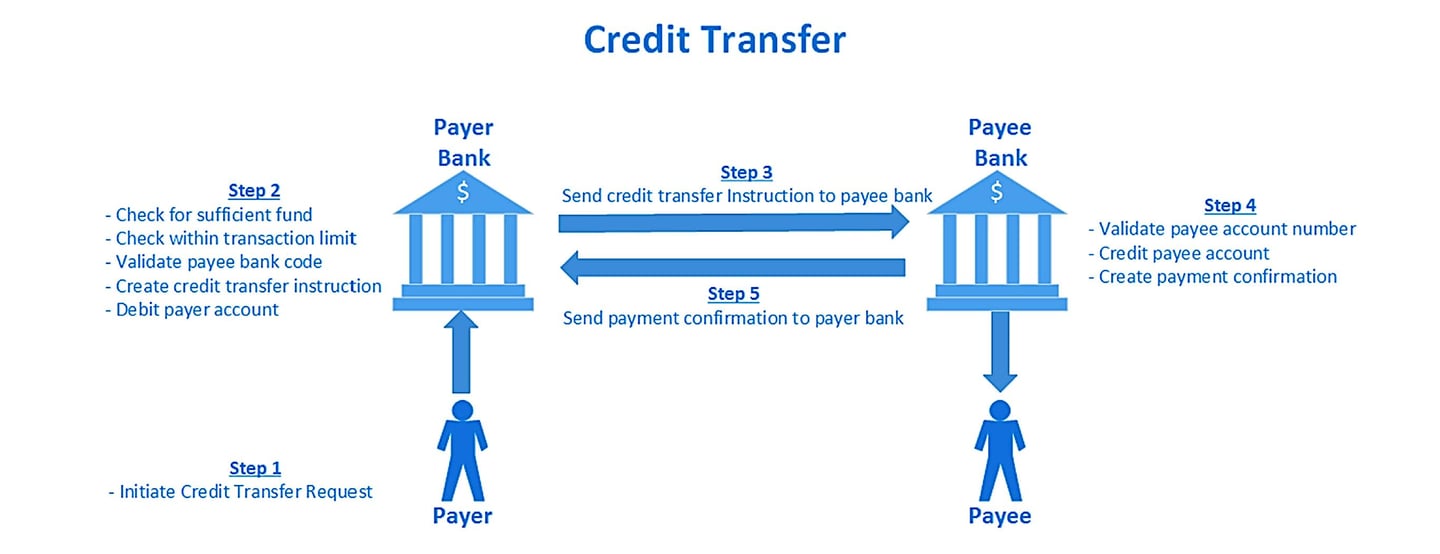
В операциях ACH кредитовый перевод представляет собой услугу по переводу денежных средств, инициируемую банком плательщика, в пользу получателя, обслуживающегося в другом финансовом учреждении. Этот процесс, часто именуемый переводом со счёта на счёт, или A2A, отражает эволюцию клиринговых палат: от их традиционной роли в обработке бумажных чеков между банками к современной функции. Эта современная роль охватывает обработку электронных платёжных инструментов, чем и объясняется слово «автоматизированная» в названии ACH. Хотя сети ACH рассчитаны на пакетную обработку, что даёт преимущество в стоимости по сравнению с карточными сетями, они функционируют исключительно в обычные рабочие часы. Следовательно, в силу пакетного характера обработки расчёт по операциям может занимать несколько дней, особенно в выходные и праздничные дни. Эти сети эффективно обрабатывают плановые пакетные платежи, такие как выплата заработной платы и оплата счетов, однако их применимость ограничена в тех случаях, когда требуется исполнение платежа в режиме реального времени.
Прямое дебетование
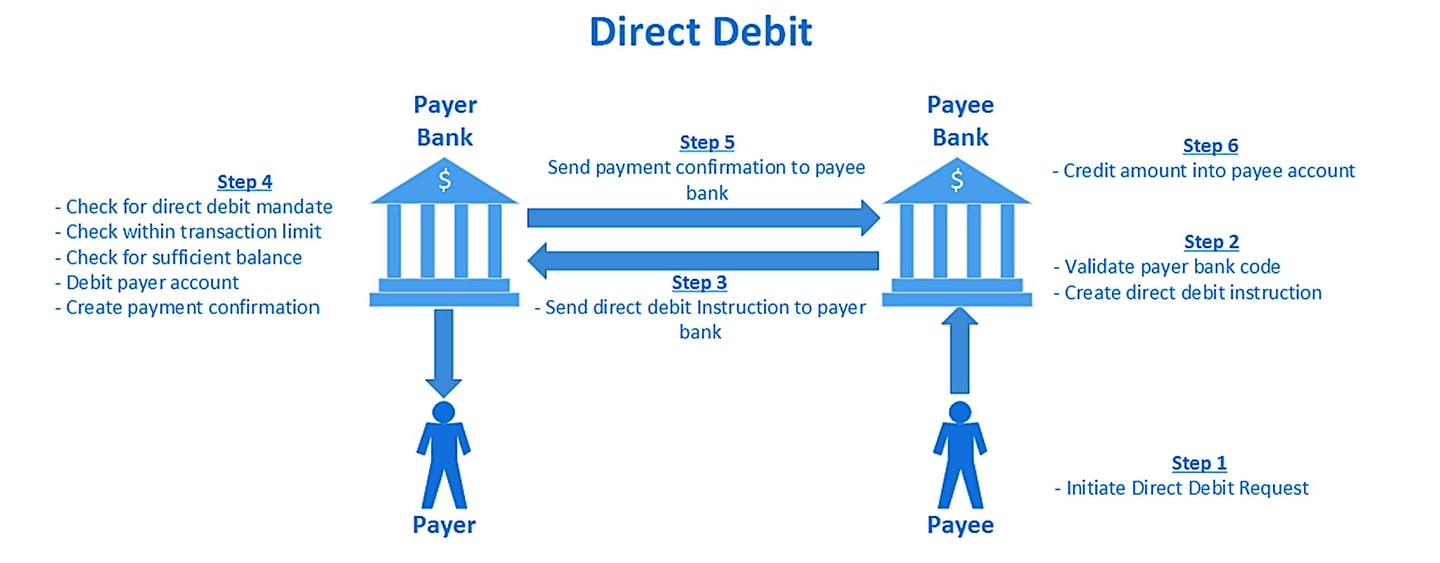
В отличие от кредитового перевода, прямое дебетование — это платёжная услуга, инициируемая банком получателя платежа с целью получения средств от плательщика, обслуживающегося в другом банке. Этот механизм представляет собой обратный подход по отношению к кредитовому переводу и упрощает взыскание платежей.
Процесс клиринга ACH
Пакетная платёжная система ACH функционирует исключительно в рамках стандартного рабочего дня. В течение дня предусмотрены определённые периоды обработки операций: окно исходящего клиринга и окно входящего клиринга. Окно исходящего клиринга предоставляет банкам временной интервал для передачи в ACH платёжных инструкций держателей счетов с целью их проверки и последующей обработки. В свою очередь, окно входящего клиринга используется клиринговой палатой для распределения этих платёжных инструкций между банками-получателями, что позволяет обработать платежи в пользу их держателей счетов.
Автоматизированные клиринговые палаты (ACH)
Автоматизированные клиринговые палаты (ACH) — это электронные платёжные системы, обрабатывающие и рассчитывающие большие объёмы кредитовых и дебетовых операций, как правило, малых по сумме и не требующих срочности. ACH обеспечивают клиринг и расчёты по операциям между банками и другими финансовыми учреждениями в пределах определённого региона или страны, предлагая эффективную и экономичную альтернативу бумажным платёжным инструментам, таким как чеки.
К крупнейшим автоматизированным клиринговым палатам (ACH) Европы относятся:
- STEP2: система STEP2, оператором которой является EBA Clearing, представляет собой общеевропейскую автоматизированную клиринговую палату (ACH), обрабатывающую кредитовые переводы SEPA (SCT) и прямые дебеты SEPA (SDD) в рамках Единой зоны платежей в евро (SEPA). STEP2 — одна из крупнейших ACH в Европе, объединяющая банки и финансовые организации всего региона SEPA.
- BACS (Bankers’ Automated Clearing Services): BACS — расположенная в Великобритании автоматизированная клиринговая палата, обрабатывающая электронные кредитовые переводы и прямые дебеты в фунтах стерлингов. BACS ежедневно обрабатывает миллионы операций, включая выплаты заработной платы, пенсий и государственных пособий.
- equensWorldline: equensWorldline — европейский платёжный процессор, оператор ACH для кредитовых переводов и операций прямого дебетования в евро в рамках SEPA. Входит в состав французской группы Worldline.
К числу крупнейших в мире автоматизированных клиринговых палат (ACH) относятся:
- Сеть Automated Clearing House (ACH) в Соединённых Штатах: сеть ACH — это общенациональная система электронных платежей, обрабатывающая большие объёмы кредитовых и дебетовых операций в Соединённых Штатах. Её обслуживают два основных оператора ACH: The Clearing House (TCH) и Федеральная резервная система. К операциям, обрабатываемым через сеть ACH, относятся прямые зачисления, оплата счетов и платежи между организациями.
- BECS (Bulk Electronic Clearing System) в Австралии: BECS — австралийская автоматизированная клиринговая палата (ACH), обрабатывающая электронные кредитовые переводы и прямые дебеты в австралийских долларах. BECS управляется Австралийской платёжной сетью (AusPayNet) — саморегулируемой организацией платёжной отрасли Австралии.
- NEFT (National Electronic Funds Transfer) в Индии: NEFT — это система отложенного нетто-расчёта по кредитовым переводам в рупиях, которую эксплуатирует Резервный банк Индии; с декабря 2019 года она работает круглосуточно пакетами с интервалом в полчаса.
- Bacs Payment Schemes Limited (Bacs) (Великобритания) — автоматизированная клиринговая палата (ACH), отвечающая за различные виды платежей, включая прямое дебетование и кредитовые переводы Bacs Direct Credit.
- Канада: канадскую систему ACH эксплуатирует Канадская платёжная ассоциация (Canadian Payments Association, CPA), также известная как Payments Canada.
- Индия: Национальная автоматизированная клиринговая палата (NACH) находится в ведении Национальной платёжной корпорации Индии (NPCI) и обрабатывает различные виды массовых платежей.
- Австралия: Australian Payments Network (AusPayNet, ранее APCA) управляет системой Bulk Electronic Clearing System (BECS).
- Германия: Дойче Бундесбанк управляет германской системой ACH, обрабатывающей большой объём внутренних и коммерческих платежей в евро.
- ЮАР: автоматизированную клиринговую палату (ACH) обслуживает BankservAfrica; чистые позиции рассчитываются в системе валовых расчётов в режиме реального времени SAMOS Южноафриканского резервного банка.
- Япония: система Zengin, управляемая Японской сетью банковского клиринга платежей (Zengin-Net), обрабатывает внутренние кредитовые переводы в иенах.
- Китай: Народный банк Китая управляет Китайской национальной усовершенствованной платёжной системой (CNAPS), в состав которой входят функции автоматизированной клиринговой палаты.
- Бразилия: Центральный банк Бразилии управляет системой Sistema de Transferência de Reservas (STR) — бразильской системой валовых расчётов в режиме реального времени (RTGS), а также системой мгновенных платежей Pix; розничный клиринг осуществляется также через системы CIP (Câmara Interbancária de Pagamentos).
- Франция: STET управляет системой CORE(FR) — французской автоматизированной клиринговой палатой для кредитовых переводов SEPA, прямых дебетов и карточных операций с расчётами в T2.
- Италия: Банк Италии управляет клиринговой системой BI-COMP, обеспечивающей внутренние и SEPA-переводы, а также прямые дебетовые операции.
Как работают клиринговые палаты?
Операции Automated Clearing House (ACH) в банковском секторе представляют собой сложную и развитую систему, предназначенную для эффективного электронного перевода средств между отдельными банковскими счетами, преимущественно на территории Соединённых Штатов. Эта система является основой современной банковской деятельности и служит цифровой альтернативой традиционным способам, таким как бумажные чеки или наличные расчёты.
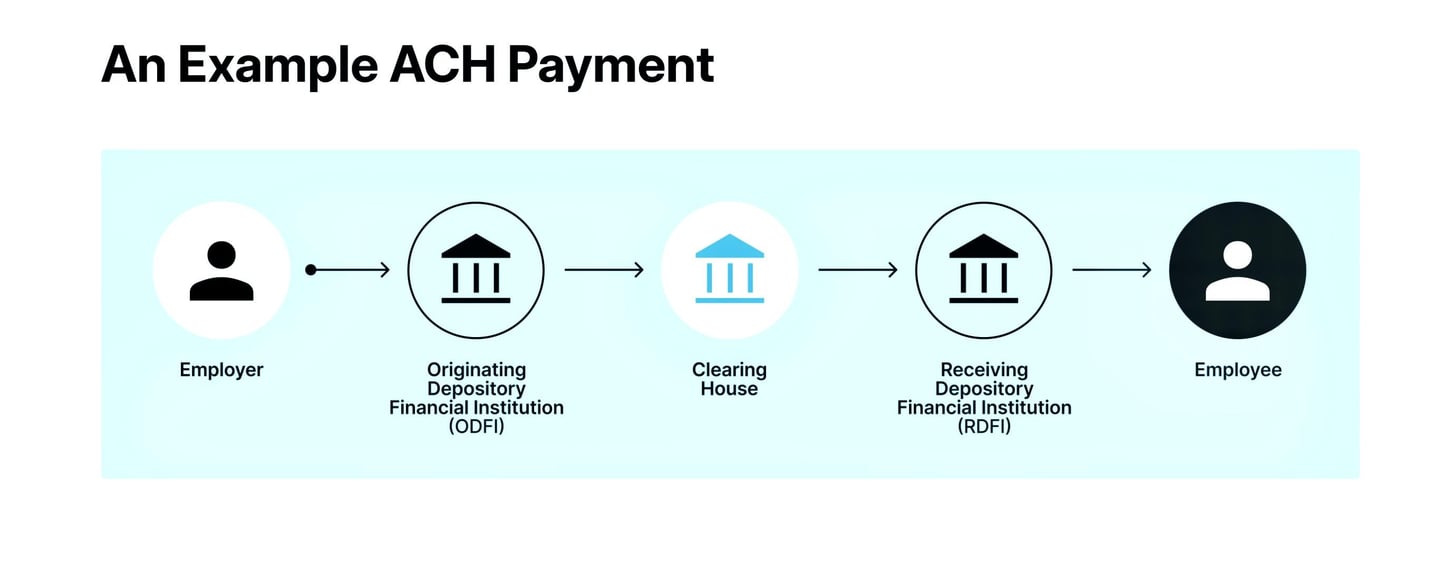
- Инициирование ACH-транзакции: ACH-транзакция начинается с того, что инициатор — физическое лицо или юридическое лицо — направляет запрос на перевод средств. Для этого необходимо тщательно указать такие данные, как номер банковского счёта и маршрутный номер банка получателя платежа, а также конкретную сумму перевода. Такие транзакции подразделяются на прямые зачисления, прямые платежи через ACH и иные виды.
- Участие банка-отправителя (ODFI): Инициатор передаёт этот запрос в свой банк — банк-отправитель (Originating Depository Financial Institution, ODFI). ODFI играет ключевую роль в объединении различных запросов ACH и формировании из них пакетов для обработки. Операции классифицируются по характеру — кредитовые или дебетовые.
- Обработка оператором ACH: ODFI передаёт эти пакеты оператору ACH — Федеральной резервной системе или The Clearing House. Эти центральные клиринговые организации обеспечивают разделение транзакций и их надлежащую маршрутизацию в адрес получающих депозитарных финансовых учреждений (RDFI).
- Коды и классификации: каждой операции в сети ACH присваивается специальный код, определяющий характер и назначение перевода. Среди них выделяется код International ACH Transaction (IAT), применяемый к платежам ACH с участием финансового учреждения за пределами США. Этот код обеспечивает соблюдение международных стандартов противодействия отмыванию денег. К другим распространённым кодам относятся PPD (Prearranged Payment and Deposit Entries) для операций с участием физических лиц, например выплаты заработной платы, CCD (Cash Concentration or Disbursement) для корпоративных операций и CTX (Corporate Trade Exchange) для операций с несколькими дополнительными записями (addenda).
- Действия принимающей депозитарной финансовой организации (RDFI): RDFI получают эти операции и отвечают за точное зачисление средств на счета получателей или их списание в соответствии с типом операции.
- Расчёты и сверка: расчёт средств, то есть фактический перевод денег между ODFI и RDFI, как правило, происходит на следующий рабочий день. Он осуществляется через их счета в Федеральной резервной системе. Оба учреждения ведут строгий учёт по каждой операции, обеспечивая точную сверку и соблюдение нормативных требований.
- Уведомление и соблюдение требований: После проведения операции как инициатор, так и получатель информируются о ней посредством банковских выписок или систем интернет-банкинга. Эти операции подлежат регуляторному надзору, что требует соблюдения правил, установленных такими организациями, как Национальная ассоциация автоматизированных клиринговых палат (NACHA), а также норм федерального законодательства.
Таким образом, сложная сеть операций ACH, регулируемая специальными кодами и требованиями нормативного соответствия, обеспечивает надёжный, экономичный и относительно быстрый способ электронного перевода средств, хотя и не лишена определённых ограничений, таких как срок обработки и лимиты на операции. Эта система демонстрирует достижения цифрового банкинга, упрощающие финансовые операции во всё более взаимосвязанном мире.
Различия между ACH и EFT
Различие между ACH и EFT состоит в том, что EFT (электронный перевод средств) – это общий термин, охватывающий все виды электронных платежей, тогда как ACH (сокращение от Automated Clearing House – автоматизированная клиринговая палата) обозначает один конкретный вид электронного платежа.
Платёж ACH – это электронное дебетование или кредитование, которое обрабатывается именно сетью Automated Clearing House. Платежи ACH относятся к электронным переводам средств (EFT), но не все EFT являются платежами ACH.
К примерам электронных переводов средств (EFT), не являющихся платежами ACH, относятся операции в банкоматах или по кредитным картам, платежи, совершаемые путём сообщения реквизитов банковского счёта и подтверждения операции по телефону, а также операции, при которых платёжные данные вводятся вручную в поля платёжного терминала на странице оформления заказа.
Различия между RTP и ACH
Основные различия между системой платежей в режиме реального времени (RTP) и системой автоматизированной клиринговой палаты (ACH) заключаются в скорости обработки, порядке расчётов по операциям и сферах применения. Ниже приведены главные отличия:
1. Скорость обработки:
Система RTP:
- Скорость:Операции обрабатываются и рассчитываются практически мгновенно, как правило в течение нескольких секунд.
- Доступность: работает в режиме 24/7/365, что обеспечивает непрерывную обработку операций.
Система ACH:
- Скорость: транзакции обрабатываются пакетами, и расчёты могут занимать от нескольких часов до нескольких дней.
- Доступность: работает в банковские часы, с определёнными окнами обработки в рабочие дни.
2. Расчёты по операциям:
Система RTP:
- Расчёты: операции проводятся в режиме реального времени, то есть средства становятся доступны получателю сразу после завершения операции.
- Окончательность: после завершения операции отозвать её невозможно.
Система ACH:
- Расчёты: используется пакетная обработка; расчёты по операциям, как правило, осуществляются несколькими пакетами в течение дня (ACH в тот же день) либо на следующий день.
- Окончательность: в течение периода обработки операции могут быть отозваны или отменены.
3. Сценарии применения:
Система RTP:
- Применение: подходит для срочных платежей, таких как платежи между физическими лицами (P2P), оплата счетов и платежи между организациями (B2B), требующие немедленного подтверждения.
- Примеры: сеть RTP компании The Clearing House и система FedNow в США, Faster Payments в Великобритании, а также SEPA Instant Credit Transfer в Европе.
Система ACH:
- Применение: подходит для несрочных операций, таких как выплата заработной платы, регулярные платежи по счетам, прямые зачисления и платежи поставщикам.
- Примеры: прямое зачисление заработной платы, оплата коммунальных услуг, ипотечные платежи и регулярные платежи за подписку.
4. Стоимость:
Система RTP: стоимость варьируется; в зоне евро мгновенные платежи не могут стоить дороже стандартных кредитовых переводов (Регламент (ЕС) 2024/886).
Система ACH: как правило, более низкие комиссии благодаря пакетной обработке и отложенному расчёту.
5. Безопасность и комплаенс:
Система RTP:
- Безопасность: использует передовые средства шифрования и защиты для обеспечения безопасности транзакций в режиме реального времени.
- Комплаенс: необходимо соблюдать строгие регуляторные стандарты в связи с мгновенным характером операций.
Система ACH:
- Безопасность: также применяются строгие протоколы безопасности, однако основное внимание уделяется защите операций, обрабатываемых пакетами.
- Комплаенс: соблюдение правил, установленных такими организациями, как NACHA (National Automated Clearing House Association) в США, что обеспечивает безопасную обработку и расчёты.



Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.