
Управление капиталом
Комиссии за управление капиталом
Комиссии за управление капиталом
МАНДАТЫ С АКТИВНЫМ И ПАССИВНЫМ УПРАВЛЕНИЕМ
Комиссия справедлива лишь тогда, когда клиент видит, за что он платит. На этой странице изложено, какие комиссии взимает International Finance Bank LTD за управление активами клиентов, как рассчитывается каждая из них и какую доходность должен обеспечить активный мандат, чтобы заработать больше, чем малозатратный индексный фонд. Без мелкого шрифта и без неожиданностей по итогам года.
Ориентир, который нам необходимо превзойти
Индексный фонд попросту повторяет рынок. Его стоимость составляет от 0,03% до 0,50% в год, а доходность равна доходности рынка за вычетом этой комиссии. В долгосрочной перспективе широкий рынок акций США приносил примерно 10% годовых в номинальном выражении, или около 7% после учёта инфляции; глобальные индексы акций приносили несколько меньше. Это долгосрочные средние значения за десятилетия, а не прогноз на какой-либо отдельный год.
Большинство активных управляющих со временем не превосходят свой индекс — этот вывод год за годом подтверждают отчёты SPIVA компании S&P Dow Jones Indices. Следовательно, активный мандат оправдывает своё вознаграждение лишь в том случае, если обеспечивает доходность выше индекса после учёта всех издержек. Именно этот стандарт мы устанавливаем для себя, и именно поэтому наше вознаграждение за результат выплачивается только с доходности, превышающей эталонный показатель.
Типичная доходность индексных фондов
Индексные фонды стремятся воспроизвести динамику определённого рыночного индекса, например S&P 500, FTSE 100 или MSCI World, инвестируя в те же ценные бумаги, что входят в индекс. Их доходность близко повторяет доходность базового индекса за вычетом минимальных комиссий. Типичная доходность индексных фондов зависит от отслеживаемого рыночного индекса и временного горизонта:
Историческая годовая доходность:
- Индекс S&P 500: около 10% годовых в номинальном выражении, или примерно 7% с поправкой на инфляцию, в долгосрочной перспективе.
- Глобальные индексы (например, MSCI World): несколько ниже S&P 500 за последние десятилетия, при более широкой диверсификации.
- Индексы развивающихся рынков: более высокий риск и волатильность; за последние пятнадцать лет они не демонстрировали стабильно более высокую доходность по сравнению с развитыми рынками.
Факторы, влияющие на доходность:
- Волатильность рынка, процентные ставки и макроэкономические тенденции.
- Минимальные комиссии (0,03%–0,50% в год), позволяющие инвесторам сохранять большую часть доходности индекса.
Индексные фонды, будучи недорогими и надёжными, как правило, обеспечивают среднерыночную доходность на длительном инвестиционном горизонте. Модели управления капиталом, основанные на активных стратегиях, должны оправдывать более высокие комиссии достижением результатов, превосходящих эти ориентиры.
Модели управления инвестициями
| Модель | Комиссия за управление (в год) | Комиссия за результативность | Ориентир доходности (пороговая ставка) | Целевая валовая доходность в год | Минимальный горизонт | Профиль риска |
|---|---|---|---|---|---|---|
| «2 и 20» | 2.0% | 20% | Индекс S&P 500 с учётом реинвестирования дивидендов (Total Return) либо инфляция + 3% | 12%–15% | 3–5 лет | Рост |
| «1,5 и 15» | 1.5% | 15% | MSCI World Net Return либо уровень инфляции + 2,5 % | 10%–13% | 5–7 лет | Сбалансированная стратегия или стратегия роста |
| Только за результат | Нет | 30%–40% | Согласованный эталонный индекс | 12%–16% | 7–10 лет | Рост |
| Право обратного требования (clawback) | 1.0%–1.5% | 10 %, с резервом на комиссии | Согласованный эталонный индекс | 10%–13% | 10 лет и более | Сбалансированная стратегия или стратегия роста |
Целевая доходность носит ориентировочный характер, указана до вычета комиссий и не гарантируется. Капитал подвержен риску.
Целевая доходность — это ориентир стратегии, а не обещание. Достижение двузначной доходности требует значительной доли акций, а вместе с ней и риска промежуточных убытков. Поэтому каждая модель предлагается только тем клиентам, чей оценённый риск-профиль, инвестиционный горизонт и способность переносить убытки ей соответствуют.
Наши модели
Модель «2 и 20»
Для клиентов со средне- и долгосрочным горизонтом, которые хотят, чтобы стратегия была нацелена на явное превосходство над широкими рынками акций. Более высокая доля вознаграждения за результат поощряет управляющего только за доходность сверх эталонного показателя, поэтому интересы клиента и управляющего совпадают.
Структура:
- Комиссия за управление 2% ежегодно от AUM.
- Комиссия за результат в размере 20% от прибыли, превышающей доходность эталонного индекса (например, S&P 500 или инфляция + 3%).
Целевая доходность:
- 12%–15% годовой валовой доходности при целевой чистой доходности 9%–11% после вычета комиссий.
Минимальный инвестиционный горизонт:
- 3–5 лет. Такой срок позволяет обеспечить стабильный рост и периодическую ребалансировку, снижая влияние краткосрочных колебаний рынка.
Пример:
- Портфель в размере 1 млн USD с валовой доходностью 15% (150 000 USD):
- Комиссия за управление 20 000 USD (2 % от активов под управлением).
- Вознаграждение за результат в размере 6 000 USD (20% от 30 000 USD, на которые доходность в 130 000 USD после вычета комиссии за управление превышает ориентир в 10%, то есть 100 000 USD).
- Чистая доходность клиента: 124 000 USD, или 12,4%.
Модель «1,5 и 15»
Для клиентов, внимательно относящихся к издержкам, которые готовы принять несколько более низкий целевой уровень доходности в обмен на более низкие постоянные и переменные комиссии; ориентиром служат глобальные, а не американские акции.
Структура:
- Комиссия за управление 1,5% годовых от объёма активов под управлением.
- Вознаграждение за результат в размере 15% от прибыли, превышающей ориентирную доходность (например, MSCI World или инфляция + 2,5%).
Целевая доходность:
- 10%–13% годовой валовой доходности при целевой чистой доходности 8%–10% после вычета комиссий.
Минимальный инвестиционный горизонт:
- 5–7 лет. Этого срока достаточно, чтобы активная стратегия смогла превзойти рыночные ориентиры и восстановиться после краткосрочной волатильности.
Пример:
- Портфель в 500 000 USD с валовой доходностью 12 % (60 000 USD):
- Комиссия за управление — 7 500 USD (1,5 % от объёма активов под управлением).
- Вознаграждение за результат в размере 1 875 USD (15 % от 12 500 USD — суммы, на которую доходность 52 500 USD после вычета комиссии за управление превышает ориентир в 8 %, равный 40 000 USD).
- Чистая доходность клиента: 50 625 USD, или 10,1 %.
Модель с вознаграждением только за результат
Никакого фиксированного вознаграждения. Банк получает вознаграждение только в том случае, если портфель превосходит свой бенчмарк, и тогда — с большей долей от превышения. Поскольку доля высока, эта модель поощряет терпение и подходит клиентам с длительным горизонтом инвестирования и высокой толерантностью к промежуточным колебаниям.
Структура:
- Комиссия за управление не взимается.
- Комиссия за результат в размере 30–40% от прибыли, превышающей доходность базового индекса.
Целевая доходность:
- 12%–16% годовой валовой доходности при целевом показателе 8%–10% чистой доходности после вычета комиссий.
Минимальный инвестиционный горизонт:
- 7–10 лет. Более продолжительный горизонт необходим для компенсации высоких комиссий за результат и предоставляет активной стратегии достаточно времени, чтобы продемонстрировать устойчивое превосходство над рынком.
Пример:
- Портфель в размере 300 000 USD, обеспечивший валовую доходность 14 % (42 000 USD):
- Комиссия за результат в размере 3 600 USD (30 % от 12 000 USD, на которые доходность превышает ориентир в 10 %, составляющий 30 000 USD).
- Чистая доходность для клиента: 38 400 USD, или 12,8%.
Модель комиссии с правом обратного взыскания
Умеренная комиссия за управление в сочетании с комиссией за результат, которая сначала зачисляется в резерв комиссий. Убытки последующих лет вычитаются из резерва до осуществления каких-либо выплат, поэтому клиент никогда не платит за прирост, который впоследствии утрачивается. Целевая доходность по-прежнему требует сбалансированного профиля или профиля роста; механизм возврата защищает от уплаты комиссий с временного прироста, но не от рыночных убытков.
Структура:
- Комиссия за управление 1%–1,5%; вознаграждение за результат корректируется или возвращается при убытках в последующих периодах.
Целевая доходность:
- 10%–13% годовой валовой доходности при целевой чистой доходности 8%–10% после вычета комиссий.
Минимальный инвестиционный горизонт:
- Более 10 лет. Долгосрочное взаимодействие позволяет управляющему капиталом уравновешивать периоды прибылей и убытков и эффективно проводить корректировки с учётом механизма возврата вознаграждения (clawback).
Пример:
- Портфель в 400 000 USD с валовой доходностью 12 % (48 000 USD):
- Комиссия за управление 6 000 USD (1,5% от активов под управлением).
- Комиссия за результат в размере 4 200 USD (10% от дохода в 42 000 USD после вычета комиссии за управление), зачисляемая в резерв комиссий.
- Если в следующем году возникнут убытки, комиссии корректируются пропорционально.
- Чистый доход клиента: 37 800 долларов США, или около 9,5% после вычета комиссий.
Порядок расчёта комиссии за результат
- Hurdle (пороговая доходность). Комиссия за результативность взимается только с той части доходности, которая превышает согласованный ориентир. Портфель, лишь соответствующий своему ориентиру, комиссию за результативность не уплачивает.
- Принцип «высшей отметки» (high-water mark). Комиссия за результат взимается только с прироста стоимости сверх наивысшего уровня, с которого комиссия за результат уже была уплачена. После убыточного года портфель должен сначала восстановить потери, и лишь затем может возникнуть новая комиссия за результат.
- За вычетом комиссии за управление. Результат измеряется после вычета комиссии за управление, поэтому клиент никогда не платит комиссию за результат с сумм, ушедших на фиксированные комиссии.
- Кристаллизация. Комиссия за результат рассчитывается и взимается один раз в год, 31 декабря, по итогам полного года. Ежеквартальная кристаллизация — только по письменному соглашению.
- Бенчмарк. Бенчмарк закрепляется в договоре о доверительном управлении до первой инвестиции и не может быть изменён задним числом.
Примеры расчёта комиссий (USD)
| Модель | Портфель | Валовая доходность | Комиссия за управление | Доходность после вычета комиссии за управление | Пороговый уровень доходности относительно эталонного показателя | Комиссия за результативность | Чистая доходность |
|---|---|---|---|---|---|---|---|
| «2 и 20» | 1,000,000 | 15% = 150,000 | 20,000 | 130,000 | 10% = 100,000 | 20% от 30 000 = 6 000 | 124,000 = 12.4% |
| «1,5 и 15» | 500,000 | 12% = 60,000 | 7,500 | 52,500 | 8% = 40,000 | 15% от 12 500 = 1 875 | 50,625 = 10.1% |
| Только за результат | 300,000 | 14% = 42,000 | Нет | 42,000 | 10% = 30,000 | 30 % от 12 000 = 3 600 | 38,400 = 12.8% |
| Право обратного требования (clawback) | 400,000 | 12% = 48,000 | 6,000 | 42,000 | В данном примере отсутствуют | 10% от 42 000 = 4 200, в резерв | 37,800 = 9.5% |
Только иллюстративные примеры. Все суммы указаны в USD. Доходность не гарантируется. Капитал подвержен риску.
Во всех примерах предполагается, что портфель находится на уровне исторического максимума стоимости (high-water mark) и что ранее вознаграждение за результат не выплачивалось. Если бы портфель «2 и 20» принёс 12%, а не 15%, доходность после вычета комиссии за управление в точности равнялась бы доходности бенчмарка, и вознаграждение за результат не причиталось бы: клиент сохраняет 10,0%.
Результаты за 2023–2025 годы
Ниже приведены результаты четырёх моделей в клиентских портфелях, управляемых Банком. Данные указаны в USD. Они подготовлены Банком и не прошли независимую проверку.
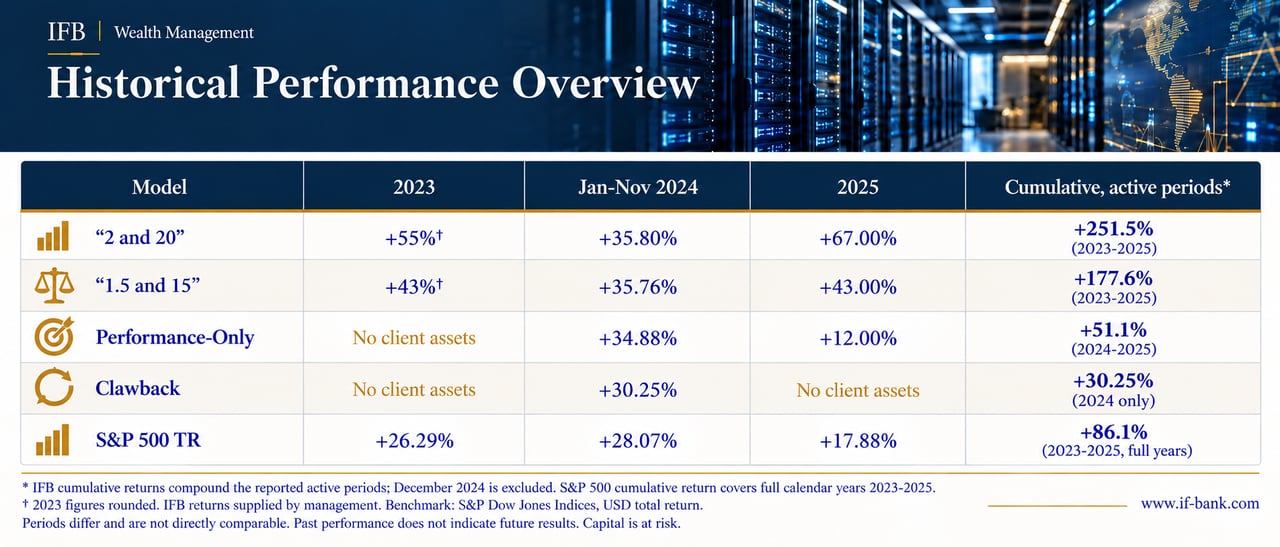
Эти годы были исключительными, значительно превышавшими долгосрочные целевые ориентиры моделей, и их следует рассматривать именно так. Стратегия, принёсшая 35% за год, может также понести существенные убытки в другой год. Прошлые результаты не являются ориентиром для будущей доходности.
Отказ от ответственности:
Результаты прошлых периодов не являются гарантией будущих результатов. Любые показатели финансовых результатов, прогнозы или иллюстрации приводятся исключительно в информационных целях и не должны рассматриваться как гарантии или заверения в отношении будущей доходности. Инвестиции по своей природе подвержены рыночному риску, включая возможную потерю основной суммы, а также иным факторам, не зависящим от нас. Прежде чем принимать любые инвестиционные решения, Вам следует тщательно оценить свои финансовые цели и толерантность к риску и проконсультироваться с квалифицированным финансовым консультантом.
Комиссии за средства клиентов, находящиеся в пассивном управлении
Пассивно управляемые мандаты
Для клиентов, которым необходим широкий рыночный охват при низких издержках, Банк управляет портфелями индексных фондов и биржевых инвестиционных фондов в соответствии с согласованным профилем риска — от консервативного до ориентированного на акции. Вознаграждение за результат не взимается.
Комиссии за пассивное инвестирование
| Стоимость портфеля | Совокупная комиссия в год | Включено | Не включено |
|---|---|---|---|
| До 1 млн USD | 0.80% | Управление портфелем, хранение активов, сделки в рамках мандата, ежеквартальная отчётность | Издержки по продуктам, в которые размещены средства (как правило, 0,05%–0,30% годовых), налоги и гербовые сборы, конвертация валют |
| 1–5 млн USD | 0.65% | Как указано выше | Как указано выше |
| 5–10 млн USD | 0.50% | Как указано выше | Как указано выше |
| Свыше 10 млн USD | По запросу | Как указано выше | Как указано выше |
Указанные комиссии являются годовыми. Дополнительные расходы перечислены в разделе «Не включено».
Минимальная сумма инвестиций — 100 000 USD; минимальная комиссия — 2 500 USD в год. Комиссия рассчитывается исходя из средней стоимости портфеля и взимается ежеквартально.
Прочие сборы
Для счетов, обслуживаемых на консультационной основе или на условиях исполнения поручений без консультаций (вне рамок мандата), применяются следующие комиссии.
Комиссии за консультационные услуги и проведение операций
| Позиция | Залог | Примечание |
|---|---|---|
| Ведение счетов и хранение активов | 0,30% годовых, минимум 750 USD | От средней стоимости портфеля, взимается ежеквартально |
| Инвестиционное консультирование | 0,20 % годовых | Постоянная консультационная услуга; операции тарифицируются отдельно |
| Акции и ETF | 0,50 % за сделку, минимум 75 USD | Комиссии сторонних брокеров и налоги переносятся на клиента по фактической стоимости |
| Облигации | 0,40 % за сделку, минимум 75 USD | Новые выпуски в соответствии с условиями выпуска (term sheet) |
| Инвестиционные фонды | 0,50 % за сделку | Комиссии фонда за выпуск и погашение, переносимые на инвестора |
| Опционы и фьючерсы | По договору, по запросу | Производные инструменты — только при наличии утверждённого профиля |
| Конвертация валюты | До 0,50% сверх межбанковской ставки | Более низкая маржа для крупных сумм по соглашению |
| Переводы, закрытие счёта, выписки | См. раздел «Тарифы, комиссии и маржа» | Единый тариф для всех счетов |
Минимальная сумма инвестиций и снижение комиссий
Минимальная сумма активного мандата — 250 000 USD. Минимальная сумма пассивного мандата — 100 000 USD. Для портфелей свыше 5 млн USD размер комиссий согласовывается индивидуально. При сочетании нескольких услуг плата за ведение счёта и комиссии за переводы могут быть включены в единую комплексную комиссию.
Налоги и отчётность
Клиенты самостоятельно несут ответственность за налоговый режим своих инвестиций в стране проживания. Банк представляет отчётность в соответствии с FATCA и Единым стандартом отчётности ОЭСР в случаях, когда они применимы. Налоговые справки, подготовленные с учётом конкретной юрисдикции, предоставляются за дополнительную плату.
Важная информация
Целевая доходность является целью, а не гарантией. Стоимость инвестиций и доход от них могут как снижаться, так и расти, и клиенты могут получить обратно меньше, чем инвестировали. Результаты прошлых периодов не являются ориентиром для будущей доходности. Комиссии снижают доходность, а их влияние накапливается с течением времени. Каждый мандат предлагается лишь после того, как Банк оценит цели клиента, горизонт инвестирования, финансовое положение, способность нести убытки и знание соответствующих продуктов. Настоящая страница носит исключительно информационный характер и не является офертой.
Комиссии за прочие услуги по управлению капиталом
Указанные выше комиссии применяются к инвестиционным мандатам, а также к консультационным счетам и счетам с исполнением операций без консультирования. Нижеследующее относится к прочим услугам Банка по управлению капиталом, таким как трасты, фонды, холдинговые структуры, услуги семейного офиса и планирование наследования. Если клиент пользуется и теми, и другими услугами, комиссии, связанные с инвестициями, определяются в соответствии с приведёнными выше тарифами.
Дополнительные соображения:
- Минимальный размер счёта: Минимальные пороговые значения активов зависят от соответствующей услуги и структуры и согласовываются при установлении отношений. Минимальные суммы для инвестиционных мандатов указаны выше.
- Возможность обсуждения комиссий: состоятельные клиенты или клиенты со значительным инвестиционным потенциалом могут обсуждать снижение комиссий за управление, хранение активов и результативность. IFB идёт навстречу таким обсуждениям, исходя из общей стоимости портфеля клиента и перспектив отношений.
- Комплексные услуги: IFB предлагает многоуровневые пакеты, в которых отдельные комиссии, такие как плата за ведение счёта и комиссии за банковские переводы, включены в общую комиссию за управление. Эти пакеты рассчитаны на клиентов, заинтересованных в экономически эффективном комплексе интегрированных услуг.
- Юрисдикционные различия: размер комиссий может зависеть от юрисдикции клиента, используемой структуры и привлекаемых поставщиков услуг. Операционные расходы и регуляторные требования, например усиленные обязательства в области KYC/AML, могут привести к более высоким комиссиям за создание структуры или её обслуживание для отдельных юрисдикций.
- Расширенные отчётные услуги: С клиентов, которым требуются расширенные варианты отчётности, например выписки с налоговой оптимизацией, углублённый анализ результатов или индивидуальные сводки по портфелю, может взиматься дополнительная плата. Эти услуги особенно полезны клиентам со сложными портфелями или особыми требованиями комплаенс.
- Структура комиссий за результат: Для инвестиционных мандатов комиссии за результат рассчитываются в соответствии с изложенными выше правилами. Если иные услуги по управлению капиталом предусматривают компонент, связанный с результатами, его база расчёта и период фиксации заранее согласовываются в письменной форме.
- Альтернативные инвестиции: Инвестиции в private equity, недвижимость или сырьевые товары через IFB подпадают под особые структуры комиссий. Например, инвестиции в private equity могут сопровождаться повышенными комиссиями за хранение активов в связи со сложностью административного сопровождения, а также многоуровневыми комиссиями за управление и за результат, взимаемыми самими фондами.
- Налоговые последствия: Офшорные счета в IFB могут быть связаны с особыми налоговыми аспектами, зависящими от страны резидентства клиента. IFB предоставляет специализированные услуги по налоговой отчётности за дополнительную плату, помогая клиентам соблюдать международные налоговые требования.
- Диапазоны: диапазоны, приведённые в таблице ниже, являются типичными ориентирами для данных услуг. Комиссия, применимая к клиенту, подтверждается в письменной форме до начала оказания любой услуги.
Прочие услуги по управлению капиталом
| Вид комиссии | Что охватывается | Ориентировочный диапазон | Примечания |
|---|---|---|---|
| Ежегодное обслуживание | Администрирование, отчётность, комплаенс и обслуживание структуры | 0,1%–1% от объёма активов либо фиксированная сумма 500–5 000 USD в год | Для более крупных структур применяются более низкие ставки; для небольших структур действует минимальная фиксированная плата. |
| Управление | Текущее управление активами, находящимися в структуре | 0,5%–2% от активов в год | Зависит от класса активов и сложности; по мере роста активов применяются ступенчатые ставки. |
| Результативность | При наличии соответствующей договорённости — доля доходности сверх установленного ориентира | 10–20% доходности сверх базового показателя | Как правило, применяется принцип «высшей отметки» (high-water mark). В качестве ориентиров могут использоваться SOFR или €STR плюс премия. |
| Операция | Покупка, продажа или ребалансировка активов, находящихся в структуре | 10–100 USD за операцию или 0,1–0,5 % от объёма | Выше для производных инструментов и иностранных активов; по согласованию предусмотрены скидки за объём. |
| Хранение активов | Хранение, учёт и обособление активов структуры | 0,01%–0,2% от активов в год | Зависит от вида актива и юрисдикции кастодиана. |
| Расходы фонда | Расходы, заложенные в стоимость сторонних фондов, находящихся в структуре | 0,1%–1,5% годовых за фонд | Взимается самим фондом, а не IFB. Фонды прямых инвестиций и хедж-фонды могут иметь собственные уровни комиссий. |
| Банковский перевод | Входящие или исходящие переводы для структуры | 10–50 USD за перевод | Зависит от валюты, платёжного канала и объёма. |
| Валютные операции | Конвертация валюты — как спред к межбанковскому курсу | 0,1%–1,5% от суммы | Валюты развивающихся рынков могут стоить дороже; для крупных сумм действуют льготные курсы. |
| Закрытие | Ликвидация структуры, выплата средств и прекращение действия документов | USD 500–1 000 | Может включать передачу или реализацию активов. |
| Консультационные услуги | Планирование наследования, налоговое структурирование и индивидуальные стратегии | 200–500 USD в час или за проект | Возможно обслуживание на основе ретейнера; стоимость трансграничной работы определяется индивидуально. |
| Прочие услуги | Выписки, обзоры портфеля, налоговая отчётность и специальные запросы | 20–100 USD за запрос или 200–500 USD в год | Включает печатные выписки, подробные налоговые отчёты и дополнительные консультации. |
Сфера применения: трасты, фонды, холдинговые структуры, услуги семейного офиса и планирование наследования. Инвестиционные мандаты и счета с консультационным обслуживанием или только с исполнением поручений регулируются приведёнными выше тарифами. Указаны лишь ориентировочные диапазоны; применимая комиссия подтверждается в письменной форме до начала оказания любой услуги.

Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.