Процедуры клиринга и расчётов
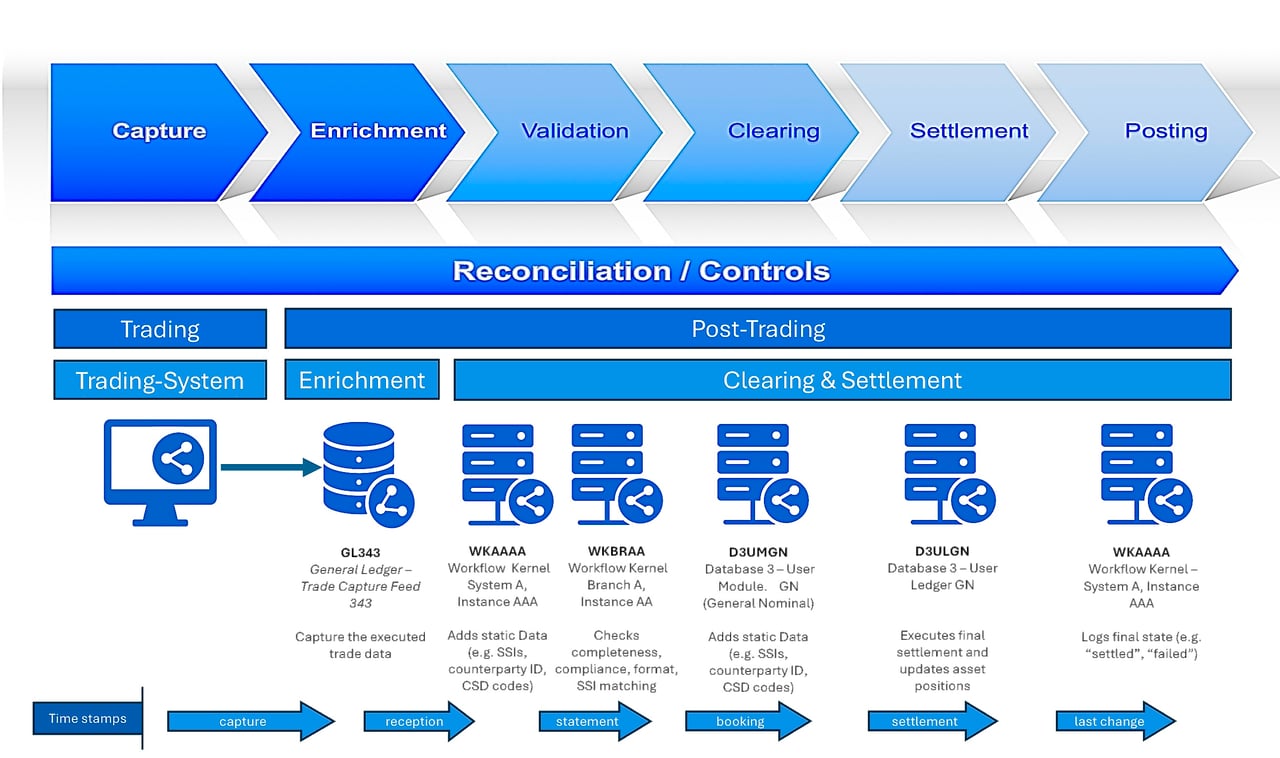
В настоящем документе подробно и точно описан порядок институциональной торговли в IFB по кассовым ценным бумагам (DVP), внебиржевым (OTC) производным инструментам и соглашениям РЕПО с использованием различных защищённых каналов связи. Документ предназначен для использования в качестве полного операционного руководства для профессиональных подразделений фронт-, мидл- и бэк-офиса, работающих в регулируемых финансовых учреждениях.
1. Каналы коммуникации и методы идентификации
Инициирование сделок и предварительные переговоры осуществляются через защищённые платформы, отвечающие нормативным требованиям. Каждый задействованный сотрудник обязан использовать уникальный, поддающийся проверке идентификатор, что обеспечивает персональную ответственность, регуляторную прослеживаемость и возможность аудита. К допустимым платформам относятся:
- Bloomberg IB Chat (идентификатор BBG): стандарт в институциональной сфере финансов с интеграцией журнала аудита.
- Symphony Secure Chat: защищённое шифрованием средство коммуникации, соответствующее требованиям MiFID II, с поддержкой настольных и мобильных устройств.
- Refinitiv Messenger (Reuters ID): часто используется на рынках FX, сырьевых товаров и инструментов с фиксированной доходностью.
- ICE Instant Messaging: интеграция с торговыми площадками и системами исполнения сделок с фьючерсами.
- Собственные защищённые внутренние системы: должны сохранять журналы операций и соответствовать требованиям к ведению учётной документации.
- Защищённая электронная почта: используется после заключения сделки для аффирмации и юридического подтверждения, когда чат недоступен.
2. Сделки с ценными бумагами на условиях «поставка против платежа» (DVP, Delivery Versus Payment) с расчётами в денежной форме
Операции «поставка против платежа» (DVP) предполагают одновременный обмен ценных бумаг на соответствующий денежный платёж. Основная цель — устранить принципальный риск. Процесс регулируется заранее определёнными стандартными инструкциями по расчётам (SSI) и процедурами хранения активов.
Пошаговый порядок действий:
- Согласование условий до сделки: сотрудники торговых подразделений обмениваются сообщениями через чат или защищённый мессенджер. Стороны согласовывают следующее: ISIN/CUSIP, количество, цену за единицу, общую сумму сделки, валюту, место расчётов (DTC, Euroclear, Clearstream) и стандартные инструкции по расчётам (SSI).
- Формирование торгового тикета: каждая из сторон вводит сделку в свою систему управления ордерами (OMS) или систему управления исполнением (EMS). При этом заполняются параметры сделки, включая стандартный цикл расчётов: T+1 в США с 28 мая 2024 года и T+2 в ЕС, Великобритании и Швейцарии вплоть до их планируемого перехода на T+1 11 октября 2027 года.
- Сверка и подтверждение: параметры сделки сверяются на платформах сверки, таких как CTM компании DTCC (ранее Omgeo) или MarkitWire компании S&P Global для производных инструментов, либо посредством двусторонних сообщений SWIFT (MT540–544). Любые расхождения должны быть устранены до направления расчётных инструкций.
- Расчёты по принципу «поставка против платежа» (DVP): в дату расчётов кастодиан обеспечивает поставку ценных бумаг, исполняемую через международные центральные депозитарии ценных бумаг (ICSD) или институциональные торговые подразделения, на счёт покупателя только при получении денежных средств. Если какая-либо из частей сделки не исполнена, сделка не проводится.
3. Внебиржевые (OTC) производные инструменты
К внебиржевым производным финансовым инструментам относятся такие контракты, как процентные свопы, свопы на кредитный дефолт, свопы на совокупный доход и валютные форварды. Такие сделки, как правило, оформляются на основании Генерального соглашения ISDA и Приложения о кредитной поддержке (CSA, Credit Support Annex) с требованиями к маржированию в соответствии с EMIR и (или) UK EMIR.
Исполнение и жизненный цикл:
- Согласование сделки: Экономические условия, такие как номинал, дата сделки, дата вступления в силу, срок погашения, спред или страйк, индекс плавающей ставки, даты пересмотра ставки и конвенция подсчёта дней, определяются по защищённым каналам связи.
- Подтверждение: требуется сопоставление через MarkitWire или DSMatch. Электронное подтверждение должно быть произведено в срок T+0 для IRS и CDS; T+1 для валютных и фондовых деривативов.
- Управление обеспечением: ежедневное маржирование осуществляется в соответствии с условиями CSA. Маржинальные требования в отношении первоначальной и вариационной маржи передаются через AcadiaSoft или SWIFT MT527. Услуги по сверке портфелей (например, OSTTRA triResolve) помогают выявлять и разрешать разногласия.
- Расчёты: Платежи, возникающие в результате обмена купонами или окончательных денежных расчётов, осуществляются через специально предназначенные кастодиальные счета. По производным инструментам, проходящим централизованный клиринг, сделку опосредует и осуществляет её новацию центральный контрагент (CCP), например LCH или ICE Clear.
4. Соглашения РЕПО
Операции репо предусматривают продажу ценных бумаг с обязательством обратного выкупа на более позднюю дату. Они представляют собой краткосрочные сделки финансирования с обеспечением и регулируются рамочным соглашением GMRA.
Порядок проведения торговой операции:
- Инициирование сделки: стороны согласовывают обеспечение (как правило, высококачественные ликвидные активы, HQLA), ставку репо, дисконт (хейркат), даты начала и окончания, а также условия маржирования. Это осуществляется через защищённые платформы обмена сообщениями или через трёхсторонние платформы.
- Первая часть сделки: ценные бумаги передаются покупателю против платежа (DVP). Расчёты осуществляются через DTC, Euroclear, Clearstream либо через трёхсторонних агентов, таких как BNY в США и Euroclear, Clearstream или J.P. Morgan в Европе.
- Текущее управление обеспечением: ежедневно проводится переоценка, и при снижении стоимости обеспечения ниже установленных пороговых значений направляются требования о внесении дополнительного обеспечения. Замена обеспечения допускается при условии предварительного уведомления.
- Обратная часть сделки (выкуп): при наступлении срока погашения продавец возвращает денежные средства и получает ценные бумаги. Все процентные платежи учитываются как доход по операции репо.
5. Контроль рисков и операционные меры защиты
Основные меры по снижению рисков включают:
- Ежедневная сверка позиций и маржинальных требований во избежание споров.
- Использование DTCC ALERT для ведения эталонных стандартных платёжных инструкций (SSI).
- Юридическая исполнимость обеспечивается надёжной документацией (ISDA, GMRA).
- Использование систем сопоставления в реальном времени для минимизации риска неисполнения расчётов.
- Использование торговых репозитариев и маркировки UTI для обеспечения соблюдения нормативных требований (SFTR, EMIR).