
Корпоративные и институциональные клиенты
Финансовые деривативы
Мир финансовых деривативов
В сложной ткани современных финансов производные финансовые инструменты выделяются как один из наиболее изощрённых и, парадоксально, наименее понятых элементов. Эти инструменты, стоимость которых определяется базовым активом или ориентиром, служат основными средствами для инвесторов, корпораций и правительств при хеджировании рисков, спекуляциях на будущем движении цен и арбитраже расхождений между рынками. В настоящей статье представлен полный обзор производных финансовых инструментов: их виды, применение, преимущества, риски и связанные с ними спорные вопросы; цель статьи — сделать эту сложную область понятной как для начинающих, так и для опытных инвесторов.
Понимание финансовых деривативов
По своей сути финансовые деривативы представляют собой договоры между двумя или несколькими сторонами, стоимость которых определяется согласованным базовым финансовым активом, индексом или ценной бумагой. Эти инструменты могут обращаться на регулируемых биржах или на внебиржевом рынке (OTC); внебиржевые инструменты зачастую структурируются с учётом конкретных потребностей сторон.
Виды производных финансовых инструментов
Мир производных инструментов обширен, однако наиболее распространёнными являются следующие инструменты:
- Фьючерсы: стандартизированные контракты на покупку или продажу актива по заранее определённой цене в установленную дату в будущем.
- Опционы: контракты, предоставляющие право, но не обязанность, купить (опционы колл) или продать (опционы пут) актив по указанной цене в течение определённого срока.
- Свопы: частные соглашения об обмене денежными потоками или иными финансовыми инструментами в течение установленного срока.
- Форварды: индивидуально согласованные контракты, схожие с фьючерсами, но обращающиеся на внебиржевом рынке, по которым две стороны договариваются о купле-продаже актива по определённой цене на будущую дату.
Многообразие применений производных инструментов
Производные инструменты выполняют на финансовых рынках множество функций:
- Управление рисками: пожалуй, наиболее важная сфера применения производных инструментов — хеджирование, позволяющее инвесторам снизить риск неблагоприятного изменения цены актива.
- Спекуляция: инвесторы могут спекулировать на будущем направлении движения рыночных цен, потенциально получая значительную доходность за счёт принятия более высокого риска.
- Арбитраж: практика использования разницы цен на один и тот же актив на разных рынках путём одновременной покупки и продажи с целью получения безрисковой прибыли.
- Определение цены: деривативы помогают определить будущую цену актива, отражая мнение рынка об ожидаемой динамике цен.
Преимущества финансовых деривативов
- Кредитное плечо: производные инструменты обеспечивают значительную экспозицию к базовым активам при относительно небольших капитальных затратах.
- Эффективность рынка: они способствуют повышению эффективности рынка посредством арбитража и механизма ценообразования.
- Доступ к недоступным активам или рынкам: производные инструменты могут предоставить экспозицию на активы или рынки, недоступные некоторым инвесторам из-за регуляторных ограничений или высоких входных барьеров.
Риски и критические замечания
Несмотря на свои преимущества, производные инструменты не лишены рисков и критики:
- Сложность: запутанный характер этих инструментов может приводить к непониманию и ненадлежащему управлению ими.
- Убытки, обусловленные кредитным плечом: Кредитное плечо, предоставляемое производными инструментами, может увеличивать убытки в той же мере, в какой усиливает прибыль.
- Контрагентский риск: при внебиржевых производных инструментах существует риск неисполнения контрагентом своих договорных обязательств.
- Влияние на рынок: критики утверждают, что спекулятивные операции с производными инструментами могут повышать волатильность и системный риск, потенциально дестабилизируя финансовые рынки.
Регуляторная среда
Финансовый кризис 2008 года выявил необходимость строгого регулирования рынка производных инструментов для предотвращения системного риска. С тех пор были проведены регуляторные реформы, такие как закон Додда — Фрэнка в США и европейский регламент об инфраструктуре рынков (EMIR) в ЕС, направленные на повышение прозрачности, укрепление устойчивости финансовых институтов и снижение системных рисков.
Взгляд в будущее
По мере развития финансовых рынков производные инструменты, несомненно, будут играть определяющую роль в формировании среды глобальных финансов. Дальнейшее развитие цифровых активов и криптовалют порождает новые виды производных инструментов, расширяя горизонты их применения. Вместе с тем возрастающая сложность и взаимосвязанность финансовых рынков подчёркивают важность глубокого понимания производных инструментов и взвешенного управления ими, чтобы использовать их преимущества и одновременно снижать сопутствующие риски.
Финансовые деривативы, являясь краеугольным камнем современных финансов, предоставляют действенные инструменты для управления рисками, спекулятивных операций и повышения эффективности рынка. Несмотря на присущие им риски и сложность, точное понимание этих инструментов необходимо для ориентации в современной финансовой системе. В дальнейшем совершенствование регуляторной базы и внедрение передовой практики будут иметь решающее значение для того, чтобы деривативы продолжали выполнять свои задачи, не ставя под угрозу стабильность финансовой системы.
Стратегическое использование финансовых производных инструментов для снижения риска и увеличения кредитного плеча
Финансовые деривативы, обладающие внутренней гибкостью и возможностью адаптации к конкретным финансовым целям, служат незаменимым инструментом в точной сфере инвестиций и управления рисками. Основа их полезности — возможность тщательно снижать подверженность различным финансовым рискам и разумно увеличивать кредитное плечо, тем самым усиливая потенциальную доходность инвестиций. В настоящем обзоре рассматривается стратегическое применение деривативов для снижения риска и наращивания кредитного плеча, а также механизмы действия этих инструментов и сложные стратегии, применяемые участниками рынка.
Снижение рисков с помощью деривативов
Снижение подверженности финансовым рискам (будь то волатильность рынка, колебания процентных ставок, движение валютных курсов или изменение цен на сырьевые товары) является первоочередной задачей как для инвесторов, так и для корпораций. Финансовые производные инструменты предоставляют широкий набор возможностей хеджирования, позволяя защитить портфели или операционную деятельность от неблагоприятных ценовых движений.
- Хеджирование с помощью фьючерсов и форвардов: эти контракты фиксируют будущую цену актива, обеспечивая определённость и защиту от ценовой волатильности. Например, авиакомпания может использовать фьючерсы на топливо для хеджирования риска роста цен на авиационное топливо, обеспечивая стабильность затрат на топливо несмотря на колебания рынка.
- Возможности управления рисками: опционы дают право, но не обязанность купить или продать актив по заранее определённой цене, обеспечивая асимметричную защиту. Опционы пут могут использоваться для хеджирования снижения цен на активы, фактически устанавливая нижнюю границу, ниже которой инвестор защищён от дальнейших потерь.
- Процентные и валютные свопы: корпорации, подверженные рискам колебаний процентных ставок или валютных курсов, используют свопы для обмена платежей по плавающей процентной ставке на платежи по фиксированной либо для обмена обязательств в одной валюте на обязательства в другой, тем самым хеджируя процентный и валютный риск.
Усиление доходности за счёт кредитного плеча
Использование кредитного плеча предполагает привлечение заёмного капитала или применение производных финансовых инструментов для увеличения потенциальной доходности инвестиции. Производные инструменты по своей конструкции позволяют инвестору получить значительную рыночную позицию по активу при относительно небольших первоначальных затратах капитала, что увеличивает как потенциальную прибыль, так и потенциальные убытки.
- Кредитное плечо с использованием опционов: покупка опционов позволяет инвестору контролировать значительный объём базового актива при сравнительно небольших вложениях (размер уплаченной премии по опциону). Это может существенно увеличить процентную доходность инвестиции при благоприятном движении рынка, но сопряжено с риском потери премии при неблагоприятном его движении.
- Кредитное плечо по фьючерсам: фьючерсные контракты требуют внесения маржи, существенно меньшей стоимости базового актива, что обеспечивает кредитное плечо. При изменении цен на фьючерсы прибыль или убытки, выраженные в процентах от первоначальной маржи, как правило, увеличиваются за счёт кредитного плеча, что создаёт возможность получения особенно высокой доходности или возникновения значительных убытков.
Разработка комплексных стратегий
Участники рынка комбинируют производные инструменты в многосторонние стратегии для точной настройки уровня рисков и кредитного плеча. Такие стратегии, как защитные путы (владение акцией и покупка опциона пут для ограничения риска снижения), покрытые коллы (владение акцией и продажа опциона колл для получения дополнительного дохода) и дельта-хеджирование (использование опционов для хеджирования движения цены базового актива), служат примером сложного применения производных инструментов для управления рисками и повышения доходности.
Ключевые аспекты и лучшая практика
Хотя производные инструменты являются эффективным средством управления рисковыми позициями и использования заёмных средств в инвестициях, их сложность и кредитное плечо требуют тщательного управления рисками и глубокого понимания как самих инструментов, так и рынков, на которых они применяются. К ключевым соображениям относятся:
- Понимание специфики контрактов: каждый производный инструмент имеет собственные риски и особенности. Глубокое понимание этих деталей необходимо для эффективного управления рисками.
- Мониторинг контрагентского риска: по внебиржевым производным инструментам необходимо постоянно отслеживать риск того, что другая сторона не исполнит свои договорные обязательства.
- Осведомлённость: Непрерывное обучение и отслеживание рыночных изменений имеют решающее значение, поскольку на рынке производных инструментов постоянно появляются новые инструменты и стратегии.
Коротко
Благодаря возможности настраивать уровень принимаемого риска и кредитного плеча финансовые производные инструменты дают инвесторам и корпорациям, стремящимся ориентироваться в сложной среде современных финансовых рынков, мощный арсенал средств. Разумно применяя эти инструменты в рамках строгой системы управления рисками и стратегического планирования, участники рынка могут защитить себя от чрезмерных рисков, одновременно используя возможности повышения доходности. Стратегическое использование производных инструментов олицетворяет тот высокий профессионализм и гибкость, которые необходимы для успеха в современных финансах.
Ценообразование
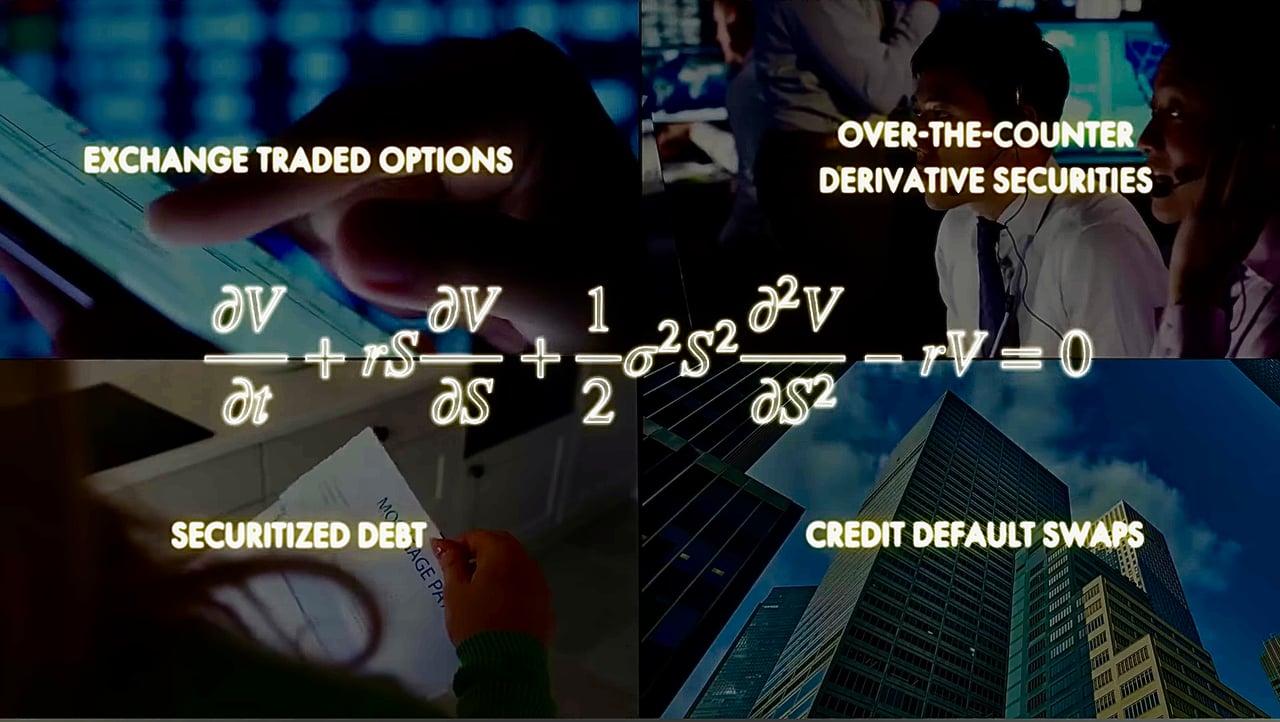
Взаимосвязь математических теорий и динамики финансовых рынков
Развитие финансовых рынков тесно переплетено с математическими и физическими теориями и служит ярким примером того, как абстрактные научные принципы определили становление отраслей с оборотом в триллионы долларов. Этот путь подчёркивает преобразующую силу применения математических подходов в сфере управления рисками и на рынках производных инструментов.
Начало этого преобразующего пути восходит к основополагающим работам Луи Башелье в начале XX века. Его докторская диссертация «Теория спекуляции» стала первой значительной попыткой применить стохастические процессы к анализу финансовых рынков. Его революционная концепция гипотезы «случайного блуждания» заложила основы современной финансовой теории движения рынков, предположив, что цены акций изменяются в соответствии с рядом случайных шагов, а потому будущие движения цен по сути непредсказуемы.
Во второй половине XX века это развитие получило новый импульс благодаря основополагающим работам таких учёных, как Фишер Блэк, Майрон Шоулз и Роберт Мертон, предложивших модель Блэка–Шоулза–Мертона. Эта модель стала прорывной аналитической основой для оценки опционов – разновидности производных финансовых инструментов, позволяющих инвесторам хеджировать риск волатильности цен базовых активов. Формула Блэка–Шоулза–Мертона преобразила финансовые рынки, предоставив трейдерам возможность точно оценивать опционы, тем самым снижая риски и повышая ликвидность и эффективность этих рынков. Это решающее достижение открыло путь к стремительному росту рынков производных инструментов, превратив их в нынешние многотриллионные гиганты.
Наряду с этими теоретическими достижениями повествование обогащается историями людей, которые связали математику и финансы посредством инновационного применения этих принципов. Одна из заметных фигур — Джим Саймонс, математик и бывший криптограф, который использовал возможности алгоритмов и анализа данных, став пионером количественных торговых стратегий в Renaissance Technologies. Его фонд Medallion, известный исключительной доходностью, демонстрирует силу математических моделей в выявлении закономерностей в, казалось бы, хаотичных движениях финансовых рынков.
Этот синтез математической строгости и финансовой проницательности не только дал начало целым отраслям, но и сделал торговлю производными инструментами более доступной, расширив спектр стратегий хеджирования и инвестирования, имеющихся в распоряжении участников рынка. Вместе с тем расширение этих рынков привело к усложнению их структуры и возникновению системных рисков, о чём свидетельствуют исторические рыночные кризисы и продолжающиеся дискуссии об устойчивости и прозрачности финансовых систем.
Эволюция финансовых рынков в свете математических и физических теорий представляет собой увлекательное взаимодействие абстрактных научных изысканий и практического применения в экономике. Она подчёркивает неизгладимое влияние теоретических идей на механизмы риска и доходности, а также на динамику глобальных финансовых систем. Путь от основополагающей работы Башелье до сложных количественных стратегий, применяемых сегодня хедж-фондами, свидетельствует о непрерывном движении к пониманию запутанной сети финансовых рынков и ориентированию в ней — задаче, которая остаётся столь же увлекательной и важной, как и прежде.
Эволюция и расширение рынка производных финансовых инструментов
Рынок производных финансовых инструментов, важнейший элемент мировых финансов, прошёл путь от простых соглашений между трейдерами до сложных финансовых инструментов, играющих определяющую роль в управлении рисками, спекулятивной торговле и инвестиционных стратегиях. В данном обзоре подробно рассматривается историческое развитие фьючерсов, опционов, форвардов и свопов, а также анализируются нынешние масштабы и значение рынка производных инструментов по отношению к базовым активам.
История развития фьючерсных контрактов
Фьючерсные контракты имеют богатую историю, подчёркивающую их значение в торговле сырьевыми товарами. Хотя Рисовая биржа Додзима в Осаке, официально признанная в 1730 году, часто упоминается как первый организованный фьючерсный рынок, значительное развитие эта концепция получила в Соединённых Штатах с учреждением Чикагской торговой палаты (CBOT) в 1848 году. Это событие имело решающее значение для американских фермеров, стремившихся стабилизировать свои доходы в условиях колебаний цен на сырьё. Со временем фьючерсный рынок вышел за рамки сельскохозяйственных товаров и охватил металлы, энергоносители, финансовые индексы и многое другое, став незаменимым инструментом хеджирования рисков в самых разных секторах.
Торговля опционами: наследие гибкости и инноваций
История торговли опционами уходит корнями в Древнюю Грецию, однако началом современной эпохи опционной торговли стало создание в 1973 году Чикагской биржи опционов (CBOE). Благодаря этому нововведению появились стандартизированные контракты, что сделало опционы более доступным и широко применяемым инструментом управления рыночным риском и спекулятивных операций на ценовых колебаниях. Универсальность опционных стратегий — от защитных пут-опционов до сложных спредов — обеспечила им популярность как среди частных, так и среди институциональных инвесторов.
Форварды: основа индивидуально структурируемых производных инструментов
Форвардные контракты, предшественники фьючерсов, на протяжении столетий использовались для фиксации цен на товары, валюты и другие активы. Гибкость и возможность индивидуальной настройки форвардов делают их особенно полезными для управления подверженностью различным финансовым рискам на рынках, где отсутствуют подходящие стандартизированные контракты. Вместе с тем внебиржевой характер форвардов создаёт риск контрагента, что подчёркивает важность углублённой проверки контрагента и практик управления рисками.
Свопы: инновации в управлении рисками и финансировании
Появление свопов в начале 1980-х годов произвело переворот в стратегиях управления рисками и финансирования корпораций и финансовых институтов. Позволяя сторонам обмениваться потоками денежных средств, свопы обеспечивают механизм эффективного управления процентными, валютными и товарными ценовыми рисками. Универсальность свопов привела к их использованию в инновационных решениях, таких как синтетические ценные бумаги и управление портфелем.
Колоссальные масштабы рынка деривативов
Рынок производных инструментов вырос настолько, что значительно превосходит рынок базовых активов; это явление обусловлено рядом факторов:
- Кредитное плечо: производные инструменты позволяют участникам рынка получать значительную позицию в базовых активах при сравнительно небольших вложениях капитала, увеличивая потенциал как прибыли, так и убытков.
- Управление рисками: возможность хеджирования ценовой волатильности на сырьевых, валютных рынках и рынках процентных ставок сделала производные инструменты незаменимыми для корпораций, финансовых институтов и инвесторов.
- Спекуляция: простота открытия и закрытия позиций на рынках производных инструментов позволяет спекулянтам делать ставки на движение цен без необходимости владеть базовым активом.
- Доступ к недоступным рынкам: деривативы обеспечивают участие в рынках и активах, которые в противном случае могли бы оставаться недоступными для отдельных инвесторов из-за регуляторных ограничений или требований к капиталу.
Одни лишь масштабы рынка производных инструментов – номинальный объём одних только внебиржевых производных инструментов на конец 2025 года составил около 845 трлн долл. США (данные BIS в анализе ISDA) – свидетельствуют о его ключевой роли в финансовой системе. Номинальные суммы завышают фактический риск, однако масштаб рынка порождает и системные риски, как показал финансовый кризис 2008 года, когда непрозрачные структурированные продукты на основе ценных бумаг, обеспеченных ипотекой, и кредитных дефолтных свопов способствовали глобальной финансовой нестабильности.
Коротко
Эволюция деривативов от простых контрактов до сложных финансовых инструментов отражает развитие глобальной финансовой системы. Фьючерсы, опционы, форварды и свопы служат необходимыми инструментами управления рисками, спекуляции и инвестирования, отвечая разнообразным потребностям участников рынка. Огромный размер рынка деривативов относительно базовых активов подчёркивает его значение, но вместе с тем требует надёжной регуляторной базы и практик управления рисками для снижения системных рисков. По мере дальнейшего развития финансовых рынков роль деривативов, безусловно, останется центральной, обеспечивая баланс между стремлением к возможностям и необходимостью стабильности.
Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.