Финансовые деривативы
Фьючерсы, опционы и форварды
Торговля фьючерсами и опционами
Торговля на финансовых рынках предполагает использование различных инструментов, наиболее распространёнными из которых являются фьючерсы и опционы. Эти производные продукты применяются для хеджирования рисков, спекуляций на будущем движении цен и получения доступа к активам или рынкам, которые иным способом труднодоступны. Ниже приведено полное руководство по торговле фьючерсами и опционами:
Торговля фьючерсами
Торговля фьючерсами предполагает заключение фьючерсных контрактов, то есть соглашений о покупке или продаже базового актива по заранее определённой цене и на определённую дату в будущем. Как правило, процесс включает следующие этапы:
- Анализ рынка: предполагает понимание динамики конкретного фьючерсного рынка, интересующего Вас, включая фундаментальные и технические факторы, влияющие на цены.
- Открытие счёта: для торговли фьючерсами требуется специализированный брокерский счёт, например, у нас или в фирме, предоставляющей услуги по торговле фьючерсами.
- Выбор контракта: каждый фьючерсный контракт предусматривает поставку определённого количества и качества актива в будущем. Трейдеры выбирают контракты исходя из месяца поставки и цены.
- Позиционирование: трейдеры могут открывать длинную позицию (покупка контракта в ожидании роста цены) либо короткую позицию (продажа контракта в ожидании снижения цены).
- Маржа и кредитное плечо: торговля фьючерсами предполагает внесение суммы маржи, а не полной стоимости контракта. Это позволяет использовать кредитное плечо, то есть управлять крупным объёмом актива при относительно небольшом размере капитала.
- Управление позицией: после открытия позиции трейдерам необходимо отслеживать сделки и корректировать их с учётом колебаний рынка.
- Закрытие позиции: Большинство фьючерсных контрактов закрываются до даты поставки путём совершения сделки, противоположной первоначальной.
Торговля опционами
Торговля опционами подразумевает операции с опционными контрактами, которые предоставляют покупателю право, но не обязанность, купить (опцион «колл») или продать (опцион «пут») базовый актив по определённой цене до наступления определённой даты.
- Анализ рынка: как и при торговле фьючерсами, понимание рыночной динамики имеет решающее значение при торговле опционами.
- Открытие счёта: для торговли опционами также необходим брокерский счёт, например, у нас, однако из-за сложности опционных операций могут потребоваться дополнительные разрешения.
- Выбор контракта: опционные контракты определяют цену исполнения (цену, по которой можно купить или продать базовый актив) и дату истечения срока. Трейдеры выбирают контракты исходя из своего взгляда на рынок и стратегии.
- Позиционирование: покупка опциона колл при ожидании роста цены или покупка опциона пут при ожидании снижения цены. Трейдеры также могут продавать («выписывать») опционы, однако это сопряжено с повышенным риском.
- Управление позициями: трейдеры должны внимательно отслеживать свои опционные позиции и корректировать их по мере изменения рыночных условий.
- Закрытие позиции: позицию по опциону можно закрыть, продав контракт, если Вы первоначально купили его, или выкупив контракт, если Вы первоначально продали его. Кроме того, можно дождаться истечения срока действия опциона либо, если он находится «в деньгах», исполнить его, чтобы купить или продать базовый актив.
Трейдеры получают прибыль от торговли фьючерсами и опционами, если их прогнозы относительно направления движения рынка оказываются верными. Однако такие виды торговли сопряжены со значительным риском и могут не подходить всем инвесторам. Прежде чем приступать к торговле, необходимо понимать риски и выработать разумную торговую стратегию.
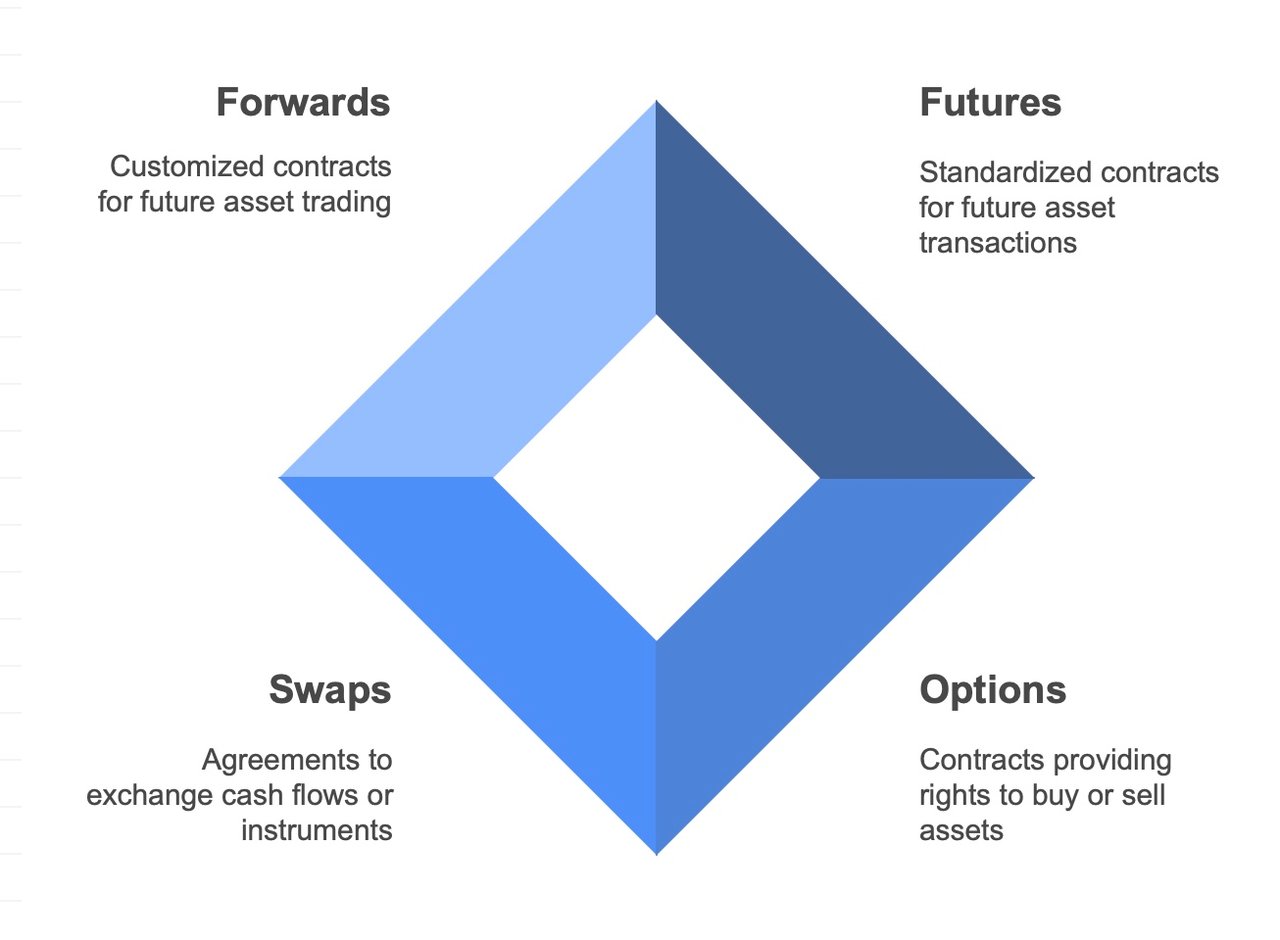
На финансовых рынках опционы колл и пут представляют собой производные контракты, которые дают держателю право, но не обязанность, купить или продать базовый актив по заранее определённой цене до определённой даты или в эту дату. Различие между этими опционами и их режим по европейскому и американскому праву относятся главным образом к стилю опциона, а именно к моменту, когда опцион может быть исполнен.
Опционы колл:
- Опцион колл: предоставляет держателю право приобрести базовый актив по оговорённой цене (цене исполнения) в течение определённого срока.
Опционы пут:
- Опцион пут: предоставляет владельцу право продать базовый актив по установленной цене в течение определённого срока.
Основное различие между этими вариантами заключается в предоставляемых правах:
- Опцион на покупку (колл-опцион) используется, когда инвестор ожидает роста цены базового актива.
- Опцион пут используется, когда инвестор ожидает снижения цены базового актива.
Европейское и американское право:
Ключевое различие между европейскими и американскими опционами определяется не законом как таковым, а условиями самих опционных контрактов, которые стандартизируются биржами, где они торгуются.
- Опционы европейского типа: могут быть исполнены только в дату истечения срока, но не ранее. Это относится как к опционам колл, так и к опционам пут. Европейские опционы определяются скорее стилем исполнения, чем географическим положением, и могут относиться к контрактам, торгуемым в любой точке мира.
- Опционы американского типа: могут быть исполнены в любой момент до даты истечения включительно. Такая гибкость позволяет держателю воспользоваться благоприятным изменением цены базового актива в любое время в течение срока действия контракта.
Правовая и нормативная база:
Хотя американские и европейские опционы различаются прежде всего порядком исполнения, торговля этими финансовыми инструментами подлежит регуляторному надзору в целях обеспечения добросовестной практики, целостности рынка и защиты инвесторов. В Соединённых Штатах надзор за рынками опционов осуществляют Комиссия по ценным бумагам и биржам (SEC) и Комиссия по торговле товарными фьючерсами (CFTC). В Европе у каждой страны свой регулирующий орган, однако законодательство ЕС — MiFID II и MiFIR, а в отношении производных инструментов EMIR — обеспечивает единообразный регуляторный режим во всех государствах-членах.
Значение для инвесторов:
- Гибкость: американские опционы предоставляют больше гибкости, позволяя инвесторам быстрее реагировать на изменения рынка.
- Стоимость премии: Дополнительная гибкость опционов американского типа зачастую делает их дороже опционов европейского типа.
- Стратегическое применение: выбор между американскими и европейскими опционами может существенно влиять на инвестиционную стратегию и управление рисками.
Хотя принципы опционов колл и пут одинаковы во всём мире, различие между европейскими и американскими опционами заключается в способе их исполнения, а не в различиях между европейским и американским законодательством. Инвесторам необходимо понимать эти различия, чтобы согласовывать торговые стратегии с готовностью принимать риск и ожиданиями относительно рынка.
Торговля форвардами
Торговля форвардами становится определяющим механизмом для инвесторов, корпораций и финансовых учреждений при хеджировании рисков, спекуляциях на будущих изменениях цен и фиксации цен на товары или финансовые активы на заранее определённом уровне. Этот вид торговли производными инструментами, хотя и менее известен розничному инвестору, чем фьючерсы и опционы, играет важнейшую роль в глобальной финансовой системе. В настоящей статье рассматриваются сущность, механизмы, области применения, преимущества и присущие риски торговли форвардами, а также раскрывается её стратегическое значение.
Основы торговли форвардными контрактами
Торговля форвардами предполагает заключение договора между двумя сторонами о покупке или продаже актива по заранее определённой цене на определённую дату в будущем. В отличие от фьючерсных контрактов, которые стандартизированы и обращаются на биржах, форвардные контракты являются внебиржевыми (OTC) соглашениями, заключаемыми с учётом индивидуальных условий сторон. Такая адаптация обеспечивает большую гибкость, но одновременно создаёт кредитный риск, поскольку отсутствует централизованная клиринговая палата, гарантирующая исполнение сделки.
Основные характеристики и механизмы
- Индивидуальная настройка: форвардные контракты могут быть адаптированы под любой товар, валюту или финансовый инструмент, с любой суммой и сроком.
- Расчёты: расчёты по форвардному контракту могут осуществляться путём физической поставки актива либо посредством денежного расчёта.
- Ценообразование: форвардная цена определяется при заключении контракта и зависит от таких факторов, как спот-цена, безрисковая ставка и срок до погашения.
Стратегические направления применения
- Хеджирование: одно из основных назначений форвардов — хеджирование ценовой волатильности. Фиксируя цены на сырьевые товары, валюты и иные активы, компании могут защитить себя от неблагоприятных изменений рыночных цен.
- Спекуляция: трейдеры могут использовать форварды для спекуляции на будущих изменениях цен активов, стремясь получить прибыль от прогнозируемых изменений.
- Арбитраж: арбитражёры используют расхождения в ценах между различными рынками или инструментами, фиксируя с помощью форвардных контрактов безрисковую прибыль.
Преимущества торговли форвардами
- Управление рисками: фиксируя цены для будущих сделок, форварды способны существенно снижать неопределённость, связанную с колебаниями рыночных цен.
- Экономическая эффективность: форвардные контракты, как правило, не предполагают предварительных платежей (за исключением возможных требований по маржевому обеспечению), что делает их экономичным способом зафиксировать цену или хеджировать будущие ценовые колебания.
- Гибкость: возможность индивидуально определять условия форвардных контрактов позволяет сторонам точно привести их в соответствие с финансовым риском или инвестиционными целями.
Присущие риски и существенные обстоятельства
- Контрагентский риск: отсутствие центрального клиринг-центра на внебиржевом рынке означает риск неисполнения одной из сторон своих обязательств.
- Риск ликвидности: выход из форвардного контракта до наступления срока исполнения может быть затруднён и потребовать согласования нового соглашения с другой стороной.
- Рыночный риск: если рыночные условия складываются не в пользу позиции стороны по форвардному контракту, это может привести к существенным убыткам, особенно с учётом того, что такие контракты нередко заключаются с использованием кредитного плеча.
Ориентирование в регуляторной среде
Регуляторный надзор за форвардными контрактами различается в зависимости от юрисдикции и направлен прежде всего на повышение прозрачности рынка и снижение системного риска. Реформы, проведённые после финансового кризиса 2008 года, подчёркивают необходимость отчётности по внебиржевым производным инструментам, включая форварды, чтобы повысить информированность регуляторов и снизить риск контрагента.
Коротко
Торговля форвардными контрактами предоставляет участникам рынка точный инструмент для управления финансовыми рисками, спекуляций на будущих изменениях цен и фиксации цен на сырьевые товары и другие активы. Стратегическое применение форвардных контрактов требует глубокого понимания их механики, преимуществ и рисков, а также постоянного внимания к изменениям регуляторной среды. По мере развития мировых рынков торговля форвардами останется важнейшим элементом финансовых стратегий корпораций, инвесторов и финансовых институтов по всему миру, сохраняя тонкий баланс между возможностями и риском.
Регуляторы рынков ценных бумаг сотрудничают на международном уровне через Международную организацию комиссий по ценным бумагам (IOSCO), Многосторонний меморандум о взаимопонимании которой предусматривает обмен информацией при трансграничных расследованиях случаев рыночных злоупотреблений. IFB имеет лицензию и находится под надзором Anjouan Offshore Finance Authority (AOFA).