Счета для алмазной отрасли
Наши алмазные счета представляют собой счета хранения физических алмазов, сопоставимые со счетами в драгоценных металлах. Банковский сектор играет ключевую роль в алмазной отрасли: участники рынка полагаются на банковские услуги в своей деятельности, особенно при переводе денежных средств для совершения сделок.
В последнее время, однако, торговцы алмазами столкнулись с трудностями в получении банковских услуг. Из-за усиления регуляторного контроля и опасений, связанных с отмыванием денег, некоторые банки стали с осторожностью относиться к обслуживанию алмазной отрасли. Это привело к таким проблемам, как закрытие счетов или отказ в предоставлении базовых услуг торговцам алмазами. Эти трудности не ограничиваются какой-либо одной страной или регионом: о них сообщается по всему миру, в частности в Бельгии.
Торговцы алмазами обязаны вести строгий учёт и проводить проверки в силу прошлых скандалов и регуляторных требований, таких как Схема сертификации Кимберлийского процесса (действует с 2003 года), цель которой — предотвратить торговлю «конфликтными» алмазами.
Торговцы алмазами, как и многие другие компании, пользуются рядом банковских услуг для обеспечения своей деятельности. Ниже приведены некоторые ключевые услуги, которые имеют особое значение для торговцев алмазами:
- Операционные услуги: Торговцам алмазами необходимо осуществлять и принимать платежи как внутри страны, так и за рубежом. Это включает банковские переводы и, где это разрешено, чековое обслуживание. Эти услуги имеют решающее значение для закупок у поставщиков, продаж покупателям и управления текущими расходами.
- Услуги по обмену валют: Торговля алмазами носит глобальный характер, поэтому участникам рынка часто требуется конвертация валют. Банки могут предоставлять услуги по обмену валют для проведения таких операций, предлагая конкурентные курсы и обеспечивая своевременное исполнение сделок.
- Торговое финансирование: Сюда может входить ряд услуг, призванных упростить международную торговлю, например аккредитивы, гарантирующие поставщикам оплату, и финансирование под счета-фактуры, помогающее трейдерам управлять денежными потоками за счёт авансовой оплаты счетов.
- Кредиты и кредитные линии: Трейдерам алмазов может потребоваться доступ к кредитованию для финансирования закупки товарных запасов, инвестиций в новое оборудование или покрытия операционных расходов. Это могут быть бизнес-кредиты, кредитные линии или овердрафты.
- Услуги ответственного хранения и хранения активов: банки, как правило, не предлагают счета, предназначенные специально для хранения физических бриллиантов, однако предоставляют сейфовые ячейки, в которых участники рынка могут надёжно хранить ценные предметы, включая бриллианты.
- Консультационные услуги: Банки нередко предлагают консультационные услуги, помогающие компаниям управлять финансами и планировать будущее. Они могут включать рекомендации по управлению денежными потоками, хеджированию валютного риска или планированию расширения бизнеса, а также по вопросам, связанным с отмыванием денег и иными рисками.
В ответ на эти вызовы мы продолжаем оказывать наши услуги алмазной отрасли.
Ориентировочная структура затрат
Стоимость хранения бриллиантов (крупные партии, справедливая рыночная стоимость от 10 млн USD)
| Статья затрат | Обычная основа ценообразования | Диапазон (USD) |
|---|---|---|
| Онбординг и комплаенс | Фиксированная комиссия или 0,02%–0,05% от справедливой рыночной стоимости (минимум около 5 000) | 5,000–25,000 |
| Аутентификация и повторная лабораторная проверка | За один камень (USD 100–300) или 0,10% от справедливой рыночной стоимости при оценке крупных партий | 10,000–75,000 |
| Выпуск SKR | Фиксированная комиссия плюс нотариальное удостоверение (при необходимости) | 10,000–20,000 |
| Размещение в хранилищах и хранение активов | 0,15%–0,40% годовых от застрахованной стоимости | 15 000–400 000 в год |
| Страхование (полис для ювелиров, jewellers’ block) | 0,30%–1,00% годовых от страховой стоимости; франшиза, как правило, 1% (не менее 100 000) | 30 000–1 000 000 в год |
| Периодический аудит и переоценка | 0,02%–0,05% годовых от справедливой рыночной стоимости | 2 000–50 000 в год |
| Нестандартные услуги (курьерская доставка, особый режим обработки, юридические заключения) | По себестоимости плюс административная маржа 10–15% | Переменная |
Наглядный расчётный пример
Портфель высококачественных бриллиантов стоимостью 25 млн USD, находящийся на хранении в течение одного года на стандартных условиях, как правило, повлечёт следующие расходы:
- Комиссия за подключение и SKR ≈ 30 тыс. USD (0,12 %)*
- Образец для аутентификации ≈ 25 тыс. USD (0,10 %)
- Услуги хранилища (0,25 %) ≈ 62,5 тыс. USD
- Страхование (0,55 %) ≈ 137,5 тыс. USD
- Аудит и переоценка ≈ 10 тыс. USD
Совокупные расходы за первый год составляют ≈ 265 тыс. USD (≈ 1,06 % справедливой рыночной стоимости).
В последующие годы единовременная комиссия за подключение и оформление SKR не взимается, что снижает годовой уровень расходов примерно до 0,8 %.
Рекомендуемая процедура для SKR
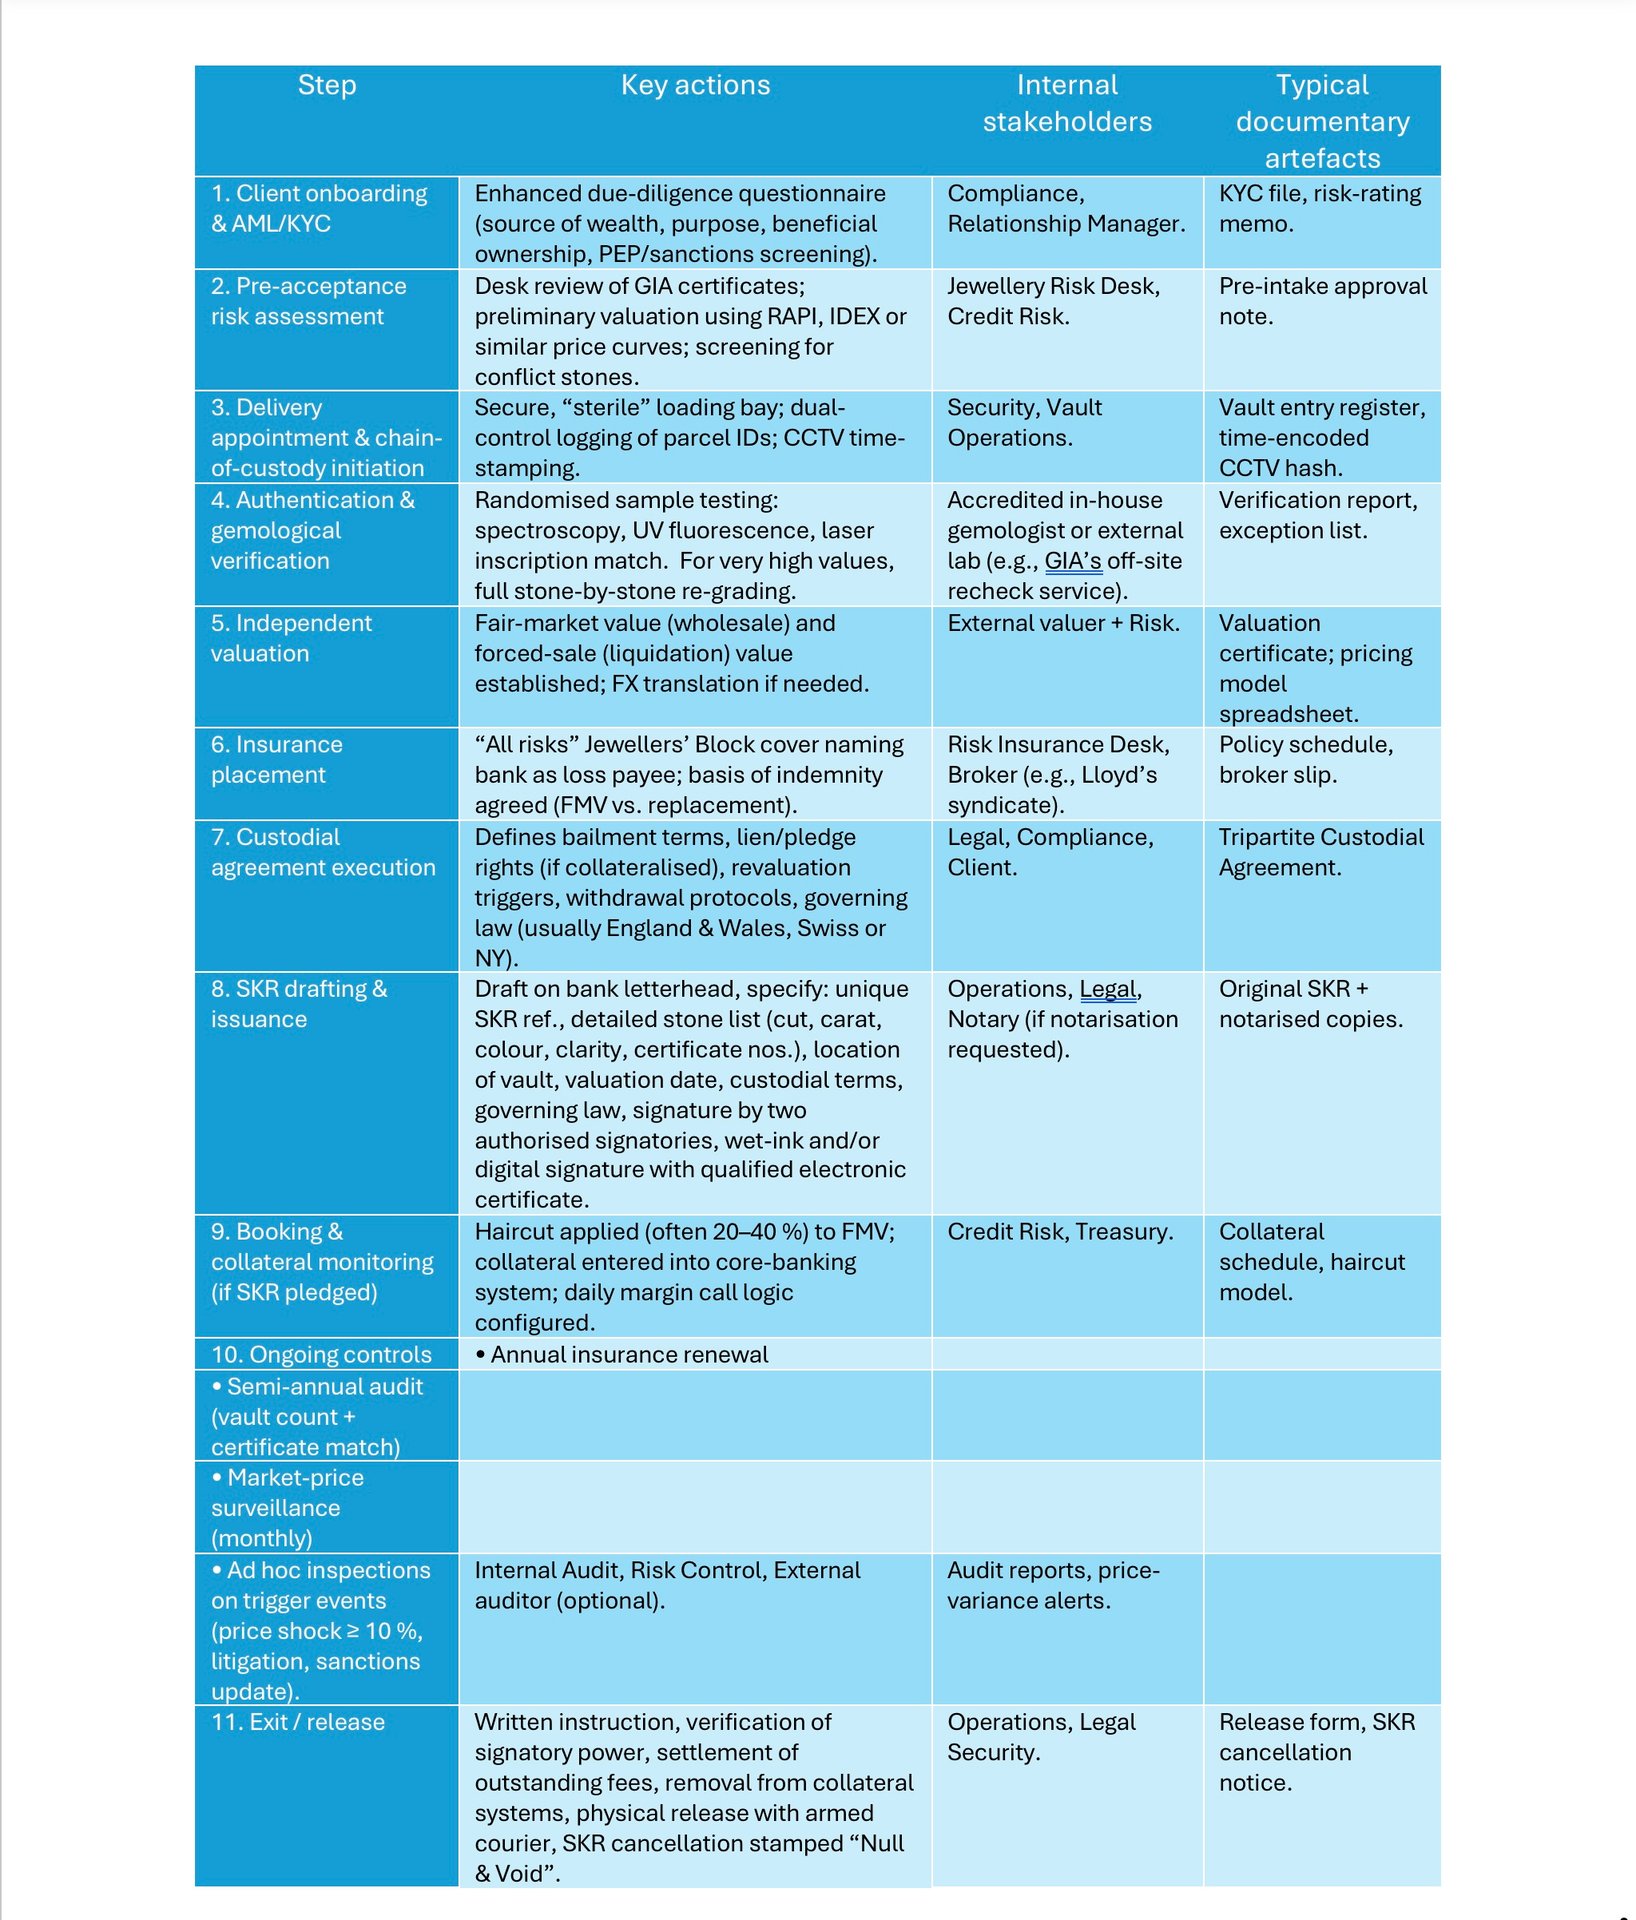
Хранение бриллиантов: процесс по этапам
| Шаг | Ключевые действия | Внутренние заинтересованные стороны | Типовые документы |
|---|---|---|---|
| 1. Принятие клиента на обслуживание и AML/KYC | Анкета для усиленной углублённой проверки контрагента (источник благосостояния, цель, бенефициарное владение, проверка на принадлежность к PEP и санкционный скрининг) | Комплаенс, клиентский менеджер | Досье KYC, заключение об оценке уровня риска |
| 2. Оценка рисков до акцепта | Камеральная проверка сертификатов GIA; предварительная оценка стоимости с использованием прейскуранта Rapaport, IDEX или аналогичных ценовых источников; проверка на предмет «конфликтных» камней | Подразделение по рискам ювелирных активов, кредитный риск | Заключение о предварительном одобрении |
| 3. Доставка и цепочка ответственного хранения | Защищённая стерильная зона погрузки; журналирование идентификаторов отправлений по принципу двойного контроля; видеонаблюдение с фиксацией времени | Охрана, операции с хранилищами | Журнал учёта входа в хранилище, хэш видеозаписей камер наблюдения с временной маркировкой |
| 4. Аутентификация и геммологическая экспертиза | Случайная выборочная проверка: спектроскопия, УФ-флуоресценция, проверка соответствия лазерной надписи; при очень высокой стоимости — полная повторная оценка каждого камня | Аккредитованный штатный геммолог или внешняя лаборатория (например, услуга GIA по повторной проверке вне офиса банка, в лаборатории института) | Отчёт о проверке, перечень исключений |
| 5. Независимая оценка | Справедливая рыночная стоимость (оптовая) и стоимость принудительной продажи (ликвидационная); пересчёт по валютному курсу при необходимости | Внешний оценщик, служба управления рисками | Сертификат оценки, модель ценообразования |
| 6. Размещение страхового покрытия | Страховое покрытие «все риски» для ювелирных изделий (jewellers’ block) с указанием банка в качестве получателя страхового возмещения; база возмещения согласована (справедливая рыночная стоимость или стоимость замещения) | Подразделение по страхованию рисков, брокер (например, синдикат Lloyd’s) | Спецификация к полису, слип брокера |
| 7. Договор хранения активов | Условия ответственного хранения (bailment), права удержания и залога (при наличии обеспечения), триггеры переоценки, порядок изъятия, применимое право (как правило, Англии и Уэльса, Швейцарии или штата Нью-Йорк) | Юридическая служба, комплаенс, клиенты | Трёхстороннее соглашение о хранении активов |
| 8. Подготовка и выдача SKR | На фирменном бланке банка: уникальный номер SKR, подробный перечень камней (огранка, вес в каратах, цвет, чистота, номера сертификатов), местонахождение хранилища, дата оценки, условия хранения, применимое право; подписано двумя уполномоченными подписантами, собственноручно или квалифицированной электронной подписью | Операционное подразделение, юридическая служба, нотариус (при запросе нотариального удостоверения) | Оригинал SKR и нотариально заверенные копии |
| 9. Учёт и мониторинг обеспечения (если SKR передаётся в залог) | К справедливой рыночной стоимости применяется дисконт (часто 20%–40%); обеспечение отражается в базовой банковской системе; настраивается ежедневная логика маржинальных требований | Кредитный риск, казначейство | Перечень обеспечения, модель дисконтов (haircut) |
| 10. Текущий контроль | Ежегодное продление страхования; полугодовой аудит (пересчёт содержимого хранилища и сверка с сертификатом); ежемесячный мониторинг рыночных цен; внеплановые проверки при наступлении триггерных событий (ценовой шок в 10% и более, судебное разбирательство, обновление санкционных списков) | Внутренний аудит, контроль рисков, внешний аудитор (по желанию) | Аудиторские отчёты, уведомления об отклонении цен |
| 11. Выход и снятие обеспечения | Письменное поручение, проверка полномочий подписанта, погашение задолженности по комиссиям, исключение из систем залогового обеспечения, физическая выдача с вооружённой инкассаторской охраной, аннулирование SKR с проставлением штампа «недействительно» | Операционные, юридические подразделения, служба безопасности | Распоряжение о выдаче активов, уведомление об аннулировании SKR |