
Банковские мифы
M0 не находится вне учёта
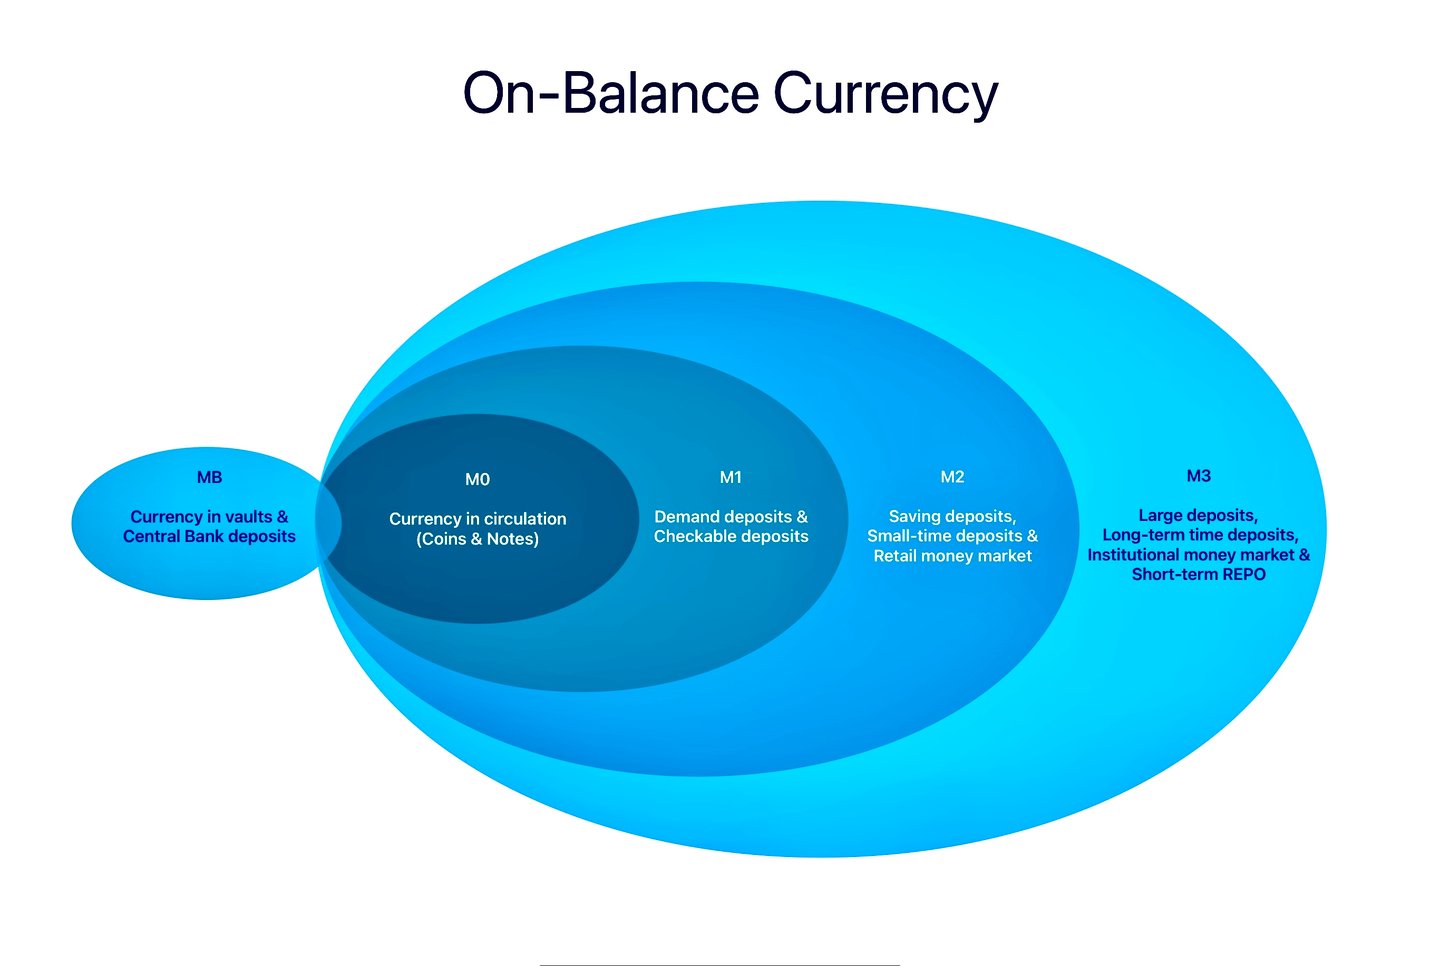
Термины M0, MB, M1, M2 и M3 (также известные как «денежные агрегаты») обозначают различные показатели денежной массы в экономике. Эти показатели позволяют количественно оценить объём денежных средств в экономике на определённый момент времени и, как правило, используются экономистами и регуляторами для анализа экономической конъюнктуры и выработки денежно-кредитной политики.
Ниже приводится краткое описание того, что включает каждая из этих мер:
- M0: M0 включает наличную валюту в обращении: монеты, бумажные деньги и другие формы валюты, находящиеся в обращении, но не находящиеся у правительства или финансовых учреждений. M0 также включает резервы центрального банка, то есть депозиты, которые коммерческие банки размещают в центральном банке.
- MB (денежная база): Денежная база, также называемая узкими деньгами, включает наличные деньги в обращении (монеты и банкноты) и резервы коммерческих банков в центральном банке. В некоторых определениях она может включать также наличность в хранилищах: денежные средства, хранящиеся в хранилищах коммерческих банков.
- M1: агрегат M1 включает наличные деньги в обращении (но не банковские резервы), а также депозиты, почти столь же ликвидные, как наличные. В частности, M1 включает чековые счета (средства на текущих счетах, которые могут быть сняты в любое время без предварительного уведомления) и прочие депозиты до востребования. По существу, он охватывает все средства, доступные для немедленного расходования.
- M2: M2 включает всё, что входит в M1, а также другие виды депозитов с менее оперативным доступом. В частности, в M2 входят сберегательные счета, счета денежного рынка и срочные вклады малого размера (депозитные сертификаты ниже определённой суммы, часто 100 000 долларов США). Это формы денег, которые можно сравнительно легко конвертировать в наличные, но не так быстро и удобно, как компоненты M1.
- M3: M3 включает всё, что входит в M2, а также рыночные инструменты — соглашения РЕПО, паи фондов денежного рынка и краткосрочные долговые ценные бумаги (определение для зоны евро; Федеральная резервная система США прекратила публикацию M3 в 2006 году). Эти денежные средства менее ликвидны, чем входящие в M2, но также вносят вклад в общий объём денег в обращении в экономике.
Каждый из этих показателей даёт иной взгляд на денежное предложение и помогает понять различные аспекты экономики. Так, M0 и M1 чаще всего используются для анализа наиболее ликвидных форм денег в экономике, а M2 и M3 — для понимания более широких тенденций денежного предложения.
Следует учитывать, что точные определения этих показателей могут различаться в разных странах.
Вне книги / баланса
Чтобы понять, что такое операции вне основного реестра (off-ledger), ознакомьтесь с материалом здесь
Физическая природа M₀
Почему её денежная составляющая не может быть переведена в электронном виде
Термин M₀ означает денежную базу, или базовые деньги, которая включает наличные деньги в обращении (банкноты и монеты), а также резервы коммерческих банков в центральном банке. Чтобы понять, почему наличная составляющая M₀ должна перемещаться физически, а резервы переходят лишь между счетами в центральном банке, необходимо глубже осмыслить её особые свойства и операционную основу современных денежных систем.
Основные характеристики M₀
1. Физический состав
- Значительная часть M₀ приходится на наличные денежные средства (банкноты и монеты). В отличие от электронных депозитов или цифровых денег, существующих в виде записей в банковских системах, эта часть M₀ по своей природе имеет физическую форму, и для смены владельца её необходимо передавать физически.
2. Предъявительский характер наличных денежных средств
- Наличные денежные средства как инструмент на предъявителя означают, что право собственности определяется владением. Передача физических наличных от одного лица другому требует физической передачи самих наличных.
3. Резервный компонент
- Вторая составляющая M₀ включает резервы, которые коммерческие банки хранят в центральном банке. Хотя остатки на резервных счетах могут корректироваться в электронном виде (например, через механизмы клиринга центрального банка), наличная часть подчиняется своим физическим ограничениям.
Почему наличные средства невозможно перевести в электронной форме
1. Физические ограничения наличных денег
- Банкноты и монеты, составляющие значительную часть M₀, существуют вне цифровой инфраструктуры банковской системы. Передача наличных предполагает физическую доставку (например, между банками, отделениями или банкоматами), поскольку наличные не могут быть представлены в цифровой форме с сохранением статуса законного платёжного средства.
2. Устройство банковской системы
- Денежная система построена таким образом, что различает физическую валюту и цифровые деньги. Если цифровые операции (например, депозиты или электронные средства) предполагают обновление записей в учётных регистрах, то физическая наличность в составе M₀ для совершения операций должна перемещаться физически.
3. Право собственности и расчёты
- В отличие от цифровых денег, основанных на доверии к банковским записям, право собственности на физическую наличность определяется исключительно тем, у кого она находится. Поэтому для передачи наличных денег (M₀) необходимо их физическое перемещение, чтобы обеспечить переход права собственности.
4. Операционная структура
- Хотя резервы центрального банка (часть M₀) могут корректироваться в электронном виде через системы расчётов, физическая наличность таким способом перемещена быть не может. Если требуется наличность, её необходимо физически снять со счёта и перевезти.
Примеры физического перемещения M₀
1. Межбанковские денежные переводы
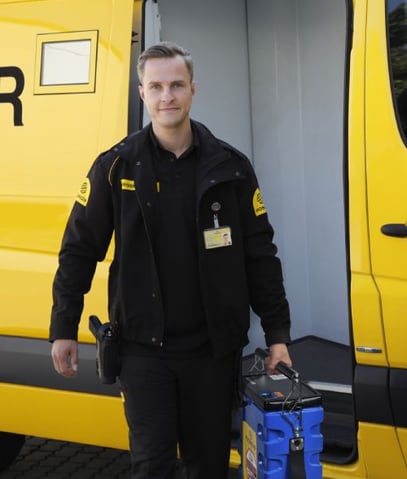
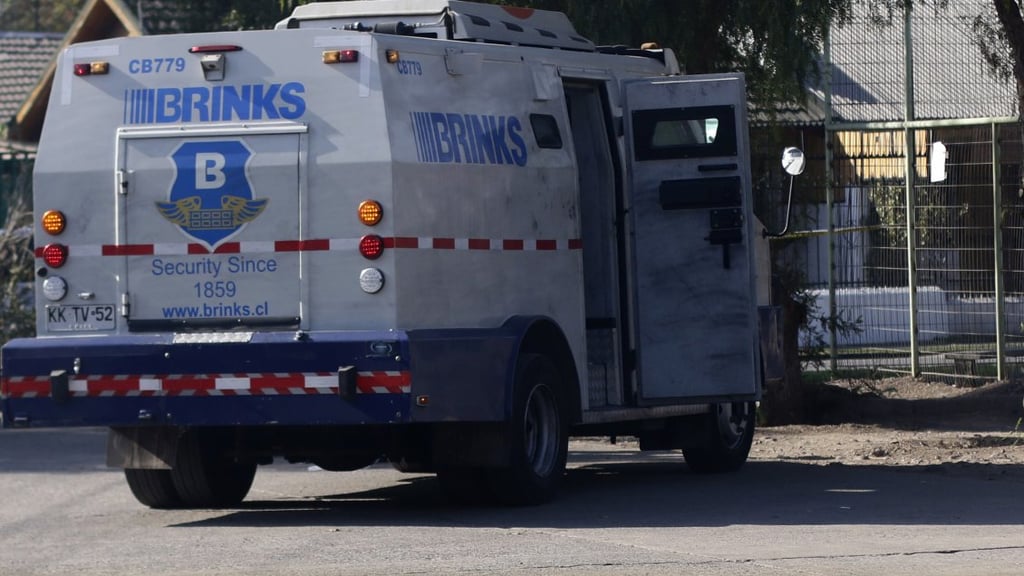
- Когда одному банку необходимо передать другому физическую наличность, банкноты и монеты перевозятся бронированными автомобилями. Это часто требуется в периоды повышенного спроса на наличные (например, в праздничные дни).
2. Пополнение банкоматов
- Банки обязаны физически пополнять банкоматы наличными для удовлетворения потребностей клиентов в снятии средств, что требует значительных логистических усилий и мер безопасности.
3. Потребности бизнеса в денежных средствах
- Предприятиям, особенно в розничной торговле или в отраслях с интенсивным оборотом наличных, часто требуются значительные объёмы наличной валюты. Банки обязаны организовать её безопасную доставку.
Сокращение потребности в физическом перемещении M₀
1. Стимулирование цифровых операций
- Поощрение электронных платежей и цифрового банкинга позволяет снизить зависимость от наличных денег и тем самым уменьшить логистические сложности, связанные с перемещением M₀.
2. Рециклинг наличных
- Банки могут оптимизировать оборот наличных в местных отделениях и банкоматах, где внесённые наличные повторно используются для выдачи, что сокращает потребность в физической инкассации и перевозке.
3. Разработка цифровых валют центральных банков (CBDC)
- ЦВЦБ потенциально могут представлять M₀ в полностью цифровой форме, обеспечивая возможность электронного перевода при сохранении обеспечения со стороны центрального банка. Это могло бы снизить потребность в наличных деньгах.
Перспективы и вызовы
1. Переход к безналичной экономике
- Сложности: сопротивление со стороны населения, привыкшего к наличным расчётам, и отраслей, в которых по-прежнему преобладают наличные деньги.
2. Зависимость от физической наличности
- Сложности: поиск баланса между сокращением зависимости от наличных расчётов и обеспечением финансовой доступности.
3. Внедрение цифровых валют центральных банков
- Сложности: технические и регуляторные препятствия, а также вопросы общественного принятия.
Подводя итог, наличная составляющая M₀ не может быть передана в электронном виде, а резервы перемещаются лишь между счетами в центральном банке; ни то, ни другое невозможно «загрузить» или хранить вне учётных регистров. Хотя цифровые решения и инновации, такие как CBDC, могут снизить зависимость от физической наличности, перемещение M₀ останется логистической реальностью до тех пор, пока физическая валюта сохраняет свою ключевую роль в экономике.



Следующий шаг
Запросить представление
Расскажите нам в нескольких строках, кто Вы и что Вы планируете. Ваше обращение поступает непосредственно в банк и рассматривается конфиденциально.
Предпочитаете поговорить? Забронируйте 30-минутную видеоконференцию.


