Как денежные средства и ценные бумаги хранятся в банках и у брокеров
Правовое и операционное руководство для инвесторов, казначеев и искушённых частных клиентов
Содержание: 1. Почему это важно · 2. Хранение ценных бумаг · 3. Денежные депозиты
1. Почему это важно
Большинство инвесторов полагают, что остаток в их банковском или брокерском портале находится на счёте, принадлежащем исключительно им, — своего рода цифровой банковской ячейке. Это не так. Правовая форма, в которой удерживается актив, определяет его судьбу в случае несостоятельности банка или брокера, а также решает пять вопросов:
- Право собственности. Обладает ли инвестор имущественным правом на конкретный актив или лишь договорным требованием к посреднику.
- Режим при несостоятельности. Возвращаются ли активы напрямую или же их необходимо истребовать наравне с другими кредиторами.
- Защита. Какой режим применяется: компенсация инвесторам, гарантирование вкладов или правила защиты активов клиентов.
- Концентрационный риск. Скрытая зависимость от единственного кастодиана, центрального депозитария ценных бумаг или банка, принимающего депозиты.
- Зависимости. Контрагентские и операционные риски в нескольких юрисдикциях и на нескольких уровнях посредничества.
В основе всего дальнейшего лежит одно различие. Ценные бумаги находятся на хранении: клиент остаётся бенефициарным собственником, и при несостоятельности посредника ценные бумаги возвращаются в натуре. Денежные средства размещаются на депозите: банк становится собственником денег, а вкладчик обладает лишь требованием об их возврате.
2. Хранение ценных бумаг
2.1 Дематериализация и цепочка хранения активов
Физические сертификаты акций и облигаций в значительной степени уступили место электронным записям — переход был вызван кризисом документооборота, который возник из-за роста объёмов торгов во второй половине XX века. В результате между эмитентом и инвестором выстроилась цепочка посредников:
- Эмитент определяет условия ценных бумаг (право голоса, дивиденды, погашение, корпоративные действия), однако более не взаимодействует напрямую с большинством их держателей.
- Центральный депозитарий ценных бумаг (CSD) ведёт основной реестр и осуществляет расчёты по принципу «поставка против платежа»: в США это DTC; в Европе — Euroclear и Clearstream в качестве международных CSD наряду с национальными центральными депозитариями; в Великобритании — Euroclear UK & International, оператор системы CREST.
- Участники, такие как банки-кастодианы, прайм-брокеры и крупные брокеры-дилеры, имеют счета в ЦДЦБ и, в свою очередь, ведут счета для своих клиентов, которые сами могут быть посредниками.
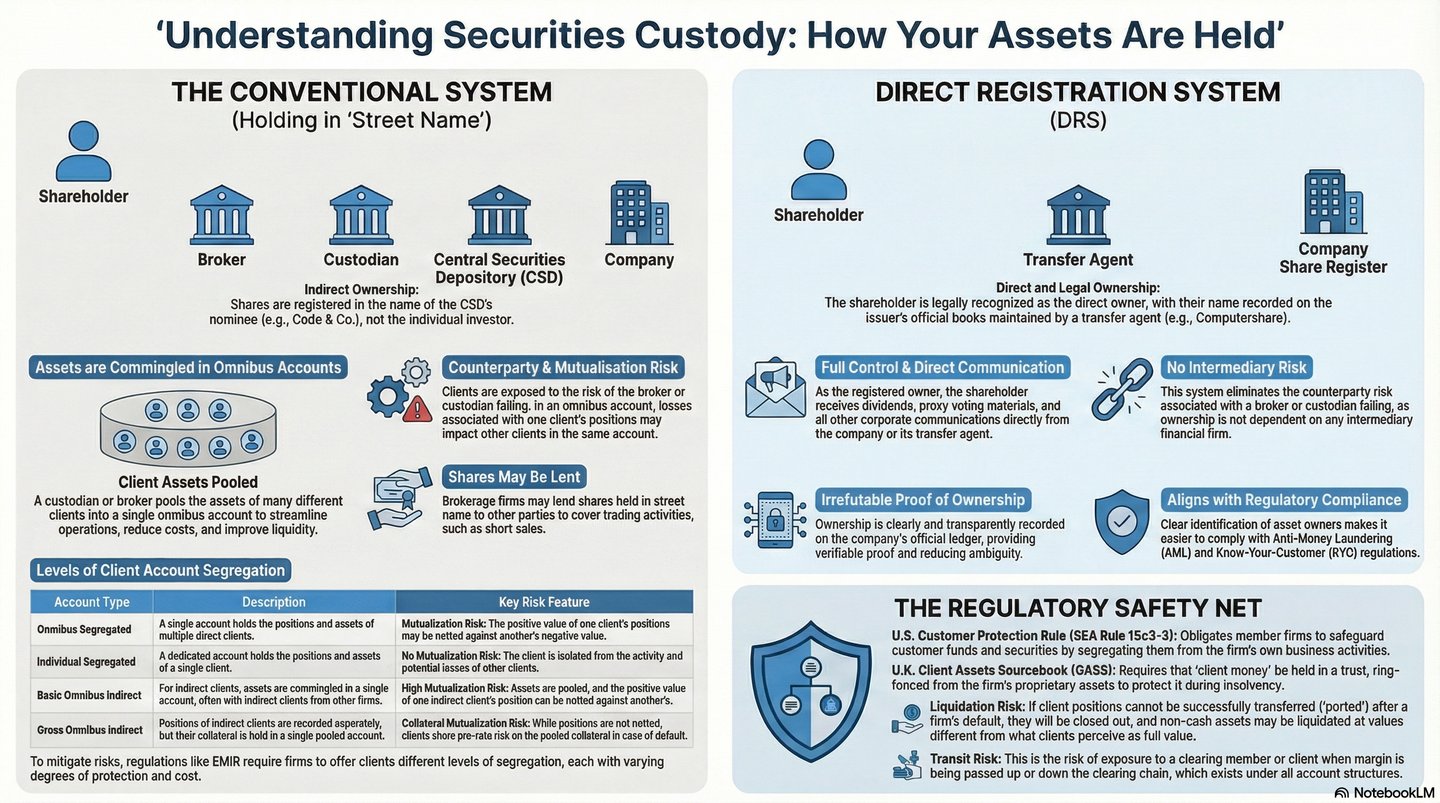
Таким образом, типичная цепочка выглядит так: эмитент — ЦДЦБ — глобальный кастодиан — субкастодиан — брокер — инвестор. Каждый уровень фиксирует, какие позиции принадлежат тем или иным клиентам, и держит совокупную позицию на вышестоящем уровне. Инвестор редко значится в реестре эмитента; зарегистрированным держателем, как правило, является ЦДЦБ или его номинальный держатель. Инвестор обладает бенефициарным интересом, а нормы права обеспечивают, чтобы дивиденды, проценты, право голоса и результаты корпоративных действий по-прежнему поступали бенефициарному владельцу.
2.2 Омнибусные счета
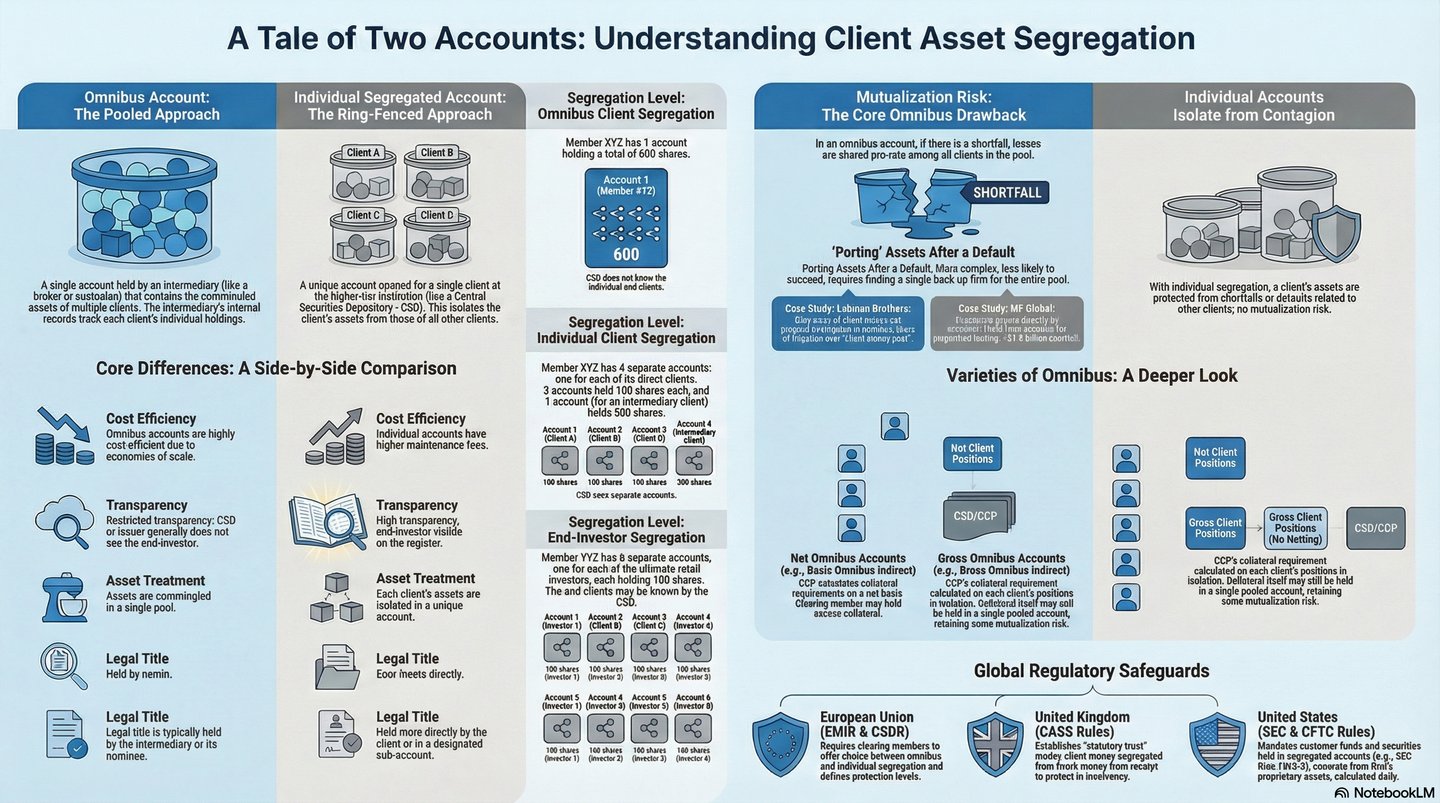
Сводный (омнибусный) счёт объединяет ценные бумаги многих клиентов одного посредника на едином счёте у следующего посредника в цепочке. Собственный учёт посредника распределяет позиции между отдельными клиентами; кастодиан или центральный депозитарий ценных бумаг (CSD) видит одну крупную позицию и не обязан знать клиентов, которые за ней стоят.
Сводные (омнибусные) счета существуют не без причины. Операции могут подвергаться неттингу: десять покупателей и десять продавцов одной и той же ценной бумаги проводят расчёты по одной чистой позиции, а не по двадцати отдельным расчётам. Центральный депозитарий взаимодействует с ограниченным числом участников, а не с миллионами инвесторов, а рынок выстраивается вокруг единой модели.
Решающий юридический вопрос состоит в том, лишает ли объединение активов инвестора его права собственности. В надёжном режиме хранения активов этого не происходит, при условии что закон признаёт бенефициарные интересы в пулах взаимозаменяемых активов, а посредник ведёт точный учёт. Системы общего права используют принципы доверительной собственности или права справедливости; системы гражданского права применяют общую долевую собственность, обязанности по раздельному учёту и законодательную защиту. В любом случае посредник не является собственником клиентских ценных бумаг, которые он держит, — он является их хранителем.
2.3 Раздельный учёт активов клиентов
Защита обеспечивается строгим обособлением на трёх уровнях: правовом (ценные бумаги клиентов не доступны кредиторам посредника), учётном (они учитываются вне баланса на счетах хранения) и операционном (они находятся на выделенных клиентских счетах у кастодиана или в центральном депозитарии ценных бумаг).
- ЕС, MiFID II. Статья 16(8) Директивы 2014/65/EU требует от инвестиционных фирм обеспечивать защиту прав собственности клиентов, особенно в случае несостоятельности, и запрещает использование клиентских инструментов за собственный счёт без прямого согласия. Статья 2 Делегированной директивы (EU) 2017/593 требует ведения учёта, позволяющего в любой момент и без промедления отделять активы каждого клиента от активов других клиентов и от активов фирмы.
- ЕС, CSDR. Статья 38 Регламента (ЕС) № 909/2014 требует от центральных депозитариев ценных бумаг предоставлять участникам как минимум обособленный учёт по совокупным клиентским счетам и обособленный учёт по индивидуальным клиентским счетам, чтобы ценные бумаги клиентов всегда были отделены от собственных ценных бумаг участника.
- Великобритания, CASS 6. Активы, находящиеся на хранении, регистрируются на имя клиента или номинального держателя, ежедневно сверяются с данными третьих лиц и периодически подвергаются внешней сверке. Клиентские активы удерживаются на условиях траста и недоступны для обращения взыскания по требованиям общих кредиторов.
- Соединённые Штаты Америки, правило SEC 15c3-3. Брокеры-дилеры обязаны сохранять во владении или под контролем полностью оплаченные ценные бумаги клиентов и ценные бумаги, превышающие размер маржевого обеспечения, и не вправе использовать их для финансирования операций, совершаемых за счёт собственного капитала. В случае несостоятельности брокера-дилера Корпорация защиты инвесторов в ценные бумаги (SIPC) предоставляет средства для компенсации недостающих ценных бумаг в пределах установленных лимитов.
2.4 Несостоятельность посредника
В принципе, ценные бумаги клиентов возвращаются клиентам и не включаются в состав имущества несостоятельного должника. На практике возникают три трудности:
- Сверка. Арбитражный управляющий должен сопоставить внутренние учётные записи посредника с позициями, фактически числящимися у кастодианов и в центральных депозитариях ценных бумаг (CSD). При надлежащем учёте это рутинная процедура; при ненадлежащем, что нередко сопутствует мошенничеству, она протекает медленно и сопровождается спорами.
- Недостачи. Если в учётных книгах отражено больше ценных бумаг, чем находится на хранении, — вследствие несанкционированного залога, неурегулированных сделок, учтённых как завершённые, фиктивных позиций или накопившихся ошибок, — клиенты, как правило, несут убыток пропорционально и предъявляют требование об остатке в качестве необеспеченных кредиторов.
- Стоимость и сроки. Вознаграждение арбитражных управляющих, юристов, бухгалтеров и специалистов по судебной экспертизе вычитается из имеющихся активов. Простые дела занимают месяцы; сложные трансграничные банкротства могут длиться годами.
Особые режимы уменьшают такие сложности. В Соединённом Королевстве правила распределения клиентских активов и Положения об особой администрации инвестиционных банков 2011 года (Investment Bank Special Administration Regulations 2011) отдают приоритет быстрому возврату клиентских активов, а схемы компенсации инвесторам служат дополнительной защитой в пределах установленных лимитов.
3. Внесение наличных
3.1 Депозит — это заём банку
Денежные средства, размещённые в банке напрямую или через брокера, порождают отношения должника и кредитора, а не хранителя и собственника. Право собственности на деньги переходит к банку. Вкладчик приобретает договорное право требования (в терминах общего права — chose in action) возврата эквивалентной суммы по первому требованию или на согласованных условиях, как правило, с начислением процентов. Банк вправе распоряжаться средствами по своему усмотрению: выдавать кредиты, приобретать ценные бумаги, выполнять требования к капиталу.
Это не техническая деталь, ожидающая реформирования. Это основа банковской системы с частичным резервированием: банки привлекают средства на короткий срок и размещают их на длительный, и такая трансформация сроков возможна лишь потому, что депонированные деньги принадлежат банку. Если бы депозиты находились на хранении, банки не могли бы выдавать их в кредит, и кредитная эмиссия в привычном нам виде прекратилась бы.
Платой является кредитный риск. В случае несостоятельности банка вкладчик является необеспеченным кредитором и делит оставшиеся активы с другими кредиторами; в тяжёлых случаях это может быть очень малая часть или ничего. Системы гарантирования вкладов смягчают этот риск в пределах установленных лимитов, но не меняют правовой природы: вклад остаётся правом требования, а не собственностью.
3.2 Клиентские средства у брокеров: два уровня
Денежные средства, размещённые у брокера, сопряжены с двумя видами отношений и двумя возможными рисками несостоятельности.
- Инвестор и брокер. В соответствии с правилами хранения денежных средств клиентов (CASS 7 в Соединённом Королевстве, требования MiFID II к хранению денежных средств клиентов в ЕС) брокер хранит денежные средства клиентов на началах доверительного управления или в рамках аналогичного фидуциарного механизма отдельно от собственных средств. При отсутствии таких правил инвестор может оказаться лишь необеспеченным кредитором брокера, а денежные средства клиента будут смешаны с его операционными средствами.
- Брокер и банк. Брокер или траст клиентских денежных средств является вкладчиком банка, в котором фактически находятся денежные средства, и обладает тем же договорным требованием, которое описано выше.
Если несостоятельным становится брокер, а банки остаются устойчивыми, надлежащим образом обособленные денежные средства клиентов могут быть возвращены или переданы другому брокеру сравнительно быстро при условии, что обособление, сверки, остатки и учётные записи поддерживались должным образом. Если несостоятельным становится банк, а брокер продолжает работу, брокер должен предъявить требование к банку-банкроту и передать клиентам полученное возмещение, которое зачастую ограничено суммой гарантии вкладов и задерживается из-за процедуры несостоятельности. Наихудший сценарий, при котором оба участника терпят крах одновременно в условиях системного кризиса, сочетает обе группы проблем, нередко в нескольких юрисдикциях.
3.3 Схемы гарантирования вкладов
Гарантирование вкладов защищает розничных вкладчиков, предотвращает массовое изъятие средств и поддерживает доверие к банковской системе.
- Европейский союз. Директива о системах гарантирования вкладов (2014/49/ЕС) охватывает правомочные вклады в размере до 100 000 EUR на одного вкладчика в одной кредитной организации (статья 6). Исключаются вклады финансовых учреждений, действующих в этом качестве, вклады, связанные с осуждением за отмывание денег, и отдельные профессиональные финансовые организации (статья 5). Выплата должна быть доступна в течение семи рабочих дней (статья 8). Согласно статье 7, сводные счета, открытые в интересах установленных или устанавливаемых бенефициаров, рассматриваются с учётом конечных владельцев, поэтому каждый клиент брокера или платёжной организации защищён в отношении собственной доли, а не весь пул рассматривается как единый вклад в размере 100 000 EUR.
- Великобритания. Схема компенсации по финансовым услугам (Financial Services Compensation Scheme) защищает вклады в размере до 120 000 GBP на одного вкладчика в каждом уполномоченном депозитном учреждении (с 1 декабря 2025 года). Временно возросшие остатки, образовавшиеся в связи с определёнными жизненными событиями, такими как продажа жилья, получение наследства, страховой выплаты или компенсации за причинение вреда здоровью либо раздел имущества при разводе, защищаются в размере до 1,4 млн GBP в течение шести месяцев.
- Соединённые Штаты Америки. Федеральная корпорация по страхованию депозитов страхует депозиты в пределах 250 000 USD на одного вкладчика, в одном застрахованном банке, по каждой категории собственности (12 U.S.C. § 1821; 12 C.F.R. Part 330). Индивидуальные, совместные, пенсионные счета и счета трастов страхуются отдельно; совладельцы застрахованы в отношении своих долей; счета отзывных трастов покрываются в пределах 250 000 USD на каждого уникального бенефициара с учётом установленных ограничений; корпоративные счета страхуются на уровне юридического лица. Если брокер автоматически размещает денежные средства клиентов в застрахованных банках, сквозное покрытие (12 C.F.R. § 330.5) обеспечивает страхование каждого клиента в пределах 250 000 USD в отношении его доли при условии, что в учётных записях банка раскрыты агентские отношения и имена владельцев, а средства принадлежат клиентам.