Торговые операции
Среднесрочные ноты (MTN)
Хотите получить доступ к MTN или структурированным финансовым инструментам?
В таком случае станьте клиентом.
Размещения на первичном рынке и структурированные инструменты недоступны посторонним лицам, посредникам и случайным посетителям, действующим в спекулятивных целях.
Они предназначены для клиентов серьёзных, проверенных и обладающих необходимыми средствами.
Мы не отвечаем на обезличенные электронные письма, не содержащие корпоративных реквизитов. Мы не обрабатываем необеспеченные запросы.
Мы обслуживаем тех, кто отвечает стандартам институционального финансирования.
Если Вы готовы работать на таком уровне, мы готовы Вас обслуживать.
Среднесрочные ноты (MTN)
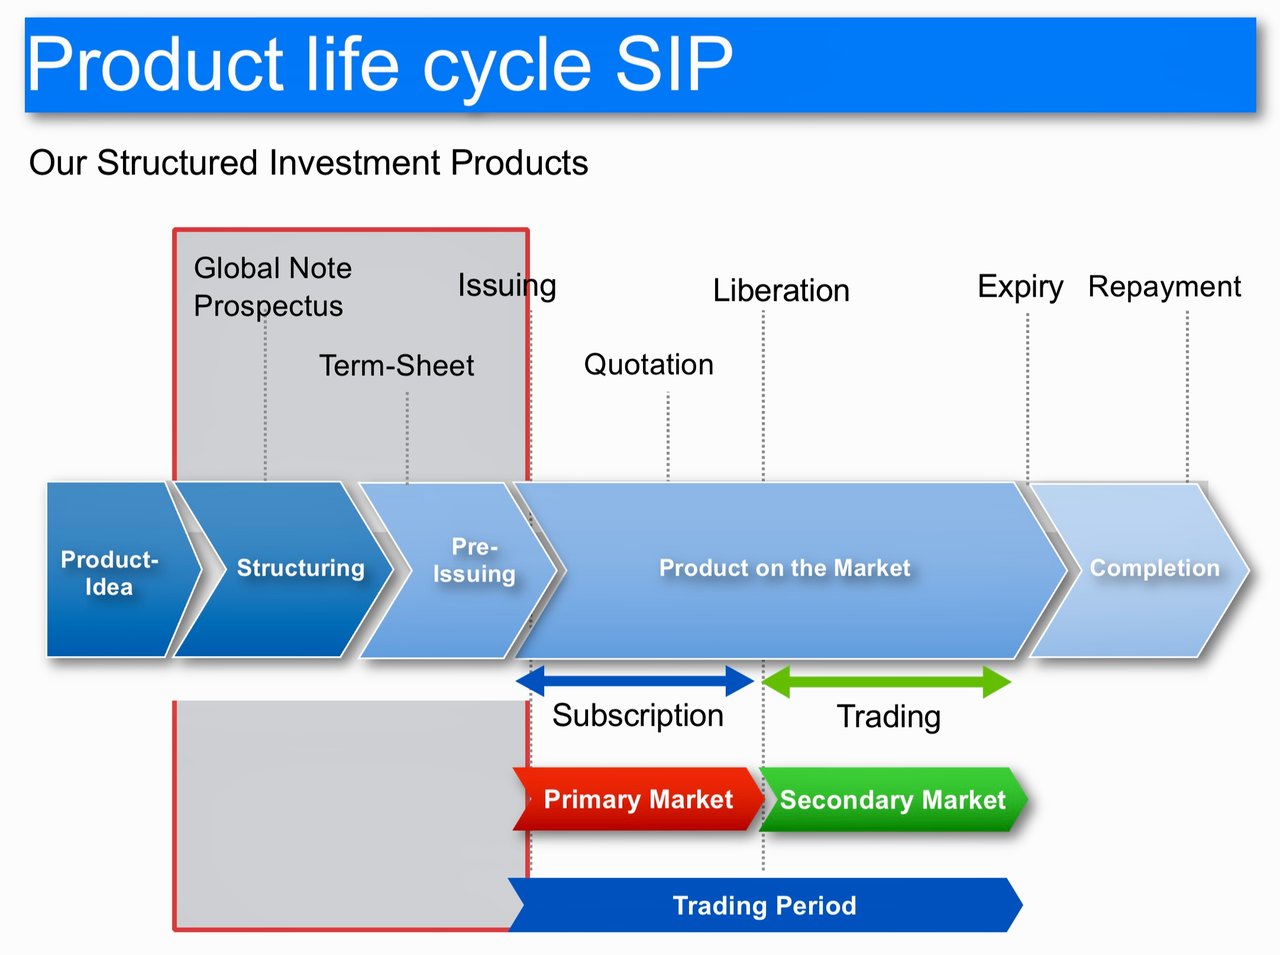
Выпуск MTN
- Решение эмитента: Как правило, корпорация или финансовый институт принимает решение о выпуске MTN для привлечения капитала под среднесрочные потребности. Это решение часто определяется стратегией финансирования эмитента, рыночными условиями и структурой капитала.
- Структурирование MTN: Эмитент, как правило, во взаимодействии с финансовыми консультантами и андеррайтерами, определяет структуру MTN. Это включает определение общей суммы, валюты, срока погашения (обычно от 1 до 10 лет), механизма начисления процентов (фиксированная или плавающая ставка) и структуры погашения.
- Оценка кредитного рейтинга: рейтинговое агентство оценивает кредитоспособность эмитента и присваивает кредитный рейтинг, который влияет на восприятие инвесторами и ценообразование MTN.
- Документация и соответствие законодательству: эмитенты готовят подробный проспект эмиссии, в котором излагаются условия MTN, связанные с ними риски и юридические раскрытия. Соблюдение регуляторных требований имеет принципиальное значение.
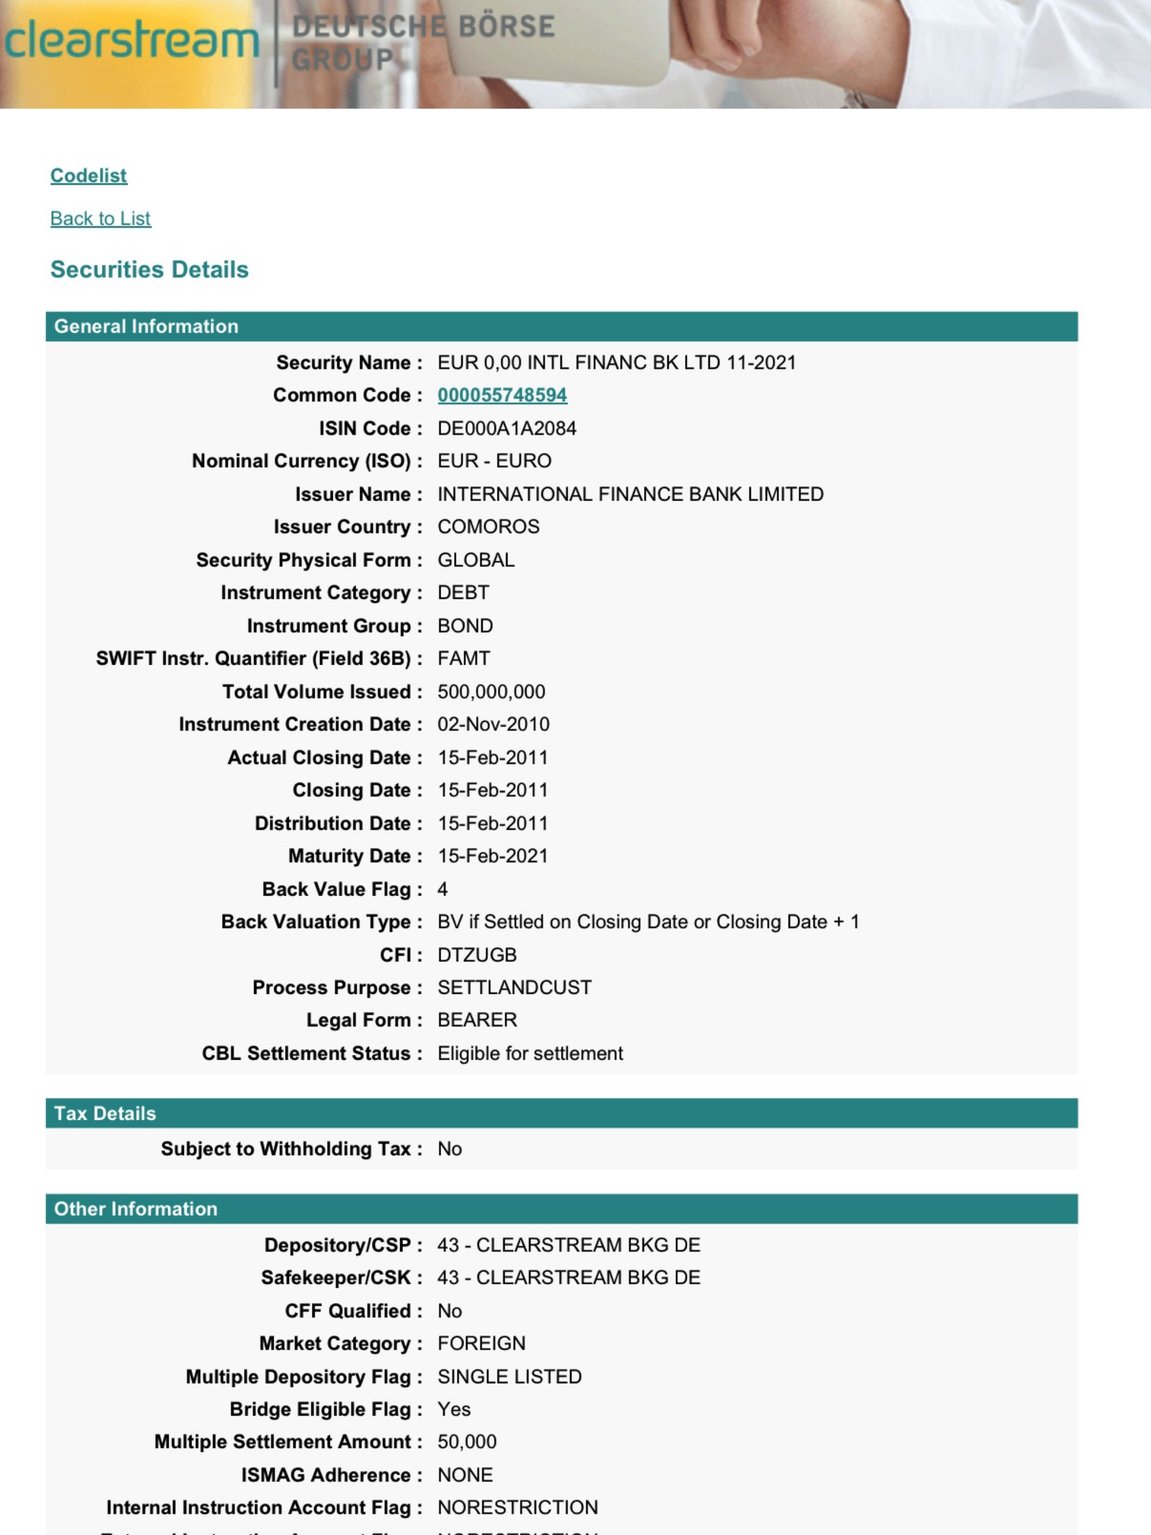
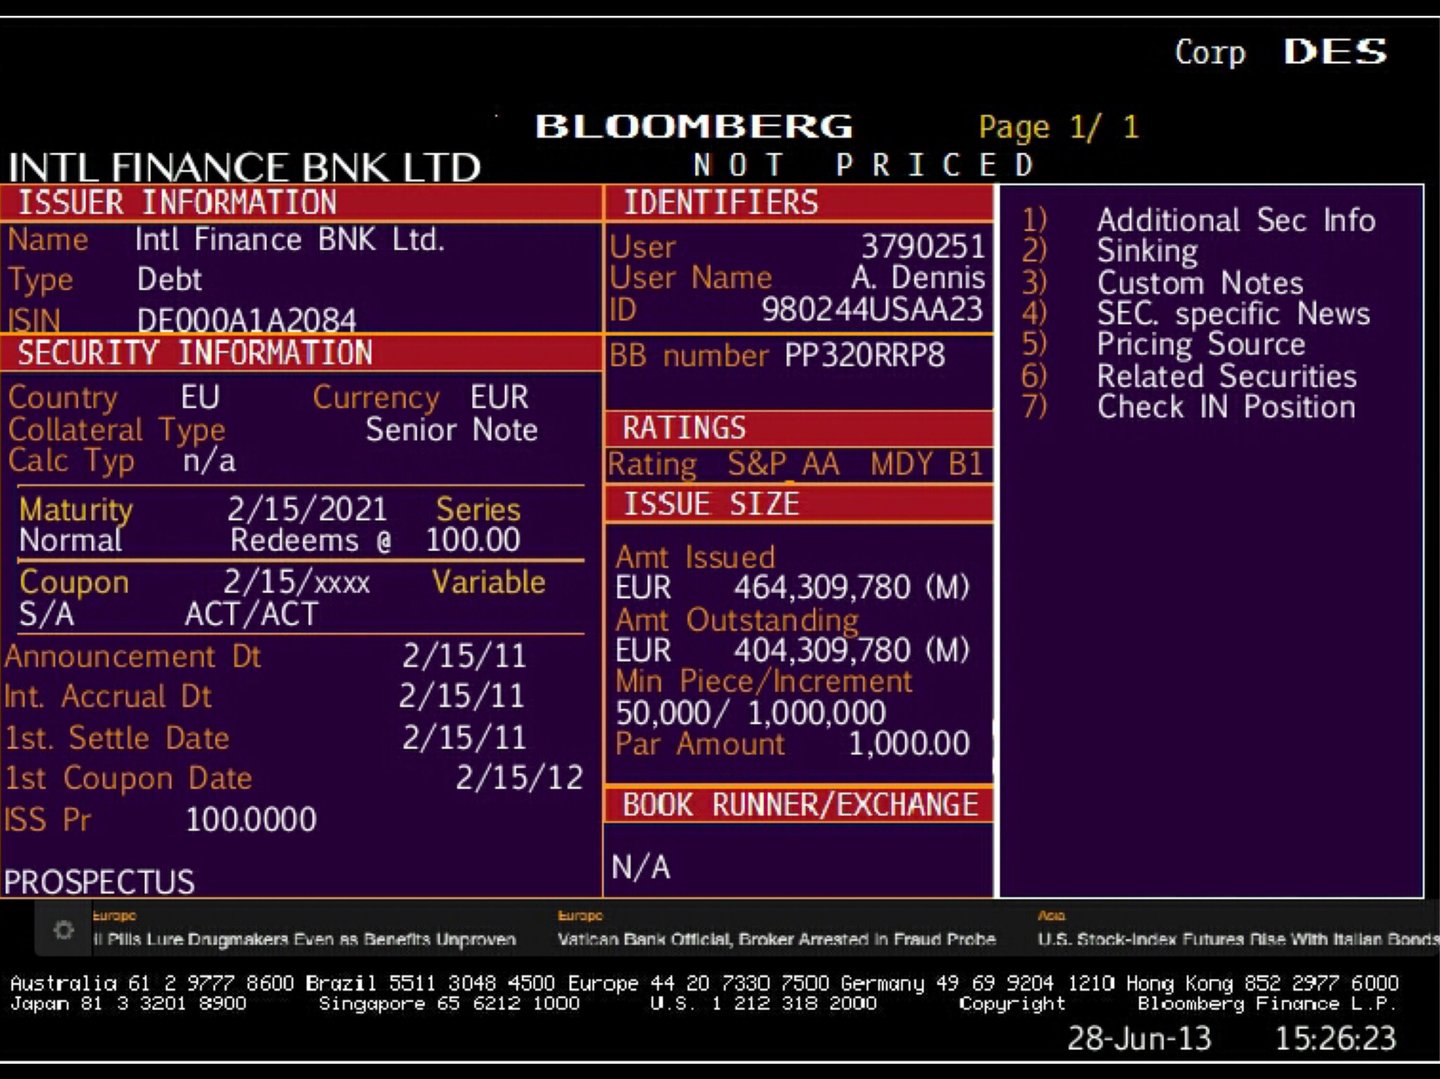
- Создание глобальной ноты: для удобства проведения операции создаётся глобальная нота, представляющая весь выпуск, которая регистрируется в общем депозитарии, например в Euroclear или Clearstream.
Динамика первичного рынка
- Процесс андеррайтинга: для размещения MTN среди потенциальных инвесторов привлекаются инвестиционные банки или андеррайтеры. Они играют ключевую роль в определении первоначальной цены с учётом рыночного спроса, кредитного рейтинга эмитента и текущих процентных ставок.
- Маркетинг и формирование книги заявок: андеррайтеры проводят роуд-шоу для оценки интереса инвесторов. Они формируют книгу заявок, корректируя цену в зависимости от спроса.
- Определение цены и продажа: устанавливается окончательная цена, и MTN реализуются институциональным инвесторам, таким как пенсионные фонды, страховые компании и управляющие активами. Этому процессу способствует глобальная нота.
- Расчёты: выручка от продажи перечисляется эмитенту, а инвесторы получают принадлежащие им MTN, учитываемые в глобальной системе учёта нот.
Операции на вторичном рынке
- Торговля: MTN обращаются на вторичном рынке во внебиржевом сегменте (OTC). Брокеры и дилеры обеспечивают заключение сделок между покупателями и продавцами.
- Роль Euroclear/Clearstream (или иного расчётного центра): эти расчётные центры ведут учёт глобальной ноты, обновляя записи о правах собственности по мере совершения сделок. Они обеспечивают безопасную и эффективную передачу ценных бумаг.
- Колебания цен: на вторичном рынке цены MTN колеблются в зависимости от изменения процентных ставок, изменения кредитного рейтинга эмитента и общего рыночного спроса.
Срок погашения MTN
- Приближение срока погашения: по мере приближения даты погашения эмитент готовится выплатить основную сумму держателям MTN.
- Погашение: В дату погашения эмитент выплачивает основную сумму текущим держателям MTN. Это осуществляется через клиринговую систему (Euroclear/Clearstream).
- Закрытие глобальной ноты: после полного погашения глобальная нота закрывается, а MTN исключается из системы.
Профессиональные ресурсы и передовая практика
- Юридическое и финансовое консультирование: эмитенты часто привлекают юридических и финансовых консультантов для обеспечения соблюдения нормативных требований, надлежащего оформления документации и эффективных рыночных стратегий.
- Исследование рынка: Постоянное исследование рынка необходимо для понимания интереса инвесторов, тенденций процентных ставок и динамики кредитного рынка.
- Управление рисками: как эмитенты, так и инвесторы должны управлять кредитным риском, процентным риском и риском ликвидности, связанными с MTN.
- Соблюдение регуляторных требований: Соблюдение норм и руководящих принципов в сфере ценных бумаг имеет решающее значение на протяжении всего жизненного цикла MTN.
Коротко
Рынок MTN — это сложный и динамичный сегмент финансовой отрасли, требующий тщательной координации между эмитентами, андеррайтерами, инвесторами и клиринговыми системами. От первоначального решения о выпуске MTN до его погашения каждый этап включает сложные процедуры и участие профессиональных специалистов для обеспечения успешного исполнения и соблюдения регуляторных требований.
Роль банка-посредника
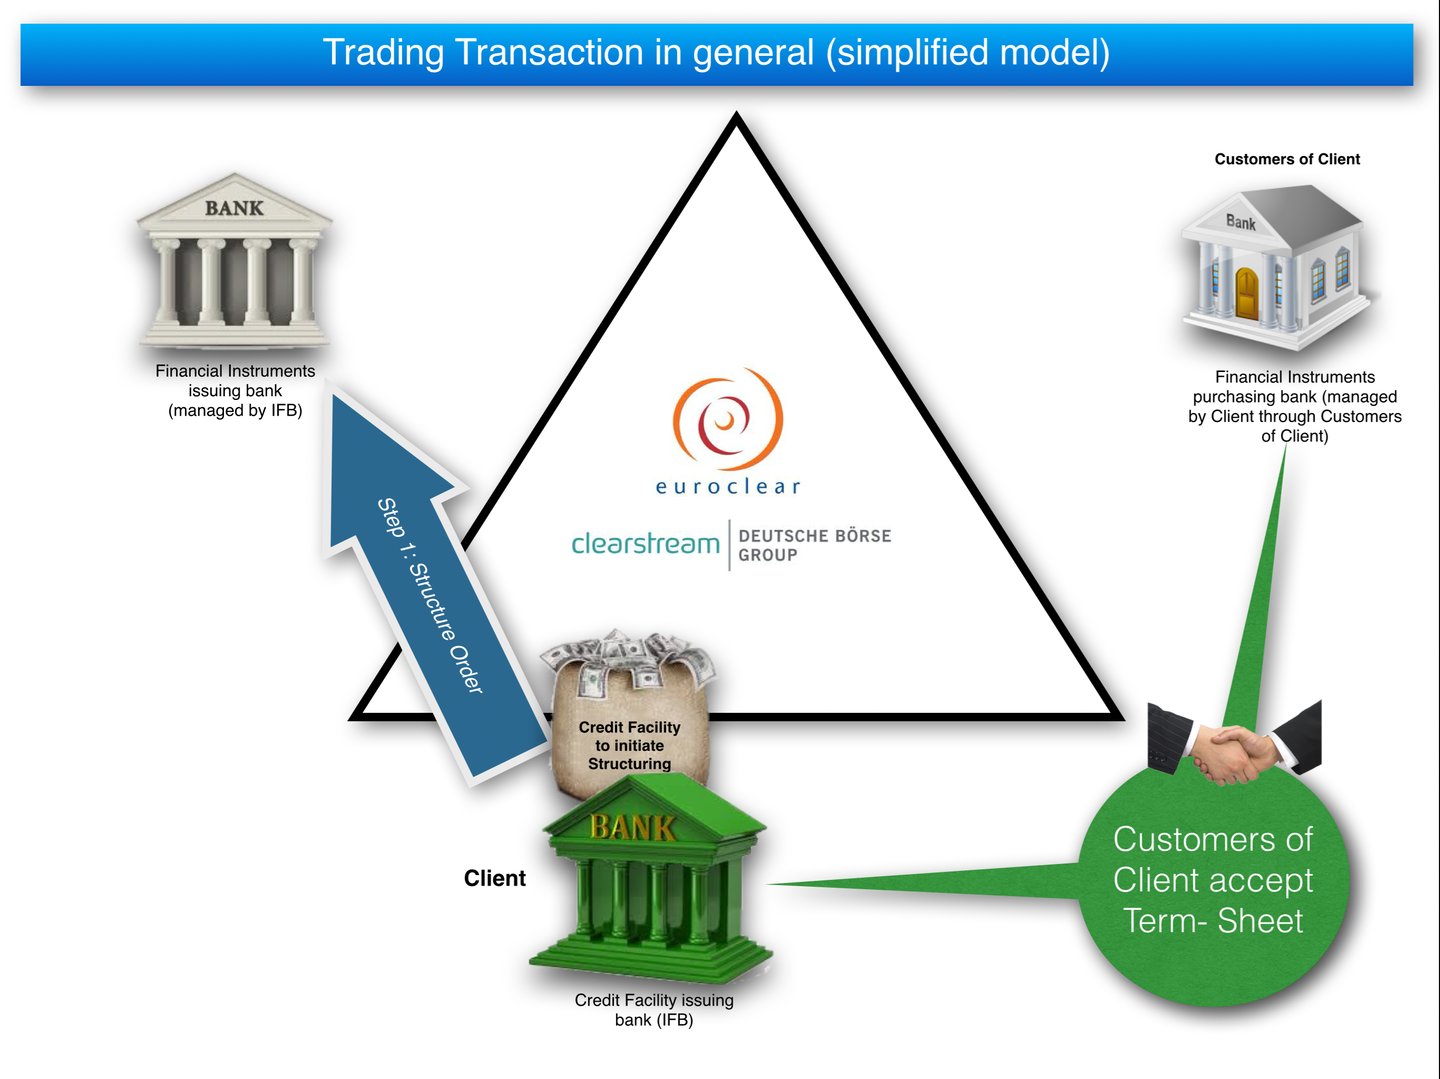
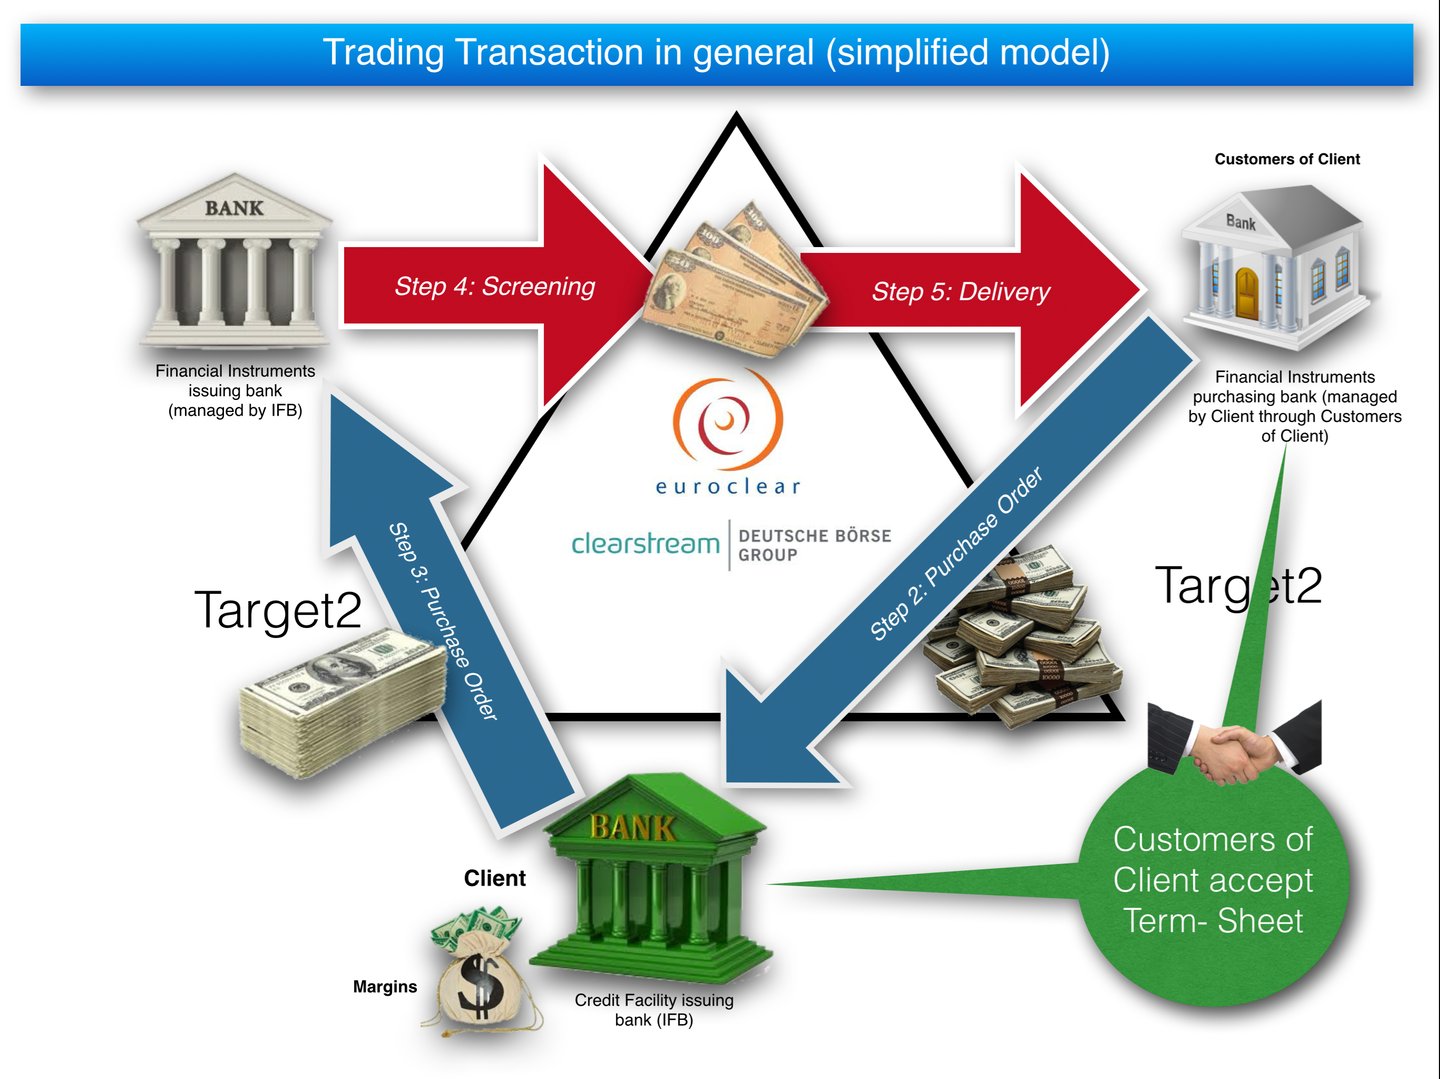
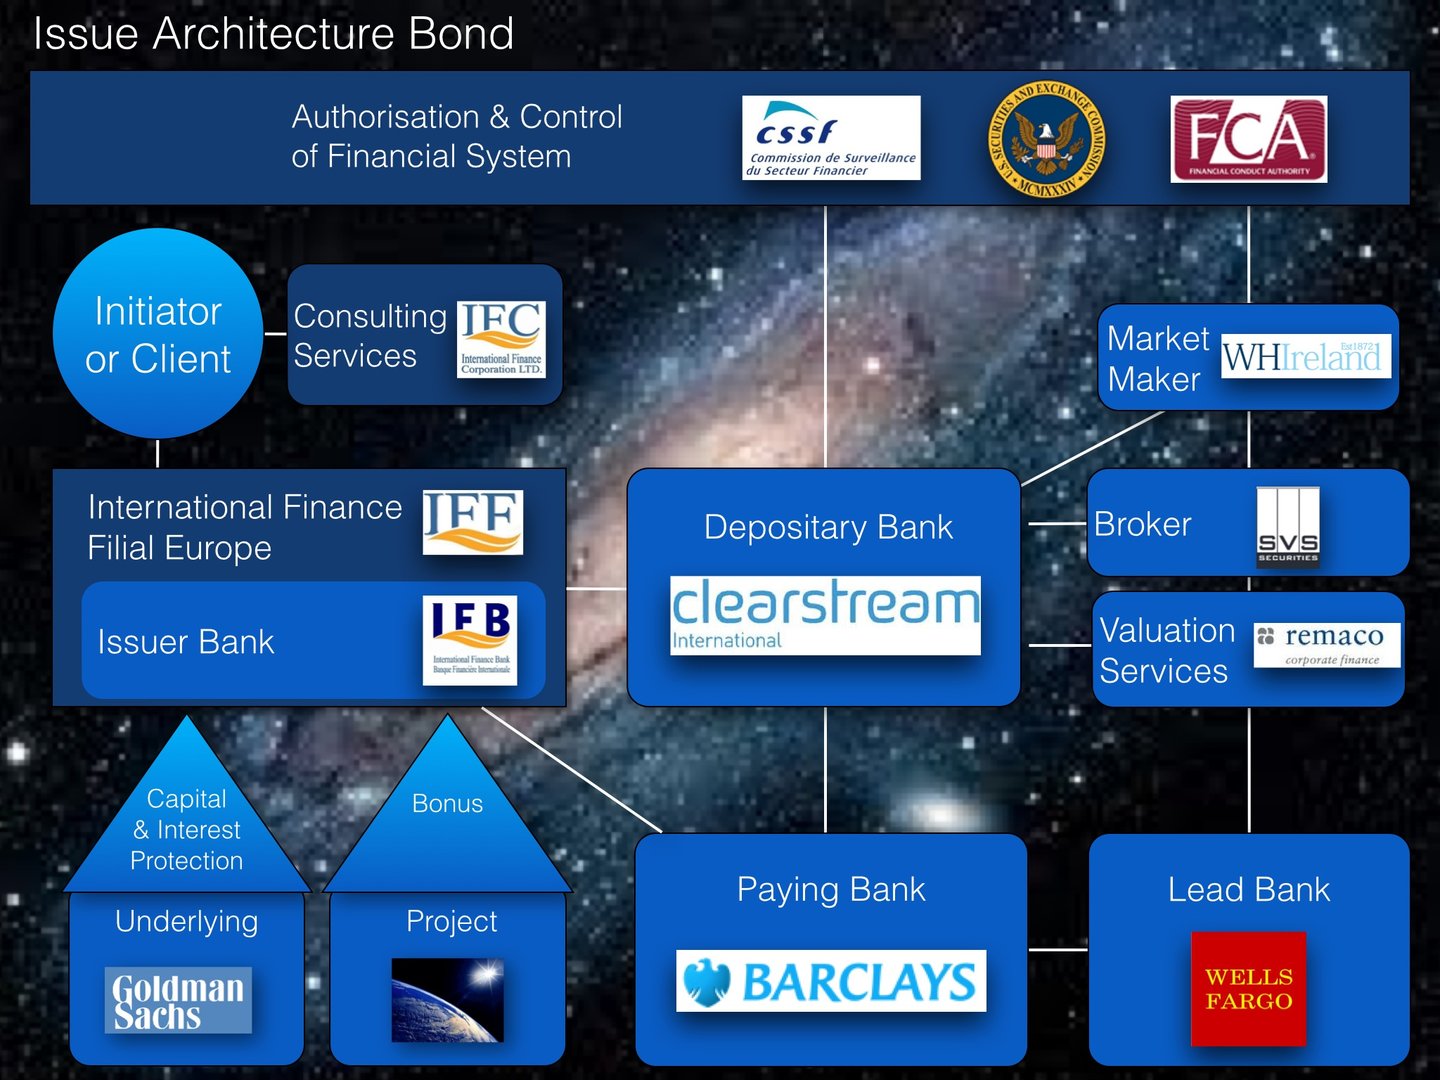
Роль банка-посредника в процессе выпуска среднесрочной ноты (Medium Term Note, MTN) многогранна и имеет решающее значение, особенно при работе с ведущими банками — эмитентами таких инструментов. Ниже подробно рассматриваются функции посредника:
1. Взаимодействие и ведение переговоров:
- Связующее звено между эмитентом и инвесторами: посредник выступает связующим звеном между банком-эмитентом и потенциальными инвесторами. Он обеспечивает коммуникацию и ведение переговоров, гарантируя учёт потребностей и ожиданий обеих сторон.
- Кредитные линии: банк-посредник может открыть для эмитента кредитную линию. Эта кредитная линия обеспечивает эмитенту ликвидность, необходимую для поддержки выпуска MTN
- Кредитное усиление: посредник может организовать меры кредитного усиления для повышения кредитоспособности эмитента. Это может включать получение гарантий, аккредитивов или страховых полисов от третьих лиц.
- Залоговое обеспечение: Обеспечение выпуска MTN залогом — ещё одна стратегия. Она может предусматривать закрепление определённых активов или доходов эмитента в качестве обеспечения по MTN.
- Согласование условий: посредник согласовывает условия выпуска MTN от имени инвесторов. Это включает процентную ставку, срок погашения, ковенанты и другие ключевые условия.
2. Анализ рынка и ценообразование:
- Оценка рыночной конъюнктуры: посредники анализируют текущую рыночную конъюнктуру, включая процентные ставки, инвесторский спрос и экономические индикаторы, чтобы консультировать по срокам и ценообразованию выпуска MTN.
- Ценовая стратегия: Они помогают разработать ценовую стратегию, которая соответствует целям эмитента и одновременно привлекательна для инвесторов.
3. Структурирование сделки:
- Структурирование сделки: посредник консультирует по оптимальной структуре MTN с учётом финансового положения эмитента и рыночных условий. Это включает определение срока погашения, ставки купона и вида ставки — фиксированной или плавающей.
- Документация и комплаенс: Обеспечение наличия всей необходимой документации и её соответствия регуляторным стандартам является одной из важнейших функций посредника.
4. Сеть распространения:
- Привлечение инвесторов: используя свои контакты, посредники привлекают потенциальных инвесторов, среди которых могут быть институциональные инвесторы, управляющие фондами и другие банки.
- Формирование книги заявок: они зачастую участвуют в процессе формирования книги заявок, собирая заявки инвесторов и управляя ими.
5. Оценка рисков:
- Анализ кредитного риска: посредники проводят всесторонний анализ кредитного риска эмитента, предоставляя инвесторам необходимую информацию и содействуя процессу оценки рисков.
- Углублённая проверка контрагента: они проводят углублённую проверку контрагента, чтобы убедиться в надёжности и финансовой устойчивости эмитента.
6. Соблюдение нормативных требований и правовой надзор:
- Комплаенс: обеспечение соответствия выпуска MTN применимым местным и международным нормам является одной из ключевых функций посредника.
- Правовая основа: они отвечают за юридические аспекты выпуска, включая подготовку соглашений и обеспечение соблюдения законодательства о ценных бумагах.
7. Расчёты и содействие:
- Координация расчётов: после размещения посредник координирует процесс расчётов между эмитентом и инвесторами.
- Содействие в проведении операций: они содействуют проведению операций, обеспечивая бесперебойный перевод средств и выпуск MTN.
8. Услуги после выпуска:
- Маркет-мейкинг: в ряде случаев посредники оказывают услуги маркет-мейкера, обеспечивая ликвидность MTN на вторичном рынке.
- Взаимодействие с инвесторами: они могут оказывать содействие в поддержании постоянных отношений с инвесторами, предоставляя обновления и информацию после размещения.
Коротко
Банк-посредник играет решающую роль в процессе выпуска MTN, особенно при работе с ведущими банками. Его опыт в области анализа рынка, структурирования сделок, размещения, оценки рисков и соблюдения регуляторных требований неоценим. Он обеспечивает эффективное осуществление выпуска MTN, достижение целей банка-эмитента и соответствие интересам инвесторов. Его участие имеет решающее значение для того, чтобы связать сложные финансовые инструменты с разнообразными потребностями участников финансового рынка.
Маржа по банковским MTN
Банковская среднесрочная нота (Bank-MTN) — это долговой инструмент, выпускаемый банком, как правило, на условиях старшего необеспеченного долга (ноты, обеспеченные покрывающим пулом ипотечных кредитов или кредитов государственному сектору, относятся к покрытым облигациям). Банковские среднесрочные ноты, как правило, имеют срок погашения от одного года до десяти лет, и инвесторам по ним выплачивается фиксированная или переменная процентная ставка. Выпуск Bank-MTN, как правило, организуется самим банком-эмитентом либо другим банком, выступающим в роли дилера или андеррайтера эмитента. Банк, организующий выпуск Bank-MTN, взимает за свои услуги маржу или комиссию, которая удерживается из поступлений от выпуска Bank-MTN. Маржа, как правило, выражается в процентах от номинальной стоимости или основной суммы Bank-MTN.
Первичный рынок
Маржа при новом выпуске Bank-MTN на первичном рынке зависит от различных факторов, таких как кредитный рейтинг банка-эмитента, срок обращения и валюта Bank-MTN, рыночная конъюнктура и спрос на Bank-MTN, а также от переговоров между эмитентом и организатором. Маржа может также зависеть от того, осуществляется ли выпуск Bank-MTN с андеррайтингом или с размещением организатором. Андеррайтинг означает, что организатор гарантирует выкуп у эмитента всего выпуска Bank-MTN или его части с последующей продажей инвесторам по более высокой цене. Размещение означает, что организатор действует в качестве агента эмитента и стремится найти инвесторов, готовых приобрести выпуск Bank-MTN по установленной цене. Андеррайтинг сопряжён с большим риском для организатора, поэтому, как правило, он взимает более высокую маржу, чем при размещении.
Чтобы проиллюстрировать порядок расчёта маржи, рассмотрим гипотетический выпуск: Банк A выпускает MTN на сумму 12 млрд EUR со сроками погашения от двух до пяти лет. Если предположить, что эти ноты были размещены с гарантией другого банка с маржой 0,5% от их номинальной стоимости, то андеррайтер выплатит Банку A 11,94 млрд EUR (12 млрд EUR за вычетом 0,5% от 12 млрд EUR) за эти банковские MTN, а затем продаст их инвесторам по номинальной стоимости 12 млрд EUR, получив в качестве вознаграждения 60 млн EUR (0,5% от 12 млрд EUR).
Вторичный рынок
Маржа при торговле банковскими MTN на вторичном рынке — это разница между ценой спроса и ценой предложения по банковским MTN. Цена спроса — наивысшая цена, которую покупатель готов заплатить за банковские MTN, а цена предложения — наименьшая цена, которую продавец готов принять. Маржа отражает ликвидность и волатильность банковских MTN, а также соотношение спроса и предложения. Маржа может также различаться в зависимости от того, обращаются ли банковские MTN на внебиржевом рынке (OTC) или на бирже. Внебиржевая торговля означает, что покупатели и продавцы ведут переговоры напрямую друг с другом или через посредников, таких как брокеры или дилеры. Биржевая торговля означает, что покупатели и продавцы пользуются централизованной платформой, которая сопоставляет заявки и исполняет сделки. Биржевая торговля, как правило, обеспечивает большую прозрачность и стандартизацию, поэтому маржа на ней может быть ниже, чем на внебиржевом рынке.
Чтобы показать, как рассчитываются маржи на вторичном рынке, рассмотрим гипотетическую банковскую MTN, обращающуюся на бирже, с номинальной стоимостью 100 000 EUR, сроком до погашения три года и годовым купоном 1%. Её цена будет зависеть от доходности к погашению (YTM) — годовой доходности, которую получил бы инвестор, купивший банковскую MTN по текущей цене и удерживавший её до даты погашения. YTM находится в обратной зависимости от цены банковской MTN: при росте YTM цена снижается, и наоборот. Например, если бы YTM данной ноты составляла 0,75%, её цена была бы около 100 739 EUR; она рассчитывается путём дисконтирования будущих денежных потоков (процентных платежей и погашения основной суммы) по ставке YTM по следующей формуле:
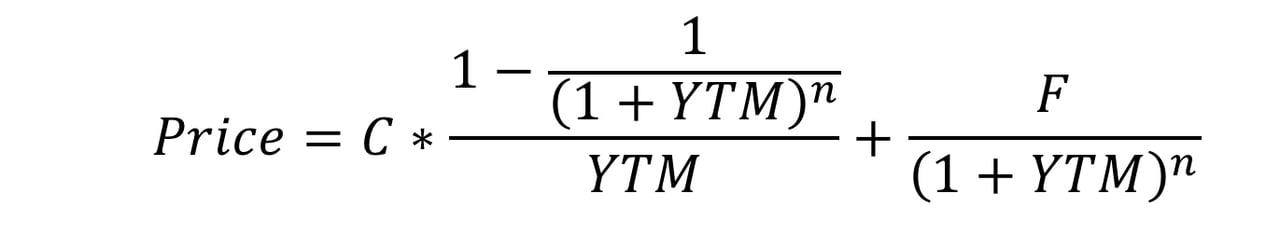
где C — годовой купонный платёж (EUR 1 000), F — номинальная стоимость (EUR 100 000), YTM выражена десятичной дробью (0,0075), а n — число лет до погашения (3).
Если бы данный банковский MTN торговался на бирже, цены спроса и предложения определялись бы рыночными силами спроса и предложения. Например, если бы цена спроса составляла EUR 100 690, а цена предложения — EUR 100 790, маржа составила бы EUR 100, то есть разницу между ценами спроса и предложения. Эта маржа представляла бы собой прибыль дилера или брокера, покупающего банковский MTN по цене спроса и продающего его по цене предложения. Маржа также отражала бы ликвидность и волатильность банковского MTN: если бы банковский MTN был высоколиквидным и стабильным, маржа была бы низкой, а если бы он был неликвидным и волатильным, маржа была бы высокой.
Порядок приобретения
1. Первоначальный взнос на счёт Клиента в IFB
Первый шаг: клиент вносит необходимые средства на свой счёт в International Financial Bank (IFB) после открытия необходимых счетов и выполнения всех требований комплаенс.
2. Процесс углублённой проверки контрагента и комплаенс
Банк проводит углублённую проверку контрагента и комплаенс-проверки в отношении клиента и ценных бумаг (эмитент, ISIN, цепочка хранения)
3. Привлечение посредника по сделке (при необходимости)
Посредник может представить клиента, однако не участвует в исполнении операций и не получает никакой информации без письменного поручения клиента.
4. Открытие эскроу-счёта (при необходимости)
Заключается эскроу-соглашение, обеспечивающее защиту денежных средств и финансовых инструментов в ходе сделки.
5. Подписание договора купли-продажи
На этом этапе необходимо глубже понимать условия договора, в частности объём, транши и сроки финансовых инструментов.
- Объём: общая номинальная стоимость MTN, являющихся предметом сделки, должна быть чётко определена в контракте. Как правило, MTN выпускаются номиналом от 10 млн долларов США до нескольких миллиардов, однако объём может меняться в зависимости от структуры сделки.
- Транши: если MTN выпускаются несколькими траншами (партиями), это должно быть чётко указано в договоре купли-продажи. Транши помогают управлять риском и сроками сделки.
- Размер транша: в договоре должен быть указан размер каждого транша (например, 500 млн USD на один транш).
- График поставок: необходимо определить сроки выпуска каждого транша — ежемесячно, ежеквартально или по согласованию сторон.
- Условия выплаты транша: в соглашении следует указать все условия и этапы (например, успешное прохождение KYC и углублённой проверки контрагента), которые должны быть выполнены до выплаты последующих траншей.
Эти элементы обеспечивают поэтапное проведение операции для управления рисками и ликвидностью, в частности при сделках на крупные суммы.
6. Порядок проведения операций с MTN
Этот этап имеет решающее значение для понимания порядка передачи MTN и механизма платежа. Он включает сведения об инфраструктуре и системах, используемых для завершения операции.
A. Проверка MTN
Банк убеждается в том, что MTN является подлинной, действительной и может быть передана. Для этого проверяются:
- надёжность эмитента;
- юридическая исполнимость и оборотоспособность инструмента.
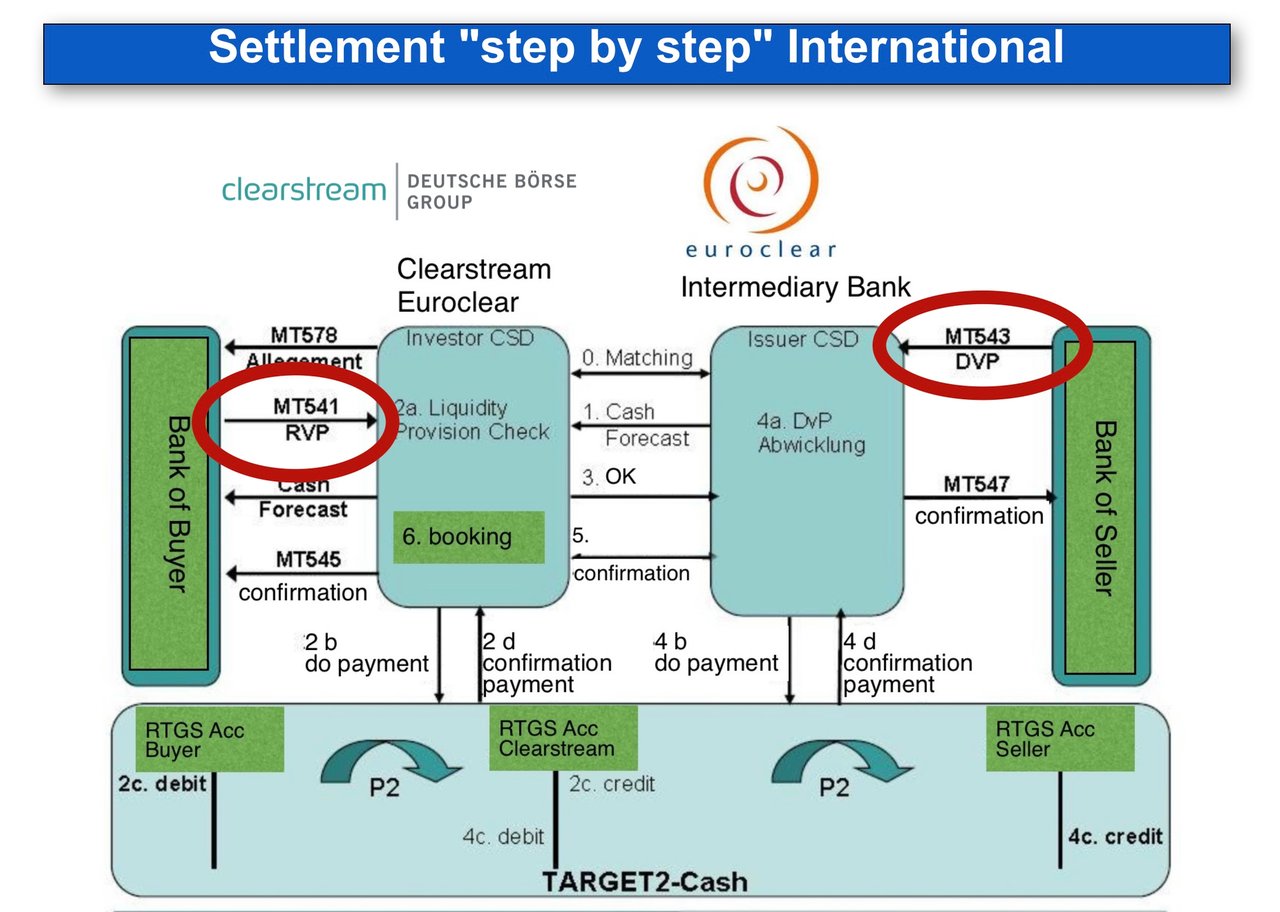
B. Передача MTN через центральный депозитарий ценных бумаг (CSD)
MTN, как правило, хранятся и передаются через центральный депозитарий ценных бумаг (CSD). CSD обеспечивают высокий уровень безопасности, прозрачности и эффективности при передаче финансовых инструментов. В данном случае к распространённым CSD относятся Euroclear, Clearstream и Depository Trust & Clearing Corporation (DTCC).
Роль CSD. CSD выступает посредником, который способствует передаче MTN между покупателем и продавцом. После заключения договора купли-продажи выполняются следующие шаги:
- Поставка против платежа (DvP): MTN передаётся покупателю (клиенту) только после осуществления платежа. Центральный депозитарий ценных бумаг (CSD) обеспечивает синхронный перевод ценной бумаги и денежных средств, снижая риск контрагента.
- Электронный перевод: MTN электронным способом переводится со счёта хранения продавца на счёт хранения покупателя в CSD (например, на счёт в Euroclear).
- Подтверждение: центральный депозитарий ценных бумаг направляет обеим сторонам подтверждение перевода, свидетельствующее о том, что право собственности на ценную бумагу перешло.
C. Платёж через RTGS (расчёты в режиме реального времени на валовой основе)
Оплата приобретения MTN, как правило, проводится через систему расчётов в режиме реального времени на валовой основе (RTGS), которая обеспечивает немедленный и окончательный расчёт. Системы RTGS используются для крупных платежей и, как правило, эксплуатируются центральными банками.
Характеристики RTGS:
- Немедленное исполнение расчётов: платежи проводятся индивидуально в режиме реального времени, то есть средства переводятся мгновенно и не подлежат отзыву.
- Окончательность платежа: перевод средств безотзывен, что обеспечивает безопасность обеих сторон.
Сочетание CSD для перевода ценных бумаг и RTGS для платежей обеспечивает безопасную среду для проведения операций в реальном времени, сводя к минимуму риски, связанные с задержками расчётов или неисполнением обязательств контрагентами.
7. Окончательный перевод средств
Платёж и поставка осуществляются одновременно в дату расчётов (DvP), так что клиент оплачивает ценные бумаги только против их получения.
8. Хранение и использование после совершения операции
После расчётов MTN хранятся на счёте хранения активов клиента в IFB.
9. Регуляторная отчётность и налогообложение
Наконец, клиенту необходимо выполнить регуляторные обязательства и учесть налоговые последствия, возникающие в результате операции.
Покупка и продажа MTN: рыночные цены, дисконт при выпуске и дисконтные ноты
MTN покупаются и продаются по рыночным ценам, которые зависят от купона, оставшегося срока до погашения, кредитного качества эмитента и преобладающей доходности. На вторичном рынке нота с низким купоном торгуется ниже номинала, если доходность выросла. На первичном рынке каждый структурированный выпуск предполагает маржу между ценой, которую получает эмитент, и ценой, по которой ноты размещаются, — иначе ни один банк не получил бы от выпуска никакого дохода. Этот валовой спред (комиссии за организацию, андеррайтинг и продажу или дисконт при переразмещении) распределяется между ведущими менеджерами, дилерами и брокерами и IFB как структуратором, а часть его иногда передаётся клиентам в виде скидки к цене выпуска. Скидка закрепляется в окончательных условиях или в дополнении о ценообразовании. Кроме того, дисконтные ноты по своему замыслу выпускаются ниже номинала и погашаются по номиналу при наступлении срока погашения: примерами служат казначейские векселя США и дисконтные ноты International Finance Corporation (IFC, входящей в Группу Всемирного банка), выпускаемые в долларах США и офшорных юанях со сроками от одного дня до 360 дней. Размер скидки сам по себе не является критерием законности: по долгосрочным структурированным продуктам структурирующая маржа в 1–2% годовых за десять лет составляет более 10–20% от номинальной стоимости, и соответствующая скидка, предоставляемая заранее при определении цены выпуска, может быть вполне законной. Важен сам инструмент: IFB структурирует и размещает ноты с установленным эмитентом, номером ISIN и расчётами через признанную клиринговую систему.
Для клиентов IFB осуществляет покупку и продажу MTN через признанные клиринговые системы (Euroclear, Clearstream, DTC) на условиях «поставка против платежа» после полной проверки клиента в рамках KYC/AML и подтверждения ценных бумаг по ISIN и выписке по счёту хранения.
Работа с рынком среднесрочных нот (MTN) требует партнёра с исключительной экспертизой, глобальным охватом и вниманием к Вашим индивидуальным задачам. Именно таким партнёром является International Finance Bank (IFB). Мы поддерживаем компании, стремящиеся диверсифицировать источники финансирования с помощью программ MTN. Наша высококвалифицированная команда предоставляет углублённый анализ рынка и эффективные стратегии управления рисками, позволяя Вам в полной мере использовать гибкие и экономически эффективные возможности, которые дают MTN.
Выбирая IFB в качестве эмитента MTN или банка-посредника, Вы получаете доступ к команде, ориентированной на разработку индивидуальных финансовых решений. Мы понимаем важность гибкости в динамичной и непредсказуемой деловой среде. В рамках нашей программы MTN Вы можете настроить структуру, валюту и сроки размещения нот в соответствии с Вашими конкретными потребностями. Мы стремимся разместить Ваши ноты среди подходящих инвесторов. В условиях всё более сложной финансовой среды позвольте IFB стать Вашим проводником, помогая раскрыть весь потенциал среднесрочных нот для развития Вашего бизнеса.
Хотите узнать больше о том, как рассчитываются финансовые инструменты?
Справочник по финансовым инструментам
Математика финансовых рынков
Моделирование, оценка и риски финансовых инструментов и производных инструментов
Освоение финансовых расчётов
Пошаговое руководство по математике инструментов финансового рынка
Дополнительные материалы