Мы можем создать для Вас фондовую структуру
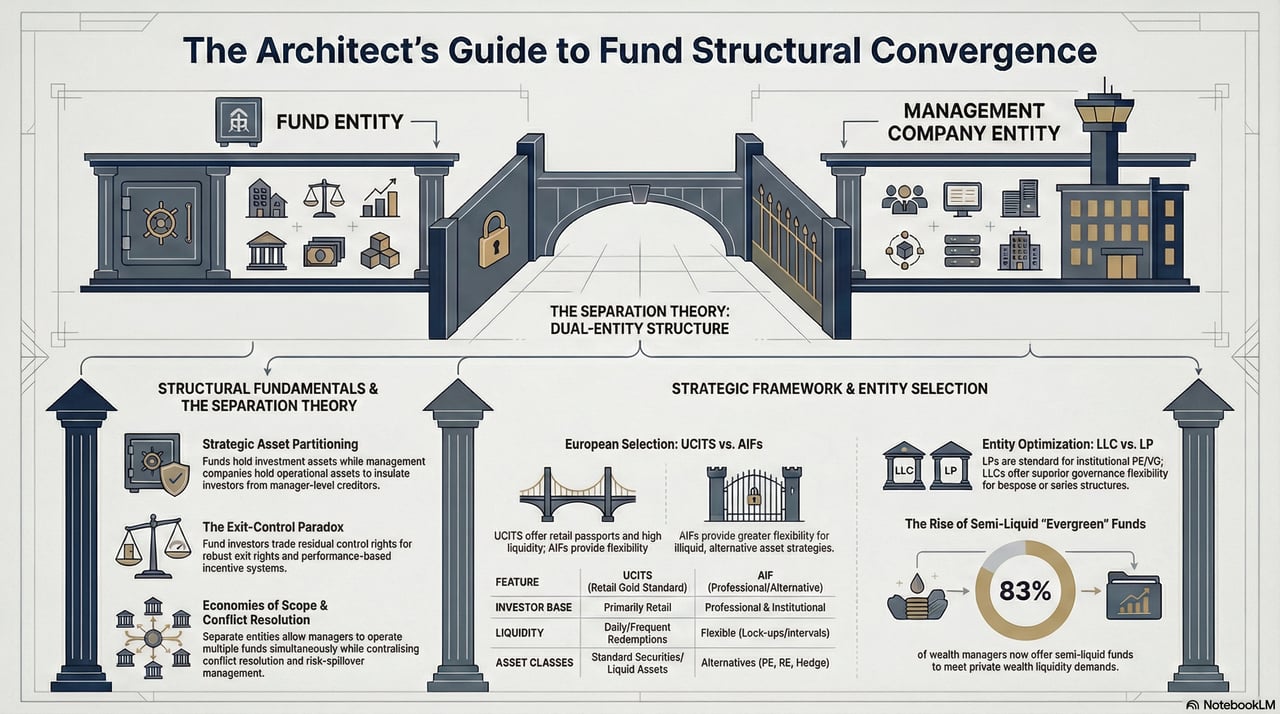
Фонды — это финансовые инструменты, объединяющие ресурсы множества инвесторов для вложения в различные активы, такие как акции, облигации, недвижимость или иные ценные бумаги, с целью получения дохода. Основная цель фонда — распределить инвестиционный риск по диверсифицированному портфелю, стремясь при этом к стабильной доходности в долгосрочной перспективе.
Существуют различные виды фондов, включая паевые инвестиционные фонды, биржевые инвестиционные фонды (ETF), хедж-фонды и фонды прямых инвестиций. Каждый вид фонда имеет собственные инвестиционные цели, стратегии и операционную структуру.
- Паевые инвестиционные фонды: это схемы коллективного инвестирования, объединяющие средства нескольких инвесторов для вложения в диверсифицированный портфель ценных бумаг, таких как акции, облигации и другие активы. Паевыми фондами управляют профессиональные управляющие портфелем, принимающие инвестиционные решения в соответствии с инвестиционными целями фонда. Инвесторы могут приобретать или продавать паи напрямую у фонда либо через брокера по чистой стоимости активов (NAV), рассчитываемой по итогам каждого торгового дня.
- Биржевые инвестиционные фонды (ETF): подобно взаимным фондам, ETF объединяют средства инвесторов для инвестирования в диверсифицированный портфель ценных бумаг. Однако ETF торгуются на фондовых биржах как отдельные акции, что позволяет инвесторам покупать и продавать паи в течение торгового дня по рыночным ценам. ETF нередко отслеживают определённые рыночные индексы, например S&P 500, и могут быть более эффективными с точки зрения налогообложения и затрат по сравнению со взаимными фондами.
- Хедж-фонды: альтернативные инвестиционные фонды, применяющие сложные стратегии для получения более высокой доходности при управлении рисками. Хедж-фонды, как правило, ориентированы на состоятельных частных и институциональных инвесторов и нередко используют кредитное плечо, короткие продажи и другие передовые методы для максимизации доходности. В отличие от паевых фондов и ETF, хедж-фонды регулируются менее строго и характеризуются более высокими минимальными суммами инвестирования и комиссиями.
- Фонды прямых инвестиций: такие фонды инвестируют непосредственно в частные компании или выкупают публичные компании с целью их делистинга, стремясь повысить операционную эффективность приобретённых бизнесов и увеличить их стоимость. Фонды прямых инвестиций, как правило, доступны аккредитованным и институциональным инвесторам, имеют длительный инвестиционный горизонт и требуют от инвесторов вложения капитала на заранее определённый срок.
Фонды действуют путём объединения капитала инвесторов, его инвестирования в соответствии с целями и стратегиями фонда и распределения дохода или прибыли среди инвесторов. Их деятельность контролируют профессиональные управляющие, принимающие инвестиционные решения и управляющие портфелем. За свои услуги управляющие фондов взимают вознаграждение, которое, как правило, включает комиссию за управление (процент от активов под управлением) и, в ряде случаев, комиссию за результат (процент от прибыли).
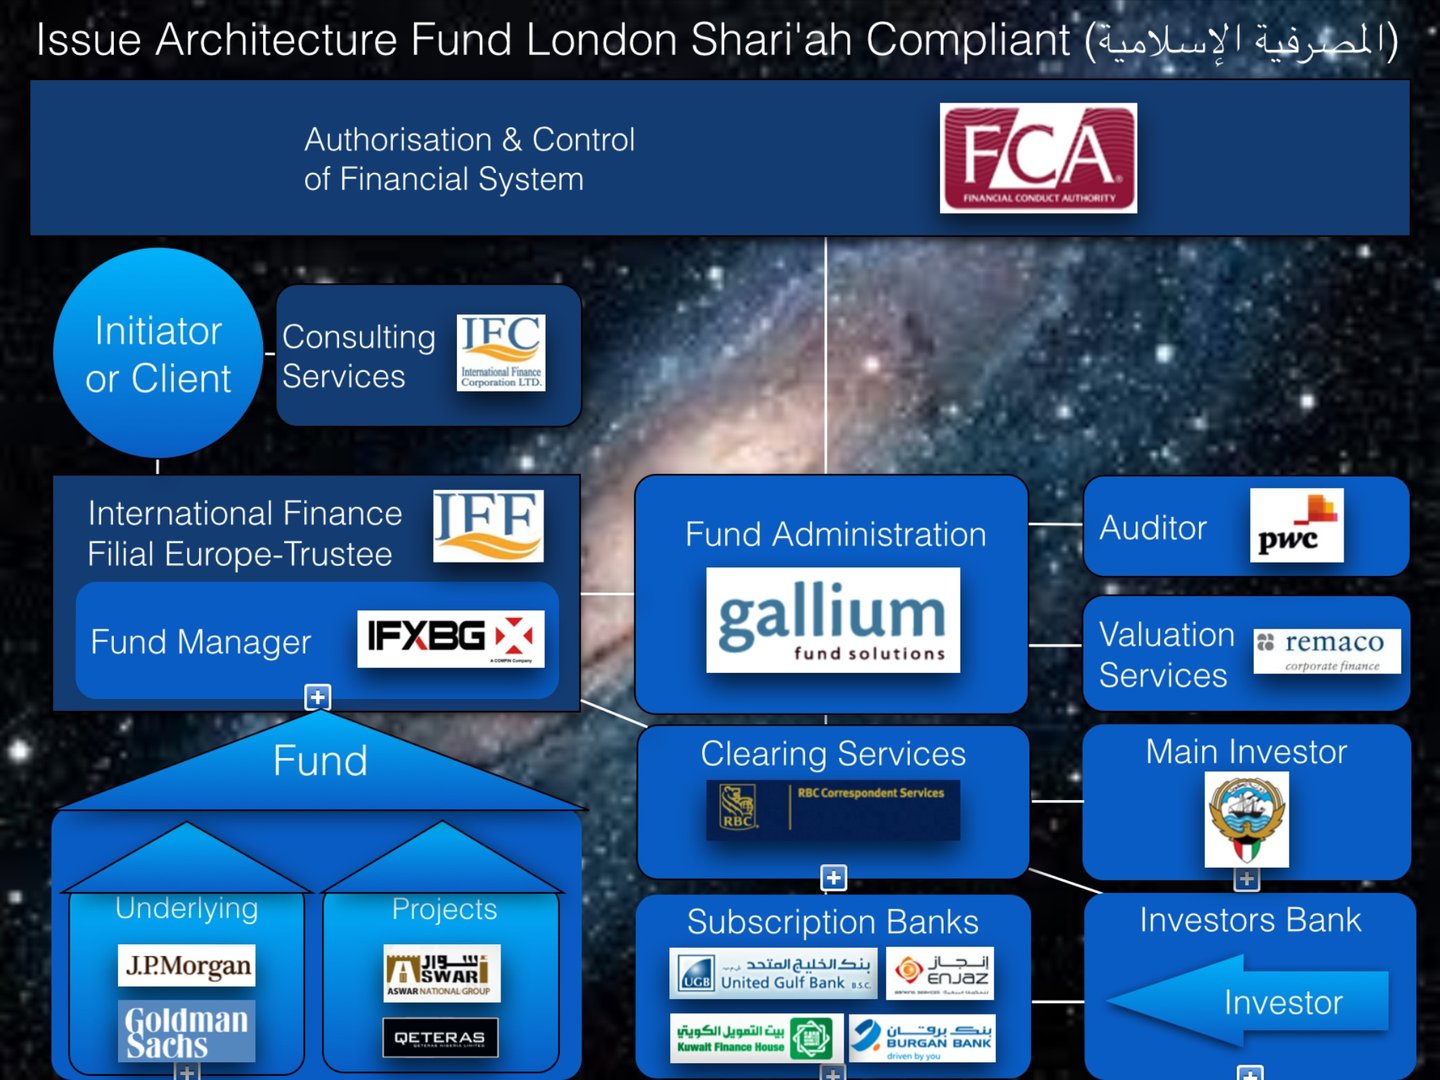
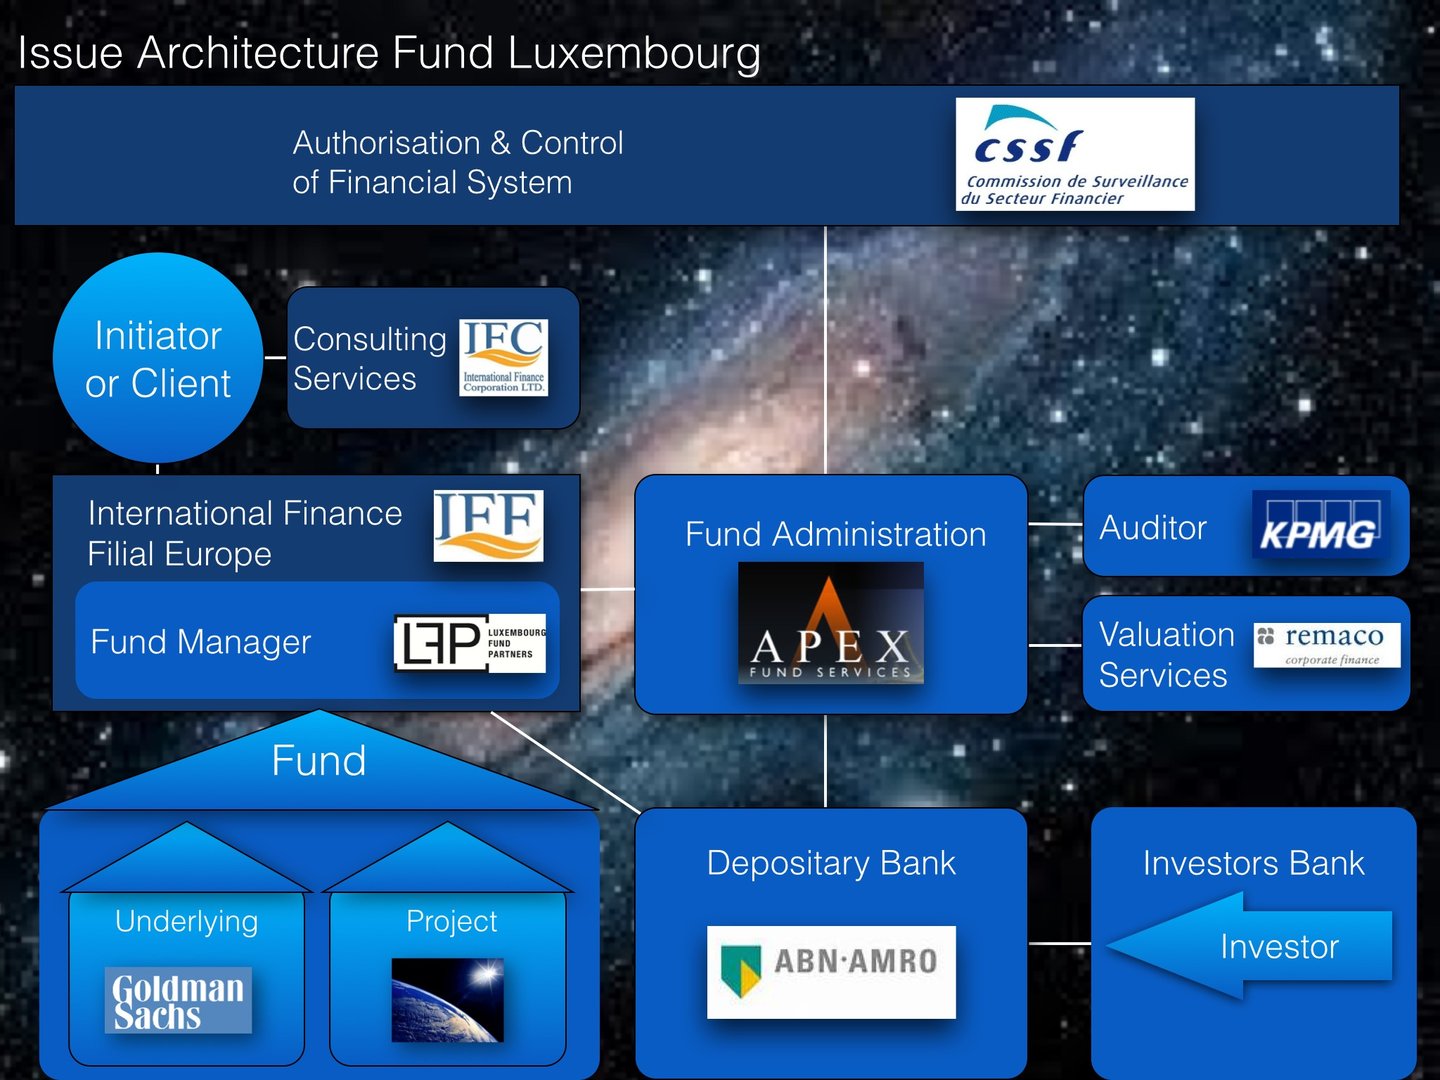
Типичными местами расположения фондов, также известными как финансовые центры или домициль фондов, являются юрисдикции с устоявшейся правовой и регуляторной базой, налоговыми преимуществами и высоким уровнем экспертизы в сфере финансовых услуг. Эти юрисдикции привлекательны для управляющих фондами и инвесторов благодаря своей стабильности, прозрачности и репутации.
Наиболее популярные в мире места регистрации фондов:
- Соединённые Штаты Америки: США являются крупнейшим в мире рынком фондов с широким спектром взаимных фондов, биржевых фондов (ETF), хедж-фондов и фондов прямых инвестиций. Ключевые финансовые центры — Нью-Йорк и Сан-Франциско.
- Люксембург: крупнейшая юрисдикция регистрации фондов в Европе, Люксембург известен надёжной нормативной базой и опытом трансграничного распространения фондов. В стране представлен широкий спектр структур инвестиционных фондов, включая предприятия коллективного инвестирования в обращающиеся ценные бумаги (UCITS) и альтернативные инвестиционные фонды (AIF).
- Ирландия: Ещё один крупный европейский домицилий фондов — Ирландия, ведущий центр фондов UCITS, известный эффективной и прозрачной регуляторной средой. Основным финансовым центром Ирландии является Дублин.
- Каймановы острова: Эта британская заморская территория является одной из ведущих офшорных юрисдикций для регистрации фондов, в первую очередь хедж-фондов и фондов прямых инвестиций. Каймановы острова предлагают налоговый нейтралитет, гибкую регуляторную систему и высокий уровень конфиденциальности.
- Британские Виргинские острова (BVI): Как и Каймановы острова, BVI являются популярной офшорной юрисдикцией для регистрации фондов: здесь предлагаются налоговая нейтральность, благоприятная для бизнеса правовая система и разветвлённая сеть поставщиков услуг. Фонды BVI особенно востребованы среди начинающих управляющих и небольших фондов.
- Бермудские острова: Бермуды — ещё одна известная офшорная юрисдикция для регистрации фондов, отличающаяся благоприятной налоговой средой, хорошо регулируемым сектором финансовых услуг и высококвалифицированными кадрами. Это популярная юрисдикция для регистрации хедж-фондов, фондов, инвестирующих в ценные бумаги, связанные со страховыми рисками (ILS), и фондов прямых инвестиций.
- Гонконг и Сингапур: эти азиатские финансовые центры стремительно выросли в последние годы, привлекая самые разные фонды, включая паевые, хедж-фонды и фонды прямых инвестиций. Обе юрисдикции предлагают хорошо регулируемую среду, квалифицированную рабочую силу и близость к быстрорастущим азиатским рынкам.
- Швейцария: Благодаря давней репутации в сфере финансовых услуг Швейцария является домом для многочисленных частных банков, управляющих активами и хедж-фондов. Страна предлагает стабильную политическую обстановку, надёжную нормативную базу и тесные связи с европейскими рынками, хотя и не входит в состав EU.
- Нидерланды: Известные прочной правовой базой и налогово эффективными структурами фондов, Нидерланды являются привлекательной юрисдикцией для фондов, ориентированных на Европу, в частности для фондов прямых инвестиций и фондов недвижимости.
Это лишь некоторые из типичных мест нахождения фондов в мире. Выбор домициля фонда зависит от различных факторов, таких как инвестиционные цели фонда, целевая база инвесторов, регуляторные требования и налоговые соображения.
Инвестиционные фонды: ключевые платформы и рынки
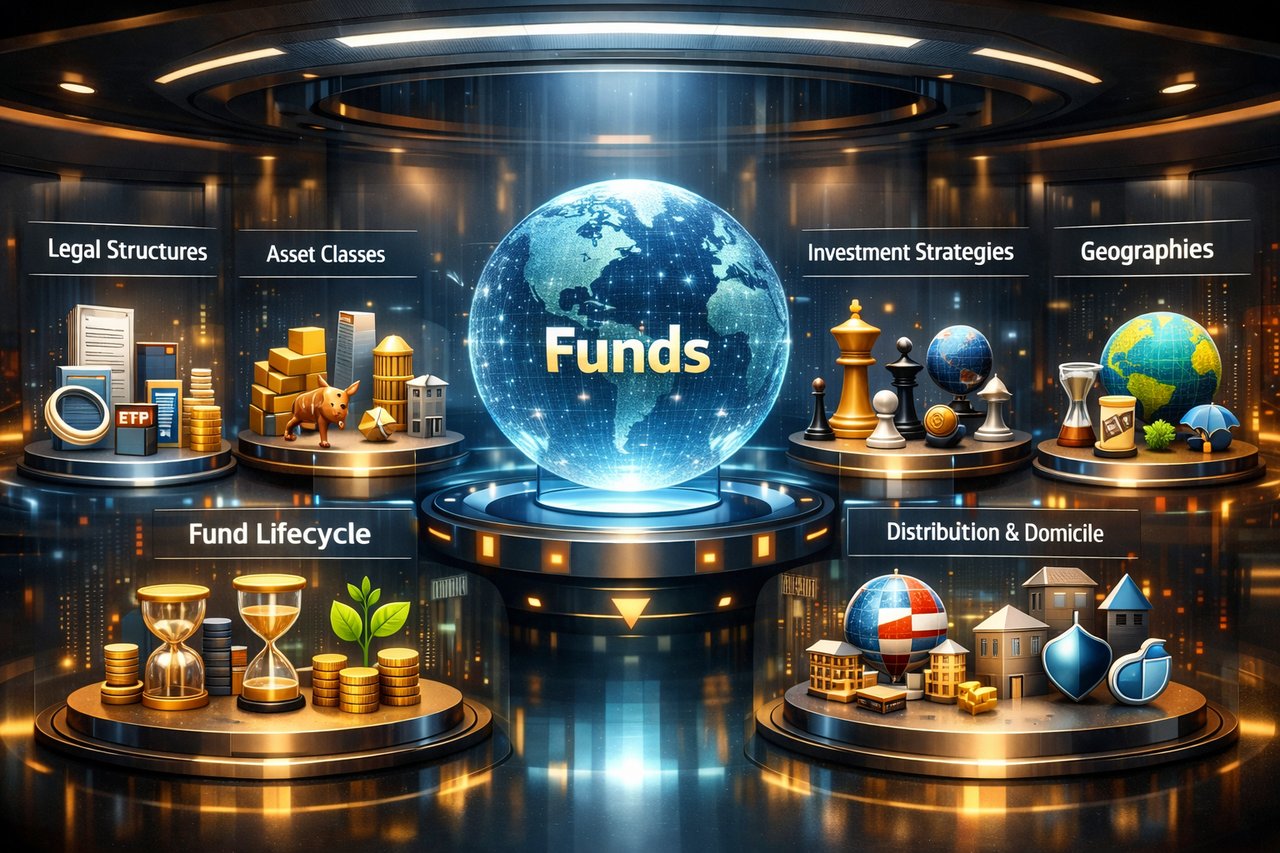
Инвестиционные фонды, включающие паевые фонды, биржевые фонды (ETF), хедж-фонды и фонды прямых инвестиций, торгуются на различных площадках по всему миру. Эти фонды играют центральную роль в управлении активами, объединяя средства институциональных и розничных инвесторов для вложения в диверсифицированные портфели, включающие акции, инструменты с фиксированным доходом, недвижимость, сырьевые товары и альтернативные инвестиции.
Глобальные платформы для фондов
1. Люксембургская фондовая биржа (LuxSE)
Люксембург — один из ведущих в мире центров домицилирования фондов, в особенности трансграничных инвестиционных фондов. Нормативная база страны способствует созданию фондов UCITS (организации коллективного инвестирования в обращающиеся ценные бумаги) и AIF (альтернативные инвестиционные фонды), что делает её предпочтительной юрисдикцией для европейских и международных управляющих активами. Многие глобальные инвестиционные фонды домицилированы в Люксембурге благодаря сильной системе корпоративного управления, налоговой нейтральности и доступу к европейским рынкам.
2. Ирландская фондовая биржа (Euronext Dublin)
Euronext Dublin — ещё один ключевой участник мирового рынка фондов, специализирующийся на листинге ETF, паевых инвестиционных фондов и хедж-фондов. Ирландия является вторым по величине центром регистрации фондов в Европе после Люксембурга и известна эффективностью администрирования фондов и соблюдением европейских нормативных требований. Её Международный центр финансовых услуг (IFSC) привлекает фонды со всего мира.
3. Каймановы острова
Каймановы острова — ведущая юрисдикция для хедж-фондов и фондов прямых инвестиций. Благодаря благоприятной налоговой политике и гибкой правовой базе Каймановы острова являются предпочтительной юрисдикцией регистрации альтернативных инвестиционных фондов, ориентированных на институциональных инвесторов.
Региональные рынки фондов
Северная Америка
Северная Америка является крупнейшим и наиболее зрелым рынком инвестиционных фондов, чему способствует высокий спрос со стороны розничных и институциональных инвесторов.
1. Соединённые Штаты Америки
Соединённые Штаты доминируют в мировой индустрии фондов: большинство взаимных фондов и ETF торгуется на крупнейших биржах, таких как Нью-Йоркская фондовая биржа (NYSE) и NASDAQ. Ведущие семейства фондов — BlackRock, Vanguard, Fidelity и State Street — управляют одними из крупнейших в мире фондов и предлагают продукты от пассивных индексных фондов до активно управляемых взаимных фондов. США также являются центром фондов прямых инвестиций и хедж-фондов, особенно в таких финансовых центрах, как Нью-Йорк и Бостон.
2. Канада
Рынок фондов Канады, сосредоточенный вокруг Toronto Stock Exchange (TSX), известен широким спектром паевых инвестиционных фондов и ETF, включая фонды, ориентированные на отечественные акции, энергетику и сырьевые товары. Канадская индустрия управления активами также расширяет предложение в сфере альтернативных инвестиций, включая фонды прямых инвестиций и инфраструктурные фонды.
Европа
Европа является мировым лидером в сфере трансграничных фондов, при этом значительная доля фондовой деятельности сосредоточена в Люксембурге и Ирландии.
1. Великобритания
Лондонская фондовая биржа (LSE) — одна из ведущих площадок для ETF, инвестиционных трастов и взаимных фондов. После Brexit Великобритания по-прежнему привлекает фонды, ориентированные на глобальные акции, инструменты с фиксированной доходностью и альтернативные активы благодаря глубокому рынку капитала и надёжной регуляторной базе.
2. Германия
Рынок инвестиционных фондов Германии сосредоточен вокруг платформы Deutsche Börse (Xetra). На ней представлен широкий спектр ETF и паевых фондов, ориентированных как на розничных, так и на институциональных инвесторов, с особым акцентом на европейские акции и инструменты с фиксированным доходом.
3. Франция и Нидерланды
Фонды, котирующиеся на Euronext Paris и Euronext Amsterdam, ориентированы на широкий круг инвесторов и предлагают продукты от биржевых фондов, следующих за индексом, до специализированных альтернативных инвестиционных фондов.
Азиатско-Тихоокеанский регион
Азиатско-Тихоокеанский регион является быстрорастущим рынком фондов, чему способствуют рост благосостояния и всё более широкое использование инвестиционных инструментов.
1. Япония
На Токийской фондовой бирже (TSE) обращается значительное число ETF и паевых инвестиционных фондов, причём многие продукты ориентированы на национальные акции и инструменты с фиксированной доходностью. Спрос на инвестиционные продукты для институциональных инвесторов формирует также огромная пенсионная отрасль Японии.
2. Гонконг
Гонконгская фондовая биржа (HKEX) является центром притяжения как для глобальных, так и для региональных фондов и предлагает ETF, паевые инвестиционные фонды и хедж-фонды. Гонконг также служит шлюзом для инвесторов из материкового Китая благодаря таким программам, как Stock Connect.
3. Сингапур
Сингапурская биржа (SGX) известна ориентацией на ETF и структурированные фонды, предлагая продукты, ориентированные на региональные и глобальные рынки. Сингапур также служит юрисдикцией регистрации для хедж-фондов и фондов прямых инвестиций благодаря благоприятной регуляторной среде.
4. Австралия
Австралийская фондовая биржа (Australian Securities Exchange, ASX) — ведущая площадка для ETF и управляемых фондов, ориентированная на австралийские акции, сырьевые товары и глобальную диверсификацию.
Ближний Восток и Африка
1. Объединённые Арабские Эмираты (ОАЭ)
ОАЭ, в частности благодаря Международному финансовому центру Дубая (DIFC), становятся центром для фондов, ориентированных на инвесторов Ближнего Востока. Здесь действует платформа как для традиционных фондов, так и для фондов, соответствующих нормам шариата.
2. Южная Африка
На Йоханнесбургской фондовой бирже (JSE) представлен ряд ETF и взаимных фондов с акцентом на местные акции и сырьевые товары.
Ключевые тенденции мирового рынка фондов
- Рост пассивного инвестирования: ETF стремительно набирают популярность во всём мире благодаря спросу инвесторов на недорогие диверсифицированные инвестиционные инструменты.
- Альтернативные инвестиции: хедж-фонды, фонды прямых инвестиций и инфраструктурные фонды расширяют своё присутствие по мере того, как институциональные инвесторы стремятся к диверсификации.
- Устойчивое развитие и ESG-ориентация: Фонды с мандатами в области окружающей среды, социальной ответственности и корпоративного управления (ESG) демонстрируют уверенный рост, что отражает изменение предпочтений инвесторов.
- Интеграция технологий: цифровые платформы и робо-эдвайзеры делают инвестиции в фонды более доступными для розничных инвесторов, особенно на развивающихся рынках.
Эта глобальная сеть фондовых платформ предоставляет инвесторам доступ к широкому спектру инвестиционных инструментов — от традиционных паевых инвестиционных фондов и ETF до специализированных хедж-фондов и продуктов прямых инвестиций. Каждый рынок предлагает собственные возможности, определяемые местным регулированием, предпочтениями инвесторов и макроэкономическими условиями, что делает мировую индустрию фондов одновременно динамичной и незаменимой для современных финансов.
Создание собственного инвестиционного фонда включает несколько ключевых этапов: определение целей и структуры фонда, выбор подходящей юрисдикции, получение необходимых разрешений и регистраций, а также создание операционной инфраструктуры фонда.
Ниже приведено пошаговое руководство по созданию собственного инвестиционного фонда:
- Определите инвестиционную стратегию и цели: Определите инвестиционные цели фонда, целевые активы или секторы, инвестиционный подход и стратегию управления рисками. Учитывайте такие факторы, как рыночная конъюнктура, интерес инвесторов и Ваш опыт в выбранной области.
- Выберите структуру фонда: выберите подходящую правовую форму фонда, например коммандитное товарищество, корпорацию или траст. Структура должна соответствовать инвестиционной стратегии фонда, целевым инвесторам и требованиям юрисдикции.
- Выберите юрисдикцию регистрации фонда: Выберите подходящую юрисдикцию для Вашего фонда с учётом таких факторов, как регулирование, налоговые соображения, предпочтения инвесторов и операционные расходы. К числу распространённых юрисдикций регистрации фондов относятся Соединённые Штаты Америки, Люксембург, Ирландия, Каймановы острова, Британские Виргинские острова, Бермудские острова, Гонконг, Сингапур, Швейцария и Нидерланды.
- Сформируйте команду: соберите команду с необходимыми навыками и опытом для управления фондом, включая управляющих портфелем, аналитиков, специалистов по управлению рисками и вспомогательный персонал.
- Подготовка эмиссионных документов: Подготовьте эмиссионные документы фонда, такие как проспект или меморандум о частном размещении (PPM), в которых должны быть изложены инвестиционные цели фонда, стратегия, структура комиссий, факторы риска и другая существенная информация. Проконсультируйтесь с юрисконсультом, чтобы убедиться, что документы соответствуют применимым нормативным требованиям.
- Зарегистрируйте фонд и получите регуляторные разрешения: в зависимости от выбранного места регистрации и структуры фонда может потребоваться регистрация фонда в соответствующих регулирующих органах и получение необходимых лицензий или разрешений. Это может включать подачу документов фонда о размещении, предоставление информации о команде управляющих и выполнение иных регуляторных требований.
- Привлечение поставщиков услуг: Привлеките ключевых сторонних поставщиков услуг, таких как администратор фонда, кастодиан, прайм-брокер, аудитор и юрисконсульт. Эти поставщики выполняют важнейшие функции в операционной деятельности фонда, обеспечении соответствия требованиям и подготовке отчётности.
- Создание операционной инфраструктуры фонда: Организация систем и процессов, необходимых для текущей деятельности фонда, включая исполнение сделок, управление портфелем, управление рисками и отчётность перед инвесторами.
- Продвижение фонда среди потенциальных инвесторов: Разработайте маркетинговый план для привлечения инвесторов, который может включать налаживание деловых контактов, участие в отраслевых мероприятиях и использование существующих связей. Учитывайте регуляторные ограничения на маркетинговую деятельность и привлечение инвесторов, особенно при работе с инвесторами из разных юрисдикций.
- Запустите фонд: после получения необходимых разрешений и завершения регистрации, а также создания инфраструктуры фонда Вы можете запустить фонд, приняв первоначальные инвестиции от инвесторов.
Создание инвестиционного фонда может быть сложным и длительным процессом, сопряжённым с различными регуляторными, правовыми и операционными аспектами. Для успешного запуска фонда и последующего соблюдения применимых нормативных требований крайне важно привлекать опытных специалистов — юристов, бухгалтеров и консультантов по фондам.
Необходимая документация для создания фонда IFB
Создание фонда под зонтичной структурой IFB требует тщательной подготовки и строгого соблюдения правовых и регуляторных норм. Ваш юрисконсульт сыграет решающую роль в подготовке шести основополагающих документов, необходимых для успешного запуска фонда:
1. Меморандум о частном размещении (Private Placement Memorandum, PPM)
2. Соглашение об ограниченном партнёрстве (LPA)
3. Договор подписки
4. Договор об управлении инвестициями
5. Операционное соглашение генерального партнёра
6. Операционное соглашение управляющей компании
Для фонда, учреждаемого в США, как правило, также необходимы ряд вспомогательных услуг и подача определённых документов. К ним относятся учреждение коммандитного товарищества (limited partnership), управляющей компании и юридического лица, выступающего в качестве генерального партнёра; подготовка соглашения о деятельности управляющей компании; подготовка и подача документов для регистрации в системе EDGAR; подготовка и подача уведомлений по форме D на уровне штатов и на федеральном уровне; а при необходимости — подготовка и подача документов для дополнительной регистрации или применения освобождений от регистрационных требований на уровне штатов или на федеральном уровне, а также иной необходимой документации для учреждения фонда.
1. Меморандум о частном размещении (PPM)
Меморандум о частном размещении представляет собой полноценный документ о раскрытии информации о ценных бумагах, предоставляющий потенциальным инвесторам всю существенную информацию о фонде. Его цель — дать инвесторам возможность принимать обоснованные решения в отношении инвестиций. Подобно проспекту эмиссии при первичном публичном размещении акций, меморандум содержит подробные сведения о структуре фонда, его условиях, об истории управляющей компании, а также освещает ключевые вопросы, в частности возможные риски, связанные с инвестиционной стратегией, рыночными условиями, инвестиционными ограничениями и прочее.
Для более подробного ознакомления с содержанием PPM рекомендуем обратиться к нашей публикации: «Что содержится в меморандуме о частном размещении?»
2. Соглашение об ограниченном партнёрстве (LPA)
Соглашение об ограниченном партнёрстве является правовой основой фонда. Оно определяет условия деятельности фонда и закрепляет права и обязанности как инвесторов, так и управляющего фондом. В отличие от меморандума о частном размещении (PPM), составленного доступным языком, соглашение об ограниченном партнёрстве (LPA) представляет собой подробный юридический документ, регулирующий сложные операционные аспекты деятельности фонда. К основным элементам LPA относятся:
- Полномочия и управление: полное описание полномочий, деятельности и вознаграждения генерального партнёра, а также общего управления товариществом.
- Комиссии и расходы: исчерпывающее описание всех комиссий и расходов, включая комиссии за управление, вознаграждение за результативность и прочие возможные платежи, которые понесёт фонд и которые в итоге прямо или косвенно отразятся на партнёрах с ограниченной ответственностью.
- Распределение прибылей и убытков: описание порядка распределения прибылей и убытков между всеми партнёрами, включая методики расчёта прибыли и сроки выкупа долей.
- Требования к инвестиционному капиталу: подробные положения об инвестиционном капитале, включая порядок вывода средств и погашения, требования к уведомлению, минимальные и максимальные суммы вывода, периоды блокировки (lock-up), ограничения на вывод (gates), даты распределения и иные существенные условия.
- Жизненный цикл фонда: описание процесса формирования фонда, его целей, срока существования и порядка прекращения деятельности, как добровольного, так и принудительного.
- Налогово-финансовая деятельность: описание ежегодных мероприятий, включая обязанности по отчётности, порядок бухгалтерского учёта, финансовую отчётность, аудит (при наличии), сверку капитальных счетов, ведение книг и документации.
- Ответственность и возмещение убытков: ограничения ответственности и положения о возмещении убытков, предусмотренные для партнёров с ограниченной ответственностью, генерального партнёра и управляющего инвестициями.
- Доверенность: назначение, предоставляющее полному партнёру полномочия действовать от имени партнёров с ограниченной ответственностью для таких целей, как голосование по ценным бумагам фонда, осуществление инвестиций фонда, принятие новых партнёров с ограниченной ответственностью и внесение изменений в учредительные документы фонда, необходимых для текущей деятельности фонда.
- Дополнительные требования: любые иные обязательства или документы, которые фонд требует от своих партнёров.
Чтобы оформить свою инвестицию, инвестор должен подписать лист встречной подписи, тем самым соглашаясь соблюдать условия соглашения об ограниченном партнёрстве или операционного соглашения, в зависимости от того, какое из них применимо.
3. Договор подписки
Подписное соглашение служит договорным инструментом между инвестором и фондом. Оно определяет первоначальное обязательство инвестора по внесению капитала и устанавливает условия, на которых осуществляется инвестиция. Этот документ содержит для инвесторов чёткую последовательность шагов, необходимых для приобретения долей участия ограниченного партнёра в фонде, а управляющим фондом предоставляет существенные сведения о соответствии инвестора установленным требованиям. Инвесторы обязаны подтвердить, что отвечают определённым критериям, например что они являются «аккредитованным инвестором» или «квалифицированным клиентом», как это требуется нормами Комиссии по ценным бумагам и биржам США (SEC) и применимым законодательством штатов.
4. Соглашение об управлении инвестициями
Договор об управлении инвестициями определяет формальные отношения между фондом и управляющей компанией. Он устанавливает перечень услуг, которые управляющий фондом оказывает за вознаграждение, и предоставляет управляющему фондом доверенность. Эти полномочия возлагают на управляющего обязанность консультировать фонд по вопросам его активов и взносов, внесённых партнёрами с ограниченной ответственностью, и наделяют его широкими дискреционными полномочиями по управлению средствами и ценными бумагами инвесторов в соответствии с инвестиционной стратегией фонда. Поскольку управляющий фондом и полный партнёр зачастую контролируются одними и теми же лицами (спонсорами), данный договор, как правило, подписывается одними и теми же уполномоченными лицами с обеих сторон.
5. Операционные соглашения
(Операционные соглашения управляющей компании и генерального партнёра)
Операционные соглашения управляющей компании и генерального партнёра являются ключевыми юридическими документами, определяющими права, обязанности и структуры управления руководителей фонда. Каждый документ устанавливает порядок распределения долей участия и полномочий по принятию решений между руководителями генерального партнёра и управляющей компании. Хотя эти соглашения не раскрываются инвесторам, они должны быть тщательно подготовлены, чтобы обеспечить соблюдение всех применимых законов и регуляторных требований.
6. Подача формы D и прочие регистрации
Помимо основных документов фонда, обязательным является соблюдение требований по регуляторной отчётности. Для фондов США это включает подготовку и подачу уведомлений по форме Form D в SEC и органы надзора за рынком ценных бумаг штатов. В зависимости от деятельности и структуры фонда может также потребоваться регистрация в качестве инвестиционного советника или оператора товарного пула в Комиссии по торговле товарными фьючерсами (CFTC), а также подготовка прочей необходимой документации по созданию фонда.
Обеспечивая тщательную подготовку всей документации и её соответствие регуляторным стандартам, IFB закладывает прочную основу для запуска Вашего фонда. Мы стремимся поддержать Вас в укреплении доверия инвесторов, обеспечении соблюдения регуляторных требований и достижении долгосрочного успеха фонда.
Если Вам потребуются дополнительные разъяснения или помощь по любому вопросу, связанному с созданием фонда, обращайтесь к нашим специалистам в IFB. Мы готовы оказать консультационную поддержку на каждом этапе.
Расходы на выпуск и обслуживание облигаций и инвестиционных фондов
| Категория | Вид расходов | Облигации | Инвестиционные фонды |
|---|---|---|---|
| Первоначальный выпуск и настройка | Комиссии за андеррайтинг | 0,5%–2,0% от общей суммы выпуска | 2,0 %–6,0 % (комиссия за размещение) |
| Юридические и регуляторные расходы | 0,05%–0,3% от объёма выпуска (10 тыс.–50 тыс. EUR) | 25 тыс.–200 тыс. EUR | |
| Комиссии рейтинговых агентств | 0,02%–0,1% от общего объёма выпуска | Как правило, не применимо | |
| Комиссии за листинг | 5 тыс. – 50 тыс. EUR | 25 тыс.–250 тыс. EUR | |
| Маркетинг и распространение | 0,1%–0,5% от объёма выпуска | 20 тыс. – 200 тыс. EUR | |
| Организация деятельности кастодиана и депозитария | Как правило, не применимо | 10 тыс.–50 тыс. EUR | |
| Аудит и оценка | Как правило, включается в юридические расходы | 10 тыс.–50 тыс. EUR | |
| Регуляторная регистрация | 10 тыс.–50 тыс. EUR | 5 тыс. – 50 тыс. EUR | |
| Организация деятельности трасти и платёжного агента | 2–20 тыс. € | Как правило, не применимо | |
| Организация взаимодействия с инвесторами | 15–50 тыс. € | Включено в расходы на маркетинг (20 000–200 000 EUR) | |
| Текущее сопровождение | Комиссии за управление | н/д | 0,5%–2,0% годовых от объёма активов под управлением |
| Комиссии за хранение активов и услуги депозитария | н/д | 0,02%–0,1% годовых от объёма активов под управлением | |
| Администрирование и учёт | 10 тыс.–100 тыс. EUR в год (комплаенс-отчётность) | 0,05%–0,25% годовых от объёма активов под управлением | |
| Расходы на аудит | Как правило, включается в отчётность | 10 000–50 000 EUR в год | |
| Вознаграждение доверительного управляющего и платёжного агента | 2–20 тыс. € в год | Как правило, не применимо | |
| Отчётность и комплаенс | 10–100 тыс. EUR в год | 15 000–75 000 EUR в год | |
| Взаимодействие с инвесторами | 15 тыс.–50 тыс. евро в год | 20–75 тыс. EUR в год | |
| Комиссии за распространение и продажу | Как правило, не применимо | 0,1%–1,0% годовых (комиссии за сопровождение) | |
| Купонные выплаты | Годовой купон 2%–8% | Как правило, не применимо | |
| Комиссии за результат | Как правило, не применимо | 10%–20% сверхдоходности (при выполнении условий) |
Сравнительный обзор и соображения по управлению расходами
- Облигации: как правило, сопряжены со значительными первоначальными фиксированными расходами на выпуск, но с относительно низкими ежегодными расходами на обслуживание (без учёта процентных выплат). Процентные расходы представляют собой существенную долгосрочную статью затрат.
- Фонды: умеренно более низкие затраты на создание (пропорционально масштабу), но существенно более высокие текущие операционные расходы, напрямую связанные с объёмом активов под управлением (AUM). Затраты растут пропорционально росту фонда, прежде всего за счёт комиссий за управление и возможных комиссий за результат.
Расходы, связанные с созданием инвестиционных фондов и управлением ими
Создание и поддержание инвестиционных фондов, будь то взаимные фонды, хедж-фонды или ETF, сопряжено с особыми расходами, подробный перечень которых приведён ниже:
A. Запуск фонда (первоначальные затраты на организацию)
1. Юридические и регуляторные расходы
- Подготовка проспекта фонда, договоров об управлении инвестициями, руководств по комплаенс. Как правило, от 25 000 до 200 000 евро в зависимости от сложности и юрисдикции.
2. Регистрационные и регуляторные сборы
- Регистрационные сборы регуляторов рынка ценных бумаг (например, SEC, FCA, BaFin, CSSF). Примерно 5 000–50 000 EUR в зависимости от юрисдикции.
3. Маркетинг и распространение
- Расходы на маркетинговые материалы фонда, создание веб-сайта, брендинг и рекламную деятельность. Как правило, составляют от 20 000 до 200 000 евро и существенно варьируются в зависимости от целевого рынка и размера фонда.
4. Комиссии за подключение кастодиана и депозитария
- Комиссии банка-кастодиана за услуги по хранению активов. Первоначальные расходы на организацию, как правило, составляют от 10 000 до 50 000 EUR.
B. Текущие операционные расходы и расходы на обслуживание
1. Комиссии за управление
- Взимается управляющими активами ежегодно за управление портфелем. Типичный диапазон: 0,5 %–2,0 % годовых от активов под управлением (AUM).
2. Комиссии за хранение активов и депозитарные услуги
- Текущие комиссии за хранение активов, взимаемые банками-кастодианами. Как правило, 0,02%–0,10% годовых от объёма активов под управлением, иногда с минимальными фиксированными комиссиями.
3. Комиссии за администрирование и бухгалтерский учёт
- Расчёт стоимости чистых активов (NAV), ведение бухгалтерского учёта и подготовка отчётности для инвесторов. Как правило, составляет от 0,05% до 0,25% активов фонда в год.
4. Расходы на аудит
- Аудит годовой финансовой отчётности. Как правило, от 10 000 до 50 000 EUR в год.
5. Юридические и комплаенс-расходы
- Надзор за соблюдением регуляторных требований, постоянное юридическое консультирование. Стоимость, как правило, составляет от 15 000 до 75 000 евро в год.
6. Комиссии за распространение и продажу (трейлерные комиссии)
- Платежи финансовым посредникам и платформам за непрерывное распространение. Как правило, от 0,1% до 1,0% годовых в зависимости от канала распространения.
7. Комиссия за результативность (опционально/при условии)
- Дополнительное вознаграждение, взимаемое с доходности фонда сверх установленного ориентира. Как правило, составляет 10–20% от превышения доходности над заранее определёнными ориентирами или отметками максимальной стоимости (high-water mark).
8. Взаимодействие с инвесторами и коммуникации
- Расходы на текущее взаимодействие с инвесторами, регулярную отчётность и коммуникации. Годовые бюджеты, как правило, составляют около 20 000–75 000 EUR.